公牛集团(603195)2026 中报最耐人寻味的一行是:营收 83.94 亿元,同比基本持平;扣非净利润 19.00 亿元,同比小幅增长 3.13%;净利润 21.55 亿元,同比小幅增长 4.45%。收入不涨、利润还在往上走,这是成熟消费品典型的姿态——靠结构和成本,而不是靠量。真正的问题只有一个:这条增长曲线的天花板到了没有。
一、生意本质:卖的不是插座,是“随手能买到”
公牛集团创立于 1995 年,2020 年上市,实际控制人为阮立平,主业是民用电工产品的研发、生产和销售,核心业务覆盖电连接、智能电工照明和新能源充电设施三块。
它卖的到底是什么?不是那几块钱的转换器,而是“你在任何一个县城的五金店、任何一个社区超市,都能随手买到一只不坏”的确定性。这种确定性来自一张线下网:公司拥有超 110 万个线下网点,核心品类天猫线上销量也是头部位置。
从收入结构看,智能电工照明产品为最主要收入来源,收入占比 49.5%,毛利率 46.18%。这意味着公牛早已不是“转换器公司”,转换器是流量入口,墙开和照明才是利润池。
为什么规模重要?因为民用电工的竞争不是技术代差的竞争,是渠道密度和品牌心智的竞争。网点铺到 110 万个,后来者想复制,要花的不只是钱,还有十年时间。
二、竞争对手:不在同一个货架上
同业对比:正泰电器(601877)是低压电器及新能源解决方案供应商,低压电器市占率 28%(2024 年);欧普照明(603515)做照明系统和智能家居,智能照明营收占比 35%(2024 年);佛山照明(000541)是综合性照明产品制造商,LED 产品营收占比超 70%(2024 年);得邦照明(603303)做专业照明和车用照明,车用照明供货规模突破 5 亿(2024 年)。
这张表的关键在于:正泰守的是 B 端配电,欧普、佛山、得邦抢的是照明的量和场景,而公牛在转换器这个细分里几乎是对手缺席的状态——2024 年转换器市场占有率超 60%,墙壁开关市占率约 20%,新能源充电枪/桩业务进入行业前十,B 端商用场景覆盖率达 15%。
护城河不在技术,在“品类即品牌”的认知:说到插座就想到公牛,这件事本身值钱。
三、财务体检:ROE 26.93%,净利率 25.37%
先把体质数据摆出来:净资产收益率 26.93%,毛利率 43.25%,净利率 25.37%。
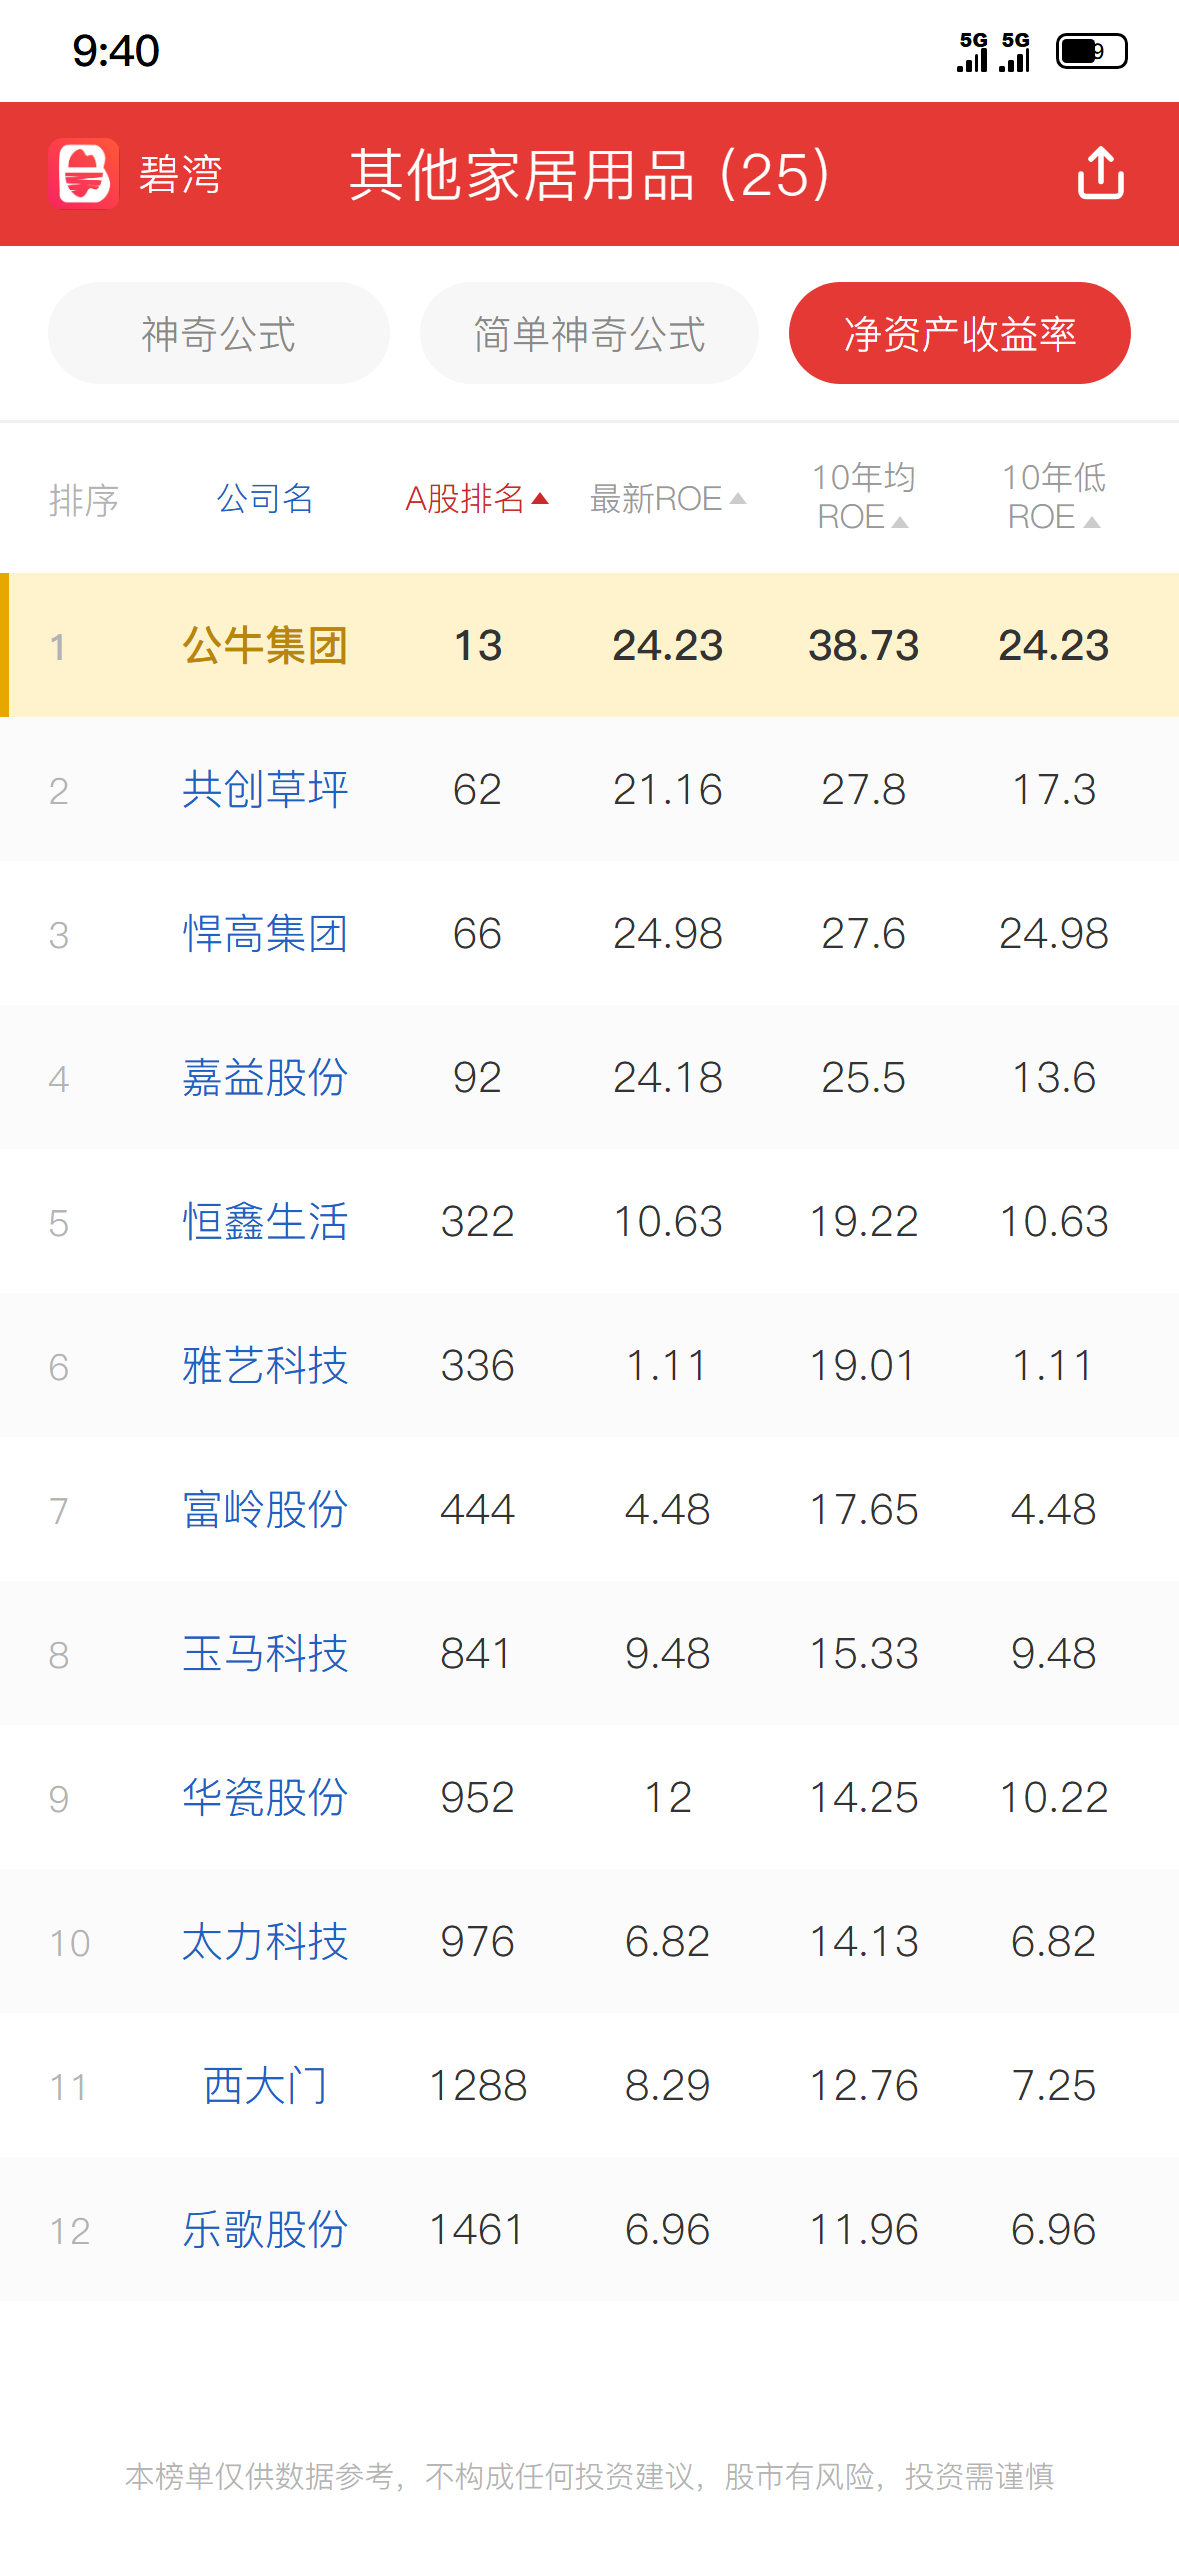
ROE 最近三年连续上升至 26.93%,东方证券、银河证券、申万宏源研究等机构最新预测均值 24.14%。另一口径的最新 ROE 为 24.23%,十年平均 ROE 达 38.73%,2025 年 ROE 达 24.2%。几个数字口径不同但方向一致:这门生意的资本回报率在制造业里是稀缺的。
净利率 25.37% 说明什么?说明公牛对上游和渠道都有议价权。一个卖几元到几十元小物件的公司,能做出四分之一的净利率,靠的是品牌溢价加上百万级网点摊薄后的成本效率。
四、行业与卡位:全球第 8,全国第 2
行业这一侧:民用电工行业近三年呈现智能化、集成化与新能源融合趋势,智能家居普及推动墙壁开关、LED 照明需求增长,2024 年市场规模预计突破 3500 亿元,年复合增长率超 8%;新能源充电桩需求激增,2025 年国内充电设施市场空间或达千亿级,头部企业加速布局高附加值产品。
坐标这一侧:截止到 2025 年 9 月 24 日,公牛集团近十二个月滚动营收 168 亿元,在低压电器行业中全球营收规模排名第 8、全国排名第 2;营收增长率 10.76%,净利润 43 亿元,净利润增长率 15.39%。
低压电器 ttm 同行对照:Schneider 施耐德 3185 亿元、增长率 9.69%、净利润 356 亿元、增长率 10.04%;Eaton 伊顿 1774 亿元、8.22%、271 亿元、20.96%;Rexel 蓝格赛 1610 亿元、9.50%、28 亿元、-17.03%;WESCO 西科 1556 亿元、6.20%、51 亿元、15.53%;Legrand 罗格朗 722 亿元、7.33%、97 亿元、8.85%;正泰电器 645 亿元、18.41%、39 亿元、4.44%;nVent Electric 214 亿元、6.88%、24 亿元、6.73%;公牛集团 168 亿元、10.76%、43 亿元、15.39%;宏发股份 141 亿元、12.06%、16 亿元、15.35%;众业达 111 亿元、-4.13%、1.69 亿元、-25.87%。
这张表最值得记住的一行是:公牛营收只有施耐德的约二十分之一,净利润增长率 15.39% 却排在前列。规模不是护身符,回报质量才是。
五、估值安全边际:16.83 倍 PE 在买什么
当前 PE 16.83 倍,估值合理;两项神奇公式排名均跻身全 A 前 125 位,行业排名稳居前二,核心竞争力在所属赛道优势十分突出。
16.83 倍买的是这样一个组合:主业根基稳固、新业务梯次推进、经营韧性强。前提是你相信新能源充电和智能照明这两块新业务,能接住传统主业留下的增长缺口。
六、机构态度:在观望什么
国家队重仓持股,超 10 个基金重仓持股。当前公牛集团共有 2 家国家队持仓,合计持股 1239.95 万股,占总股本比例 0.69%;2025 年 9 月末以来,国家队持仓数量与持股比例持续下行,呈现逐步减持趋势。
2026 年半年度末,公牛集团仅 14 家基金持仓,合计持股占总股本 0.12%,持仓规模处于近年低位;对比 2025 年末 304 家基金持仓、1.86% 的持股比例,当前机构持仓幅度回落明显。
需要说明口径:仅半年度报告与年度报告要求披露全部基金持仓,季度报告披露数据天然存在偏低偏差。但即便考虑这一点,从 304 家到 14 家的落差,仍反映机构短期预期偏谨慎,后续需重点跟踪业绩兑现情况。
七、风险:四条要盯住
第一,增长停滞的风险。营收 83.94 亿元同比基本持平,如果连续多个报告期都靠成本端挤出利润,空间终归有限。
第二,新品类的兑现节奏。新能源充电枪/桩虽已进入行业前十,但千亿级市场的竞争烈度远高于转换器,利润率大概率低于主业。
第三,渠道资产被重构。110 万个线下网点是护城河,也是包袱——如果家装、电工材料的购买习惯持续向线上与整装渠道迁移,重估这门生意的人会变多。
第四,资本回报率下台阶。ROE 从十年平均 38.73% 回落到最新 24.23%,趋势方向需要盯住,别把周期当一次性。
一句话科普
为什么公牛营收不涨、净利润还能增 4.45%?因为净利率 25.37% 的生意里,成本端每改善一个百分点,对利润的杠杆都很大。看这类成熟消费品,收入增速不是唯一指标,净利率的变化才是利润的真开关。
器兼三业千家接,
湾流万店一灯明。
数据来源:碧湾,仅供参考,不构成投资建议。
公牛集团
#AI炒股2.0时代来了!AI妙想2.0,重新定义专业#
#谷歌发债250亿美元投资AI基建,什么信号?#
本文作者可以追加内容哦 !

