摘要:随着2026年上市公司半年报披露收官,国内医美上游板块交出了一份分化显著的成绩单。七家医美头部上市公司当中,华熙生物、爱美客、昊海生科、巨子生物、锦波生物、华东医药六家公司相关业务营收均出现下滑,四环医药成为唯一实现正向增长的公司,医美板块营收同比上涨18.5%,税前利润同步提升10.9%。
一升六降的数据反差背后,玻尿酸红利逐步消散、胶原蛋白赛道从蓝海独家赛道转入红海混战,过去依靠大单品即可实现高速增长的医美头部集体迎来增长失速。行业周期调整的背景之下,四环医药缘何成为“例外”,这份中报数据也为整个医美赛道的转型方向提供了观察样本。
本文基于公开财务数据,对行业下行压力的结构性成因进行剖析,并系统解析四环医药逆势突围的路径逻辑,以期为理解当前医美产业竞争格局的演变提供参考。
一、中报全景:头部阵营的"一升六降"
2026年上半年,医美上游制造与运营环节普遍面临增长压力。对已披露中期业绩的七家头部公司进行横向比较,行业分化态势清晰可见:
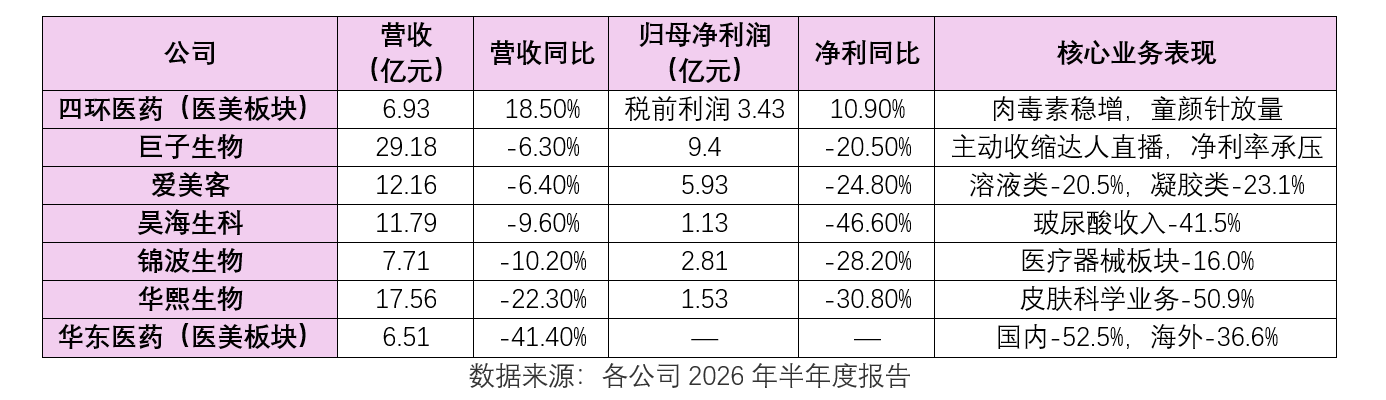
上述数据显示,除四环医药医美板块外,其余六家头部公司医美核心业务均出现不同程度的营收或利润下滑。“一升六降”的格局,标志着行业正经历一轮深层次的结构性调整。
二、下行压力的结构性成因
(一)玻尿酸赛道:供给过剩引发价格体系重构
以爱美客、昊海生科、华熙生物为代表的"医美三剑客",曾凭借玻尿酸产品的高毛利属性占据市场主导地位。然而,2026年中报显示,这一赛道正经历严峻的考验:
爱美客核心注射类产品全面承压,溶液类(嗨体系列)与凝胶类(濡白天使等)营收分别下滑20.51%和23.08%,合计减少约2.7亿元。尽管冻干粉类产品因并表韩国REGEN公司实现973.5%的异常增长,但该品类毛利率较低,难以弥补主力产品的收入缺口。
昊海生科玻尿酸收入大幅下降41.45%,叠加松江新基地投产带来的折旧摊销压力,净利润同比几近腰斩。
华熙生物整体营收下滑22.3%,其中皮肤科学业务降幅达50.9%。虽然三类医疗器械销量同比增长约85%至428万支,但当前体量尚不足以支撑整体业绩。
玻尿酸从"印钞机"赛道演变为供给过剩的红海市场,价格竞争加剧,传统龙头公司的盈利模型受到明显冲击。
(二)胶原蛋白赛道:独家定价权的瓦解
重组胶原蛋白曾是锦波生物的核心护城河。其核心产品"薇旖美"凭借独家三类医疗器械注册证,一度将终端价格维持在近7000元/支的高位。然而,2025年下半年以来,随着巨子生物、创健医疗等公司同类产品注册证相继获批,"独家"优势不复存在。
竞争格局的剧变直接引发价格体系崩塌,"薇旖美"市场价从近7000元/支下探至部分渠道的1999元/支。2026年上半年,锦波生物医疗器械板块营收下滑15.95%,净利润下降28.2%。巨子生物虽通过收缩达人直播策略稳住了618大促基本盘,但销售费用同比大增19.7%,利润端显著承压。
(三)大单品模式的系统性风险暴露
无论是爱美客对嗨体系列的依赖、锦波生物对薇旖美的倚重,还是华东医药对特定产品线的集中布局,均反映出"大单品驱动"模式在行业变局中的脆弱性。当核心产品遭遇竞争加剧、价格下行或渠道调整时,公司缺乏足够的业务缓冲带,业绩波动被显著放大。华东医药医美板块41.4%的营收降幅(其中国内业务下滑52.5%),正是这一风险的集中体现。
三、逆势突围:四环医药医美板块的差异化路径分析
在行业整体承压的背景下,四环医药旗下医美运营主体渼颜空间实现营收6.93亿元、同比增长18.5%,税前利润3.43亿元、同比增长10.9%。这一逆势表现并非偶然,而是多重差异化策略协同作用的结果。
(一)战略转型:从单品代理到一站式解决方案平台
与传统龙头公司"押注大单品"的路径不同,四环医药选择了平台化布局策略。渼颜空间构建了覆盖肉毒毒素、再生材料(童颜针、少女针)、玻尿酸、动能素水光、光电设备五大品类的完整产品矩阵。
这一矩阵的运作逻辑呈现清晰的协同层次:以乐提葆肉毒毒素作为流量入口吸引客户到店;以童颜针、少女针等再生材料作为利润担当提升客单价;以玻尿酸、水光针作为配套服务增强客户粘性与复购率。通过"引流—转化—留存"的闭环设计,合作机构获得的不再是单一产品,而是一套系统化的抗衰解决方案。这种模式在提升机构运营效率的同时,也增强了四环医药与渠道端的绑定深度。
(二)产品管线:梯度设计与梯队储备并重
1.再生材料的多规格放量
自研童颜针产品(回颜臻、斯弗妍)形成覆盖45mg至150mg的完整剂量梯度。分层化的规格设计实现了双重功能:一方面,通过差异化定位避免不同渠道间的串货与价格混乱;另一方面,精准覆盖从入门消费者到高端客群的全层次需求。上半年,该系列产品终端销量已进入国内再生填充领域第一梯队。
2.肉毒毒素的价格锚定效应
在保妥适、衡力、吉适、乐提葆四强争霸的肉毒毒素市场中,乐提葆稳居行业第三把交椅。上半年销售规模保持稳健增长,且价格体系维持稳定。通过"乐提葆+"联合治疗方案,肉毒毒素业务持续为童颜针等高端产品输送精准客源,发挥了"稳定器"与"导流器"的双重作用。
3.光电设备的错位竞争
黑曜双波选择避开传统光电项目的同质化竞争,切入"基底抗衰"细分赛道。截至2026年6月末,合作机构已近400家,并连续五个月占据小红书黄金微针品牌搜索热度首位,形成了差异化的品牌认知。
4.研发管线的长期储备
依托AI研发平台及五大自研技术平台,渼颜空间目前拥有超40款在研管线,其中20余个品种已进入临床阶段。全球首创的PHA再生材料项目独享赛道先机,为后续增长提供了技术储备。
(三)渠道网络:广度覆盖与深度绑定并行
渼颜空间采用"直营+代理"双轨并进的渠道策略,并通过"星火计划"向下沉市场延伸。截至2026年6月末,全国合作医美机构突破9000家,覆盖34个省级行政区、370余座城市。其中,行业TOP500头部机构实现全覆盖,深度战略合作签约机构达350余家。
这一渠道网络的规模效应体现在:新产品从获批到全国铺货的通道已经打通,形成了竞争对手短期内难以复制的渠道壁垒。
(四)专业赋能:学术建设与品牌势能的积累
渼颜空间的运营并非单纯的渠道分销模式,而是围绕专业能力建设展开:
线上端:汉颜学苑持续输出原创临床内容,沉淀精准医师私域流量,专业临床内容成为医师群体认知品牌的核心触点。
线下端:联动国内顶尖三甲医院开展前瞻性临床科研,围绕再生填充、肉毒毒素应用、水光联合抗衰等方向产出高质量学术论文与临床应用共识,持续积累安全性与有效性的循证医学证据。
营销端:推行"中央引爆、区域渗透"的一体化全域营销策略。618期间美团专项营销活动实现GMV2200万元(GMV:平台销售总金额);线下深度参与行业头部峰会,对优质潜力机构实施"一院一策"定制运营方案,以标杆效应带动区域整体销量。
(五)资本结构优化与财务安全垫
报告期内,四环医药将渼颜空间持股比例从77%提升至90%,医美板块对母公司的利润贡献度进一步增厚。截至2026年6月末,公司持有现金及等价物、理财产品、定期存款合计约40.18亿元,充裕的流动性为后续管线研发与渠道扩张提供了坚实的财务支撑。
四、趋势研判:从牌照红利到平台能力的竞争升维
2026年中报数据释放出一个明确的行业信号:医美上游市场的竞争逻辑正在发生根本性转变。
在过去数年间,三类医疗器械注册证构成了一道显著的准入壁垒,持证公司享有较高的定价权与利润空间。然而,随着玻尿酸供给持续扩容、胶原蛋白领域参与者蜂拥而入,"牌照红利"已逐步消退,同质化竞争将产品价格不断拉低。单纯依赖单一爆款产品的商业模式,在行业波动中暴露出其抗风险能力的不足。
七份中报所呈现的"一升六降"分化格局表明,医美行业的竞争已进入新阶段。未来的核心竞争要素正在从"是否拥有注册证"转向以下三个维度:
1.产品矩阵的宽度:能否提供覆盖多品类、多价格带、多适应症的产品组合,以分散单一产品的周期风险;
2.解决方案的深度:能否从"卖产品"升级为"卖方案",通过产品间的协同效应提升渠道端价值;
3.渠道网络的厚度:能否建立广度与深度兼备的渠道体系,并辅以专业化的学术赋能与运营支持。
四环医药医美板块的逆势增长,本质上体现了"平台化运营能力"对"大单品依赖模式"的竞争优势。对于行业其他参与者而言,能否完成从"产品供应商"向"平台化解决方案服务商"的战略转型,或将直接影响其在下一轮行业周期中的市场位次。
免责声明:本文基于公开披露信息整理分析,不构成任何投资建议或产品推荐。医美治疗需在正规医疗机构由专业医师评估后进行。市场有风险,决策需谨慎。
本文作者可以追加内容哦 !

