今年以来,在AI算力需求、半导体周期回暖与国产替代三重共振下,A股半导体2026年半年报表现亮眼。半年报之后,哪些细分方向更值得关注?小宏带你快速看懂。
先看全行业:半导体到底有多强?
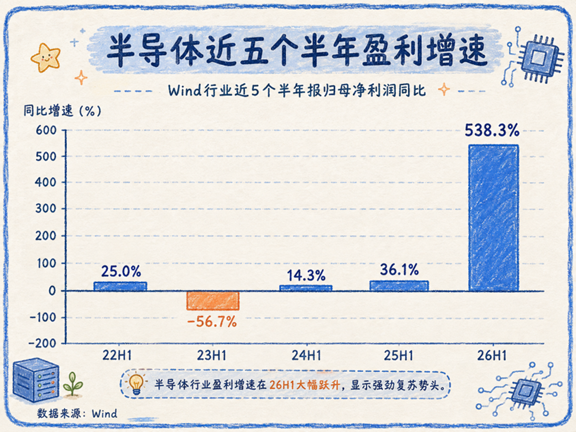
纵向看,盈利加速修复。
半导体盈利已走出周期谷底,连续3个上半年盈利增速改善,2026H1归母净利润同比增长538.3%。
注:数据来自wind《2026年A股半年报大数据全景图》,2026年8月31日;图片由宏利基金制作。以上数据仅作为行业分析,不代表公司当前及后续持仓,不预示未来表现。
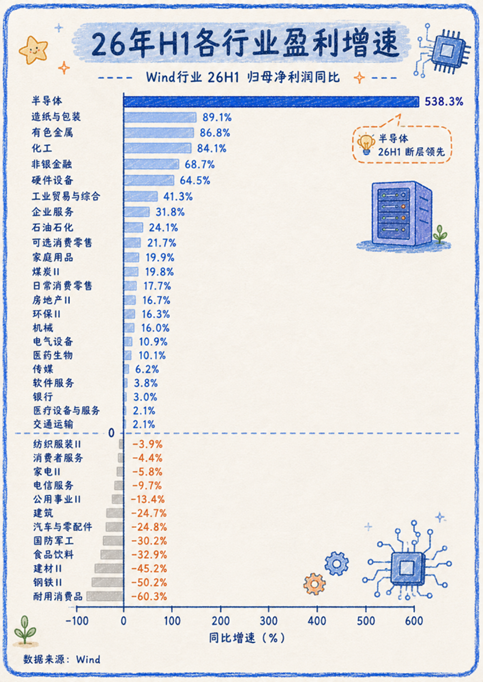
横向看,增速全行业第一。
半导体此轮周期并非普通的“顺周期复苏”,而是本轮A股盈利改善中突出的方向之一。Wind统计的35个二级行业中,半导体盈利增速排名第一。相对于排名第二的造纸与包装行业(增速89.1%),高出了约449%,增速约为其6倍。
注:数据来自wind《2026年A股半年报大数据全景图》,2026年8月31日;图片由宏利基金制作。以上数据仅作为行业分析,不代表公司当前及后续持仓,不预示未来表现。
需要注意的是,538.3%的高增长也受到低基数、存储等高弹性细分利润大增影响,并不意味着所有半导体公司盈利都增长5倍。
接下来,小宏再为大家仔细拆分一下各个细分行业的情况。
存储芯片:利润增速的王者
存储是2026H1半导体中业绩弹性较强的方向之一。多家A股存储公司营收实现翻倍增长,利润增速达到数倍甚至数十倍。其中,刚刚上市的DRAM龙头上半年净利润的同比增长是873.64%,甚至有公司实现了715倍的净利润增速。
相关产品:$宏利先进制造股票C(OTCFUND|014300)$$宏利先进制造股票A(OTCFUND|014299)$
为什么存储的利润弹性这么夸张?
背后核心是供需反转+AI需求爆发。此前存储价格低迷推动行业收缩供给,而AI训练和推理显著增加HBM、DDR及企业级SSD需求,供给由过剩转向偏紧后,价格的上涨直接带来了利润弹性。
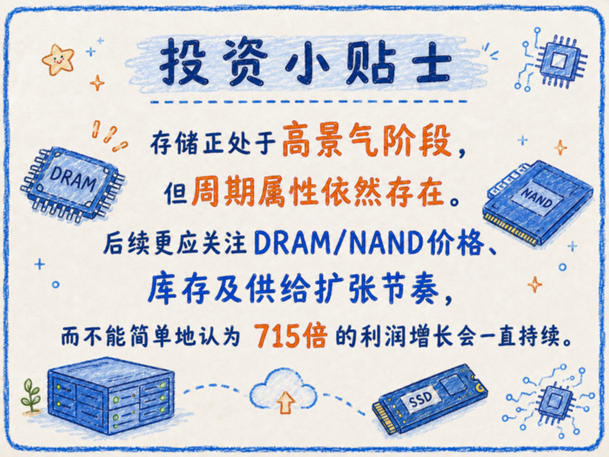
投资小贴士:存储正处于高景气阶段,但周期属性依然存在。后续更应关注DRAM/NAND价格、库存及供给扩张节奏,而不能简单的认为715倍的利润增长会一直持续。
注:图片由宏利基金制作。
#液冷散热成AI基建标配,哪些股受益?##宇树科技股价腰斩!钱都被谁赚走了?##三星电机签AI服务器MLCC史上最大长约#
注:以上公司、行业的盈利数据均来自wind,由宏利基金整理。数据仅作为行业分析,不代表公司当前及后续持仓,不预示未来表现。以上观点仅供参考,不构成投资意见或建议。本资料中全部内容均为截止发布日的信息,如有变更,请以最新信息为准。本基金为主动管理混合型基金,并非指数基金,不跟踪、不复制任何指数走势。基金经理将根据市场情况主动调整持仓结构,基金收益表现与半导体指数可能持续存在显著差异,不存在跟随指数涨跌的投资特征。
风险提示:宏利先进制造混合(代码:021510、021511)的风险等级为R4-中高风险。此评级为管理人评级,具体销售以各代销机构评级为准。本材料由宏利基金管理有限公司提供,以上观点、数据、及其他信息仅作参考,不作为基金销售的法律文件,不构成任何意见,亦不构成任何产品交易的推荐。投资者应根据自身风险承受能力自主判断进行投资,若造成损失,宏利基金管理有限公司不承担任何责任。我国基金运作时间较短,不能反映股市发展的所有阶段。基金管理人不保证基金一定盈利,也不保证最低收益。基金历史业绩不代表未来收益,基金排名机构的排名数据并不构成基金业绩表现的保证。请投资者仔细阅读各基金《基金合同》、《招募说明书》及相关公告。基金投资人在投资前请确认已知晓并理解该基金产品特性与相关风险,具有相应的风险承受能力,谨慎投资。市场有风险,投资须谨慎。
本文作者可以追加内容哦 !

