(重要声明:本文基于公开工商、裁判文书、交易所公告资料整理)
2024 年 7 月,处在面值退市悬崖边上的海印股份(000861),突然抛出拟收购江苏巨电新能源股份有限公司 51% 股权(或增资取得 51% 股权)的重大事项公告,随即申请股票停牌。短暂十余个交易日后,公司又匆匆宣告终止本次收购。这场来去匆匆的资本大戏,并非一次普通的并购失败,而是一次在公开工商信息完全可查的前提下,无视法规、隐瞒关键瑕疵、滥用停牌机制,利用重组概念搅动市场,最终加剧 8 万余户中小投资者巨额损失的事件中国经济网。
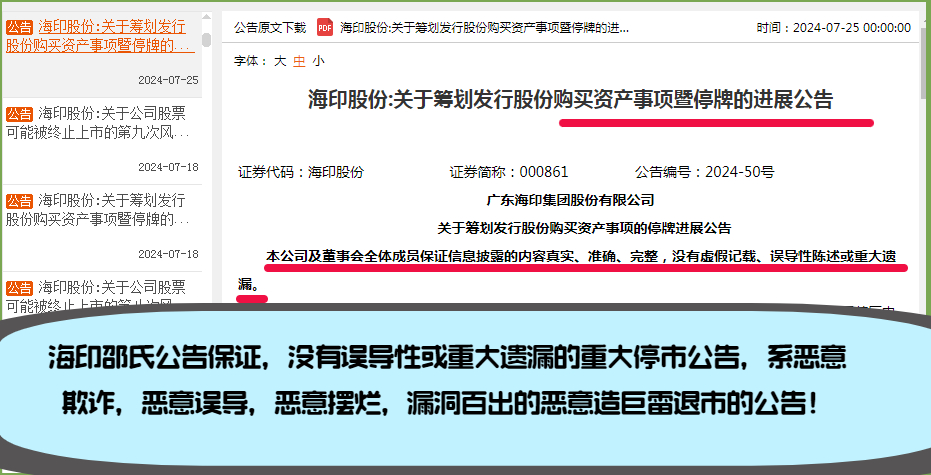
从公开工商档案、公司法、证监会重组规则可以清晰看到:本次所谓收购,在停牌之前,多项致命法律与事实障碍已是公开信息,无需进场尽职调查即可查询核实。上市公司却依然对外声称 “经核查,标的公司符合发行股份购买资产的相关规定”,这一表述,严重背离客观事实,误导全体市场投资者上海证券报。
一、交易本身达不到重大资产重组法定标准,却强行套用重组程序申请停牌
根据《上市公司重大资产重组管理办法》第十二条,构成重大资产重组,需要满足资产总额、营业收入、净资产三者任一指标占上市公司最近一年经审计报表 50% 以上的硬性门槛中国证券监...。
江苏巨电作为收购标的,其总资产、营业收入、净资产全部远低于海印股份对应指标的 50%。从财务体量看,该笔交易本不属于法定意义上的重大资产重组。
但海印股份直接以 “筹划发行股份购买重大资产” 为由,向交易所申请股票停牌。证监会《关于完善上市公司股票停复牌制度的指导意见》明确确立以不停牌为原则、停牌为例外的监管导向,禁止上市公司随意启动重组停牌程序中国政府网。
当交易本身并未达到重大资产重组的法定量化标准,却强行披上 “重大资产重组” 外衣启动停牌,实质是滥用停牌工具:
1. 停牌剥夺了中小投资者自由交易、风险出逃的权利。彼时海印股份已经长期徘徊在 1 元面值退市生死线,投资者本可以根据公开信息自由买卖、自行判断风险;停牌锁死交易,把全体股民置于信息黑箱之中。
2. 在退市风险高度敏感的时间窗口抛出新能源收购的题材,制造 “上市公司将通过新能源并购保壳脱困” 的强烈市场预期,利用重组概念制造利好幻想。
3. 停牌期间没有向市场充分披露标的已经公开的重大风险;等到复牌即宣告收购终止,利好幻想瞬间破灭,直接迎来连续跌停,加速面值退市结果落地,广大中小投资者失去交易窗口,损失被进一步放大。
二、标的主体存在法定融资障碍,增资入股的基础前提自始不成立
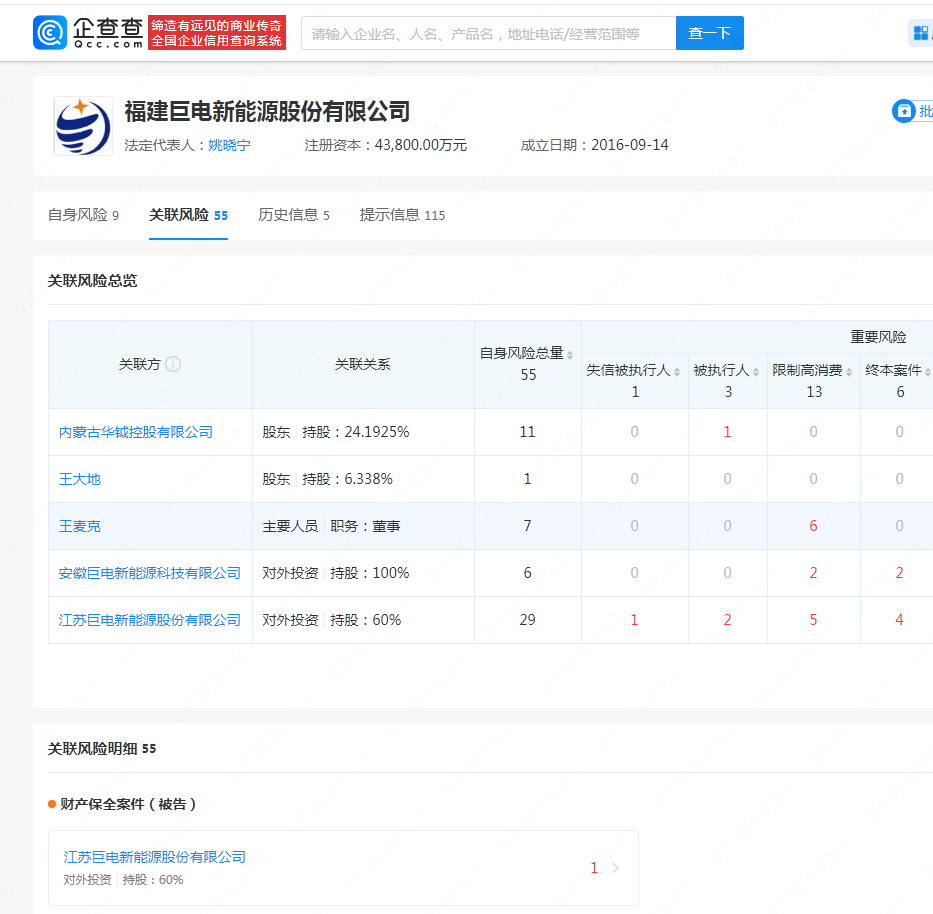
江苏巨电的控股股东为福建巨电新能源股份有限公司,该公司作为江苏巨电的发起人股东,认缴出资 12000 万元,实缴仅 9500 万元,尚有 2500 万元出资没有缴足。
依据 2023 修订的《中华人民共和国公司法》第九十六条明确规定:股份有限公司的注册资本为在公司登记机关登记的已发行股份的股本总额。在发起人认购的股份缴足前,不得向他人募集股份。
海印股份拟采用增资入股方式取得江苏巨电 51% 股权,本质属于向标的公司进行外部增资、属于向他人募集股份的行为。在发起人福建巨电 2500 万出资尚未缴足的法定前提下,江苏巨电依法不具备接受外部增资募集股份的法律条件。
该信息来自企查查、国家企业信用信息公示系统对外公示的登记档案,属于停牌前即可公开检索获取的信息,不需要进场尽职调查就能够核实确认。上市公司对外公告却作出 “标的公司符合发行股份购买资产的相关规定” 的结论,刻意回避发起人出资未缴足这一根本性法律障碍,构成重大信息遗漏与误导性陈述。
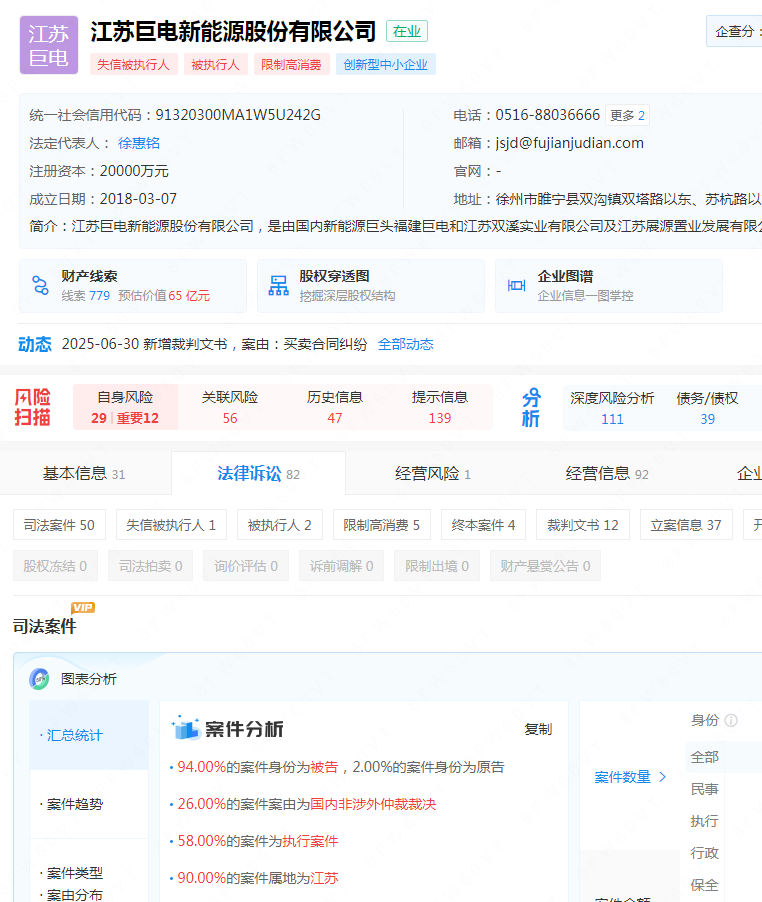
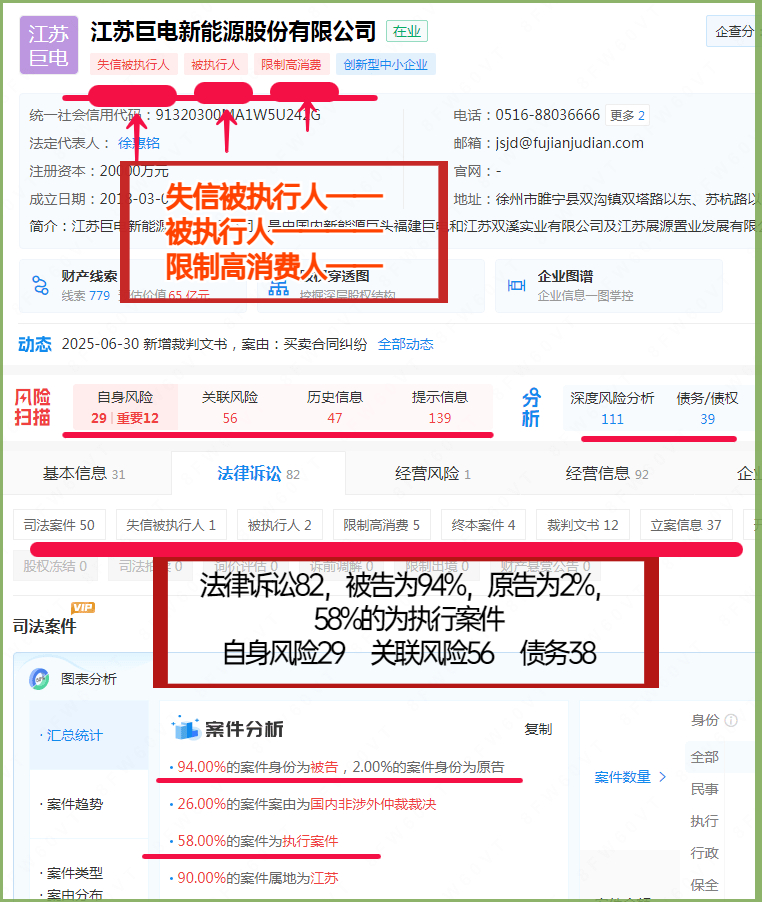
除出资重大瑕疵之外,停牌前公开资料还显示江苏巨电多重致命风险:土地厂房被法院查封、大量生产设备被多案财产保全;公司、实际控制人多次列入失信被执行人、限制高消费名单;数十起诉讼、执行案件缠身,大量案件已经进入无财产可供执行的终本状态;多项所谓专利尚处于申请阶段,没有获得授权,公司连年大额亏损,并无成熟市场化产品落地。全部都是公开可查的工商、司法公示信息。
一家土地厂房查封、设备保全、诉讼缠身、发起人出资尚未缴足的企业,根本不具备开展大额股份增资并购的基础条件。这些风险本应在第一时间向全体投资者充分揭示,却被选择性忽略。
三、事件发生的特殊时间窗口:上市公司正处于面值退市的生死关头
本次筹划收购,发生在海印股份股价持续跌破 1 元,距离触发面值退市越来越近的特殊节点。此时市场上 8 万余户中小投资者,对 “保壳” 存在强烈心理期待。
上市公司选择在这个时间点抛出新能源收购题材,客观上给市场传递出 “上市公司找到重大转型项目,有望扭转退市命运” 的强烈信号。但从标的公开风险看,这笔收购从根基上就充满难以逾越的法律、财务、资产障碍。
后续事态发展完全印证风险:停牌十多天后,公司直接宣布终止收购,股票复牌即遭遇一字跌停。收购闹剧落幕之后,上市公司最终走向面值退市,数以万计普通投资者的财产权益遭受重创。
1.四、事件折上市公司信息披露的严重问题,也是股民维权的关键事实点
信息披露制度是 A 股市场的基石。上市公司及董监高负有义务,对公开渠道即可查询到的标的重大法律瑕疵、资产查封、出资不到位、大量被执行案件等信息,必须如实、完整向市场披露,不得隐瞒、不得作出与客观公示资料相悖的核查结论。
本案中,多项足以否定交易可行性的关键事实,并非需要深入内部尽调才能挖掘的隐秘材料,而是国家企业信用信息公示系统、裁判文书、企查查对外公开的公共信息。即便不进场开展尽职调查,仅做公开网络检索就能够识别全部核心风险。
上市公司仍然对外宣称标的符合发行股份购买资产条件,启动重组停牌,制造虚假利好预期,随后草草终止交易,最终助推退市悲剧发生。这一系列行为,是否构成虚假记载、误导性陈述、重大遗漏,是监管核查与民事诉讼应当重点审视的核心事实。
2.结语
资本市场并购重组本应是上市公司提质增效的工具,而不是在退市危机之际拿来制造题材、搅动市场情绪的道具。海印股份收购江苏巨电这起事件,暴露出:在停牌前大量致命风险已经公开摆在互联网上的情况下,上市公司依然强行启动重组程序,利用停牌剥夺投资者交易权利,释放误导市场的信息。
8 万多户普通中小投资者,是这出闹剧最直接的承受者。投资者的合法权益应当被尊重。无论是监管层面进一步核查信息披露合规性,还是中小投资者通过集体诉讼等司法途径主张权利,都应当将 “交易不满足重组法定标准、滥用停牌、发起人出资未缴足的法定障碍、公开司法风险被选择性隐瞒” 这一系列客观事实作为重要依据。
本文系海印股民集体诉讼还原事件真相,为守护资本市场中小投资者的底线公平而坚定正义的法律追索。
本文作者可以追加内容哦 !

