邮储银行《个人额度贷款合同》争议
一、《个人额度贷款合同》第8.1条格式条款违反《民法典》第496条、第498条
1. 条款内容。《个人额度贷款合同》第8.1条约定“首末两期按日计息,中间期次按期计息”。
2. 条款约定不明。该条款未明确主语,未指明适用的贷款类型及借款人范围,存在多种解释可能。
3. 未尽提示说明义务。该条款系该行单方拟定的格式条款,但该行在缔约时未以显著方式提示、说明,未履行《民法典》第496条规定的提示说明义务。根据该条,提供格式条款一方未履行提示或者说明义务,致使对方没有注意或者理解与其有重大利害关系的条款的,对方可以主张该条款不成为合同的内容。
4. 依不利解释规则应作不利于提供方的解释。根据《民法典》第498条,对格式条款的理解发生争议的,应当按照通常理解予以解释;对格式条款有两种以上解释的,应当作出不利于提供格式条款一方的解释。
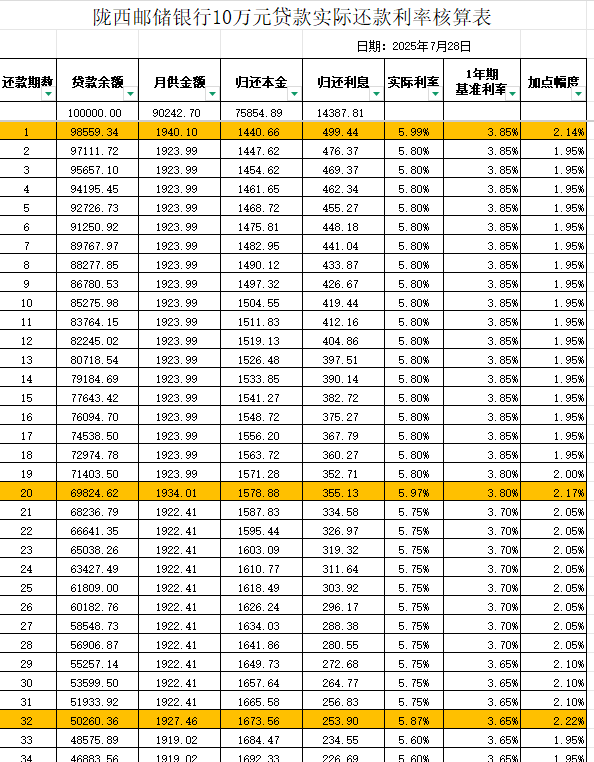
5. 实际后果。该条款导致部分采用等额本息还款方式的个人贷款客户在贷款首期多支付1天利息,同时也导致这部分客户首期实际利率超出合同和借据约定,造成合同内容自相矛盾。
二、《个人额度贷款合同》第8.2条违反《民法典》第496条、第498条
1. 条款内容。《个人额度贷款合同》第8.2条约定“遇利率调整,当年最后一期按日分段计息”。
2. 实际执行情况。等额本息还款方式的贷款在利率调整(含下调)情形下,该行在当年最后一期实际收取31天利息,导致在借款利率下调的情形下,出现利息不降反升的不合理结果。
3. 法律评价。该条款未经依法提示说明,且实际执行利率严重超出合同约定,依照《民法典》第496条该条款不应成为合同内容;依照《民法典》第498条,客户也可以拒绝支付超出主合同和借据约定的利率。实际多收部分缺乏合同依据,应依法退还并赔偿。
三、合同利率约定混乱,主合同、借据约定的利率标准高于附件一约定利率
1. 事实。该行主合同约定利率为基准利率+1.55+0.4,附件一约定利率为基准利率+1.55或银行实际执行利率+1.55,两者相差0.4%,但对应勾选方框未作勾选,导致利率约定出现歧义性。
2. 法律评价。根据《民法典》第498条,对格式条款的理解发生争议的,应当按照通常理解予以解释;对格式条款有两种以上解释的,应当作出不利于提供格式条款一方的解释。
四、影响规模测算
1. 测算依据。依据该行2025年年度报告,截至2025年末该行客户贷款总额为9.65万亿元,全年实现营业收入3557.28亿元。
2. 测算口径。按照上述第8.2条,涉及贷款每年多收1/360的利息;按2025年度营业收入口径估算,每年违规多收利息达数亿元。主合同与附件利率矛盾也可能影响总利息收入的0.4%。
本文作者可以追加内容哦 !

