#【有奖】政策与资本加码,“知识图谱 + 大模型” 能否成为产业AI落地标配?#
不是追热点,是啃硬骨头。
这两天工信部那纸通知把我钉在屏幕前:到2026年底,全国AI应用服务商资源池突破2000家,探索首购首用、风险补偿,加大大模型、智能体、Token采购力度。 翻译成人话——政策不只想让模型「会聊」,想让模型「敢进车间、敢进柜台、敢进应急指挥室」。
资本那边更直白:英伟达传要买Hugging Face,Stripe已收OpenRouter,大家抢的不是模型本身,是模型与场景之间的管道、缰绳、阀门。这时候再看海致科技,我会说:它不一定最性感,但很「仓鼠」——把粮藏在底座里,不张扬,却扛饿。
一、下半场的基础设施,不是「更大的模型」,是「可追责的系统」
通用大模型的上半场拼参数、拼上下文、拼Benchmark。下半场进产业,规则变了:
- 金融要可审计,不能「好像对」;
- 安全与保障要可溯源,不能「可能是」;
- 能源矿山要可复盘,一次误判就是人命与停产;
- 政务要可解释,决定不是黑箱投出来的。
所以我心里的产业AI基础设施是五层:
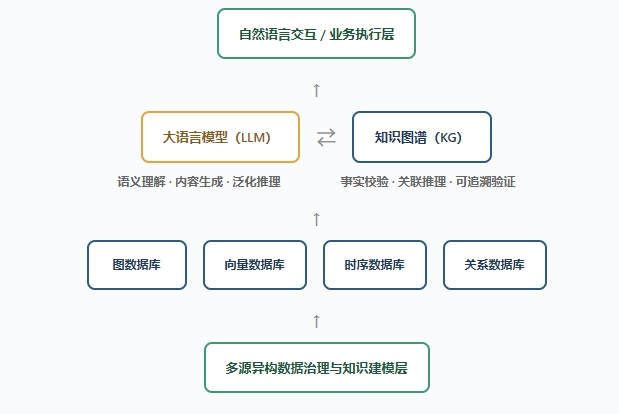
数据治理层 → 知识本体层 → 图谱推理层 → 智能体执行层 → 审计与治理层。
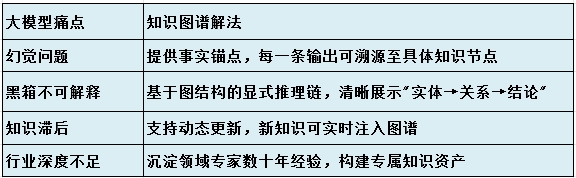
少了任何一层,都是Demo漂亮、上线翻车。大模型负责「理解与生成」,知识图谱负责「事实与关系」,Harness(驾驭工程)负责把两者捆紧:先核对、再推理、后出票,每一步留痕。
这也是我不太信「纯向量RAG包打天下」的原因。向量找相似,图谱讲因果;向量快,图谱稳。复杂行业里,稳比快贵。
二、「知识图谱+大模型」会是标配吗?我的判断:分场景
不端水:
- 通用闲聊、文案、客服初筛:不一定需要重图谱,RAG够用;
- 金融风控、反欺诈、政务治理、能源安全、智能制造:图谱+大模型会逼近标配。不是因为潮,是因为「错不起」。
- 未来形态不是「图谱代替模型」,也不是「模型挂在图谱上」,而是图模融合:图谱做实体—关系—规则约束,模型做归纳与表达,智能体做任务编排与执行。
海致把它叫「AI除幻」,我更愿意叫它给大模型配缰绳。越聪明的马,越要缰绳;越关键的业务,越不能裸跑。
三、为什么我看好海致科技:它不是最响的那只,却最像「底座鼠」
1)先发不是口号,是十年冷板凳
2013年成立,2017年做DMC和Atlas知识图谱,2021年推AtlasGraph图数据库。 注意:它在大模型爆火前就在干图谱,不是2023年临时转行贴标签。这种「前大模型时代」的积累,会形成客户数据、行业本体、交付经验的复合护城河——后来者抄产品易,抄时间难。
2)产品双引擎:图谱稳,智能体快
公开口径里,2022–2024营收3.13/3.76/5.03亿元,CAGR 26.8%。 2026上半年更猛:营收2.96亿元,同比+70.4%,毛利率44.7%;Atlas智能体收入1.15亿元,同比+135.6%,占比升到38.8%,毛利破50%。
我喜欢这个结构:不是靠老业务躺平,也不是靠新业务烧噱头,而是图谱基本盘养信任,智能体新曲线养弹性。
3)存量客户转化,是最被低估的指标
报道里说,69%的智能体付费客户来自已部署图谱的存量客户。 这比「新增多少客户」更值钱——说明它不是卖完就走的项目制外包,而是在同一客户身上把「数据→图谱→智能体」一层层加厚。客单价图谱约310万、智能体约400万,不是小单试水,是核心业务进场。
4)不绑死一个大模型,反而更像「中间层赢家」
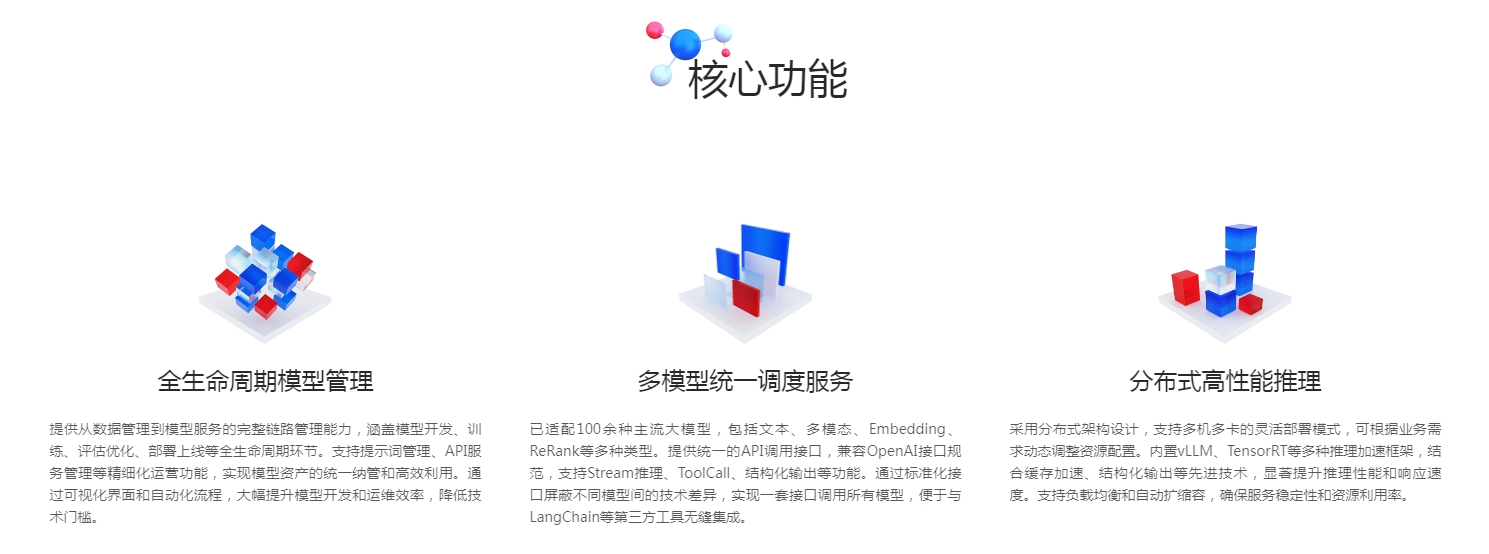
Atlas智能体兼容100+大模型,按客户成本、性能、信创要求挑模型。 这很关键:未来模型会降价、会换代,若公司绑定某一个模型,会被模型周期拖走;不绑定模型、绑定客户业务流程,才吃得到「管道型中间层」的红利。
5)信创与国标位置,是隐形资产
与海光等国产算力联合认证,参与图计算/图神经网络相关国标起草。 在金融、政务、能源这类场景,「自主可控」不是PPT词,是采购门槛。
6)生态拼图在凑齐
海光(算力)×智谱(模型)×宁波银行/京东科技(场景与渠道)这类合作,说明它不走纯自营交付,而在搭联盟。 产业AI最怕项目制人力扩张——人停项目停;生态化才能把边际成本压下去。
四、财报里我最借鉴的几笔「仓鼠笔记」
毛利比营收更先说话
智能体高毛利、占比提升,说明产品标准化在跑,不只是定制人力。仓鼠信毛利结构,不信单纯收入增速。
现金储备约9.7–10亿元,是过冬毛绒
AI公司最怕两件事:模型迭代烧钱、项目回款慢。有现金才有底气不追烂单。
仍亏损,不装作看不见
早期净亏存在,亏损来自前置研发与商业化投入。 我看公司不看「现在赚不赚」,看「亏损是不是换来了可复用资产」:图谱、客户、本体库、案例。若是纯销售驱动,亏得慌;若是底座驱动,亏得值。
研发费率下降要警惕也要分辨
研发费用从0.87亿降到0.61亿、费率从37.8%降到12.1%,表面不像激进研发型公司。 可如果钱从「泛研究」转到「图谱—智能体工程化、交付效率、生态集成」,反而成熟。ToB不是论文赛,是现场赛。
应收账款和项目制是雷
政企、金融大单回款周期长,收入确认不等于现金到手。 后续我盯三个数:经营现金流、应收账款周转、老客户复购率。比盯市值重要。
五、经营理念上,它最戳我的一句潜台词
「不生产大模型,只把大模型用于生产。」
这很仓鼠:不追天上最亮的星,只把星星的光存进粮仓。它把自我定位放在产业级AI Harness——不是替模型站台,是替客户兜底。任旭阳带队、郑纬民院士任首席科学家,这种组合不是流量组合,是「产业信任」组合。
六、风险我不藏:看好≠无脑冲
- 估值若被「中国版Palantir」情绪推太高,短期回撤会狠;
- 项目制定制仍重,规模化的敌人是人力;
- 智能体赛道会涌进大厂与云厂商,中间层可能被上下挤压;
- 亏损未稳、回款未优前,财报要逐季验证;
- 政策采购利好的是「服务商生态」,不是每家公司都吃满。
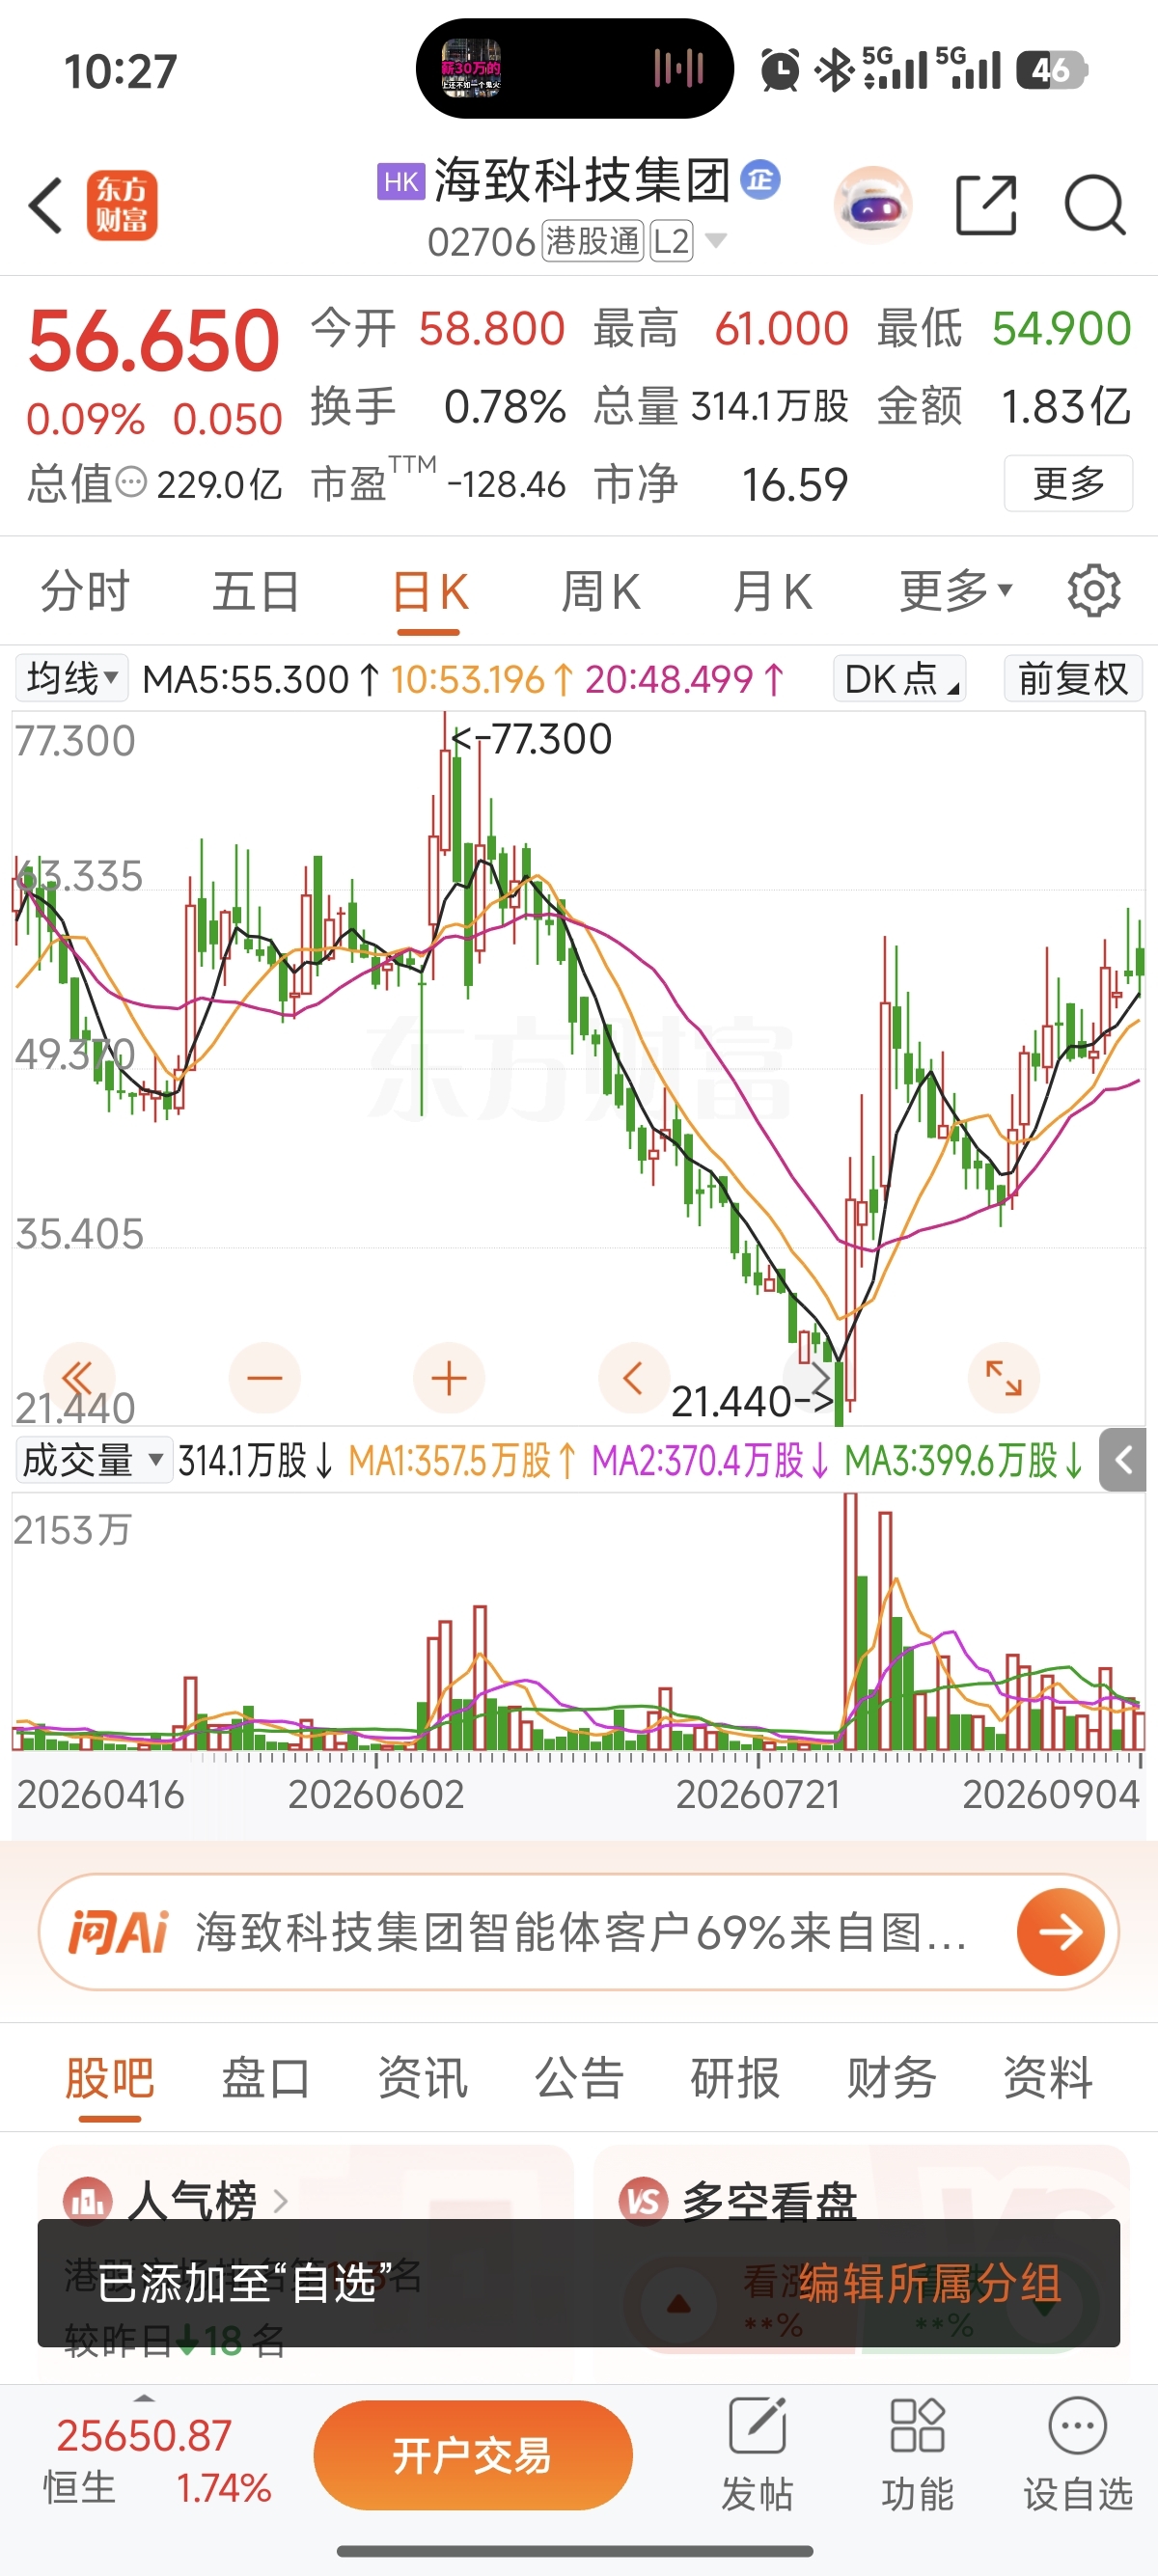
所以我的态度是: 长期跟踪,不追首日狂飙;看半年报节奏,不猜明天涨停。
七、结尾:产业AI的下半场,谁陪企业熬到「错不起」?
通用智能像烟花,行业智能像暖气。
海致吸引我的地方,不是「AI除幻第一股」这个title,而是它把最不性感的事做了十年:把事实理顺、把关系连起、把推理留痕、把模型关进可审计的栏里。政策在推首购首用和风险补偿,资本在抢管道中间层,而客户只在乎一件事——你这套东西,出了事能不能解释给我听。
能解释,才敢采购;能溯源,才敢放大。
仓鼠式结论:不追最吵的模型股,蹲最稳的底座鼠。粮要藏在地基里,不在风口上。
#震荡观市手记#
本文作者可以追加内容哦 !

