今日周一盘前A股又迎来重磅产业利好政策,妥妥的超级增量题材,覆盖消费、国货、出海、免税、一带一路多个热门赛道,潜力十足!
工信部等六部门联合印发《关于推动历史经典产业高质量发展的意见》,从顶层设计层面,专门扶持丝绸、中药、茶叶这类承载中国传统文化的经典国货产业。本次政策绝非短期口头利好,而是给出了明确落地渠道、出海路径、产业目标,官方规划到2028年培育50家百亿级龙头、100个国家级消费名品,打造千亿级特色产业集群,长期成长空间彻底打开。
很多散户看不懂这份政策的含金量,今天用大白话彻底讲透:国家不再只靠传统基建、科技拉动经济,而是全力推动国货经典产业出海,把我们的丝绸、中药、茶叶推向全球市场,靠文化+消费双赋能打造全新经济增长点。
政策核心干货直接提炼清楚:
1、打通线下高端销售渠道:明确支持茶叶、中药、丝绸等国货精品,依法依规入驻口岸出境免税店、离境退税商店、市内免税店、国内高端商超,彻底解决传统国货高端销售、出境消费的渠道短板;
2、搭建国家级出海平台:依托一带一路、RCEP、上合组织三大多边合作机制,叠加自贸试验区、海南自贸港开放优势,助力国货企业拓展海外市场、对接国际标准;
3、品牌全球化升级:实施“经典品牌全球首发”计划,依托进博会、服贸会、消博会等顶级展会造势,支持企业在海外设立品牌体验中心,从“卖产品”升级为“做品牌、拓市场”;
4、金融配套精准赋能:鼓励金融机构推出适配经典产业的专项金融服务,支持商标、专利、版权等无形资产质押融资,解决传统文创、老字号企业融资难的痛点。
很多股友最关心:这波政策落地,A股哪些板块、哪些个股能真正吃肉?哪些只是蹭热度?
郑重提醒:本文仅为政策逻辑与市场机会分享,不构成任何个股买卖建议!题材炒作风险极高,切忌无脑追高、满仓博弈,理性参与为主。
一、丝绸板块:小众赛道迎来出海新机遇,小票弹性拉满
丝绸是本次政策重点点名的经典产业,也是极具中国特色的国粹品类。过去多年,丝绸产业大多局限于国内小众市场、低端加工代工,附加值低、外销渠道零散,行业整体市值偏小、关注度不高。
本次政策直接打通免税+出境退税+海外商超三大高端渠道,相当于给丝绸企业开辟了全新的增量市场。出境游客、海外消费者成为新增客群,彻底摆脱低价内卷的国内竞争格局,高端化、品牌化、国际化发展路径彻底清晰。同时叠加文旅融合、国潮消费风口,丝绸文创、高端家纺、非遗衍生品的溢价空间大幅提升。
核心受益个股梳理:
万事利(301066):绝对的丝绸文创龙头,也是A股最正宗的丝绸标的。公司主打高端丝巾、丝绸家纺、文创衍生品,深耕国潮设计多年,品牌辨识度极高。目前已布局亚马逊等跨境电商平台,具备成熟的海外销售基础,完美契合本次“国货出海、全球首发、海外体验中心建设”的政策导向,是板块最核心的受益标的。
$嘉欣丝绸(SZ002404)$:全产业链丝绸企业,覆盖面料研发、生产加工、品牌零售全环节,海外老客户资源储备充足,外销业务占比持续稳定。公司具备规模化生产优势,能够快速承接海外订单、适配免税渠道铺货需求,业绩落地确定性较强。
客观理性分析:A股纯正丝绸上市公司数量极少,赛道小众、个股盘子偏小,极易被游资抱团炒作,短期题材弹性会非常可观。但大家一定要清醒,政策是中长期产业红利,渠道对接、海外认证、市场拓展都需要时间,业绩不会立刻爆发,切勿看到消息就无脑打板追高,避免高位被套。
二、中药板块:政策最大赢家!内销稳增长+出海拓增量,双重红利
如果说丝绸是弹性题材,那中药绝对是本次政策的核心主线、核心赢家。
一方面,国内持续推进中医药传承创新、康养融合发展,鼓励中药产品进驻康养基地、文旅场所,国内消费刚需稳固;另一方面,本次六部门政策重磅发力,全力推动精品中药出海,通过免税店、出境退税、海外品牌中心,向全球输出中医药产品和文化,彻底打破此前中药出海渠道受限、认可度低的困境。
中药板块从此告别单一国内市场依赖,正式开启国内刚需打底+海外增量扩容的双向增长时代,叠加金融端融资赋能、产业升级支持,中长期基本面逻辑彻底夯实。
核心重点标的,新增华润三九深度解析:
1、华润三九(000999)——被严重低估的中药出海+消费龙头
很多人提到中药出海,只知道片仔癀、同仁堂,却忽略了$华润三九(SZ000999)$这只低位、低估值、基本面扎实的超级潜力标的,也是本轮政策最具预期差的核心标的。
作为央企背景的国民级中药消费龙头,华润三九手握“999”超级金字招牌,品牌家喻户晓、用户心智根深蒂固,旗下感冒灵、胃泰、皮炎平、复方丹参片等多款大单品,都是居家常备的刚需消费品,终端覆盖全国超50万家药店,渠道壁垒碾压多数同业。
从政策适配度来看,华润三九完美契合本次产业升级+国货出海双重逻辑:其一,公司深耕经典中药、健康消费品赛道,产品标准化程度高、合规性强,完全满足海外市场认证、免税渠道入驻的硬性要求,相比小众中药企业,出海落地难度更低、速度更快;其二,依托央企资源,可优先对接一带一路、上合组织、自贸港等出海平台,快速推进海外品牌体验中心建设、全球新品首发,打开全新海外增长曲线。
估值层面更是优势突出,当前公司动态PE仅10倍左右,处于近五年绝对低位,估值泡沫彻底出清,同时保持稳定营收和分红,兼具防御性+成长性+政策催化,在市场风格偏向低估值蓝筹的当下,性价比极高。
2、$片仔癀(SH600436)$:国宝级稀缺中药龙头,自带高端礼品属性,完美适配免税、出境消费场景。海外布局起步早、品牌知名度高,高端定位与本次国货精品出海、高端商超入驻的政策高度契合,是中药出海的标杆标的。
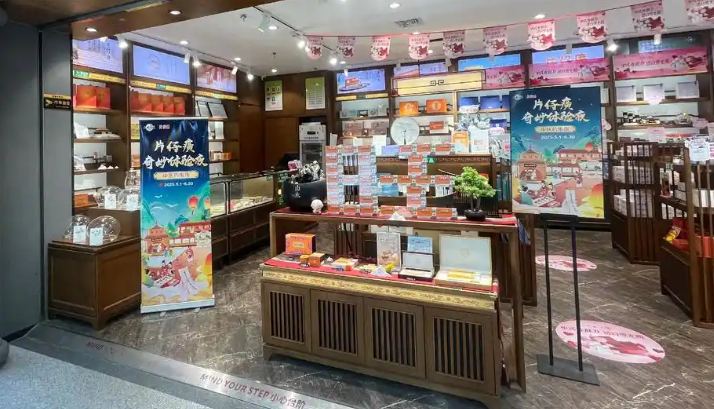
3、同仁堂(600085):百年中华老字号,海外线下门店布局多年,拥有成熟的海外运营经验和客户基础,无需重新搭建渠道,可直接受益于本次政策红利,快速扩大海外市场份额。
4、云南白药(000538):综合性大健康龙头,中药产品线丰富、品类齐全,具备规模化生产和渠道铺货能力,能够快速适配免税、海外商超的批量供货需求,间接受益确定性强。
赛道提醒:中药是中长期主线,本次政策是强力催化,但并非短期暴涨逻辑。行情会以“估值修复+业绩稳步兑现”为主,适合低吸布局,不适合短线追高。
三、茶叶赛道:纯正标的稀缺,重在逻辑套利
本次政策同样重点点名茶叶产业,鼓励高端名茶、精品茶礼入驻免税店、高端商超,依托国家级平台出海推广,打造中国茶IP。同时支持茶产业与文旅、康养结合,开发养生茶饮、沉浸式茶体验项目,拓宽产业边界。
但客观来说,A股纯正上市茶叶标的极少,绝大多数优质茶企尚未登陆资本市场,所以茶叶赛道更多是题材逻辑、预期差行情,没有太多可落地的核心个股。
操作上可以重点关注具备高端茶礼品、茶文创业务、外销基础的上市公司,后续随着渠道逐步打通、行业规范化升级,这类企业有望率先受益,实现估值修复。整体赛道以观察、潜伏为主,不适合重仓博弈。
四、顺带核心受益:免税运营赛道,坐收产业红利
丝绸、中药、茶叶三大国货精品批量入驻免税店、离境退税商店、高端商超,最直接的间接受益者就是免税运营平台企业。
以往免税店大多以海外美妆、奢侈品为主,国货品类占比极低。本次政策推动国货精品大规模入驻,极大丰富了免税店的商品矩阵,吸引更多境内外游客消费,直接增厚免税平台的营收和利润,属于稳稳的躺赢利好。
核心标的:中国中免(601888)
国内绝对免税龙头,垄断全国核心口岸、市内、海南免税核心场景,渠道覆盖最全、资源优势最强。本次国货集体入驻,将直接优化其商品结构、提升消费客流,长期利好业绩修复和估值回升。
五、给散户的4条实操忠告,避免踩坑被套
1、杜绝短线暴富幻想:这是国家级中长期产业政策,核心是推动传统产业升级、国货全球化,不是短期题材炒作。政策落地、渠道对接、海外认证、业绩兑现都需要周期,不要开盘无脑打板、追高接力。
2、严格区分真受益与蹭概念:丝绸小票多数是纯题材炒作,业务沾边但无实质外销、无品牌优势,短期波动极大、套人概率高;优先选择有品牌、有渠道、有外销基础、基本面扎实的龙头标的,比如华润三九、万事利、片仔癀等。
3、理性看待出海难度:国货出海并非一帆风顺,需要适配海外法规、质量认证、市场审美和竞争格局,存在一定不确定性,不要过度透支未来业绩预期。
4、明确操作思路:本次行情适合低吸潜伏、中线持有,把握估值修复和政策落地的双重红利;坚决规避高位纯题材小票、无业绩支撑的蹭热点标的,不做短线博弈。
总结
本次六部门重磅政策,核心逻辑就是传统文化产业化、国货品牌全球化、传统产业高端化。通过免税、一带一路、上合组织等多重平台,把丝绸、中药、茶叶这些中国特色优势产业推向全球,开辟全新的经济增长赛道,政策级别高、落地路径清晰、产业空间巨大。
板块行情不会一蹴而就,但中长期确定性极高。其中中药板块(重点华润三九)基本面最优、政策受益最纯粹、估值性价比最高,是稳健布局首选;丝绸板块小票弹性十足,适合短线轻仓博弈;免税赛道稳稳躺赢,适合底仓配置;茶叶赛道以逻辑套利为主。
接下来市场风格会持续向低估值、有政策、有实体业绩的国货龙头倾斜,题材炒作逐步退潮,价值修复成为主线。
大家觉得这波国货出海行情,哪个板块能走出持续性?华润三九、片仔癀能否开启估值修复行情?欢迎评论区交流探讨!#社区牛人计划#@股吧话题
本文作者可以追加内容哦 !

