市场信息
(一)国内方面
1、中国制造业景气度在8月出现明显改善,但整体经济活动仍维持在荣枯线以下。国家统计局发布数据显示,8月份我国制造业PMI为49.8%,环比上升0.6个百分点;非制造业PMI为49.0%,环比持平;综合PMI产出指数为49.5%,上升0.2个百分点;装备制造业和高技术制造业PMI分别为51.4%和52.9%,继续位于扩张区间。
2、据中国物流与采购联合会,8月份,中国物流业景气指数为50.9%,较上月上升0.5个百分点。物流需求保持扩张,景气指数在扩张区间内继续提升。12个分项指数中,有8项环比回升。其中,业务总量、新订单和从业人员这三项指数,连续多月处于扩张区间。
3、工信部等十部门印发《促进中小企业发展“十五五”规划》提出,到2030年,我国规模以上中小企业人均营业收入累计增长15%左右;防范化解拖欠中小企业账款长效机制基本建立,中小企业多元化融资渠道进一步拓宽。《规划》提出,加强中小企业上市培育力度,建立优质中小企业上市培育库,促进股权融资常态化对接。高质量建设债券市场“科技板”,支持符合条件的中小企业债券融资。大力发展创业投资,设立国家中小企业发展基金二期,带动社会资本投早、投小、投长期、投硬科技。
(二)国际方面
1、美国8月季调后非农就业人口新增16.2万人,创3月以来新高,远超市场预期的5.6万人。6月和7月新增就业人数合计上修5.5万人;8月失业率维持在4.1%的低位。美国总统特朗普称就业数据“非常亮眼”,再次呼吁美联储降低利率,强调高利率使美国处于“不公平的劣势”。
2、OpenAI于9月3日推出GPT-6 Astra,并称其为迄今最智能的人工智能模型。该模型在编程、电脑与浏览器使用任务中表现突出。因模型能力大幅提升,需额外安全层级,目前正对企业版客户逐步开放。OpenAI总裁表示,人们未来或许会回头将“这个时间、这个模型”视为人工通用智能(AGI)到来的节点,并在发布会最后称“欢迎进入AGI时代。”
市场回顾及展望
(一)股市回顾及后市展望
1、股市回顾
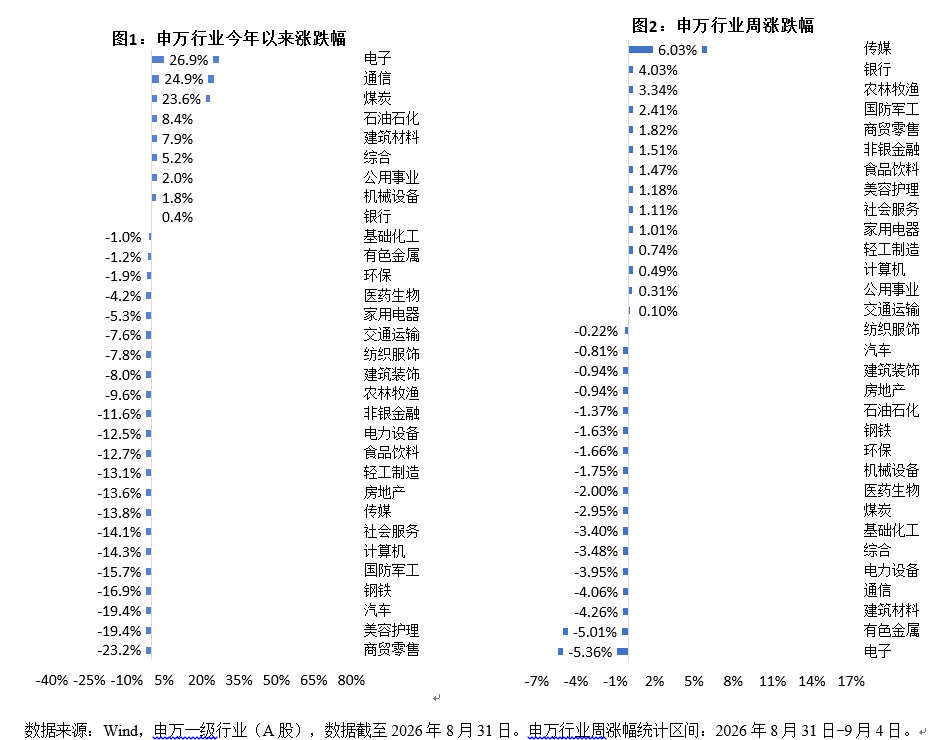
上周A股市场整体调整,上证指数下跌0.56%,深证成指下跌3.13%,创业板指下跌4.03%。行业方面,传媒、银行、农林牧渔表现较优,分别上涨6.03%、4.03%、3.34%,电子、有色金属、建筑材料表现靠后,分别下跌5.36%、5.01%、4.26%。
从具体方向上看,科技板块表现分化,AI算力延续调整趋势,行情向应用端扩散。首部AI上星长剧《后西游记》开播,市场预期AI视频生成商业化加速,带动传媒板块整体上涨。此外,美伊冲突再度升级,推动地面兵装、航海装备等绩优低位方向反弹修复。资源品方面,受美联储主席杰克逊霍尔会议鹰派表态影响,全球流动性紧缩预期再度升温,有色板块整体承压。养殖业受益猪周期反转、供需格局改善预期整体上涨。受市场风险偏好回落影响,大金融等稳定方向表现较优,银行板块受净息差改善、分红率提升等催化涨幅居前。
上周,美国主要股指涨跌互现,美股道指、标普500、纳指涨跌幅分别为-0.27%、0.09%、0.40%;日经225指数下跌2.09%。
2、后市展望
展望后市,考虑到前期融资盘的出清,以及潜在稳市力量的支持,市场大幅下行风险有限,但上行空间的打开仍需增量产业增长预期催化,后续指数预计仍以震荡格局为主。短期杠铃策略预计仍将占优,关注大金融等稳定风格,以及中小成长方向。
(二)债市回顾及后市展望
1、债市回顾
上周债市小幅上涨,超预期的8月PMI未必显著提振市场增长预期,宽裕的流动性环境,以及权益风险偏好下滑支撑债市表现。
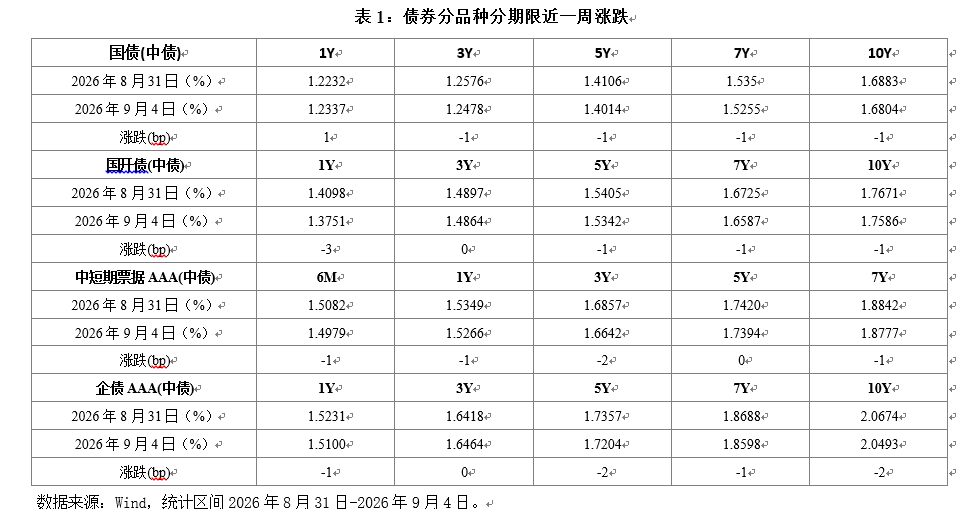
利率债方面,上周利率债市场呈现震荡偏强。1年期国开债到期收益率下行3.34bp,3年期下行0.33bp,5年期下行1.05bp,7年期下行1.61bp,10年期下行1.34bp,30年期国债曲线下行1.45bp。
信用债方面,上周信用债整体上涨,中端表现较弱。利差方面,1年期限走阔2bp以上,7-10年期限利差明显压缩,其余小幅波动不足1bp。
可转债方面,上周转债市场跟随股票下跌。中证转债下跌2.42%,正股等权指数下跌0.44%,万得全A下跌1.79%。转债市场上周日均成交额516亿元,较前一周增加48.4亿元。分结构看,低价转债、大盘转债、AAA评级表现相对强势,分别变动-0.69%、-0.38%、-0.29%。分板块看,上周传媒、银行、综合金融和农林牧渔板块涨幅居前;电子、有色金属、基础化工和建材板块跌幅居前。
2、后市展望
往后看,传统需求偏弱与宽松的流动性环境将为债市提供支撑,但增量政策落地窗口,以及利率回落后的止盈需求可能继续对债市形成扰动,预计利率仍将维持震荡格局。
利率债方面,短期,经济基本面偏弱,叠加流动性呵护与配置盘承接,债市获得支撑。预计9月大概率债市进入震荡,持续关注基金基本面及机构行为。中期,债市在三季度预计中枢难大幅上移,但阶段性可能波动加大。当前地产、消费、传统投资链条修复不足,信用扩张弹性有限,但下半年供给或抬升。关注货币政策情况、基本面及资金情况。
信用债方面,短端关注2年期限信用债套息价值较高,5年期限普通信用债关注有票息价值的个券;5年期限二级性价比仍在,7-10年期限以交易思路为主。
可转债方面,展望后市,正股方面,指数层面,美联储官员释放偏鸽信号,推动加息预期降温,美债收益率全线回落,整体提振了市场风险偏好。政治局会议明确重视经济运行困难并加大周期调节,释放积极信号。整体市场风险相对可控。结构上,维持前期均衡布局推荐策略。价值方向可关注地产产业链和非银板块。AI方向没有新叙事,特朗普政府考虑对进口半导体加征关税影响市场情绪,短期AI方向空间有限。医药板块估值相对低位,创新药出海BD持续爆发,商业化兑现进程加快,医药板块或成为中短期弹性进攻方向。转债估值方面,高价转债近期明显回调,主要原因为部分次新股性转债即将进入强赎重定价周期。
(三)港股市场回顾及后市展望
上周港股呈现先抑后扬格局,恒生指数上涨0.26%,恒生科技指数下跌0.77%,显示指数层面仍是“金融稳、科技弱”的结构性修复而非全面上行。行业层面,金融业领涨,而原材料业、必需性消费、地产建筑业跌幅居前,反映资金更偏好高股息、防御与低估值方向。
从周度节奏看,指数表现并不强,但上周五的集中反弹使得恒指最终翻红。其背后并非基本面单一改善,而是外部利率预期、AI主题催化与结构性资金再配置共同作用的结果:一方面,上周初,市场仍在消化此前偏鹰的美联储表态,成长板块估值承压;另一方面,上周中,随着鸽派信号出现、AI主题再度活跃,风险偏好边际修复,但修复主要集中于部分科网股与金融股权重,因此科技指数周度仍录得负收益。
未来港股的判断核心,在于反弹背后的驱动能否连续兑现。若外部利率预期继续改善、AI 应用催化持续发酵、南向资金重回净流入,则恒指有望在高位区间内维持偏强震荡;若美国通胀数据重新推升加息预期,更可能被验证为短期技术性修复而非新一轮上行起点。具体配置方向上,或重点关注以下方向:
1、较高风险偏好,进攻端:重点关注AI应用、科技硬件、创新药三类方向:其中 AI应用受益于GPT-6催化,科技硬件受益于中期产业趋势,创新药则仍具备中长期基本面支撑。
2、中低风险偏好,防守端:继续重视金融、公用事业、高股息央国企,上周行业排名已验证其在高波动阶段的相对收益能力。
3、谨慎板块:主要包括原材料、地产、高估值成长:前两者分别受全球增长预期与国内基本面修复约束,后者则仍受分母端与交易拥挤度双重影响。
$招商中证白酒指数(LOF)A(OTCFUND|161725)$
$招商国证生物医药指数(LOF)A(OTCFUND|161726)$
$招商中证半导体产业ETF发起式联接A(OTCFUND|020464)$
#8大金融央企获巨额注资,市场影响几何?##OpenAI宣布AGI时代到来,哪些板块获益?##华为韬定律正面拆解3D堆叠散热##美伊互袭油轮,资本市场何去何从?##AI硬件股集体反弹,长期趋势如何判断?#
本文作者可以追加内容哦 !

