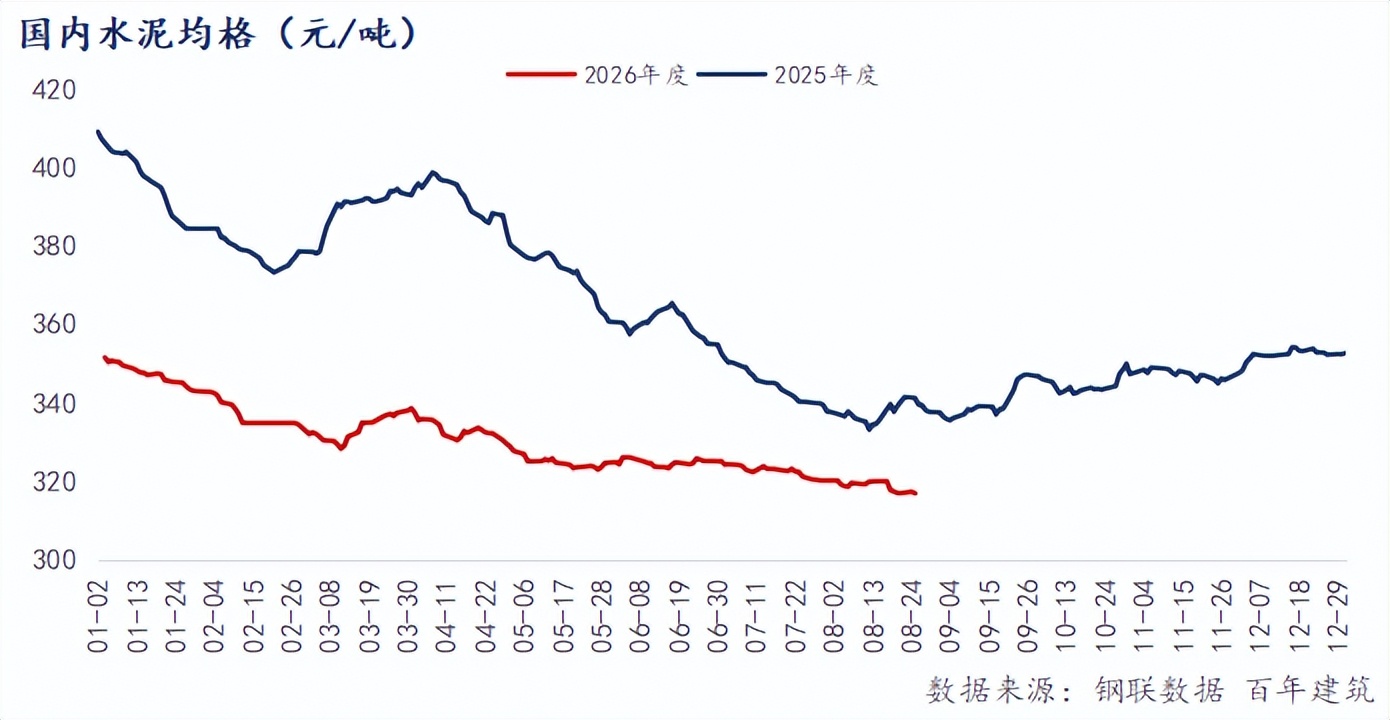
概述:2026年9月初,国内建材市场出现显著分化:螺纹钢价格持续上涨,而水泥价格不涨反跌,二者走势形成鲜明对比。截至9月4日,全国主要城市20mm三级抗震螺纹钢均价为3338元/吨,周环比上涨34元/吨,涨幅1.03%,较8月初已累计上涨超过120元/吨。而水泥方面,截至9月4日全国水泥价格指数报316.27,月环比下跌0.87%,呈现不涨反跌的态势。这一涨一跌折两类建材在供需逻辑上的根本差异。
一、螺纹钢价格上涨驱动因素
1.1 成本端强力推升
本轮螺纹钢价格上涨的核心驱动力来自成本端。据我的钢铁网数据,8月以来焦煤、焦炭价格大幅上涨,焦炭前三轮提涨已全面落地,累计涨幅250至275元/吨,第四轮提涨于9月1日开启,涨幅100至110元/吨。焦煤供应紧张源于国内煤矿安全检查力度持续加码,523家样本矿山开工率维持在68%附近的低位水平,原煤日均产量处于历史同期低位。与此同时,进口蒙煤通关量大幅减少,市场可流通资源明显收紧。
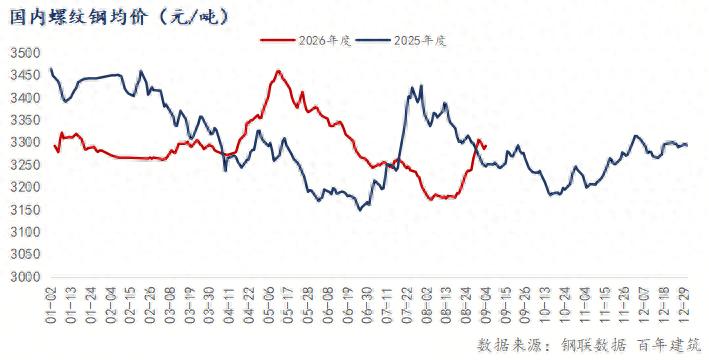
据我的钢铁网数据,截至8月31日,螺纹钢估算成本为2986.15元/吨,较上月同期上涨130.31元/吨,涨幅4.56%。成本快速攀升直接推高了成品材价格中枢。但需注意,成本涨幅显著高于螺纹钢价格涨幅,这意味着钢厂利润空间反而被进一步压缩,超六成钢厂仍处于亏损状态。
1.2 供应端主动收缩
在成本高企、利润持续承压的背景下,钢厂主动减产力度加大。据我的钢铁网统计,8月螺纹钢周产量从月初的189.8万吨持续回落至月末的173.08万吨,月内累计减产16.7万吨,降幅8.8%,产量水平创下近年来同期最低位。截至9月4日,螺纹钢周产量进一步降至169.13万吨,环比减少3.95万吨,连续六周回落,产量处于年内绝对低位。
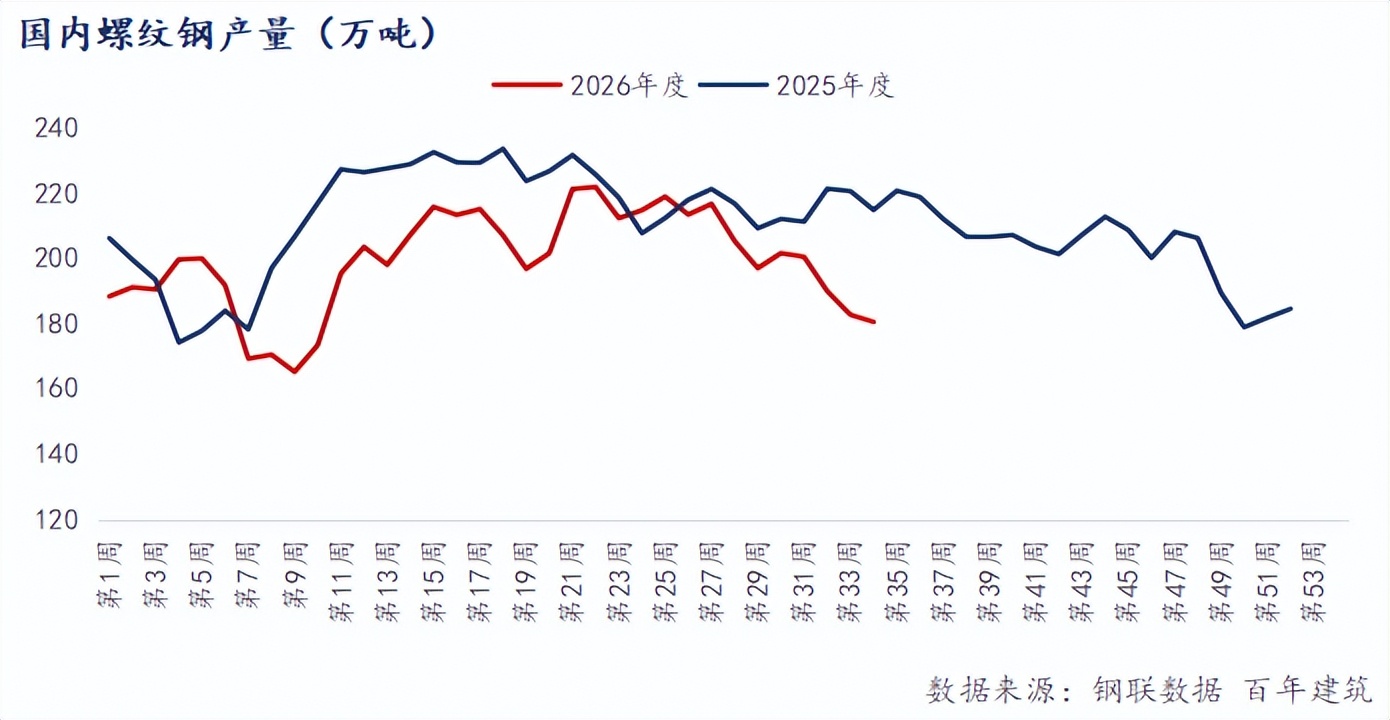
全国247家钢厂高炉开工率降至82.30%,钢厂盈利率仅32.49%,超六成钢厂处于亏损状态。长流程钢厂亏损幅度扩大,高炉螺纹钢现金利润全月处于亏损区间,最大亏损达133元/吨。供应端的主动收缩为价格反弹提供了有力支撑。
1.3 库存持续去化
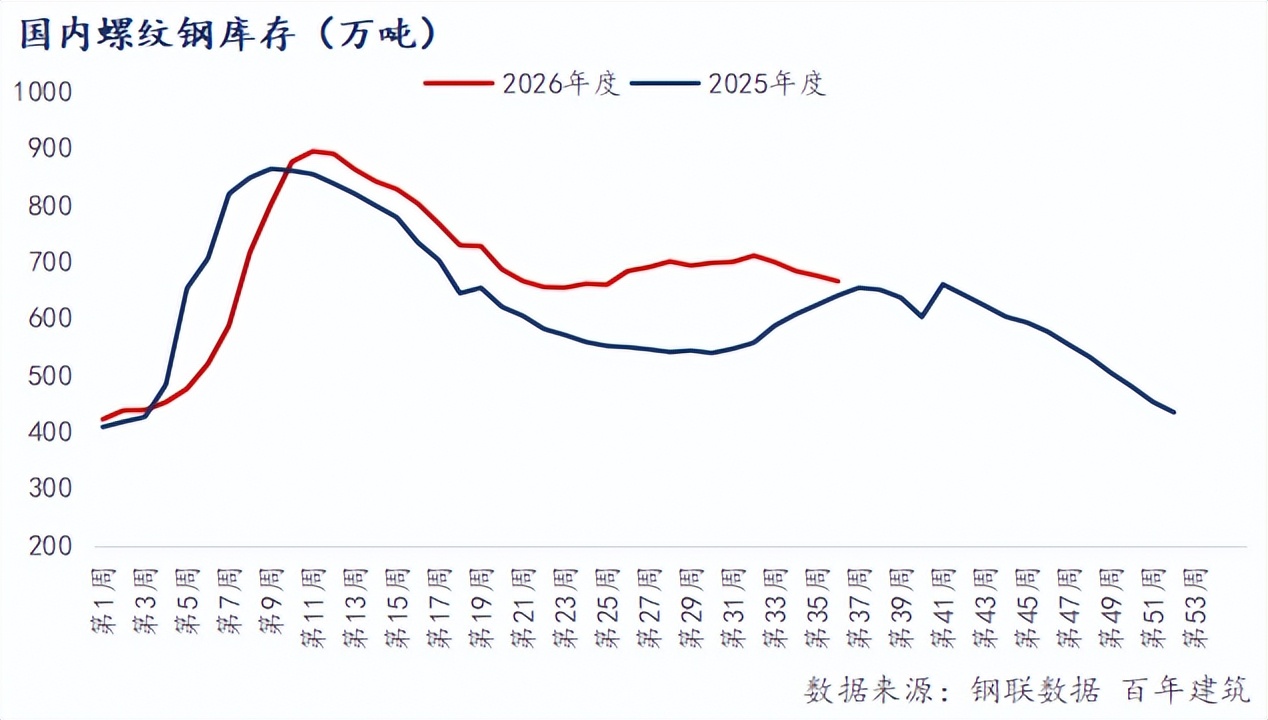
螺纹钢库存延续去化态势。据我的钢铁网数据,截至9月4日,螺纹钢总库存664.96万吨,环比减少9.69万吨,连续第四周下降。其中社会库存505.46万吨,环比减少5.86万吨,由前一周的累库转为去库;钢厂库存159.50万吨,环比减少3.83万吨。社会库存与厂库同步去化,表明供需格局正在边际改善,这为价格上行创造了有利条件。
二、水泥价格下跌的深层原因
2.1 需求端持续疲弱
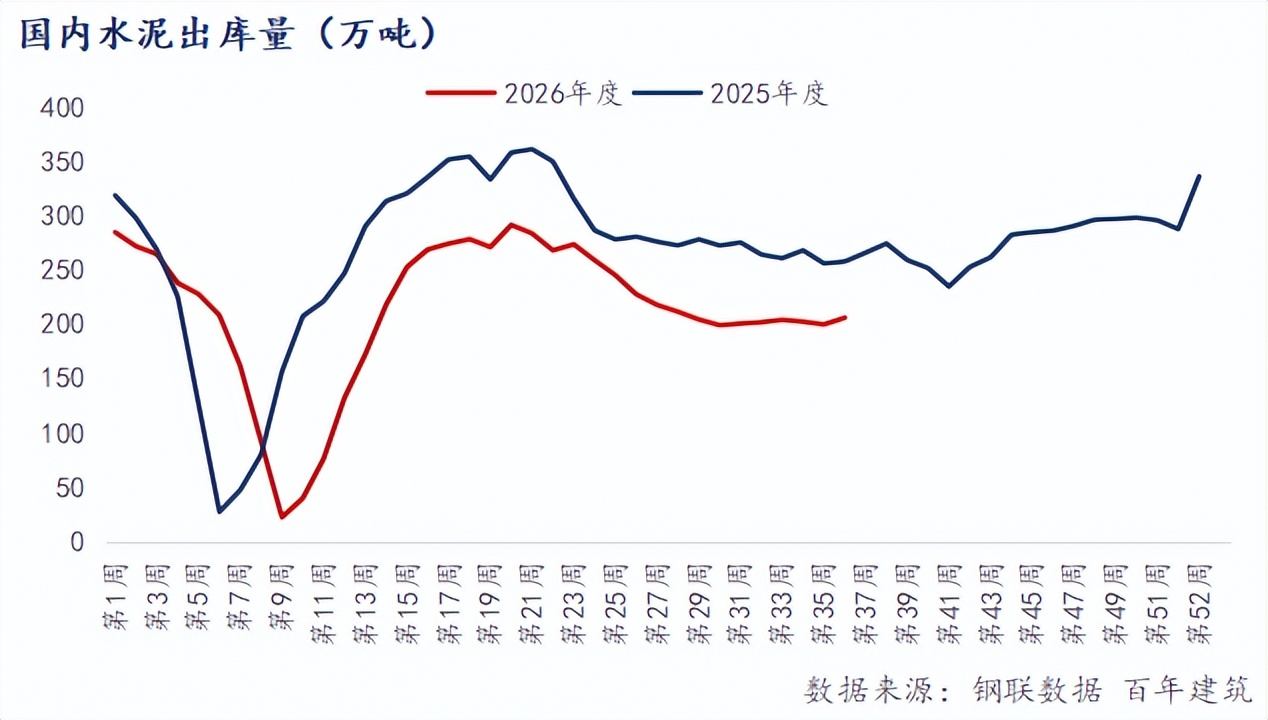
与螺纹钢受成本驱动上行不同,水泥价格走势直接反映了终端需求的真实状况。据百年建筑网数据,8月26日至9月1日,全国水泥出库量205.98万吨,环比上升3.1%,同比下降20.1%;基建水泥直供量146万吨,环比上升1.39%,同比下降5.81%。水泥市场延续淡季磨底格局,需求整体偏弱。
国家统计局数据显示,1至7月全国房地产开发投资同比下降19.2%,房屋新开工面积同比下降24.0%,施工面积同比下降12.7%。房地产作为水泥消费的核心终端,其持续低迷直接拖累了水泥需求。基建投资方面,1至7月基础设施投资(不含电力)同比下降3.6%,专项债发行节奏偏慢,对水泥需求的托举效应有限。
2.2 供需矛盾突出
水泥行业供应过剩问题尚未得到根本缓解。虽然部分地区在推进错峰生产,但整体供给压缩力度难以对冲需求下滑的速度。据百年建筑网调研,8月多地水泥企业出库量偏低,库位偏高,部分区域库存达80%以上。在需求淡季叠加高温多雨天气影响施工进度的背景下,企业为争夺有限市场份额,不得不通过降价来维持出货,导致价格持续承压下行。
2.3 区域分化加剧
从区域来看,8月全国水泥价格呈现普跌格局。截至9月4日,全国水泥价格指数报316.27,月环比下跌0.87%。华南区域价格最高达333.75,周环比上涨3.41%,同比增长10.06%,需求强劲,一枝独秀。华东价格平稳,与去年同期相比下跌8.19%。东北同比跌幅最深达14.74%,弱势延续。华北同环比双双下滑,华中月环比虽涨5.13%但同比仍弱。西北月环比回升明显(+3.03%),同比跌幅也有所收窄。西南则同比跌幅较大(-6.86%)。整体市场呈现华南一枝独秀、区域分化显著的格局,华北与东北持续承压。这种分化表明,即便在整体低迷的市场中,各地供需松紧程度也存在明显差异。但整体而言,全国水泥价格缺乏上行驱动力。
三、两类建材走势分化的逻辑总结
螺纹钢与水泥同属建材,但本轮价格走势的背离揭示了二者定价逻辑的根本区别。螺纹钢价格受成本端驱动特征明显,双焦供应紧张导致的成本推升,叠加钢厂主动减产所致的供给收缩,使得价格在需求并未显著改善的情况下依然实现了上涨。而水泥行业供应过剩程度更深,市场化程度更高,成本端虽有煤价上涨压力,但企业难以将成本传导至下游,价格走势更多由终端需求主导。
四、后市展望
展望9月,螺纹钢方面,短期价格或延续偏强运行。供应端产量处于绝对低位,库存持续去化,成本端双焦偏强格局尚未改变,均对价格形成底部支撑。但终端需求释放节奏偏慢,旺季启动不及预期,限制了价格上涨的弹性。预计螺纹钢价格将呈现震荡偏强、重心小幅上移的格局,方向性突破仍需等待需求端实质性改善。
水泥方面,9月传统施工旺季的到来有望带动需求环比回升,但房地产新开工持续低迷、基建资金到位偏慢等因素制约下,需求回升力度可能有限。行业供应过剩的核心矛盾尚未根本扭转,价格修复仍将呈现阶段性、结构性特征。9月初水泥价格仍在下跌,预计9月中下旬有望在当前位置逐步企稳,但大幅反弹的可能性较低,市场仍需等待供需。
本文作者可以追加内容哦 !

