在外围市场情绪带动叠加国内政策密集落地的共同作用下,今日盘中硬科技方向迎来修复行情。上周五美国费城 半导体 指数走强,今日日韩科技板块同步上行,海外市场风险偏好抬升,对A股科技赛道形成情绪传导;同时国内两大重磅政策相继出台,进一步夯实产业发展基础。
工业和信息化部4日发布《 人工智能 中小企业创业支持计划(2026—2028年)》,提出通过三年时间,在行业应用、数据服务、智能算力等重点领域,培育形成一大批创新活力强、成长潜力大的人工智能创业企业。中央网信办等七部门联合印发《促进数字化绿色化协同转型发展实施方案(20262030年)》,强化算力设施绿色设计,支持液冷散热、余热回收、低功耗芯片等技术创新和推广应用。盘面层面,HBM、 半导体设备 、存储器等细分领域表现活跃,PCB产业链、 光通信 、AI算力硬件等方向资金关注度较高。
液冷与散热板块近期走势相对活跃,一方面受益于上述数字化绿色化政策对液冷散热技术创新推广的支持,另一方面核心驱动来自戴尔上调业绩预期。戴尔将全年营收预期上调250亿美元至约1920亿美元,同时上调AI 服务器 全年销售额预期至740亿美元,相关业务规模较上一财年增至三倍,利好产业链相关标的。
AI应用端成为近期行情重要扩散方向,产业重心持续从算力硬件端,向AI应用落地与内容生产端转移。政策层面,除前述人工智能中小企业创业支持计划外,工信部启动人工智能应用服务商培育专项行动,通过首购首用、风险补偿、加大Token服务采购等多项举措,全方位助力国内AI场景规模化落地。产业落地层面,国内首部上星AI长剧《后西游记》定档,直接带动AI传媒板块大幅走高。与此同时,国内大模型商业化模式迭代提速。天猫Token充值中心首批接入本土头部大模型厂商,模型服务从传统企业定向采购,升级为标准化平台公开销售,行业商业化、普惠化落地节奏明显加快。国内AI产业也逐渐告别过往的模型参数军备竞赛,转向终端产品、内容场景与智能体落地。
机器人 板块迎来多项利好催化。美国市场首只聚焦中国 人形机器人 的ETF正式上市,标的覆盖人形机器人核心技术研发、生产制造及上下游供应企业,入选标的需满足总部位于中国、沪港深上市、对应行业分类、自由流通市值及成交量等合规要求。此外,马斯克预测,未来10年全球人形机器人保有量将突破10亿台,为行业长期成长提供预期支撑。
医药板块近期整体相对退潮。2026年国家基本医保药品目录谈判竞价及商保 创新药 目录价格协商工作已正式启动。
建议关注科创板方向的硬科技龙头配置机会,相关ETF可覆盖半导体、AI算力、人工智能、 高端装备 等高景气成长赛道,精选高研发投入科创标的,作为科技类资产的底仓配置,深度受益国产替代与科技自立自强的长期产业红利。
风险提示:文中涉及个股仅作客观情况展示,不作为投资建议。以上内容仅代表国联安基金当时市场观点。市场有风险,投资须谨慎。本材料是基于国联安基金认为可靠的已公开信息制作,在任何情况下,本材料的信息或所表达的意见并不构成对任何人的投资建议,亦不作为宣传推介材料或任何法律文件。投资者不应将本观点视为做出投资决策的唯一参考因素,亦不应认为可以取代自己的判断,投资者自行承担任何投资行为的风险与后果。
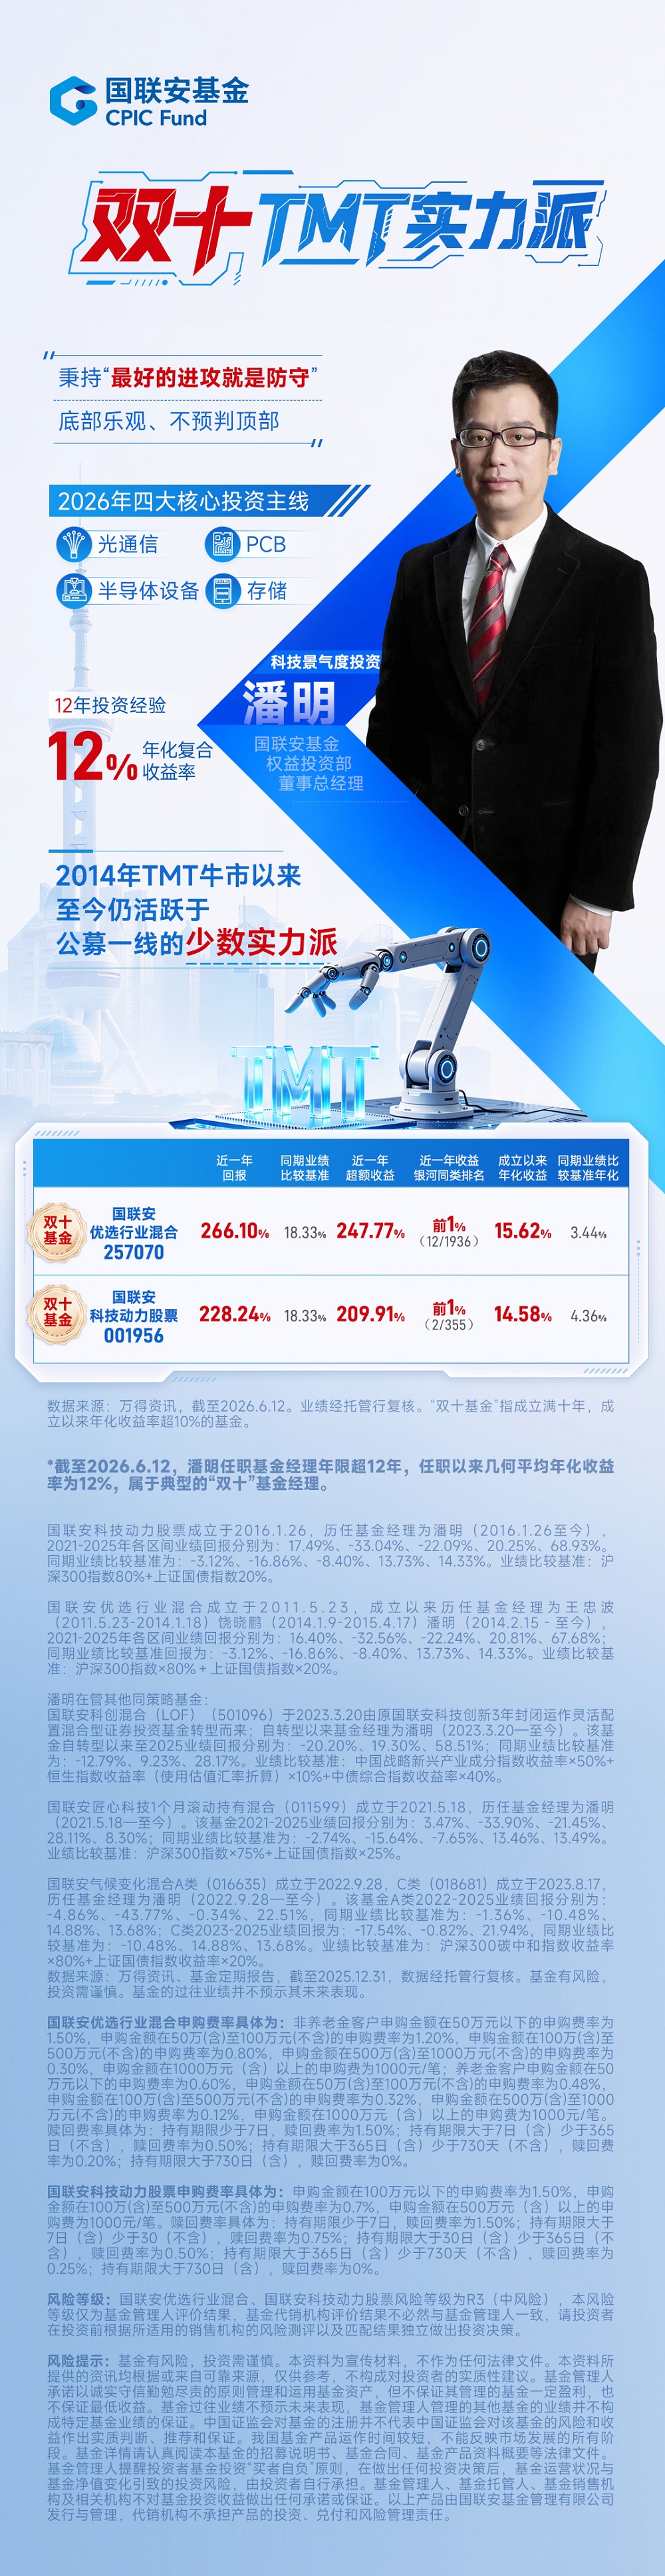
$国联安科技动力(OTCFUND|001956)$$国联安科创LOF(SH501096)$$国联安优选行业混合(OTCFUND|257070)$
本文作者可以追加内容哦 !

