2026年7—8月中报集中披露窗口,算力产业链迎来景气度实质性检验。本轮算力硬件的景气源头,来自行业龙头中报披露的订单信号叠加海外云厂商的算力基础设施资本开支扩张,需求沿着产业链层层向外传导。部分创业板算力硬件企业营收利润实现高增,但板块内部业绩分化明显,订单向利润转化仍存在现实阻碍。科创板更多聚焦GPU、高端芯片设计;创业板算力硬件集中在光互联、高速PCB、液冷散热、存储模组、服务器零部件、算力运维租赁等算力配套环节。
产业背景:算力基建资本开支扩张,推升硬件单机价值量
内外双重需求共同拉动算力建设
海外市场方面,海外头部云厂商持续上调AI方向资本开支,新一代AI平台迭代推动AI机柜功率密度大幅提升,带来硬件单机价值重构。云厂商的资本开支主要流向GPU、AI服务器,需求会顺着产业链向上传导,带动光模块、PCB、存储等各类配套硬件的采购需求。
图1:海外头部云厂商AI方向资本开支近三年变化图(单位:亿美元)
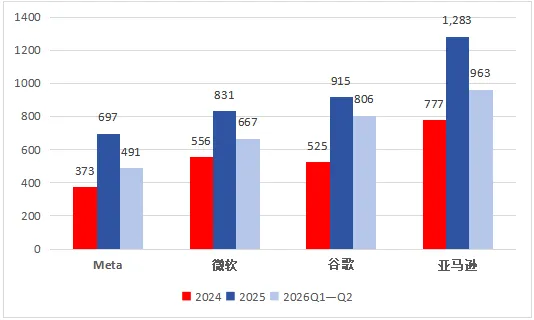
数据来源:Wind,截至2026.06.30
国内市场层面,“十五五”算力网建设规划落地,“8+10+3”全国算力空间布局持续推进,东数西算工程带动大量智算中心项目开工,中长期打开国内算力硬件的市场空间。
算力硬件逻辑从销量增长走向价值升级
Agent大模型迭代带来算力消耗指数级上升,Token消耗量大幅增长;国内智能算力规模保持高速扩容,算力基础设施建设的必要性进一步凸显。
中证鹏元资信评估指出:算力硬件逻辑由单纯销量扩张,转向量价齐升+单机价值量重构。下半年重点关注云厂商采购落地与零部件交付节奏,同时需警惕估值高位带来的波动风险。
创业板相关企业集中于配套环节,核心元器件仍依赖海外
算力扩张依次带动高速光互联、PCB、存储、液冷温控、电源连接器、IDC运维。创业板企业多集中在零部件、模组、设备、运维;GPU、HBM、高端光芯片等核心元器件对外依存度较高。
图2:算力关键核心元器件对外依存度对比图
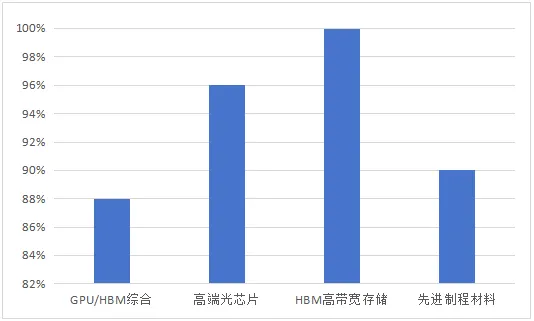
数据来源:Wind,相关行业研报整理(相关研报见文末),截至2026.06.30
细分方向:从2026中报看各环节景气兑现程度
高速光模块&光器件:海外订单支撑业绩高增,行业格局加速集中
800G产品已经实现规模化落地,1.6T进入批量出货阶段,CPO技术处在预研迭代周期,海外云厂商释放的长单是赛道主要的增量来源。
从创业板相关企业的中报表现来看,代表企业上半年营收利润实现大幅增长,二季度业绩环比改善明显;高端产品出货占比抬升,也带动整体毛利率上行,部分企业的订单能见度已经展望至2027年。与此同时行业龙头效应持续凸显,二线厂商竞争压力不断加大,低端产品领域价格竞争有所加剧。
风险层面,需要警惕海外云厂商资本开支下调风险;国内高端光芯片对外依存度较高;下一代技术迭代也会带来产品迭代压力。
高速PCB及配套设备:算力业务带来增量,下游议价压制盈利空间
AI服务器对高层数、低损耗高速PCB提出更高要求,算力服务器单机PCB的价值显著高于传统服务器。
从财报反馈看,PCB企业的算力相关订单实现增长;上游PCB专用加工设备厂商的中报同样交出高增业绩,印证了产业链上游的需求景气。但行业也面临现实压力,一方面原材料价格存在波动,另一方面下游整机客户具备较强的议价能力,会挤压企业盈利空间。同时产能建设周期较长,传统PCB业务也会在一定程度上对冲算力业务带来的业绩贡献。
图3:传统服务器与AI服务器单机PCB价值对比

数据来源:Wind,截至2026.06.30
存储模组:周期上行带来业绩弹性,核心芯片受制海外原厂
大模型训练与推理持续拉高企业级存储的市场需求,叠加海外原厂控价减产,存储行业进入周期上行阶段,模组环节得以受益于量价双重弹性。
但存储行业本身周期性极强,产品价格波动剧烈。AI应用落地节奏会直接影响终端需求,而上游原厂掌握着供给与定价的主导权,国内模组企业处在加工环节,难以主导产业链利润分配。
图4:中国存储硬件进/出口平均价格走势图(单位:美元/台)
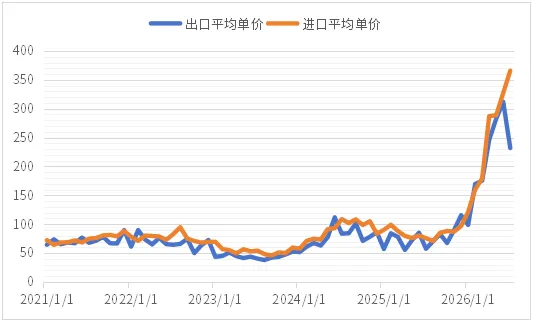
数据来源:Wind,截至2026.07.31
IDC算力租赁与服务:部分公司业绩兑现慢于订单规模
国内智算中心建设提速,算力租赁、算力综合服务的市场需求持续扩张。能耗、电力指标是行业发展的核心瓶颈,中长期看,若后续市场算力供给持续释放,算力租赁价格未来可能存在下行压力。
不少创业板算力服务企业披露了大额签约算力订单,但签约框架协议并不等同于实际营收,收入确认进度高度依赖机房建设、设备验收的实际进度,出现订单规模大,但业绩兑现偏慢的现象。
图5:国内算力租赁价格指数变化趋势图
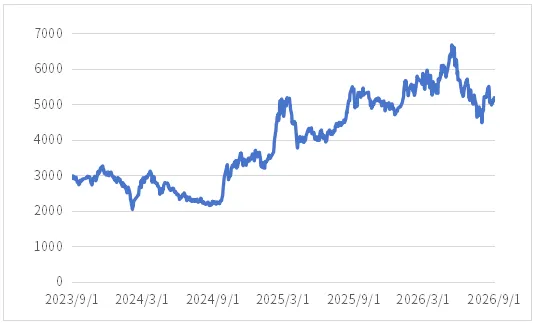
数据来源:Wind,图中指数为万得IDC(算力租赁)概念指数(8841279.WI),截至2026.09.01
景气跟踪:后续可重点关注的三大维度
关注行业龙头业绩、云厂商资本开支指引
行业龙头财报与下季度业绩指引、海外云厂商季度资本开支变化,是本轮算力硬件景气最重要的源头观测信号。注意,云厂商对外公布的Capex规划只是预算目标,后续会根据AI业务实际商业化回报动态调整。除了看资本开支总规模,还需要进一步拆分预算投向:多少资金用于GPU服务器采购,多少用于存储、网络配套基础设施。
同时要跟踪龙头企业的财报电话会指引,重点关注客户结构变化、订单交付周期、存货周转情况。如果出现资本开支指引下调、客户订单延期、存货周转拉长,往往预示中游硬件板块后续会面临需求端压力。
光通信:重点关注相关行业数据,正视估值位置压力
看待光通信赛道,不能只看公开披露的订单总规模,需要穿透看结构性指标:高端速率产品(1.6T)出货占比、不同产品的毛利率分化、实际交付节奏。低端产品价格战会持续压制板块整体盈利水平,高端产品占比提升才是毛利率改善的核心驱动。
除产业数据外,估值维度也不可忽视。部分公司中报业绩超市场预期,但板块前期已经经历一轮行情上涨,市场已经部分消化预期。相关机构普遍提示,如果后续云厂商资本开支出现下修,板块将面临较大的回调压力。
硬件供给快速扩张,关注下游AI应用消化能力
上游硬件产业链持续扩产,但硬件资本开支最终需要下游AI商业化应用来完成闭环消化。硬件端建设再多,如果大模型、AI Agent、企业端AI落地不及预期,云厂商的算力投资回报会变差,后续就会主动收缩算力资本开支,压力沿着产业链向上传导至光模块、PCB、存储等中游零部件企业。
观测下游应用,可以跟踪几个可落地信号:大模型调用量增长情况、企业端AI项目落地数量、AI相关商业化收入增速。落到上市公司财报层面,需要重点关注:算力业务在整体营收当中的实际占比、合同负债变动、存货规模、应收账款周转天数等项目。
总结
2026年中报周期,叠加国内智能算力规模扩张,创业板算力硬件部分细分赛道实现业绩落地,AI算力升级带来单机价值提升,带来结构性产业机会。但需注意签约订单不能直接等同于利润,同时面临核心元器件对外依赖、估值波动、下游应用兑现不确定等多重现实约束。在关注AI算力建设带来的产业红利的同时,也不能忽视供应链短板与主题行情的高波动特征。
相关机会,投资者可关注创业板算力ETF广发(158049),面向未来的AI投资工具,布局算力时代的硬刚需。本基金跟踪创业板算力基础设施指数(970083),前十大成份股包括协创数据、软通动力、光环新网、景嘉微、网宿科技、宏景科技、奥飞数据、锐捷网络、润泽科技、君正股份。$创业板算力ETF广发(SZ158049)$
数据来源:Wind,时间截至20260731。LightCounting光模块行业统计,集邦咨询存储与服务器行业统计;中证鹏元资信评估《AI算力行业:十五五新质生产力|VeraRubin开启量产周期,AI算力硬件环节迎来量价齐升》(2026.08.14)、中信建投证券《算力核心逻辑变了吗?》(2026.07.31)、《通信行业:AI应用与云业务共振,继续看好算力产业链》(2026.08.23);国盛证券《计算机行业周报:性能+供给+生态多维共振,国产算力景气向上》(2026.08.23)、《电子行业周报:大模型持续升级,国产超节点开启军备竞赛》(2026.07.25);浦银国际《科技硬件行业2026年中期展望:AgenticAI叙事未完,波动中掘金结构机会》(2026.07.27)、《美股科技巨头业绩复盘:业务提速与ROI多维验证,硬件需求步入强确认阶段》(2026.07.31)。
创业板算力ETF广发(158049)的销售费用如下:认购费率:低于100万份为0.30%,高于(含)100万份为1000元/笔。申赎费率:投资者在申购基金份额时,申购代理券商可按照不超过0.30%的标准收取佣金;投资者在赎回基金份额时,赎回代理券商可按照不超过0.50%的标准收取佣金。详情请查阅上述基金招募说明书、基金合同等法律文件
风险提示:上述基金投资于证券市场,投资者在投资上述基金前,需充分了解上述基金的产品特性,并承担基金投资中出现的各类风险。上述基金由广发基金管理有限公司发行与管理,代销机构不承担产品的投资和兑付责任。投资前请认真阅读上述基金基金合同和招募说明书等法律文件,充分了解上述基金详情及风险特征。上述基金是股票型基金,风险与收益高于混合型基金、债券型基金与货币市场基金;具体风险评级结果以基金管理人和销售机构提供的评级结果为准,请投资者选择符合风险承受能力、投资目标的产品。基金有风险,投资须谨慎
本文作者可以追加内容哦 !

