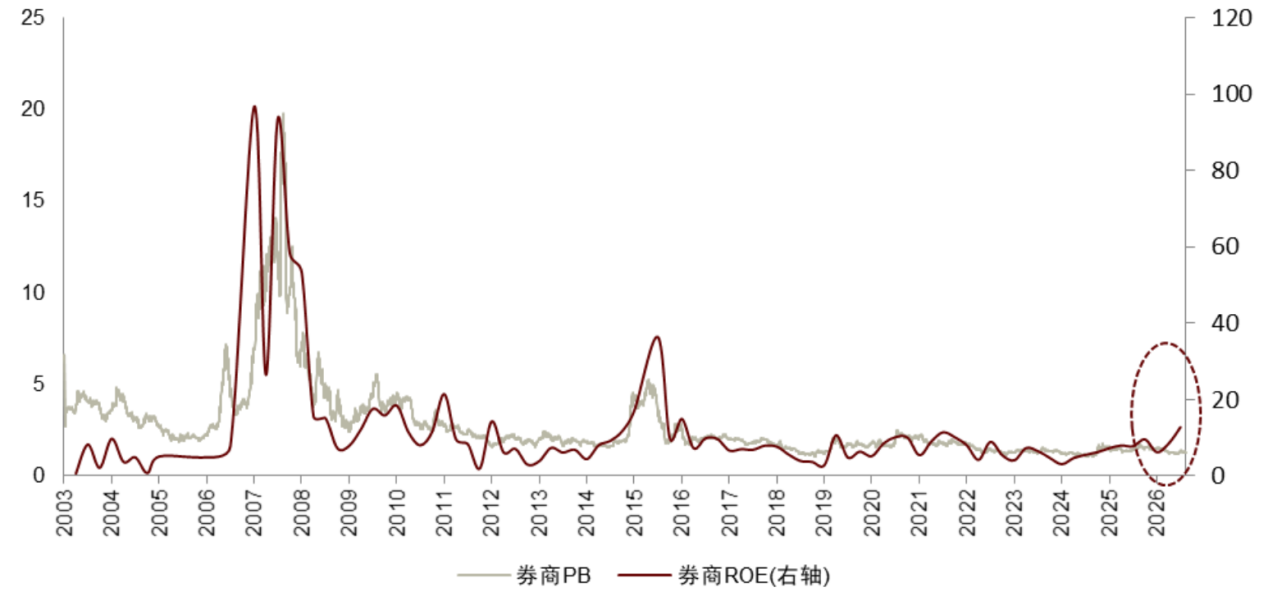
今日券商板块盘中走强。与此前主要由市场风险偏好和板块轮动驱动的阶段性行情不同,随着上市券商半年报披露结束,券商基本面的改善正在得到更清晰的数据验证:盈利增速明显回升,ROE重返近十年高位,但板块估值仍处于历史偏低水平。盈利能力与估值之间的反差,也成为当前券商板块值得重新审视的核心线索。
从数据来看,2026年上半年,42家上市券商合计实现营业收入约3638亿元,同比增长46%;归母净利润约1552亿元,同比增长49%。根据中金公司统计,2026H1上市券商平均年化ROE达到10.7%,前十大券商进一步达到12.2%;单看二季度,上市券商和前十大券商平均年化ROE分别升至12.8%和14.4%,均回到2016年以来的高位。但估值并没有同步回到高位。截至9月3日,国金证券统计的券商板块PB约1.29倍、PE约12.72倍,PE处于近10年大约0%的历史分位。
图:券商板块重返近十年高点,估值仍处于历史低位
资料来源:中金公司研究部
一、过去十年,券商为什么越来越“便宜”?
要理解今天的估值错配,首先需要解释一个问题:过去十年券商估值中枢为什么不断下降。
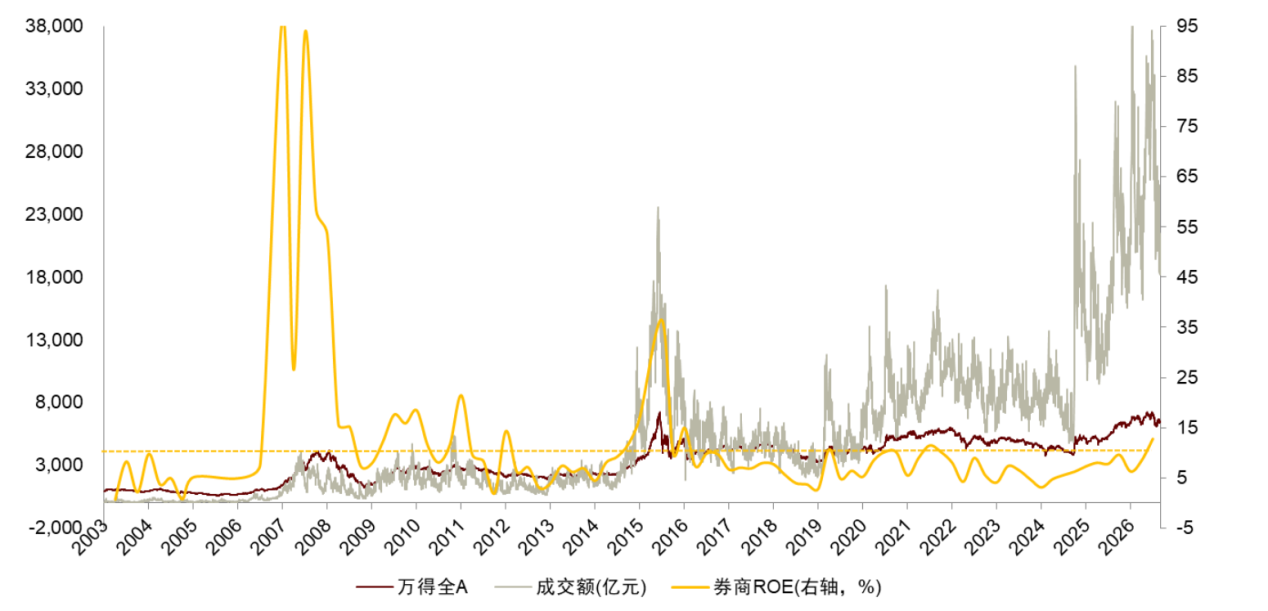
券商一直被视为典型的“牛市旗手”,其盈利能力与资本市场景气度高度相关。从历史数据来看,券商ROE与市场成交活跃度呈现明显的周期共振:2007年、2015年两轮权益市场大行情中,成交额快速放大,券商ROE也同步冲上阶段高点;行情降温后,ROE又随之明显回落。2026年以来,随着市场成交活跃度提升,上半年全市场日均股基成交额同比增长101%至3.2万亿元。券商ROE再次回升至近十年高位。
图:券商ROE与市场景气度高度相关
来源:Wind,中金公司研究部
但这只能解释券商盈利为什么具有较强的周期性,却不能解释另一个更长期的问题:为什么经历多轮市场行情之后,券商的估值中枢在持续下移?要回答这一点,关键还要回到ROE本身——过去十年,券商并不是没有赚钱,而是净资产扩张与传统业务收益率下行共同压低了长期资本回报水平。
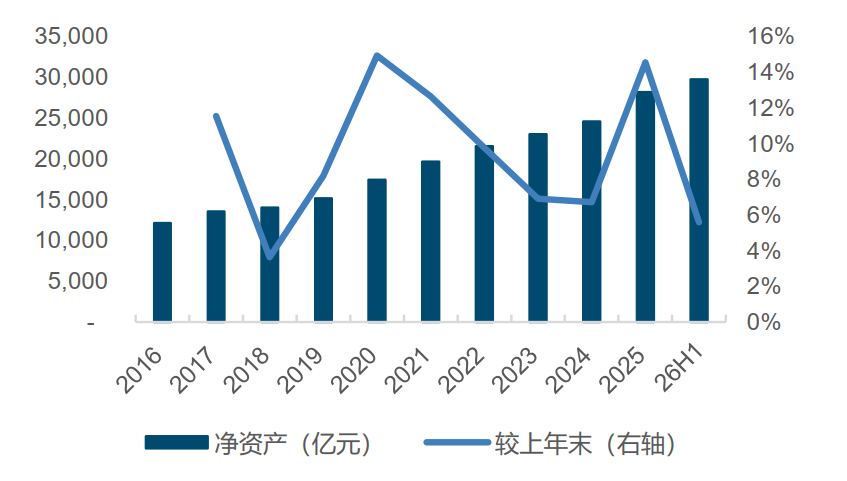
先看ROE的分母。券商本质上仍然是一个资本密集型行业,两融、自营、做市、场外衍生品、股权投资等业务都需要资产负债表支持。为了扩张这些业务,券商持续通过盈利留存和资本补充扩大净资产,截至2026H1末,归母净资产合计达2.97万亿元,较2025年末增长6%,“净资产持续滚存”是过去ROE中枢下移的重要原因之一。
图:26H1末归母净资产规模较上年末+6%
来源:Wind,国金证券研究所
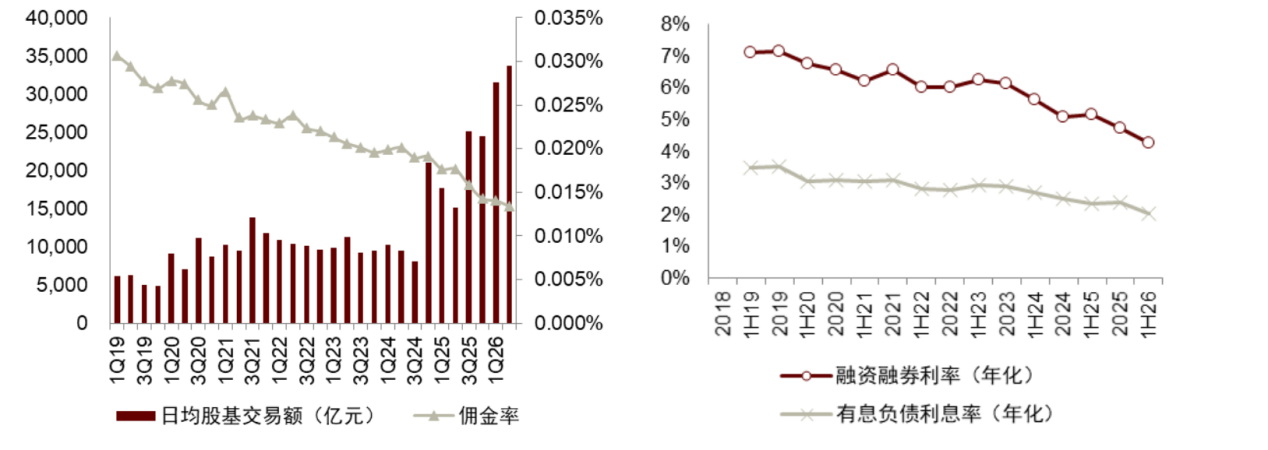
分子端同样面临压力。经纪、两融等传统业务长期处于同质化竞争之中,佣金率和两融息差不断下行,业务规模增长并不能完全转化为收入增长。例如2026H1全市场日均股基成交额同比增长101%,但上市券商代经纪业务收入同比增长54%,明显低于成交量增速。
图:同质化竞争加剧下上市券商经纪费率下降、两融息差收窄
来源:中金公司研究部
这也成为了券商估值长期承压的重要原因。行情上行时,经纪、自营、两融共同放大利润弹性,但市场一旦降温,盈利也容易同步回落,因此市场更关注的并不是ROE能冲多高,而是高ROE能维持多久。所以,2026年ROE重回10%以上并不是关键,真正需要判断的是:这轮改善究竟只是周期高点,还是券商盈利模式变化后,ROE中枢正在抬升。
二、ROE为什么重新起来?
首先还是市场回来了
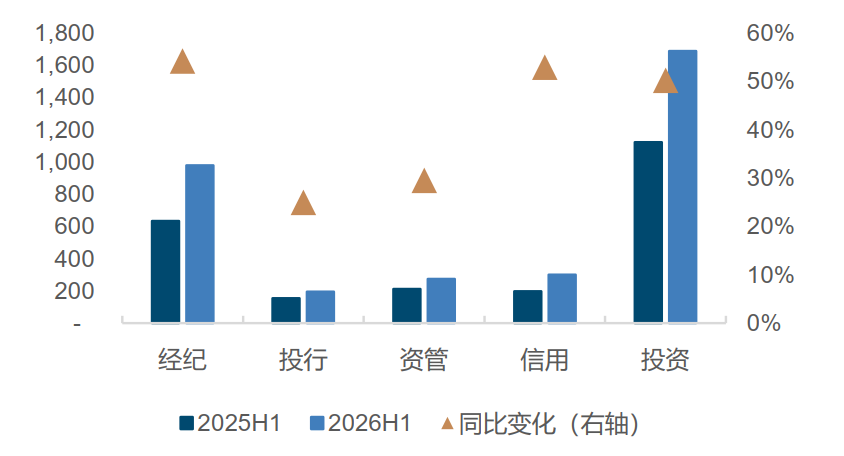
今年上半年券商业绩改善,首先受益于资本市场景气度回升。2026H1,经纪、投行、资管、信用和投资五项主要业务收入均实现同比增长,其中经纪、信用和投资业务增速均在50%左右,呈现出较明显的顺周期特征。背后对应的是成交放量、两融扩张、IPO回暖以及权益市场上涨等多重催化。
具体来看,上半年全市场日均股基成交额约3.2万亿元,同比增长101%,带动经纪业务收入增长54%;两融日均余额同比增长49%,推动信用业务收入增长53%。与此同时,IPO恢复和权益市场走强也分别带动投行和投资业务改善,其中投资业务收入同比增长约50%,仍是本轮业绩弹性的重要来源。
因此,今年ROE回到近十年高位,首先是市场全面回暖的结果。
图:2026H1经纪、投资业务收入大幅提升(亿元)
来源:Wind,国金证券研究所
其次,比行情更重要的是,券商开始出现三条新的
1、财富管理:从“赚交易的钱”向“赚资产的钱”转变
传统经纪业务高度依赖成交量,但随着佣金率持续下行,交易放量并不能完全转化为收入增长。2026H1市场日均股基成交额同比增长101%,代理买卖证券业务收入仅增长54%;相比之下,代销金融产品收入同比增长86%,其中广发、华泰、国信分别增长128%、114%和144%。这说明券商财富业务的增长重心,正在从单纯依赖交易佣金,逐步向产品代销、买方投顾等资产配置业务延伸。
这一变化的意义在于,券商收入开始更多与客户资产规模挂钩,而不再只取决于交易频率。相比成交额,AUM的稳定性更高,高净值客户、私募机构服务、产品配置和投顾能力也更容易形成差异化,因此财富管理有望降低盈利对市场换手率的依赖,并进一步拉开头部券商与中小券商之间的ROE差距。中金报告也显示,头部券商在客均资产、代销规模和买方投顾等方面已经具备更明显优势。
2、科创投资:从行情参与者向产业资本参与者延伸
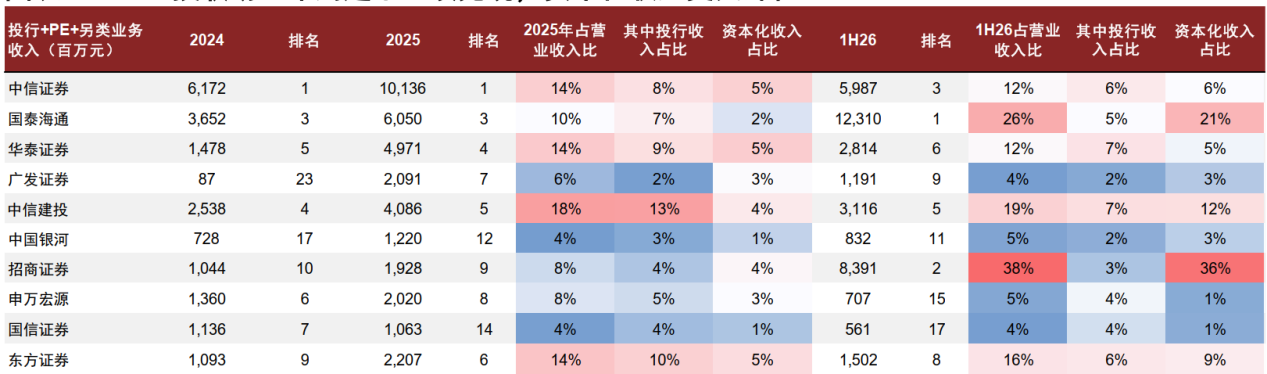
今年券商投资收入高增,并不完全来自二级市场上涨。2026H1前十大券商“投行+PE+另类投资”收入同比增长183%,其中PE与另类投资子公司收入同比增长460%,过去几年围绕科技企业积累的股权投资和项目储备开始集中兑现。头部券商也逐渐形成“股权投资—投行保荐—IPO跟投—上市退出”的业务链条,一个优质科技项目能够在多个环节持续贡献收入。
图:“三投联动”布局迎来业绩兑现
来源:中金公司研究部
与普通方向性自营相比,科创投资还具有一定的“业绩蓄水池”特征。部分项目上市后受限售期和流动性折扣影响,累计浮盈可以随着限售期变化逐步释放,同时新的项目储备不断补充。因此,如果头部券商能够持续获取优质科创项目,这部分收益就不再只是“市场上涨带来的”,而有望逐渐沉淀为投行、投资及企业综合服务能力共同形成的。
3、国际化:头部券商正在形成第二张资产负债表
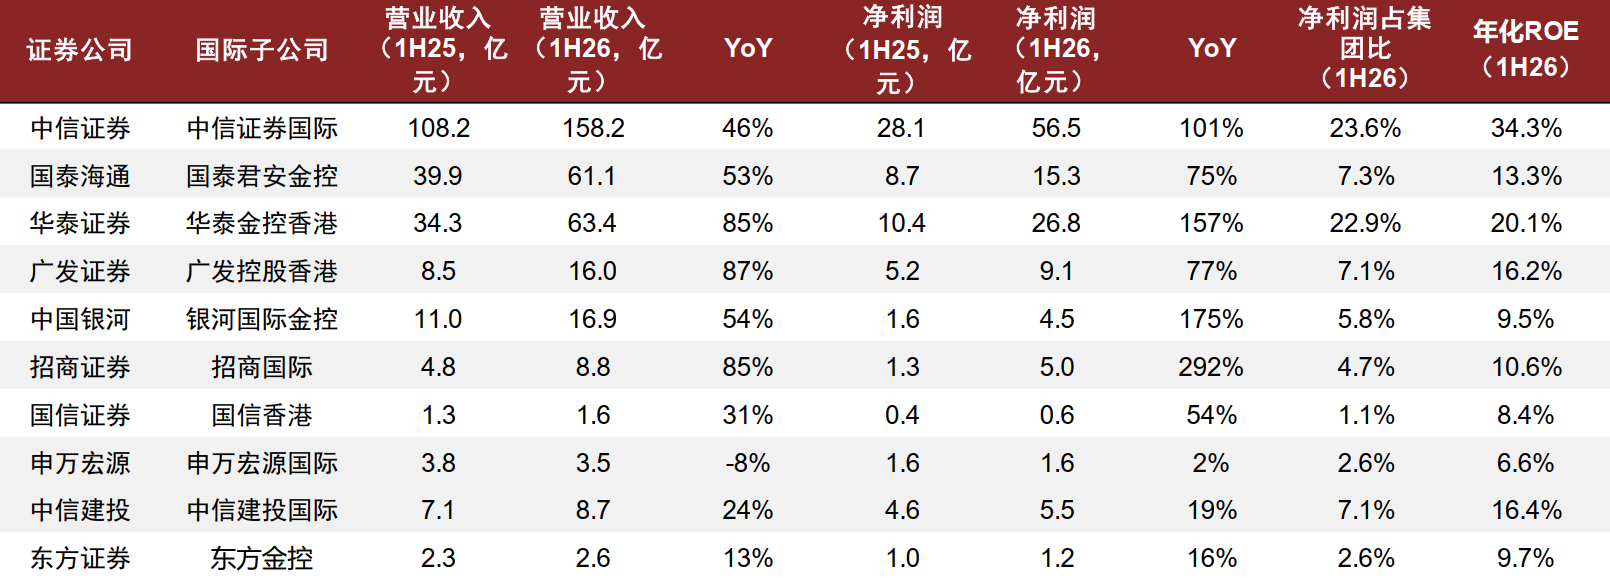
境外业务正在成为头部券商提升资本使用效率的重要方向。例如中信证券国际、华泰香港2026H1年化ROE分别达到34.3%和20.1%,国际业务已经成为部分头部券商的重要利润来源。
图:国际子对集团盈利形成重要贡献
来源:公司公告,中金公司研究部整理
这意味着头部券商正在把更多资本配置到跨境衍生品、海外固收和国际资本市场等回报率更高的业务中,从而提高整体ROE。国际化的意义因此不只是“出海”,而是形成一张收益来源更加多元的“第二张资产负债表”,并进一步拉开头部券商与中小券商的盈利能力差距。
综上,财富管理、科创投资和国际化虽然路径不同,但本质都指向同一个变化:降低对传统佣金和单一市场行情的依赖,提高资本使用效率,从而推动ROE中枢上移。
市场究竟在担心什么?
相比银行的大涨,券商板块今年的行情大幅跑数主流指数,当前券商的低估值,并不是市场没有看到业绩增长,而是仍在对盈利的持续性打折。2026H1上市券商净利润同比增长49%,年化ROE升至10.7%,但这一轮增长中,经纪、两融和投资业务仍明显受益于成交放量和权益市场上涨。尤其是投资业务已经成为重要利润来源,一旦市场活跃度或资产价格回落,业绩弹性也可能随之下降。
因此,估值真正的分歧不在于今年ROE能有多高,而在于10%以上的ROE究竟是周期高点,还是新的盈利中枢。如果财富管理、科创投资和国际化能够降低券商对成交和自营的依赖,使行业在正常市场环境下仍维持高于过去几年的资本回报率,那么当前低估值就存在重新定价的基础;反之,如果ROE仍主要跟随行情波动,市场维持低PB也有其合理性。
三、券商行情延续性如何?
后续判断券商行情能否延续,短期仍要看市场,包括成交额、两融余额、新开户和IPO融资规模,这些指标决定经纪、信用和投行业务的基本盘。但相比单纯关注成交是否继续放大,更重要的是观察盈利结构能否继续改善。
财富管理端,看代销、AUM和买方投顾能否继续快于传统佣金业务增长;科创投资端,看项目收益能否从少数个案转向持续储备和滚动退出;国际业务端,则要看海外扩表之后能否维持较高资本回报率。如果这些业务能够在市场活跃度回落后继续支撑ROE,就说明本轮修复正在从行业逐渐沉淀为公司。
从这个角度看,券商这轮修复真正的底气并不只是成交放量,也不只是市场上涨。更值得关注的是:ROE已经先回到了十年高位,而估值仍然停留在过去低ROE时代的框架之中。未来这组错配能否继续收敛,最终取决于券商能不能把这轮市场,真正转化成可以穿越周期的。
这轮行情能持续多久?
回到核心问题:这波反弹能走多远?我们认为需要区分"短期交易性反弹"和"中期估值修复"两个层次,并跟踪以下三个维度的验证信号。
维度一:业绩兑现的可持续性(中期核心)
中报高增已被验证,但市场更关心的是三季度乃至全年能否延续。两个隐忧需要警惕:
自营依赖度上升:东吴证券指出,券商业绩对自营与公允价值变动的依赖度上升,科创跟投等账面浮盈能否兑现存在不确定性。如果三季度市场出现较大调整,自营盘浮盈回吐可能直接冲击业绩。佣金率长期下行:经纪业务佣金率仍在长期下行通道,交易量高增未必能完全转化为利润高增。
验证信号:9月初公布的8月经营数据(月报)以及三季度市场成交量能否维持高位。
维度二:政策催化的节奏(短期弹性)
券商板块历来是"政策市",科创板和创业板改革、并购重组政策、T+0交易制度讨论、降准降息预期等,都可能成为阶段性催化剂。摩根大通提到的"科技IPO持续发行"是政策红利的直接体现,但政策落地的节奏和力度存在不确定性。
验证信号:资本市场改革相关政策的出台时点和力度,以及IPO发行节奏的变化。
维度三:资金面与市场情绪(短期波动)
8月26日以来,证券Ⅱ行业主力资金净流入38亿元,说明增量资金确实在入场。但券商板块beta属性极强,行情的持续性高度依赖大盘整体情绪和成交量。如果A股整体成交萎缩或出现系统性调整,券商股往往首当其冲。
综合来看,这一轮券商板块反弹并非纯粹的题材炒作,而是有中报业绩高增、估值历史低位、政策预期升温三重支撑的估值修复行情。从这个角度看,行情具备中期延续的基础。
但需要清醒认识到:
短期(1-2周):连续上涨后存在获利回吐压力,如科技行情明显升温,短期或面临资金回流科技导致的板块下跌,追高需谨慎。
中期(1-3个月):如果三季报业绩延续高增、政策催化落地、市场成交维持活跃,估值修复有望持续修复。
长期:券商板块能否走出独立的成长逻辑,取决于科创投资、国际业务、财富管理转型能否真正替代传统经纪业务成为新的利润支柱。
相关产品
$证券ETF华夏(SH515010)$紧密跟踪证券公司指数,按申万二级行业划分来看,100%投资证券Ⅱ板块,指数前十大权重股占比60.26%,一键布局中信证券、国泰海通、华泰证券、招商证券、广发证券、东方证券、申万宏源、兴业证券等券商龙头企业,助力投资人把握证券板块行情。
金融科技ETF华夏(516100,联接023884/023885)紧密跟踪中证金融科技主题指数,涵盖软件开发、互联网金融及数字货币,兼具金融属性与科技属性,截至2026年7月31日,指数前十大权重股分别为同花顺、东方财富、恒生电子、指南针、润和软件、东华软件、新大陆、广电运通、银之杰、拉卡拉,前十大权重股合计占比53.74%,跨境支付概念含量达37.15%,炒股软件含量达32.49%,加密货币含量达34.7%,助力投资人一键布局赛道行情。
$锦龙股份(SZ000712)$$东兴证券(SH601198)$#炒股日记#
值得注意的是,证券ETF华夏(515010)和金融科技ETF华夏(516100)管理费率为0.15%,托管费率为0.05%,费率在可比基金中最低,助力投资人一键布局赛道行情。
数据来源:Wind,截至2026年9月9日,投资者在证券交易所像买卖股票一样交易该ETF,主要成本是券商交易佣金和基金运作费用(证券ETF、金融科技ETF管理费0.15%/年,托管费0.05%/年,均从基金资产中扣除),本产品一级市场申购/赎回费率<0.50%,风险收益特征:以上基金为股票型基金,主要投资于标的指数成份股及备选成份股,存在标的指数回报与股票市场平均回报偏离、标的指数波动、基金投资组合回报与标的指数回报偏离等主要风险,其联接进存在联接基金风险、跟踪偏离风险、与目标ETF业绩差异的风险等特有风险。投资者在投资上述基金之前,请仔细阅读上述基金的《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,充分认识上述基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。基金管理人不保证上述基金一定盈利,也不保证最低收益。上述基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成对上述基金业绩表现的保证。基金管理人提醒投资者基金投资的"买者自负"原则,在投资者做出投资决策后,基金运营状况、基金份额上市交易价格波动与基金净值变化引致的投资风险,由投资者自行负责。中国证监会对上述基金的注册,不表明其对上述基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资于上述基金没有风险。上述产品由华夏基金发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。市场有风险,投资需谨慎。
本文作者可以追加内容哦 !

