文章较长,没有耐心的朋友点个赞就撤吧。感谢持续关注并有耐心看完的朋友,来了先帮着点个赞、留个言吧,谢啦。尤其是看好CPO、光模块、光芯片和相关设备的。有涨价逻辑的硬核科技快速下跌后还需要反复磨底震荡,但是注定未来还是一条好汉。
一、美国对华光模块限制升级,但中国并非无牌可打
AI算力把光模块捧上天,美国却想用一纸禁令把中国光模块挡在门外。2026年8月,美国联邦通信委员会(FCC)被曝正起草禁令,拟禁止进口中国新型号的数据中心光模块。这是FCC自2021年以来对华通信设备管控的第三轮升级,管控范围从整机、模组延伸至上游芯片、元器件及供应链全链条。中际旭创在2026年6月已被列入美国国防部1260H清单,政策信号步步收紧。
但美国能用的办法其实不多。美国本土三大光模块厂商全部产能加总,尚不及中国几家光模块企业的产能,远不足以支撑本土市场的基本需求。中国主导光模块核心原材料的全球供给,磷化铟衬底、无源器件、硅光芯片、光纤、部分激光器和PCB等重要原材料,以及光模块的部分自动化生产设备,都难以脱离中国供应链。如果禁令落地,非中国供应商短期内无法填补产能缺口,将直接导致价格上涨、交付延长,反过来拖累美国自己的AI数据中心建设进度。
更重要的是,中国光通信企业在很多细分赛道上已经形成了不可替代的话语权。2026年一季度,全球前六大光模块厂商中,中国企业占据四席;全球前十强里中国占据七席,合计市场份额超过60%。中际旭创以28%-30%的全球市占率连续四年稳居第一,是英伟达和谷歌的核心供应商。新易盛在LPO技术路线上是全球标杆,市占率15%-18%。天孚通信在光器件精密制造领域深度绑定海外大客户。剑桥科技在电信和数通市场双线布局。这些企业的产能和技术积累,不是一纸禁令就能替代的。美国此举本质上是“双输”格局,中方在光通信领域的反制工具箱储备充足。
不过,整机和中游有话语权,不代表整条产业链没有软肋。光模块越火,越容易让人忽略一个事实:真正卡脖子的环节,往往不在聚光灯下。高端封装设备,就是其中之一。而这一点,是我在错失源杰科技之后,才慢慢想明白的。
二、一笔让我肉疼的教训
去年科技股大回调的时候,我手里有笔钱想补仓。在几只股票之间犹豫,最后选了一只看起来稳的,其实是图便宜。结果源杰科技从低位一路涨,涨幅远超50%,我买的那只到现在还趴着。后来我认真复盘,发现当时根本没看懂源杰科技是干什么的。它做的是光芯片,卡在产业链的关键位置。2026年上半年,这家公司营收9.25亿元,增长351%;净利润6.07亿元,增长1212%。股价一年涨了12倍,最高到过1968.14元。
这笔教训表面看是选错了股,深层次的原因是当时对产业链的理解太浅,只看到了最表面的一层。光模块这个赛道,整机厂的收入体量最大,但利润率受上游芯片和设备制约。芯片环节的利润弹性最大,但技术壁垒也最高。设备环节容易被忽视,但在行业大规模扩产的时候,它的确定性反而可能更高,因为不管哪家模块厂赢,都得买设备。
三、光模块为什么这么火
道理不复杂。现在全球科技巨头都在拼命建AI算力中心。微软、亚马逊、Meta、谷歌这四家,2026年资本开支加起来可能超过7000亿美元。这些算力集群里,成千上万台服务器要互相通信,靠的就是光模块。高盛预测,2026年全球光模块市场有677亿美元,2027年1314亿美元,2028年1485亿美元。800G以上的高速光模块,2026年出货量增长166%,2027年再增长84%。数字很漂亮,但散户不能光看大数,得搞清楚谁在真正赚钱。
四、光博会上看到了什么
2026年9月9日,第27届中国光博会在深圳开幕。超过4000家企业参展,预计15万以上专业观众到场。光通信赛道几乎全员到齐。中际旭创、新易盛、剑桥科技、联特科技、天孚通信、光迅科技、海信宽带都来了。展出的产品从800G到1.6T,再到3.2T和CPO方案,技术更新非常快。
这些公司上半年的业绩,跟展台上的热闹是匹配的。中际旭创2026年上半年营收417.78亿元,增长182.49%;净利润136.51亿元,增长241.7%。新易盛营收209.10亿元,增长100.34%;净利润75.29亿元,增长90.98%。天孚通信营收28.28亿元,增长15.15%;净利润12.04亿元,增长33.92%。光迅科技营收66.10亿元,增长26.07%;净利润5.82亿元,增长56.34%。剑桥科技营收27.05亿元,增长32.92%;净利润3.28亿元,增长171.08%。联特科技营收6.96亿元,增长38.10%,但净利润937.07万元,下滑了73.08%,增收不增利。海信宽带运营主体纳真科技2026年上半年实现营收53.93亿元,期内利润6.6亿元。
华工科技展出了3.2T CPO光引擎、6.4T NPO硅光光引擎,还有12.8T XPO液冷可插拔光模块。其2026年上半年营收78.22亿元,增长2.53%;净利润11.86亿元,增长30.17%。新易盛也展示了12.8T XPO样品。东山精密旗下的索尔思光电拿出了6.4T NPO和12.8T XPO新品,东山精密上半年营收277.98亿元,增长63.95%;净利润29.57亿元,增长290.09%。
这说明行业正处在技术路线快速分岔的阶段。可插拔方案还在升级,NPO和CPO这些新架构也在加速落地。光模块从400G到800G用了好几年,从800G到1.6T可能只要一两年。这个速度对整个产业链的产能和工艺要求非常高。也正因为如此,整机厂越热闹,上游设备环节的瓶颈就越刺眼。
五、一个容易被忽略的环节
大家都在关注光模块整机厂和光芯片公司,但有一个环节很少被普通投资者注意,那就是封装设备。光模块制造过程中,固晶、共晶、耦合这几道工序,决定了产品的精度和良率。速率越高,对设备精度要求越苛刻。目前面向400G、800G、1.6T高速光模块的高端固晶和共晶设备,国产化率只有大约20%,海外厂商仍然主导。中低端固晶设备国产化率到了70%左右,但高端市场基本还是被海外把持。耦合环节的问题更突出,手动平台良率普遍只有70-80%,而可插拔光模块要求90%以上,高精度全自动耦合设备国产化需求非常迫切。这意味着光模块整机厂大规模扩产时,设备采购成本居高不下,供应链安全也有隐患。
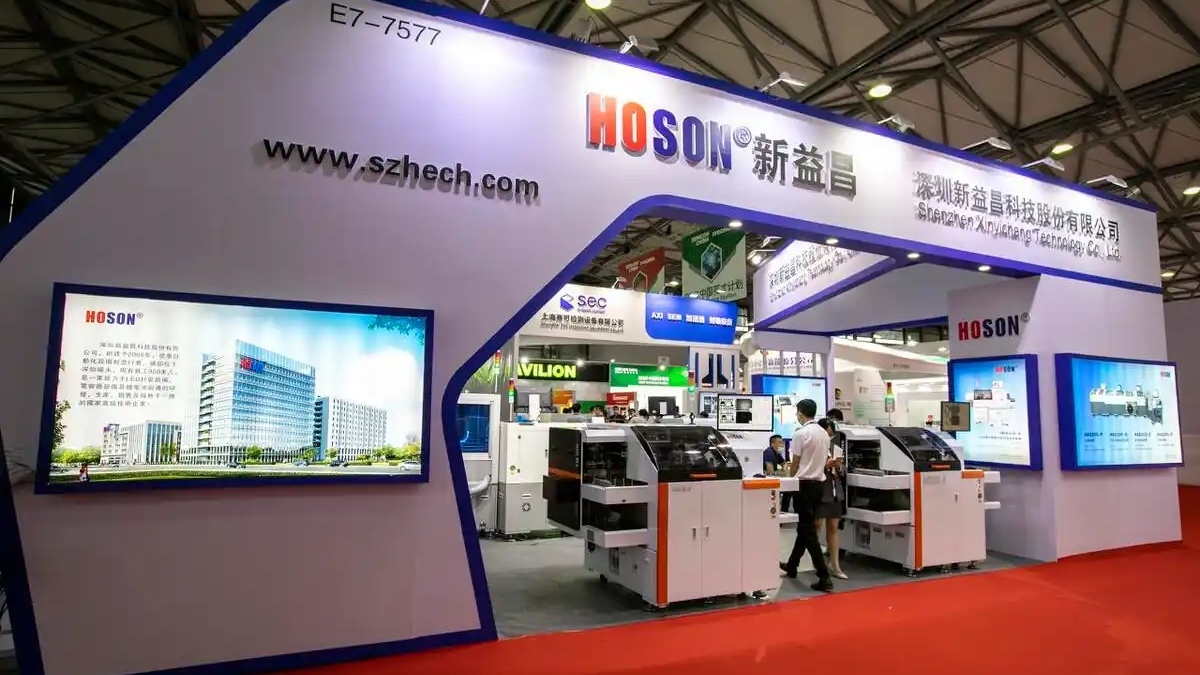
但变化正在发生。本届展会上,新益昌推出光模块固晶机新品,将LED固晶领域十余年高精度运动控制、机器视觉技术跨领域迁移,叠加核心零部件高自研优势,为高端光模块封装提供国产装备方案。这家公司,值得单独拆开来看。
六、新益昌:从LED固晶龙头到光模块封装设备的跨界者
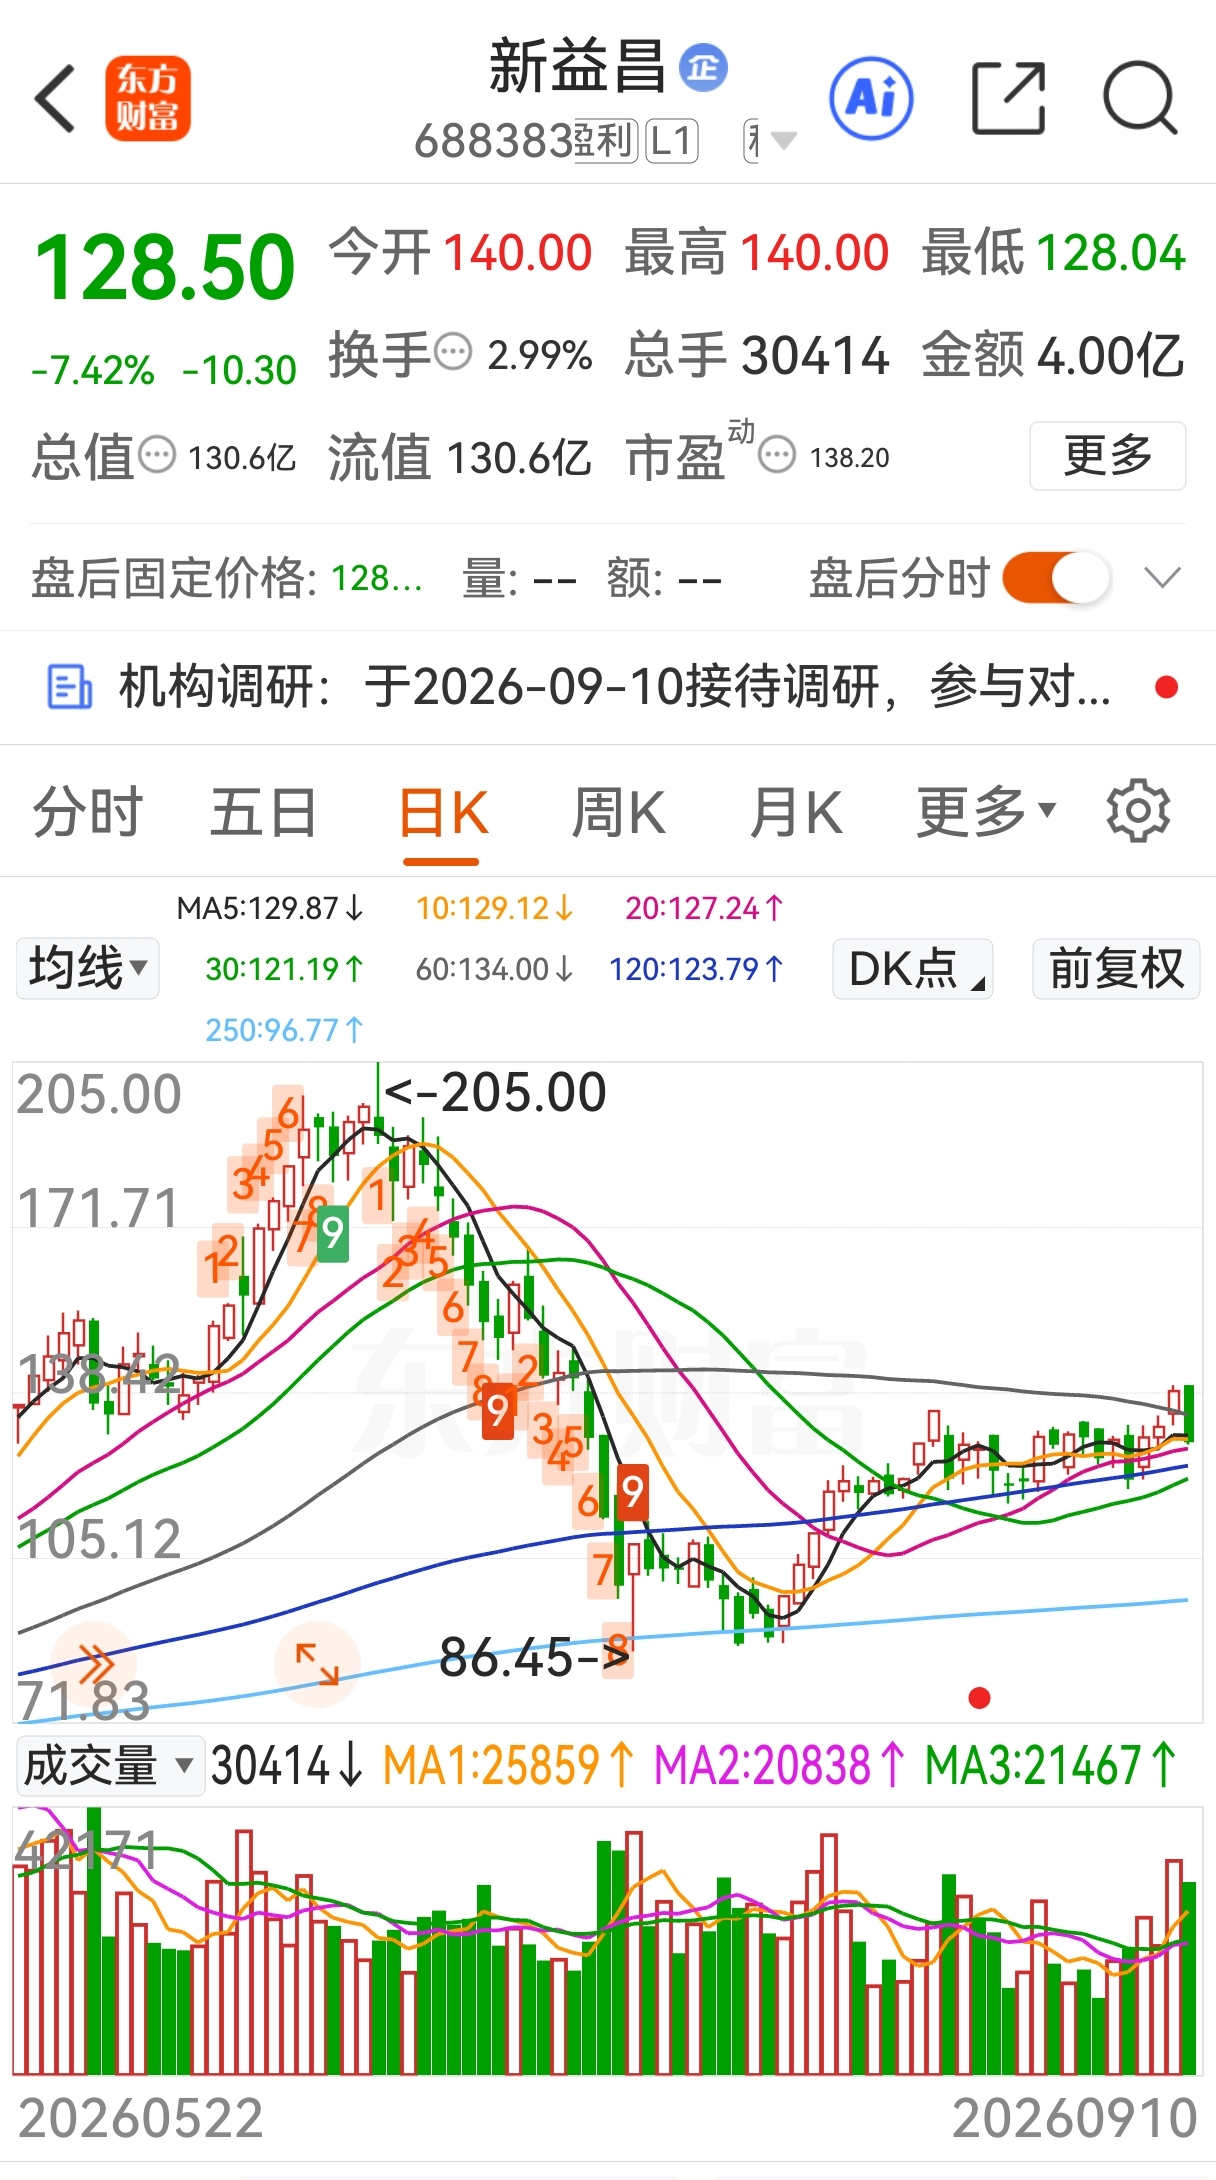
在封装设备国产替代这条赛道上,新益昌是一个值得仔细拆解的公司。它不是从零开始讲一个新故事,而是带着成熟技术、成熟客户和成熟市占率,切入一个更高价值的战场。
先看业绩。2026年上半年,新益昌营收5.47亿元,同比增长36.05%;归母净利润4725.77万元,同比大增1706.70%。利润增速远超营收增速,说明产品结构在快速优化。增长核心来自半导体设备板块,营收达2.19亿元,占比超过四成,与LED及新型显示设备(上半年营收2.51亿元)形成了双引擎格局。研发投入5652.05万元,同比增长25.93%,占营收比重达到10.34%,研发人员增至471人。这样的研发强度,在设备类公司里属于第一梯队,也说明公司不是靠短期订单冲业绩,而是在为下一阶段的技术卡位持续投入。
再看核心竞争力。新益昌做LED固晶设备起家,在精密运动控制、机器视觉和自动化工艺集成这几个底层技术上积累了十几年。Mini LED固晶机在国内的市占率高达80%-90%,客户覆盖京东方、TCL华星等面板巨头,部分客户已经开始重复下单。电容老化测试设备国内市占率更是达到90%。这种近乎垄断的市占率,说明公司在高精度运动控制和视觉对准方面已经形成了很深的技术护城河。更关键的是,新益昌核心零部件自研比例高,运动控制器、驱动器、电机等关键部件都能自己造,这在供应链安全和成本控制上优势明显。
这些能力之所以能“平移”到光模块封装,是因为底层技术高度共通。半导体封装和光模块封装在芯片贴装、引线键合、性能测试等工序上具备同源特征。Mini LED固晶本身就对速度、精度和良率要求极高,新益昌把在LED和半导体产线上验证过的精密运动控制和AI视觉对准能力,复用到光通信产线上,加速了样机落地。光模块速率越高,封装越不像简单的“组装”,而更像精密制造。设备的价值量,也会随着速率提升而同步放大。
2026年半年报中,新益昌首次系统性披露了光模块封装设备矩阵,一口气推出覆盖“固晶—共晶—耦合”三大核心工序的产品:光通信固晶机HAD8016S、HAD8126M,光通信共晶机HAD8018T,以及光通信耦合设备HLC8026。从行业规律看,共晶机单价在100万元以上,贴片固晶机单价约100万元,属于高价值量设备。这些设备可以适配多种工艺路线,包括可插拔光模块、CPO和硅光封装等前沿方向。换句话说,新益昌不是只做单点设备,而是在构建光模块封装整线解决方案的能力。
产业布局上,新益昌的战略重心已经完成了从“结构调整”向“结构兑现”的切换,同时新增了具身智能(机器人)与光模块封装设备两条前瞻布局赛道。在手订单超过8亿元,其中半导体固晶机3亿+、Mini LED固晶机4亿+、老化测试设备1亿+。此外,子公司开玖自动化在光模块焊线领域市占率领先,飞鸿可供应测试设备,形成了从固晶到焊线再到测试的环节协同。这意味着新益昌在光模块封装领域不是单兵作战,而是有机会把固晶、共晶、耦合、焊线、测试串成一条线,提升客户黏性。
从市场空间看,全球固晶机市场规模预计从2025年的16.6亿元增至2030年的66.0亿元,复合增长率达19.2%,而高端固晶/共晶设备的国产化率只有20%,替代空间巨大。新益昌在LED固晶领域已经证明了自己从追赶到主导的能力,现在把同样的打法复制到光模块封装设备上,逻辑是通顺的。它面对的不是一个存量替代的小市场,而是一个随着800G、1.6T、3.2T放量而快速膨胀的高价值设备市场。
当然,挑战也很实在。高端固晶设备的精度要求达到±3至±5微米级别,新益昌能否在光模块这个新战场上达到海外厂商的精度和稳定性水平,还需要客户验证。光模块厂商对设备可靠性要求极高,验证周期通常较长,从样机到批量采购需要时间。此外,海外厂商在高端市场深耕多年,客户黏性强,新益昌需要拿出更有说服力的量产数据。但从技术迁移的逻辑、研发投入的强度、在手订单的结构来看,这家公司正处在从验证到放量的关键窗口。
如果要用一句话概括新益昌的逻辑:它是在用LED固晶领域已经验证过的精密制造能力,去啃光模块封装设备这块国产化率只有20%的硬骨头。利润暴增1706.7%只是结果,真正的看点是,它能不能在1.6T和3.2T的扩产周期里,把“样机—验证—批量订单—整线方案”这条路走通。
七、其他设备厂商也在跟进
新益昌不是孤例。普莱信自主研发的热压键合设备已经拿到多家先进封装和CPO头部企业的批量采购订单,率先实现规模化量产。博众精工旗下中南鸿思针对CPO和NPO场景开发的光纤阵列与光芯片耦合设备,也获得了客户订单。博众精工上半年营收32.36亿元,增长72.44%;净利润2.57亿元,增长58.18%。中科光智在光博会上展出了多功能贴片机、等离子清洗机、真空共晶回流焊炉等设备,面向高速光模块和硅光器件封装,提供从单台设备到整线搭建的一站式方案。这些公司目前体量都不大,但方向很明确,就是替代进口,把这块设备市场从海外厂商手里拿回来。
八、竞争格局在变,投资逻辑也要变
还有一个变化值得注意。整个光模块产业链的竞争格局正在从各自为战转向全链条竞争。以前做光模块整机的只管组装,做芯片的只管芯片,做设备的只管设备。现在不一样了,中际旭创这样的龙头开始往上游布局,芯片厂商往封装延伸,设备厂商也在跟模块厂商做深度联合开发。因为速率越来越高,器件之间的配合精度要求越来越苛刻,各环节之间的耦合越来越紧。
这对散户来说意味着什么呢?不能再简单地把产业链上的公司分成整机、芯片、器件几个板块来看。要看的是谁在这个链条里卡住了不可替代的位置,谁的替代能力最强,谁的客户绑定最深。美国限制越紧,国产替代越迫切,但真正能吃到红利的,不是所有贴着“光模块”标签的公司,而是那些在关键环节有技术壁垒、有客户验证、有量产能力的公司。
九、一个值得琢磨的逻辑
回头看源杰科技为什么涨那么猛,核心原因是它卡在了光芯片这个上游关键环节。EML芯片、大功率CW激光器芯片长期供不应求,国产化率低,一旦突破就能吃到巨大的替代红利。同样的逻辑,封装设备环节也在走这条路。光模块速率越高,封装精度要求越苛刻,设备的价值量也越大。而目前高端设备国产化率只有20%,替代空间很大。随着国内光模块厂商持续扩产,设备采购量会跟着上去。谁先做出能满足1.6T甚至3.2T封装要求的高精度设备,谁就能在这轮扩产潮里分到最大的蛋糕。
新益昌利润暴增1706.7%,博众精工营收增长72.44%,普莱信的热压键合设备已经拿到多家先进封装和CPO头部企业的批量采购订单。这些数字和订单背后,是设备国产化正在从口号变成实际的交付。这不是一个短期炒作的逻辑,而是一个需要时间验证的产业趋势。但从方向上看,这个环节目前处于从验证到放量的关键拐点。
十、一点个人体会
回过头说我错失源杰科技这件事,表面看是选错了股,深层次的原因是当时对产业链的理解太浅,只看到了最表面的一层(这是客气说法,主要还是嫌贵,但是往往散户不敢碰的股票涨得最好)。光模块这个赛道,整机厂的收入体量最大,但利润率受上游芯片和设备制约。芯片环节的利润弹性最大,但技术壁垒也最高。设备环节容易被忽视,但在行业大规模扩产的时候,它的确定性反而可能更高,因为不管哪家模块厂赢,都得买设备。
当前800G光模块持续放量,1.6T产品进入商用,3.2T产品开始送样验证,整个产业链都处于技术和产业化快速迭代的窗口期。在这个阶段,上游的卡脖子环节,不管是光芯片还是封装设备,可能比下游整机厂更值得关注。美国想卡脖子,但中国光通信不是没有牌。整机有中际旭创、新易盛、天孚通信、剑桥科技等,芯片有源杰科技等,设备端则有新益昌这样从LED固晶龙头跨界而来的公司。这个判断不一定对,但从产业链逻辑上看,国产替代空间大、技术壁垒高、又恰好踩在扩产周期上的环节,安全边际确实更高一些。
#【有奖】CIOE光博会开幕,AI算力时代光模块封装设备迎来哪些新变量?# #社区牛人计划# #光博会五千企参展,1.6T与NPO方案成焦点# #盘逻辑:深度解析,理清投资思路# #强势机会# $新益昌(SH688383)$ $中际旭创(SZ300308)$ $源杰科技(SH688498)$ @新益昌 @股吧话题 @东方财富创作小助手
本文作者可以追加内容哦 !

