$天能动力(HK|00819)$ $天能股份(SH688819)$ $电池(BK1033)$
一、避免悲观情绪影响,坚持走自己独特的路。
巴菲特说:人人恐惧我贪婪,人人贪婪我恐惧。其实大师此话的真谛在于:投资要抛弃一切恐惧、贪婪的因素,真正做到理性地分析问题。
当下,在天能动力吧,弥漫充斥着极度悲观情绪。平庸者看不清前方的路,但他们乐于制造愤怒、狂燥和悲观情绪,更抛出大量无厘头的解说,彻底陷入被害者被屠杀者的代入角色。
这些消极情绪毫无益处,是漫生的传染病,正助力了空头们想制造的恐怖效果。
真正的多头很讨厌这些骑墙者,没有坚定立场,他们只能成为空头的助力,永远不会吸取教训,永远扮演追涨杀跌的角色,可怜之人必有可恨之处。
二、当前基本面已经很不错了,已经是严重低估。
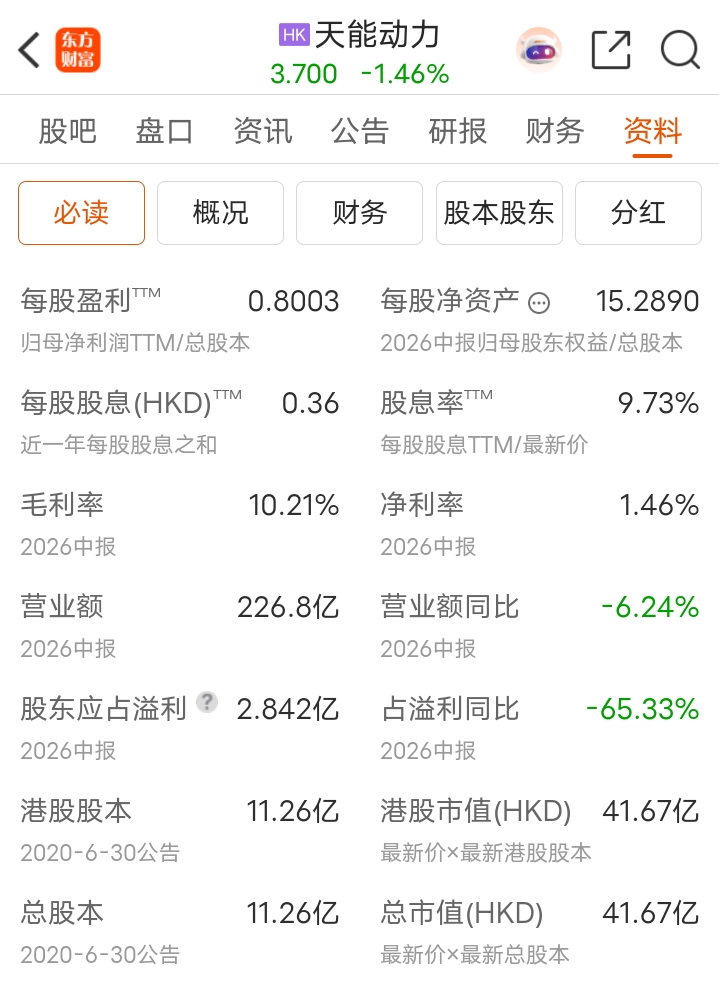
本人选股最重要的技术指标是市盈率、市净率、股息率。
天能动力4的市盈率,从理论来讲,4年回收投资成本。
市净率为0.2,净资产打2折卖过我们,理论上是值10元的东西,我们2元拿到手。
股息率当前接近10%,考虑到当前业绩下滑的因素,今年股息率会大降,究竟如何估算,以及未来2~3年甚至更长的时间内,股息能拿到多少,这些是我下文所思考所推测的内容。
三、攒股收息的良机再次来到。
1.今年下半年业绩的保守推测、全年股息的保守推测
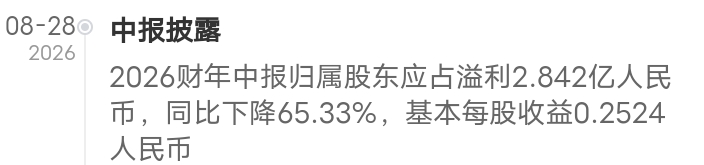
上半年纯利为2.842亿,其中一季度大概0.84亿左右,二季度为2亿左右(依据天能股份季报推测)。
下半年三季度为旺季,好于二季度。四季度淡季,低于二季度,但会好于一季度(一季度有春节假日影响,且今年一季度受短期各种偶发因素严重影响,业绩大跳水)。
在此基础上毛估下半年利润为4亿左右。
不考虑税收优惠政策影响,全年纯利为6.84亿左右。
现在考虑税收优惠情况。
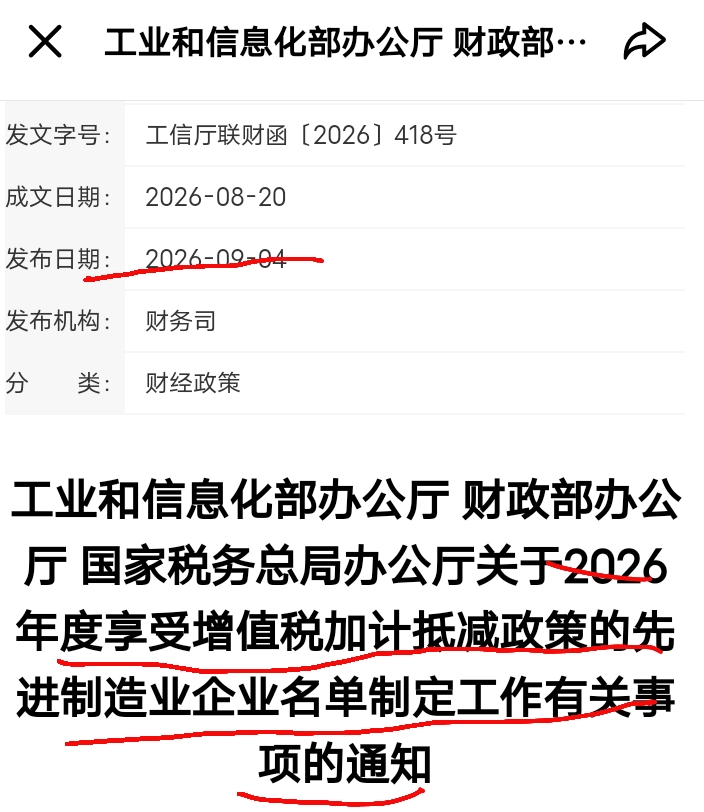
9月4日发布通知,意味着天能股份一季报提到的2亿退税并未到帐,半年报也未提及。
也意味着二季度仍然没有享受到这一优惠政策。
天能股份进入先进制造业企业名单的可能性很大,公司从9月份开始申报,申报成功的时间大概率在三季度末或者四季度内,申报成功后,税收优惠可追溯到今年1月份,带来的收益估计应该有至少4亿吧(因为一季报天能股份透露有2亿退税因为此事延迟。后三个季度因税收优惠得到的增益应该不会少于2亿吧?)
综上所述,如果成功进入先进创造业名单,本人预估带来的额外收益在4亿以上。
2026年全年纯利6.84亿+4亿(税收优惠),共10.84亿,不妨保守估计为10亿。按股本11.26亿来计算,每股收益0.89元(去年是1.26元),合计1.03港元,按派息率0.25(去年派息率)计算,派息0.26港元,按当前股价3.7港元计算,股息率为7%,扣除20%股息税,股息率仍高达5.6%。
总结:今年三、四季度,如果先进制造业申报通过,在优惠税收政策影响下,业绩会出现全面恢复,本人预估企业纯利10亿,预估每股收益0.89元(去年1.26元),预估名义股息率为7%,扣除红利税实际股息率为5.6%。
考虑到一季度业绩严重滑坡影响整体收益,未来业绩和利息率有进一步攀升的可能。
经过计算,3.7港元是增持的舒适区域,如果各位觉得是恐怖出逃区,那就赶快割肉。
考虑总市值离40亿港元关口只一步之遥,主力将股价下杀到40亿港元的可能性极大,目的是为了制造退通的更大恐慌,本人将40亿港元以下大量增持作为当前策略,当前再耐心等待。
2.2027年及未来的业绩、股息的盲估。
(1)2027年,考虑出海、半固态电池发力比较充分,加上税收优惠政策落实,以及一季度不会出现今年这些的大滑坡,2027年业绩会向好发展。
下面计算以今天上午股价3.7港元为基础。
悲观预测:12亿纯利,每股收益:1.066元,折合港币1.23港元,股息0.31港元。股息率8.3%(假设派息率为0.25,以下相同),扣除分红税后为6.7%。
中性预测:14亿纯利,每股收益:1.24元,折合港币1.44港元,股息0.36港元。股息率为9.7%,扣税后为7.8%。
乐观预测:16亿以上纯利,海外与半固态电池大爆发,每股收益:1.42元,折合港币1.64港元,股息0.41港元。股息率为11.1%,扣税后为8.9%。
由此看,2027年业绩会大幅修正上升,如果以现在的股价买进,股息率在今年已经很高,在未来将更为可观,既使退通,也不必担忧。
(2)关于2028年以后公司的发展和股息收益。
天能动力出海成效突出,契合当地绿色经济发展的政策需要,且有广阔的市场和辐射能力,我对此有很高期望。
看好公司的多技术线路和发展前景。
前途是光明的,今年的大跌正好为我们低成本介入优秀公司提供千载难逢机遇。
正因为现在的股价很便宜,现在介入,未来将获取长期的高股息收益,并最终能获得股价因严重低估而重返价值本身的高溢价收益。
四、公司回购,打响狙击空头第一枪。
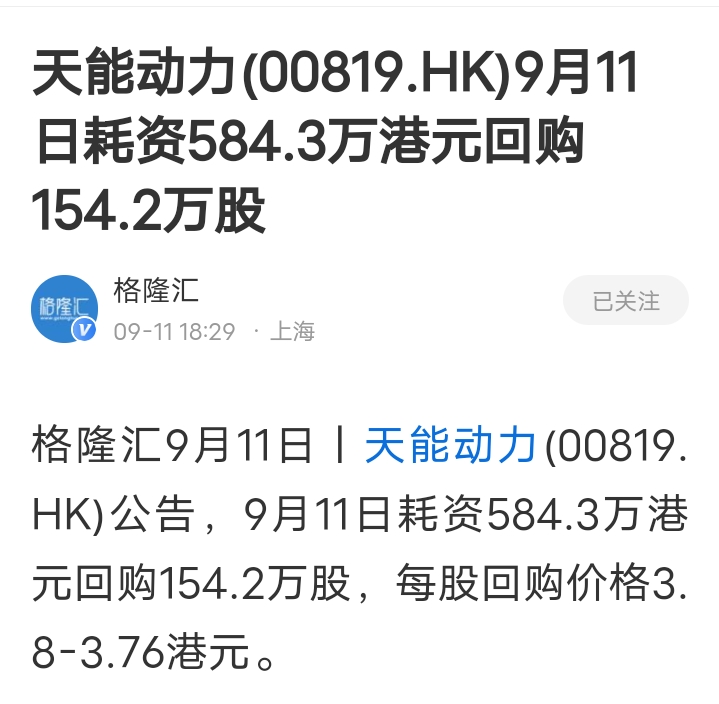
因为事情突然,本人改变3.6港元以下大量买入的策略,要提前开始大波买入了。
本文作者可以追加内容哦 !

