9月9日,资源品板块表现活跃,煤炭领涨,油气与铜产业链也紧随其后。
中东局势抬升能源供给风险,煤炭受到安检约束、部分煤矿复产偏慢支撑,LME铜价也在9月8日刷新历史高点。
近期走强的这些板块虽然各有催化,但底层其实都在共同映射一个大趋势——供给约束与实物资产重估。当地缘冲突、极端天气等供给端扰动频繁出现时,资金自然会赋予资源安全、现货稀缺性更高的定价权重。
如果把视角从资源品涨价本身,进一步转向涨价之后的传导,上游交易的是商品价格弹性,而近期更关注的是,相对低位、市场预期相对更低的电力板块,尤其是火电,交易的更多是成本传导、收益机制和资产回报率修复。
电力作为避险与对冲方向建议大家本周重点关注。ETF资金流向观察|百亿资金“越跌越买”,科创50扛起大旗?
先回应一个最容易产生的疑问:煤价上涨,为什么还要关注火电?
煤价上行确实会先压制当期利润。今年上半年的财报已经把这种“电降煤升”的利润挤压体现的比较充分。上半年电力板块营收基本持平,但归母净利润下滑了将近9%,其中二季度火电的净利润降幅更是达到了30%左右。(数据来源:Wind)
但二季度火电业绩有压力基本也是明牌了,电力现在值得关注,并不是因为当期业绩有多好,恰恰是因为最差的一段业绩正在被中报确认和消化。
图:龙头火电度电利润下滑但国金证券预计已经触底(元/千瓦时)
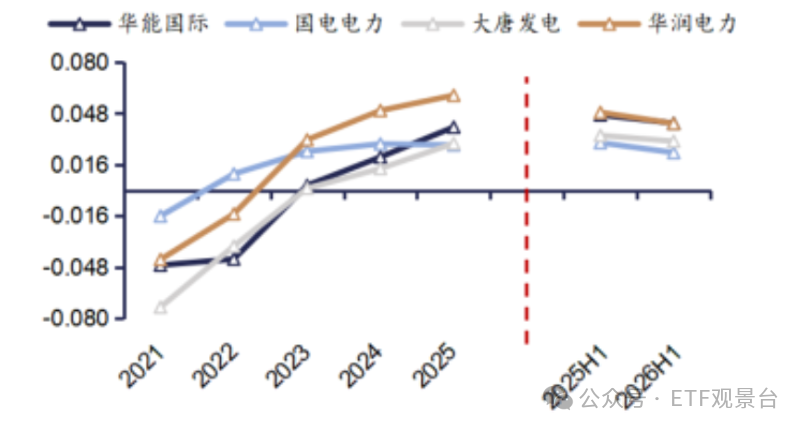
数据来源:Wind,国金证券研究所;备注:国电电力为净利润,其余为税前利润口径
而且可以看到,1-7月全社会用电量仍然同比增长4.7%。这说明行业眼下面临的主要问题并不是“没有需求”,而是电价下行与燃料成本上升形成了阶段性的利润挤压。(来源:国家能源局)
市场此前也已经对此作出了反应。今年6月以来,算电协同主题热度回落后,板块又进入中报验证期,电价下行、煤价上涨、绿电消纳等问题被集中定价。
图:中证全指电力公用指数
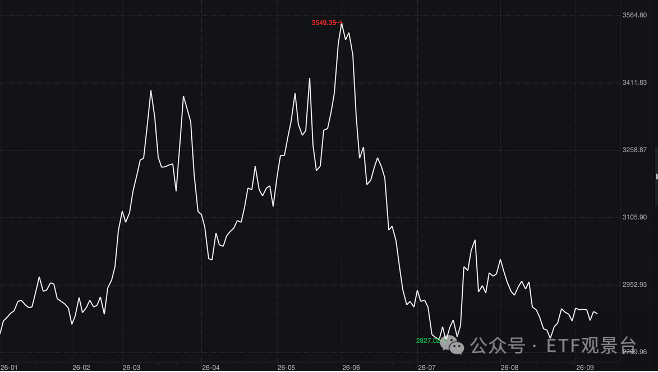
数据来源:Wind,今年以来,数据截至2026/9/8.
与此同时,二季度公募基金对电力的持仓,主动型基金只配了0.39%,基本是18年来的谷底。筹码并不拥挤,意味着一旦基本面预期出现改善,资金回补的阻力可能相对更小。
图:26Q2主动型与指数型基金对电力及公用事业行业持仓
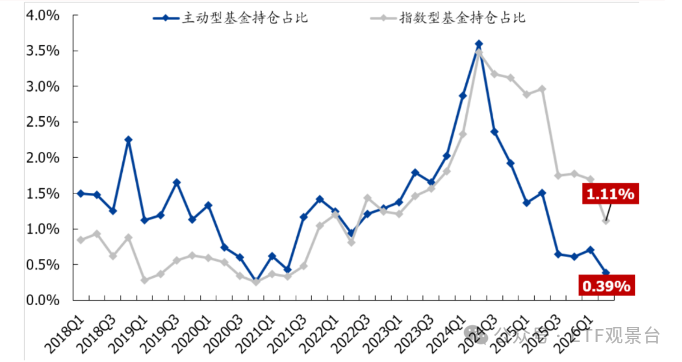
数据来源:Wind,国盛证券,数据截至2026/6/30
现在又到了业绩空窗期,业绩扰动压力最大的时候已经过去了。
往后看其实有几个基本面上比较关键的边际变化。
首先是电价。
9月份,江苏和广东的月度集中竞价电价,同比都涨了大概8%左右。广东的月度综合价(0.4033元/千瓦时)甚至已经跑赢了它2026年的年度长协均价。
这并不意味着全国电价已经全面反转,也不能直接推导出2027年年度长协一定上涨。但至少说明,广东、江苏这些沿海用电大省的月度电价已经不再单边下行,电价对燃料成本和阶段性供需变化的反映正在增强。
图:江苏9月月度电价0.345元/kwh,同比+0.03 元/kwh(左)广东9月月度电价 0.403 元/kWh,同比+ 0.03元/kwh(右)
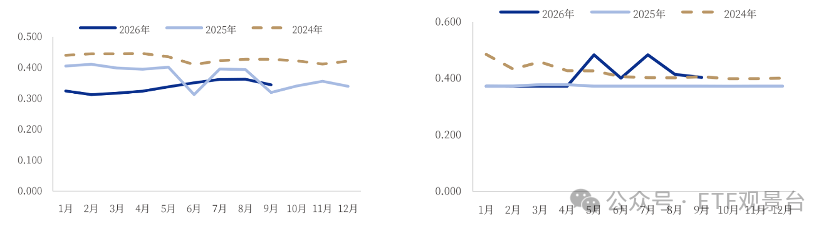
数据来源:银河证券
图:广东11-12月月度电价与次年年度电价接近,目前月度长协价格已经大超年度长协
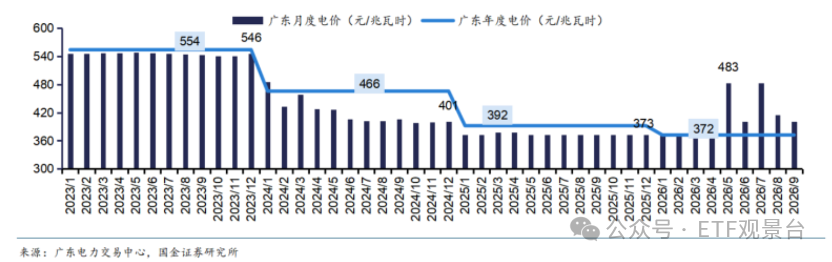
这也让眼下的“煤电博弈”变得更有意思。
高煤价会压制当期利润,但它同样会提高火电企业在年底年度长协谈判中的成本依据。按照电力市场常见的传导框架,煤价变化通常会先在现货市场中体现,随后影响月度交易报价,再逐步传导至下一年度的长协定价。
这种传导不是机械的一对一关系,还会受到电力供需、来水情况、长协煤履约率和地方政策的影响。但从目前的数据看,市场对2027年度长协电价修复的预期确实正在升温,电价继续下行的预期正在被修正。
容量电价机制也在改变煤电的盈利结构。
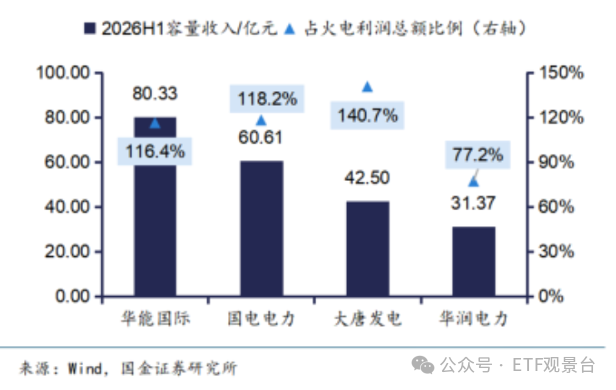
2026年起,多数地区煤电固定成本回收比例进一步提高。吉林省已经按照100%的固定成本回收比例执行330元/千瓦·年的煤电容量电价;甘肃相关煤电机组也开始执行330元/千瓦·年的标准。国家层面则进一步明确,容量电价机制完善后,各地可根据供需和机组变动成本调整煤电中长期交易机制。
容量电价并不是机组不发电也能无条件拿钱。实际收入仍然取决于核定容量、机组可用状态和考核结果。但它确实让煤电的收入结构从过去高度依赖发电量,逐渐转向“容量收入、电量收入和辅助服务收入”共同构成,火电的公用事业属性因此变得更强。
图:容量电价有力抬升火电盈利基石
再把视角拉远一点,AI确实让市场重新认识到了电力资产的价值。
算力基础设施最终都需要落到稳定、持续和可负担的电力供应上。
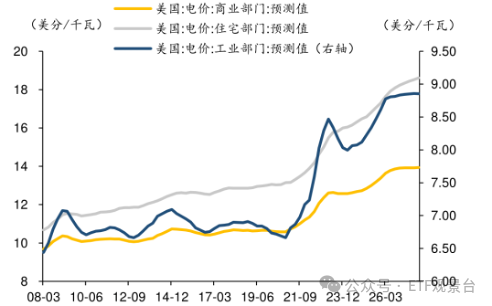
美国因为算力负荷激增,加上通胀环境,电网和电源的建设成本已经高得离谱了,可以说是被迫进入了一个高成本的电力再投资周期。
图:美国电力成本快速上升
数据来源:Wind,华泰证券
相比之下,咱们国内前几年经历过让利降本和电力紧平衡后,现在正慢慢走向一个新平衡。
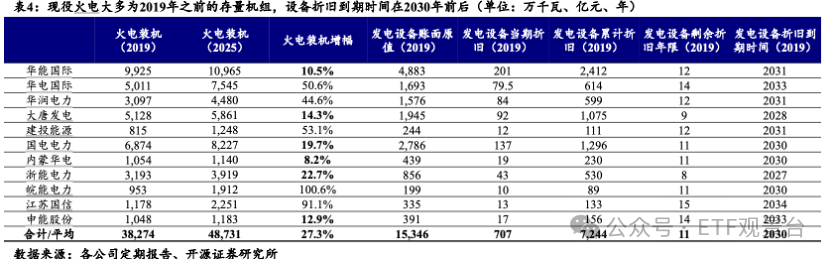
开源证券根据20年线性折旧作出的测算显示,全国部分现役煤电机组可能在2027年前后逐步进入折旧后期;以上市公司2019年发电设备折旧数据外推,主要上市公司存量机组的折旧到期时间更集中在2030—2031年前后。
如果老机组届时仍能正常运营,且新增建设、技术改造和资产减值没有完全抵消折旧下降,那么折旧费用减少,对于相关公司利润表来说可能是利好。
因此,在全球能源安全溢价和电力系统成本上升的背景下,中国更需要的不是简单抬高终端电价,而是让燃料、容量、调节和保供成本获得更加合理的传导与补偿。
低成本当然是制造业竞争力的一部分,但稳定、可靠、可预期的电力供应同样重要。只要电价机制的修复是温和且结构性的,它未必会削弱国内产业优势,反而有助于稳定电力供应和长期投资回报,也为这批庞大的存量发电资产提供更加扎实的估值基础。
我们再回到整个电力板块内部的逻辑:
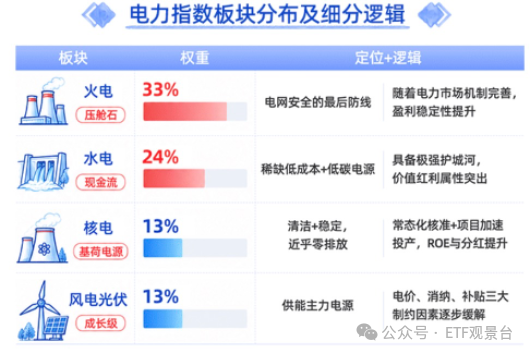
1)水电仍然更像组合里的压舱石
上半年全国水电出力改善,水电板块整体业绩稳步增长,财务费用下降也为利润提供了支撑。
2)火电的短期压力更大,但预期弹性也更高
接下来更值得跟踪的是沿海省份月度和现货电价、四季度动力煤价格,以及2027年度长协交易结果。煤电一体化程度较高、长协煤履约比例较高,或者所在区域电力供需较紧的公司,经营韧性通常相对更强。
3)其他
核电的盈利稳定性依然较好,但2026年受到大修节奏和部分地区市场化电价变化影响,短期弹性相对有限。新能源运营商则仍然需要面对利用小时下降、市场化交易电价承压和消纳压力,短期基本面修复可能还需要更多时间。
因此,我们可以用水电提供相对稳定的现金流和防御属性,用火电捕捉电价预期修复和容量价值重估带来的弹性。
如果不希望在火、水、核、风、光之间做单一押注,中证全指电力公用事业指数提供了一种相对均衡的运营端配置工具。
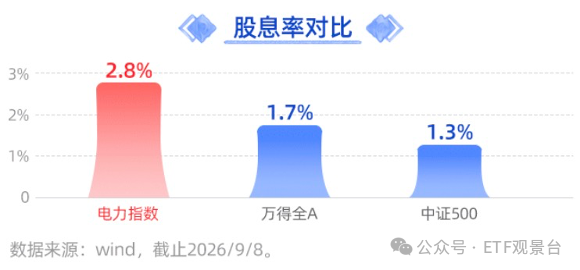
截至9月8日,指数近12个月的滚动股息率在2.8%左右,比万得全A(约1.7%)和中证500(约1.3%)都要高出一截。
总体来看,电力板块目前还不能简单定义为基本面已经反转,但几个关键变量正在发生变化:前期业绩利空逐步落地,江苏和广东月度电价出现同比修复,中长期来看电价或有修复的空间,容量电价提高了煤电固定成本回收能力,板块持仓和交易拥挤度又处在较低位置。
如果2027年度长协电价修复预期继续增强,电力板块的逻辑就有可能从单纯的防御收息,逐步转向盈利预期和估值共同修复。
当前震荡分化的市场环境下,这种当期预期不高、现金流相对稳定、未来又存在边际改善的资产,或许值得我们关注起来。
$电力ETF景顺(SZ159158)$,跟踪中证全指电力公用事业指数,覆盖主要电源类型和电力运营龙头,更适合用一篮子方式观察电力板块整体的盈利和估值修复。
风险提示:电力ETF景顺(159158)投资风险等级为中风险。
中证全指电力公用事业指数(H30199.CSI)2021-2025年度回报分别为42.52%、-16.39%、-0.98%、11.86%、-1.28%。数据来源:Wind。指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。
投资人在申购或赎回基金份额时,申购赎回代理券商可按照不超过申购或赎回份额0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。场内交易费用以证券公司实际收取为准。
本基金特有风险包括:标的指数回报与股票市场平均回报偏离的风险、标的指数波动的风险、基金投资组合回报与标的指数回报偏离的风险及跟踪误差控制未达约定目标的风险、标的指数变更的风险、指数编制机构停止服务风险、成份股停牌的风险、招募说明书中指数编制方案简述未及时更新的风险、基金份额二级市场交易价格折溢价的风险、参考IOPV决策和IOPV计算错误的风险、退市风险、投资者申购失败的风险、投资者赎回失败的风险、基金份额赎回对价的变现风险、第三方机构服务的风险等。
指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。本材料内容根据公开信息整理,不构成任何投资建议或对任何产品未来收益的任何保证。基金有风险,投资须谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。过往业绩不预示其未来业绩,其他基金业绩不构成本基金业绩的保证。定期定额投资并不能规避基金投资所固有的风险,不是替代储蓄的等效理财方式。
$电力指数(24|H30199)$、$长江电力(SH600900)$
以上非个股或基金推荐,仅用于关联发文到相关股吧/基金吧讨论区
#胡塞武近曼德海峡,WTI原油涨超8%#
本文作者可以追加内容哦 !

