中粮福临门又一次站到了资本市场的门口。
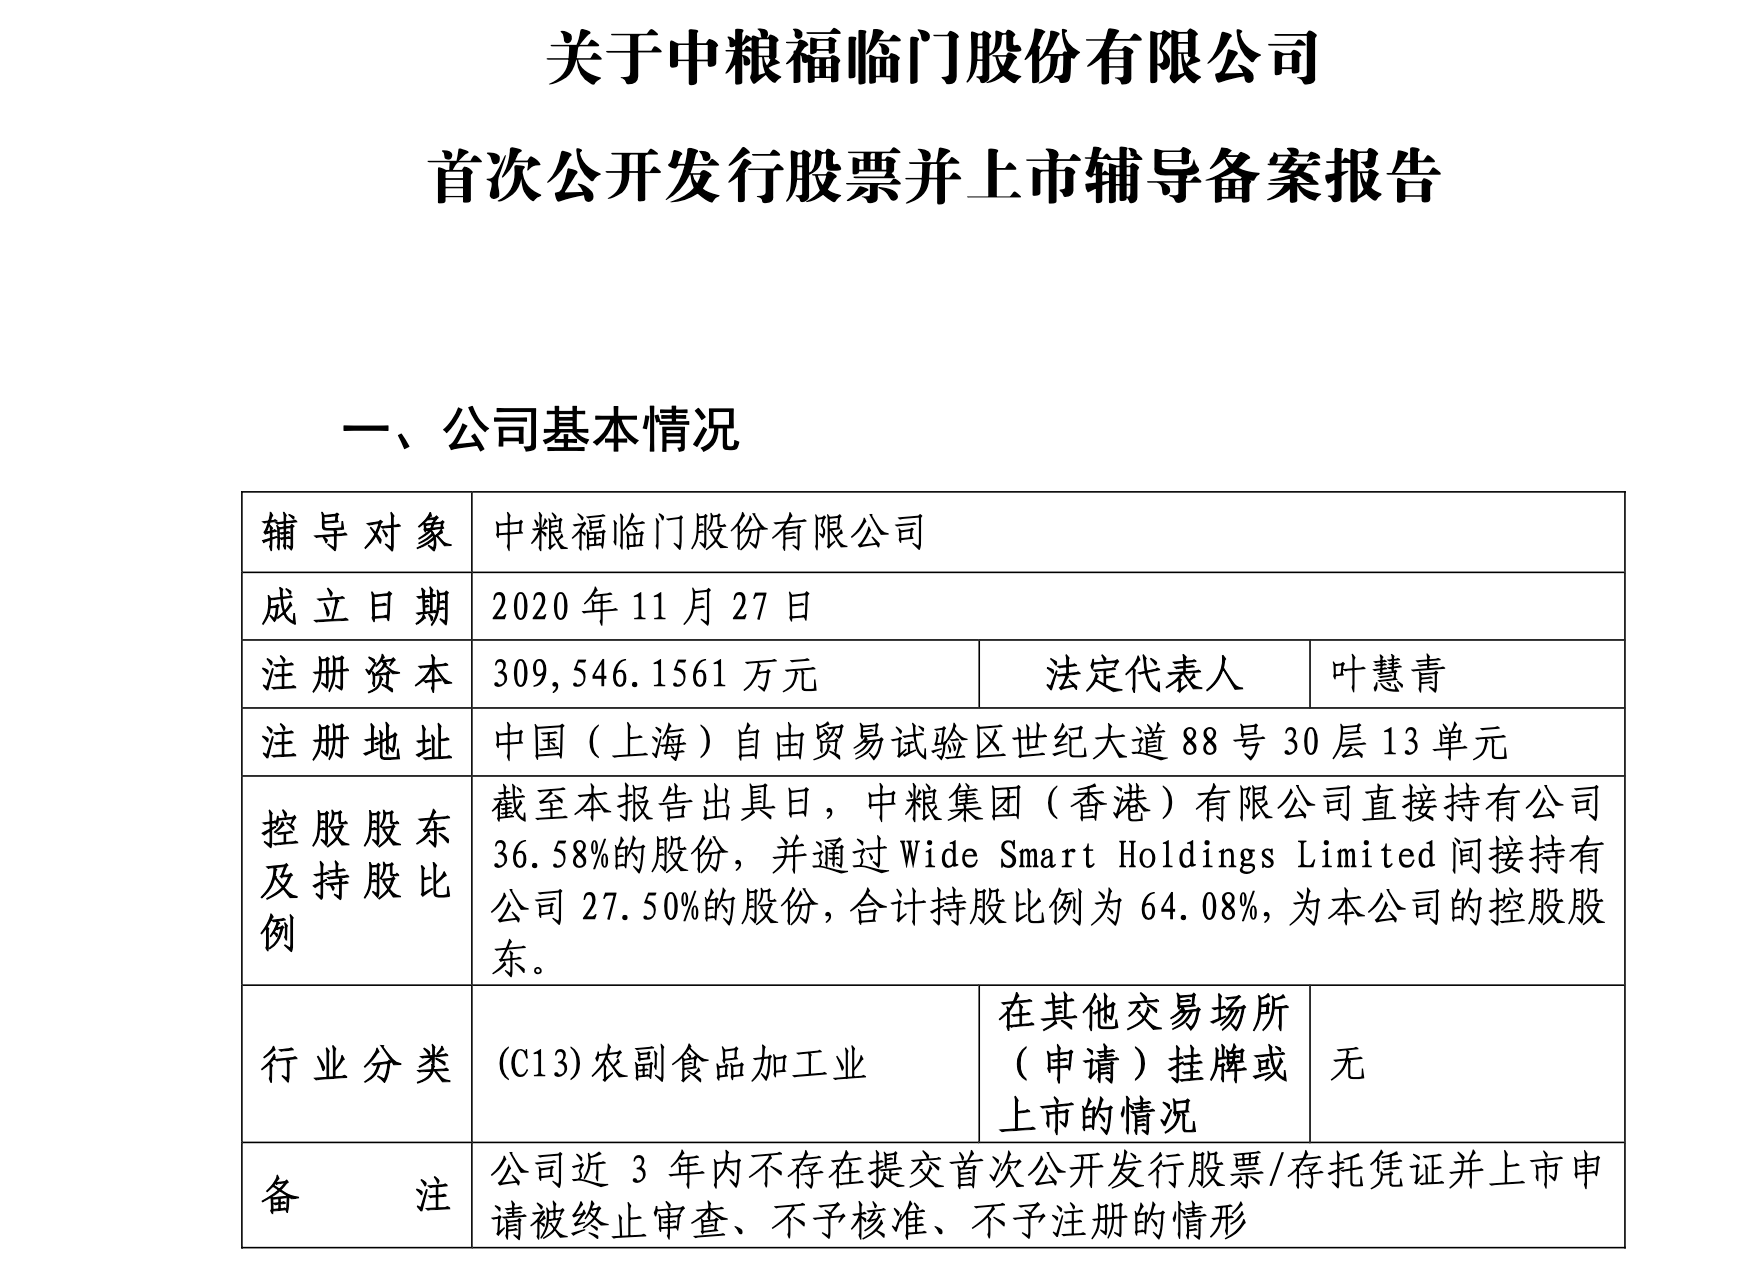
9月10日,公司与中信建投证券签署上市辅导协议,重新办理辅导备案。辅导机构从中金公司换成了中信建投,律师事务所为北京市中伦律师事务所,会计师事务所为天职国际会计师事务所。五年辅导、二十期进展报告之后,中粮集团终于为这家千亿估值的粮油平台更换了上市“领航员”。
换辅导机构在IPO进程中并不罕见,但放在福临门身上,这个动作的意味要复杂得多。
营收比金龙鱼多了1300多亿,市场却不是它的
2025年,福临门实现收入3798.25亿元,净利润42.01亿元。放到A股食品饮料板块里比,这个营收体量几乎找不到对手。金龙鱼同年营收2451.26亿元,仅为福临门的六成左右。
但营收规模并不能直接换算成市场统治力。
欧睿数据显示,2023年金龙鱼在食用油市场的占有率为38%,中粮集团约为16%,鲁花约7%。品牌维度上,金龙鱼品牌食用油市占率约33%,领先福临门约16个百分点。艾媒咨询2025年的消费者调查更直接:金龙鱼以48.03%位列首选国产品牌第一,鲁花44.22%,福临门34.85%,排在第三位。
营收是金龙鱼的一倍半,品牌选择率却低了十几个百分点。这个反差指向一个不太好听的事实:福临门的大体量,有相当一部分来自中粮集团农粮板块的贸易和供应链业务,而非终端消费品市场。在消费者用钱投票的那个货架上,福临门还没有真正赢过金龙鱼。
终端表现同样不乐观。有媒体走访发现,在大米陈列区,福临门虽然有铺货,但品类丰富度和陈列位置都不及金龙鱼;在调味品领域,其市场声量远逊于海天、李锦记等专业品牌。一位粮油经销商的说法很直白:“福临门背靠中粮,研发、原料实力都不差,但不擅长品牌营销,高端产品线投入大,动销惨淡,只能依靠低价基础油走薄量。”
210亿引战的底气与包袱
支撑福临门上市雄心的,是2023年那轮引人注目的战略融资。
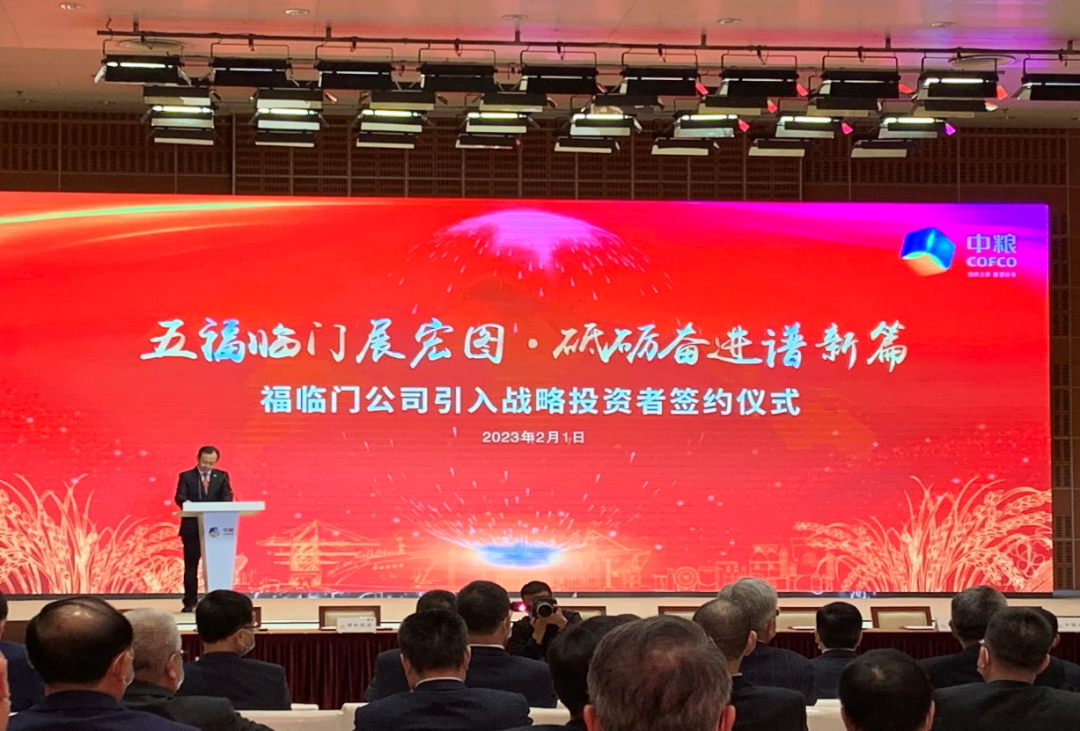
2023年2月,中粮福临门引入战略投资者签约仪式在北京举办,共募集资金约210亿元,是当年中国规模最大的私募股权融资项目。投资方阵容堪称豪华:全国社保基金理事会、中远海控、中国诚通国调基金、中国人寿资管、中国政企合作基金、中投公司,以及厚朴投资、淡马锡、亚赋资本等国际投资人,被中粮方面形容为一支国有资本与国际资本互促互进的“联合舰队”。引战后中粮集团持股比例降至约70%,公司投后估值达946.64亿元。
近千亿估值,让福临门一度被视为粮油赛道上最具分量的拟IPO选手。中粮福临门由中粮集团将旗下农粮板块核心资产注入组建,是国内油料加工量、稻谷加工量第一,小麦加工量第三,品牌米面油综合销量第二。在海外,公司已是阿根廷第一大粮油出口商、巴西第一大对中国的大豆出口商。
但引战资金到位之后,福临门的公开财务数据几乎处于“断更”状态。2021年之后,外界难以窥见其经营细节的变化。有业内人士指出,财务数据的长期不透明,恰恰是资本市场最敏感的“红灯”。营收近3800亿的公司,如果连连续可比的财务数据都无法向市场充分披露,上市辅导验收这一关本身就不好过。
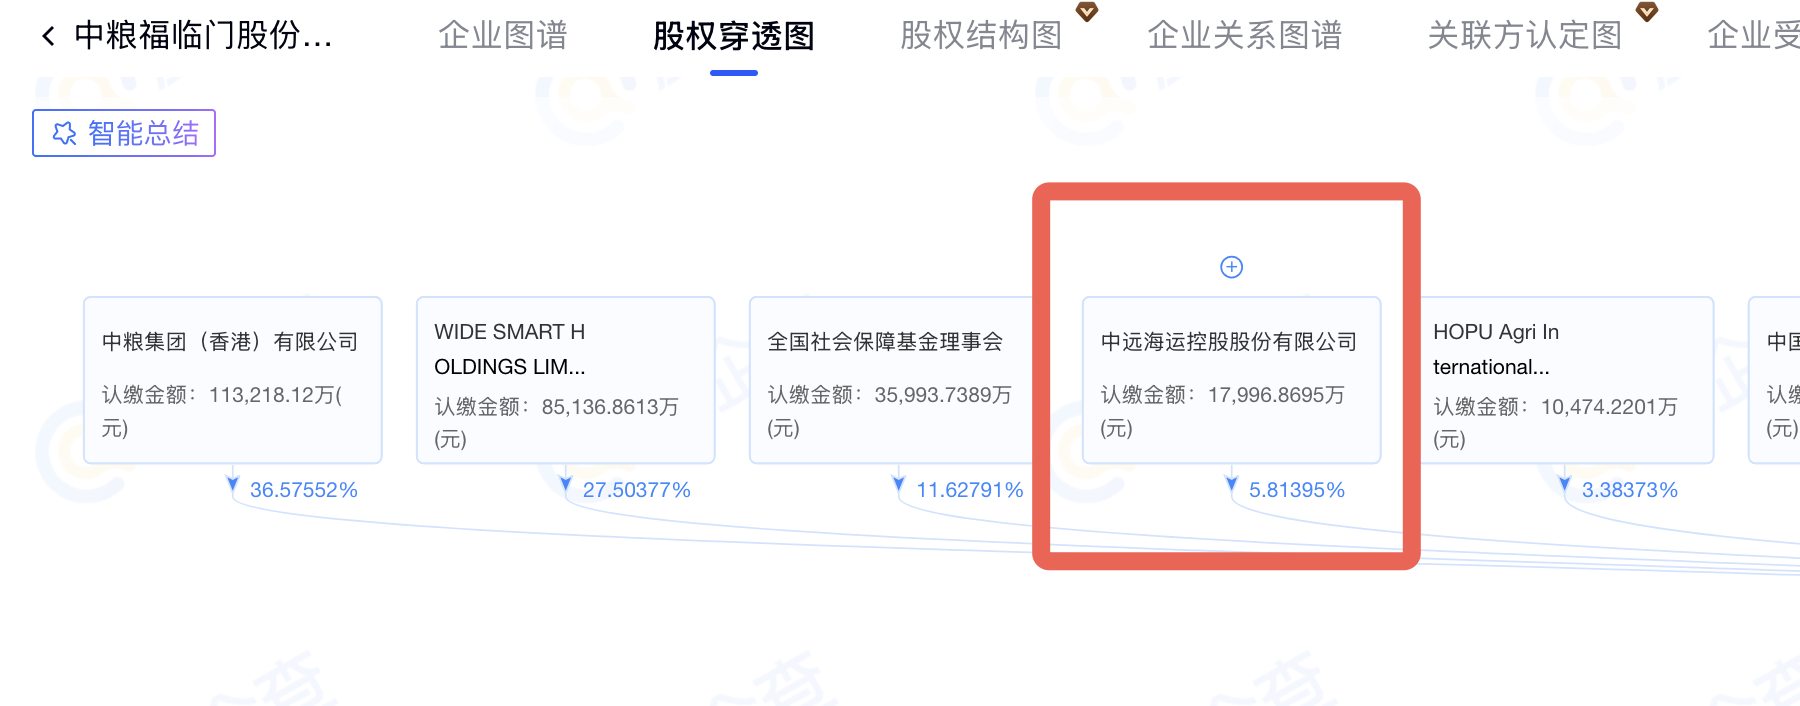
公司同时公开采购IPO项目境外法律服务,被业内解读为红筹架构梳理与跨境合规安排。从股权结构看,中粮集团(香港)有限公司直接持股36.58%,并通过Wide Smart Holdings Limited间接持股27.50%,合计64.08%。
2023年引战时入局的中远海控仍在股东之列,持有福临门约5.81%股份;中国人寿通过旗下资管公司同样间接持股。福临门若能A股上市,对中远海控也是一件好事——这笔投资将获得公开市场定价和流动性,账面价值有望重估,投资收益更透明,双方在粮食供应链和航运物流上的协同也能借资本纽带进一步做实。境外持股架构的合规梳理,则是申报前必须解决的问题。
目前,中粮福临门仍处于上市辅导阶段,尚未进入交易所IPO申报受理环节。中信建投接手后,辅导将分为尽职调查与整改方案制定、辅导培训与持续规范、综合评估与申请验收三个阶段,覆盖股权结构、公司治理、财务会计、内部控制、同业竞争与关联交易等核心议题。
中信建投能不能把这个故事讲圆,接下来一两年会有答案。
$金龙鱼(SZ300999)$$中远海控(SH601919)$$中国人寿(SH601628)$#社区牛人计划##盘逻辑:深度解析,理清投资思路#
本文作者可以追加内容哦 !

