作者:yszengjx(曾健雄·行迹心理学 奠基人,参见百度百科词条“行迹心理学”)
在资本市场,传统金融学常常给投资者描绘出一幅波澜壮阔的蓝图:只要赛道足够宽,似乎所有的企业都能在里面吃饱喝足。然而,在真实的股市里,这种统计学意义上的乐观,往往会导致致命的误判。
要打破这种虚妄的乐观,必须引入一个全新的视角——行迹心理学独创的“市场商容学”。
传统统计学只计算表面的人口基数,而市场商容学通过“商围、商圈、商群、商块”四个核心概念,层层递进,精确计算出企业实际可获得的“真实生存空间”。
商围:理论上所有的消费群体。
商圈:受制于地理、渠道等物理半径,实际能够触达的群体。
商群:在商圈内,真正愿意掏钱、并且有能力掏钱的群体。
商块:在商群中,扣除竞争对手后,企业最终能分到的“蛋糕”份额。
在这四个维度中,“商群”是决定企业生死存亡的最核心变量。 今天,我们以恒瑞医药、康希诺与药明康德三家医药生物企业为例。这三者在市场商容模型中的最大区别,不在于财报上的营收规模,而在于它们所服务的“商群”有着截然不同的性质,这直接决定了它们各自的市场前景。
一、 恒瑞医药:永不枯竭的恒定商群
商群服务对象:恒瑞的商群,是市场最刚需的群体——病人(患者)。
商群特征:商群恒定,永不枯竭。 生老病死是人之常态,这个群体每年基本恒定,不受经济周期影响。
市场前景定调:恒瑞不需要去“创造”新需求,它只需要在存量病人中,靠研发抢份额。正因为客户永远存在,恒瑞的生意才具有穿越牛熊的能力。它赚的是时间积累的钱,是确定的刚需。
二、 康希诺:主动商群
商群服务对象:康希诺的商群,是自主决定的健康人,他们打疫苗是出于预防。
商群特征:第一个特征,商群极易萎缩。 健康人一般一生只打一次疫苗。一款新疫苗上市,周期很短。第二个特征,要不要打疫苗,取决于个人自愿。
市场前景定调:康希诺的市场前景,完全靠商群意愿驱动。一款新疫苗上市,客户迅速爆发,但随后迅速萎缩。这种商群的不稳定性,导致了它的业绩和股价往往是“山体”,易涨易跌。对于投资者而言,缺乏长期安全边际。
三、 药明康德:理性商群
商群服务对象:药明康德的商群,是医药生物研发企业(CRO/CDMO客户)。
商群特征:商群前景不明。 药明客户的多寡,完全受制于全球药企的研发预算。他们图省钱、省事、转移风险。药明只需要提供合格的实验室和产能,就能拿到订单。一旦全球医药行业遭遇资本寒冬,或者地缘政治(如生物安全法案)切断合作,这个商群会毫不犹豫地撤离。
市场前景定调:药明康德赚的是“卖铲子”的钱。它的客户(研发企业)本身就在经历残酷的淘汰。药明不能掌握商群对象变数,长期来说,风险极高。
结语:商群决定基因,基因决定命运
市场商容学告诉我们:企业的市场前景,不取决于统计学上的“市场容量”有多大,而取决于它的“商群”是否具备长期稳定的消费对象。
服务病人的恒瑞医药$恒瑞医药(SH600276)$ ,握住了客户恒定的底牌,市场永不枯竭;
服务健康人的康希诺$康希诺(SH688185)$ ,容易陷入客户易萎缩的困境,市场呈现脉冲式波动;
服务研发企业的药明康德,受制于客户意向的不明,市场前景充满变数。
对于投资者而言,看懂“商群”,就是看懂了企业的底层基因。认知决定命运。 只有抛弃统计学勾勒的虚幻“大市场”,转而用接地气的视角去洞察真实“商群”的生存轨迹,你才能真正在这个市场里行稳致远。
图例:疫苗主要企业无一例外走出了易涨易跌的山体图形
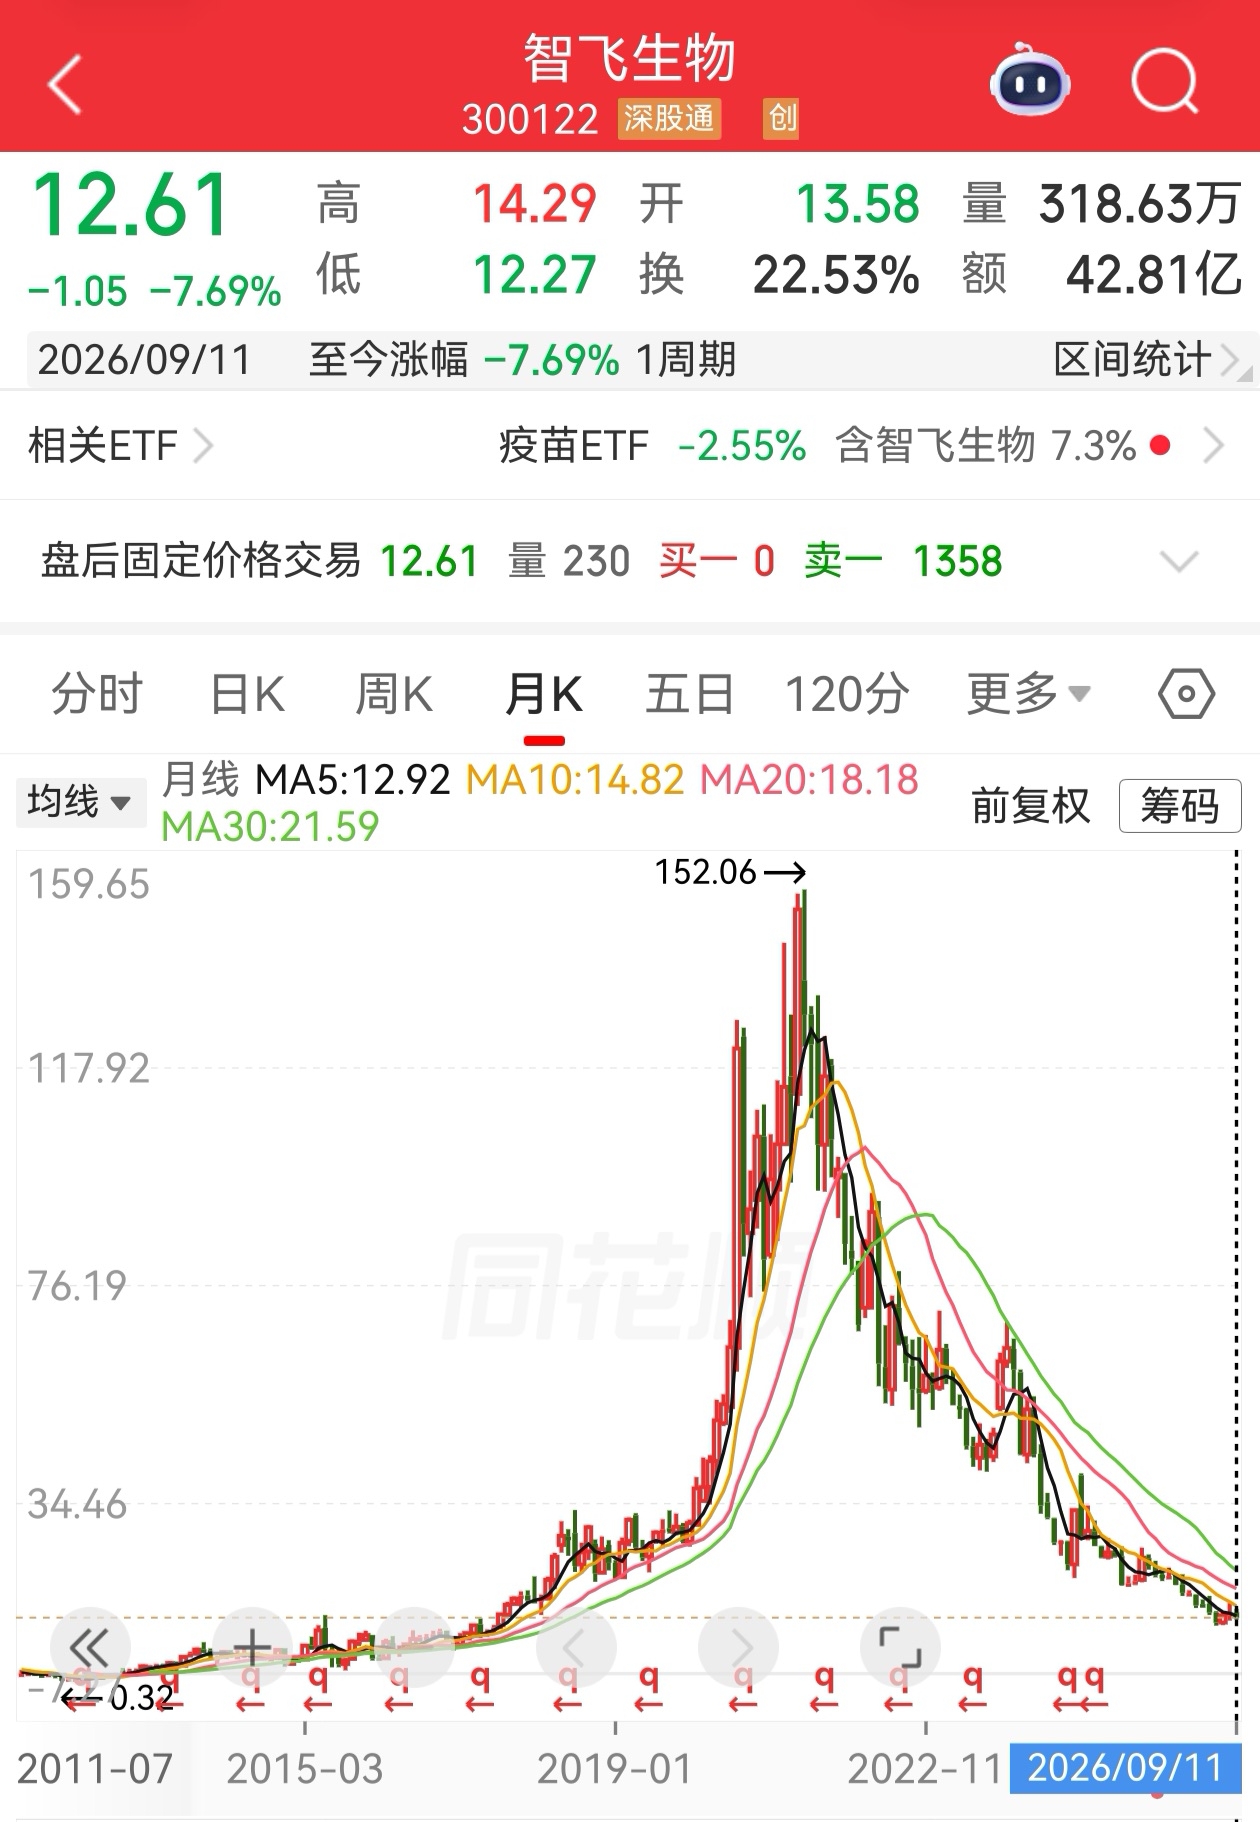
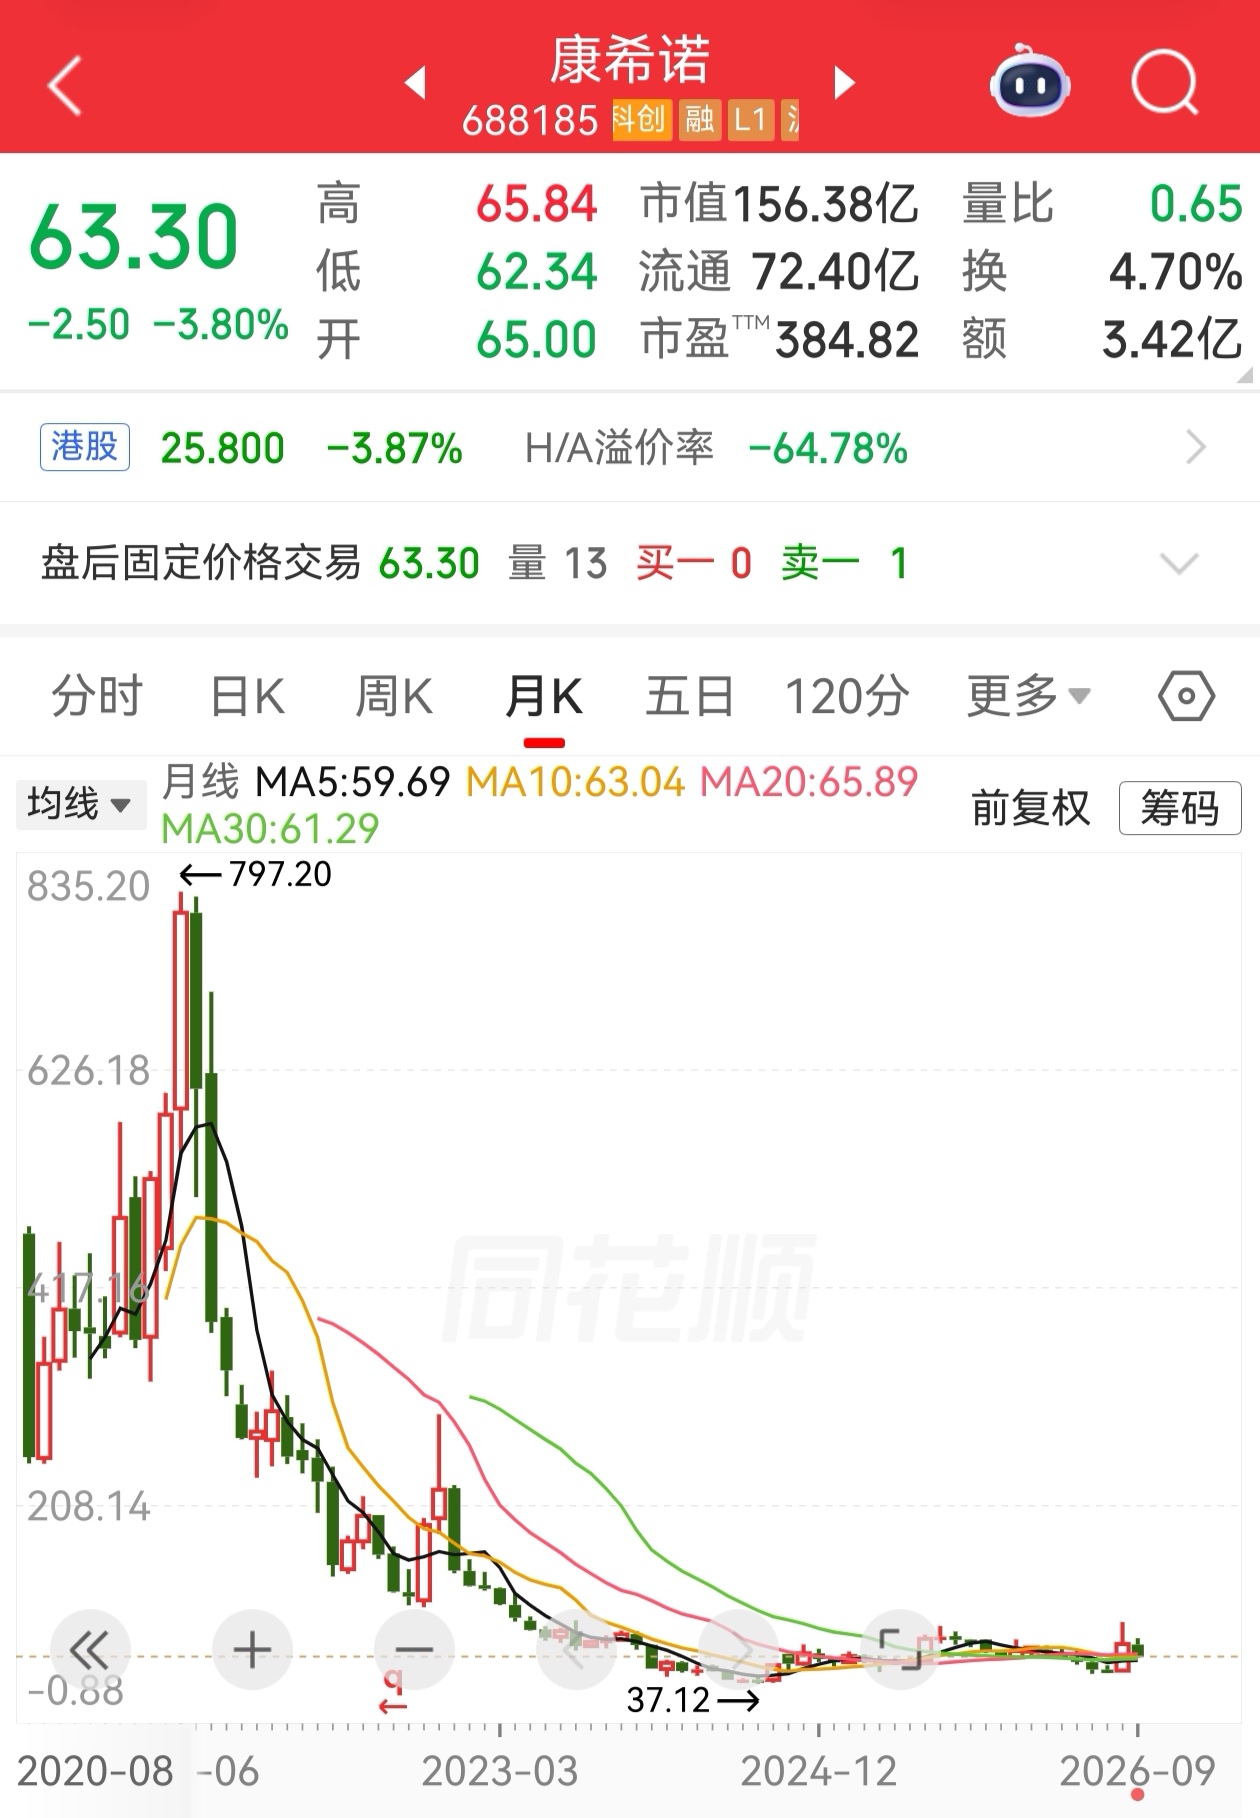
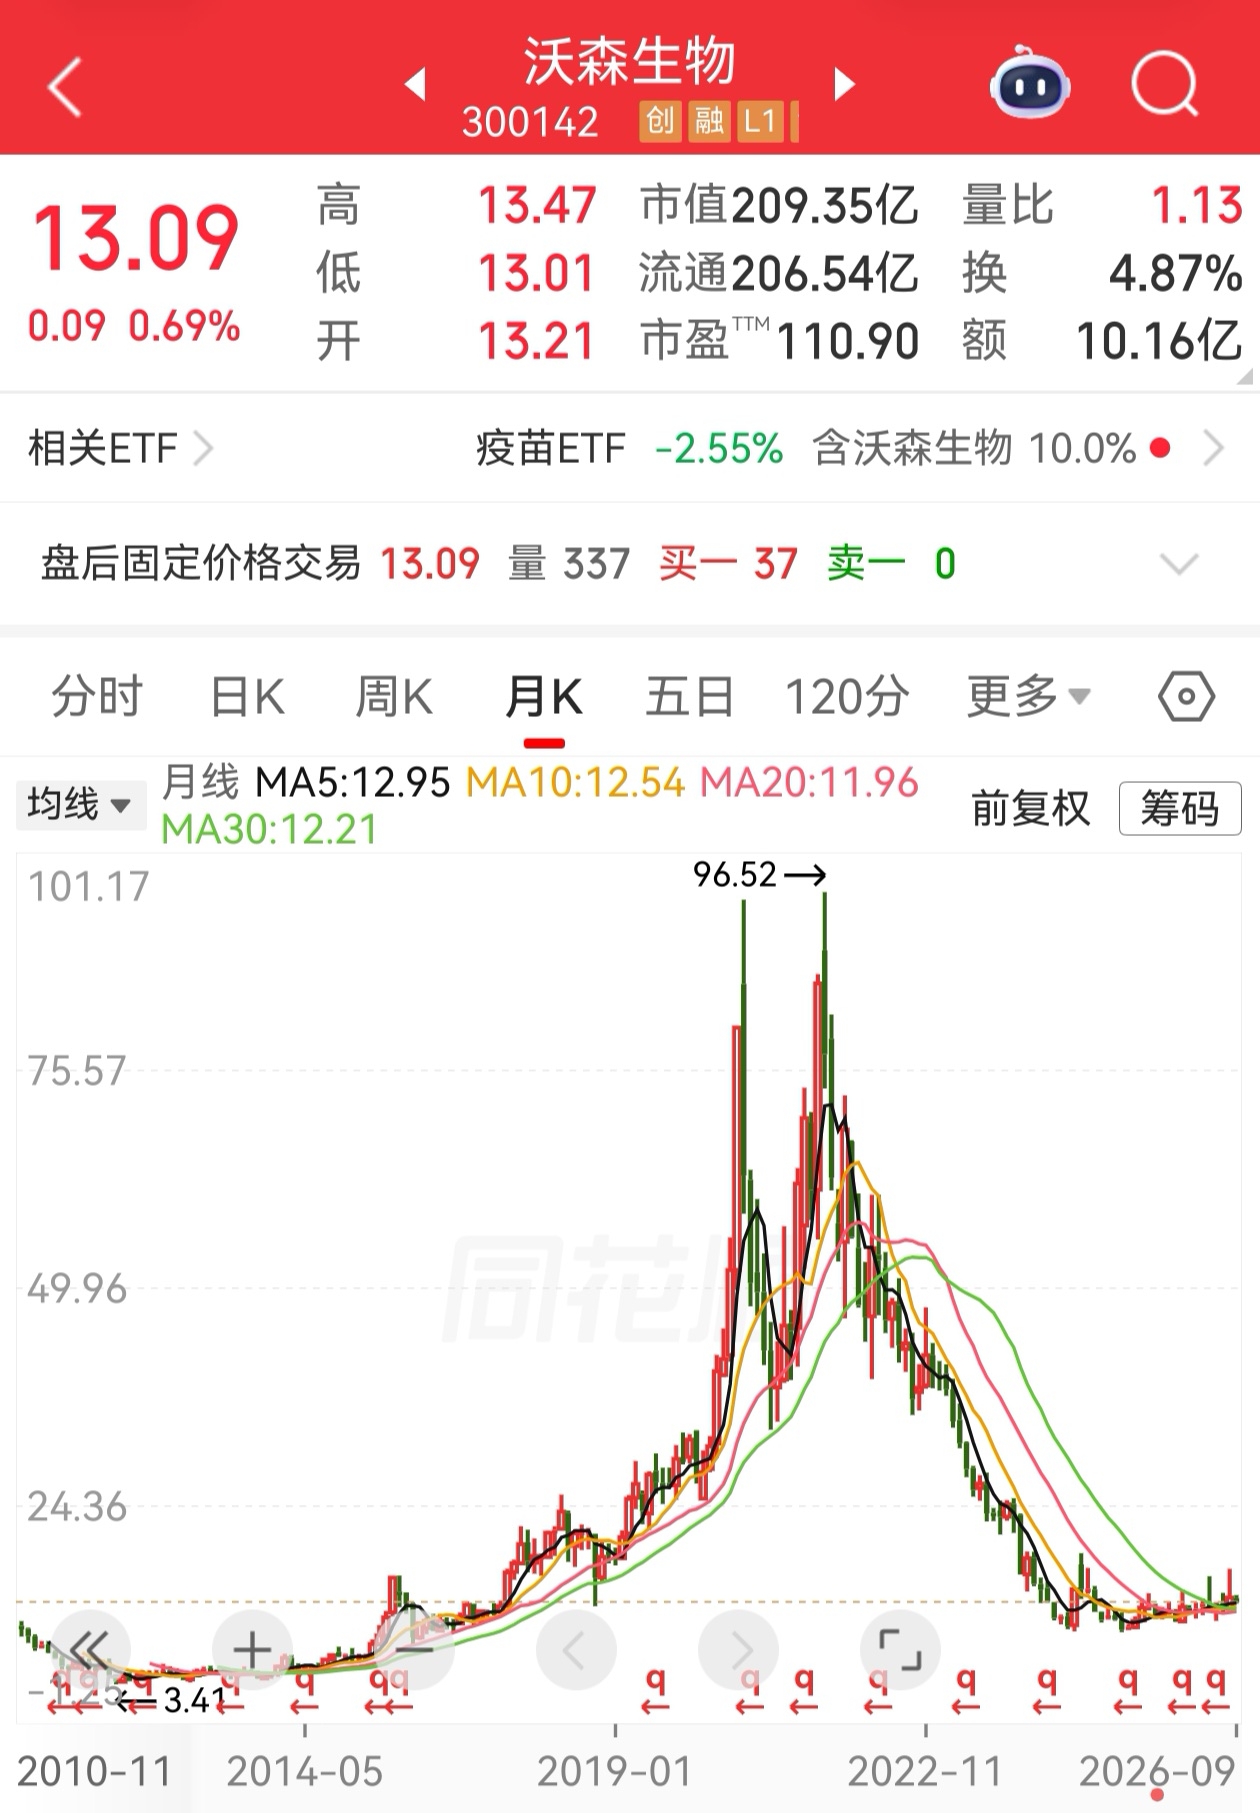
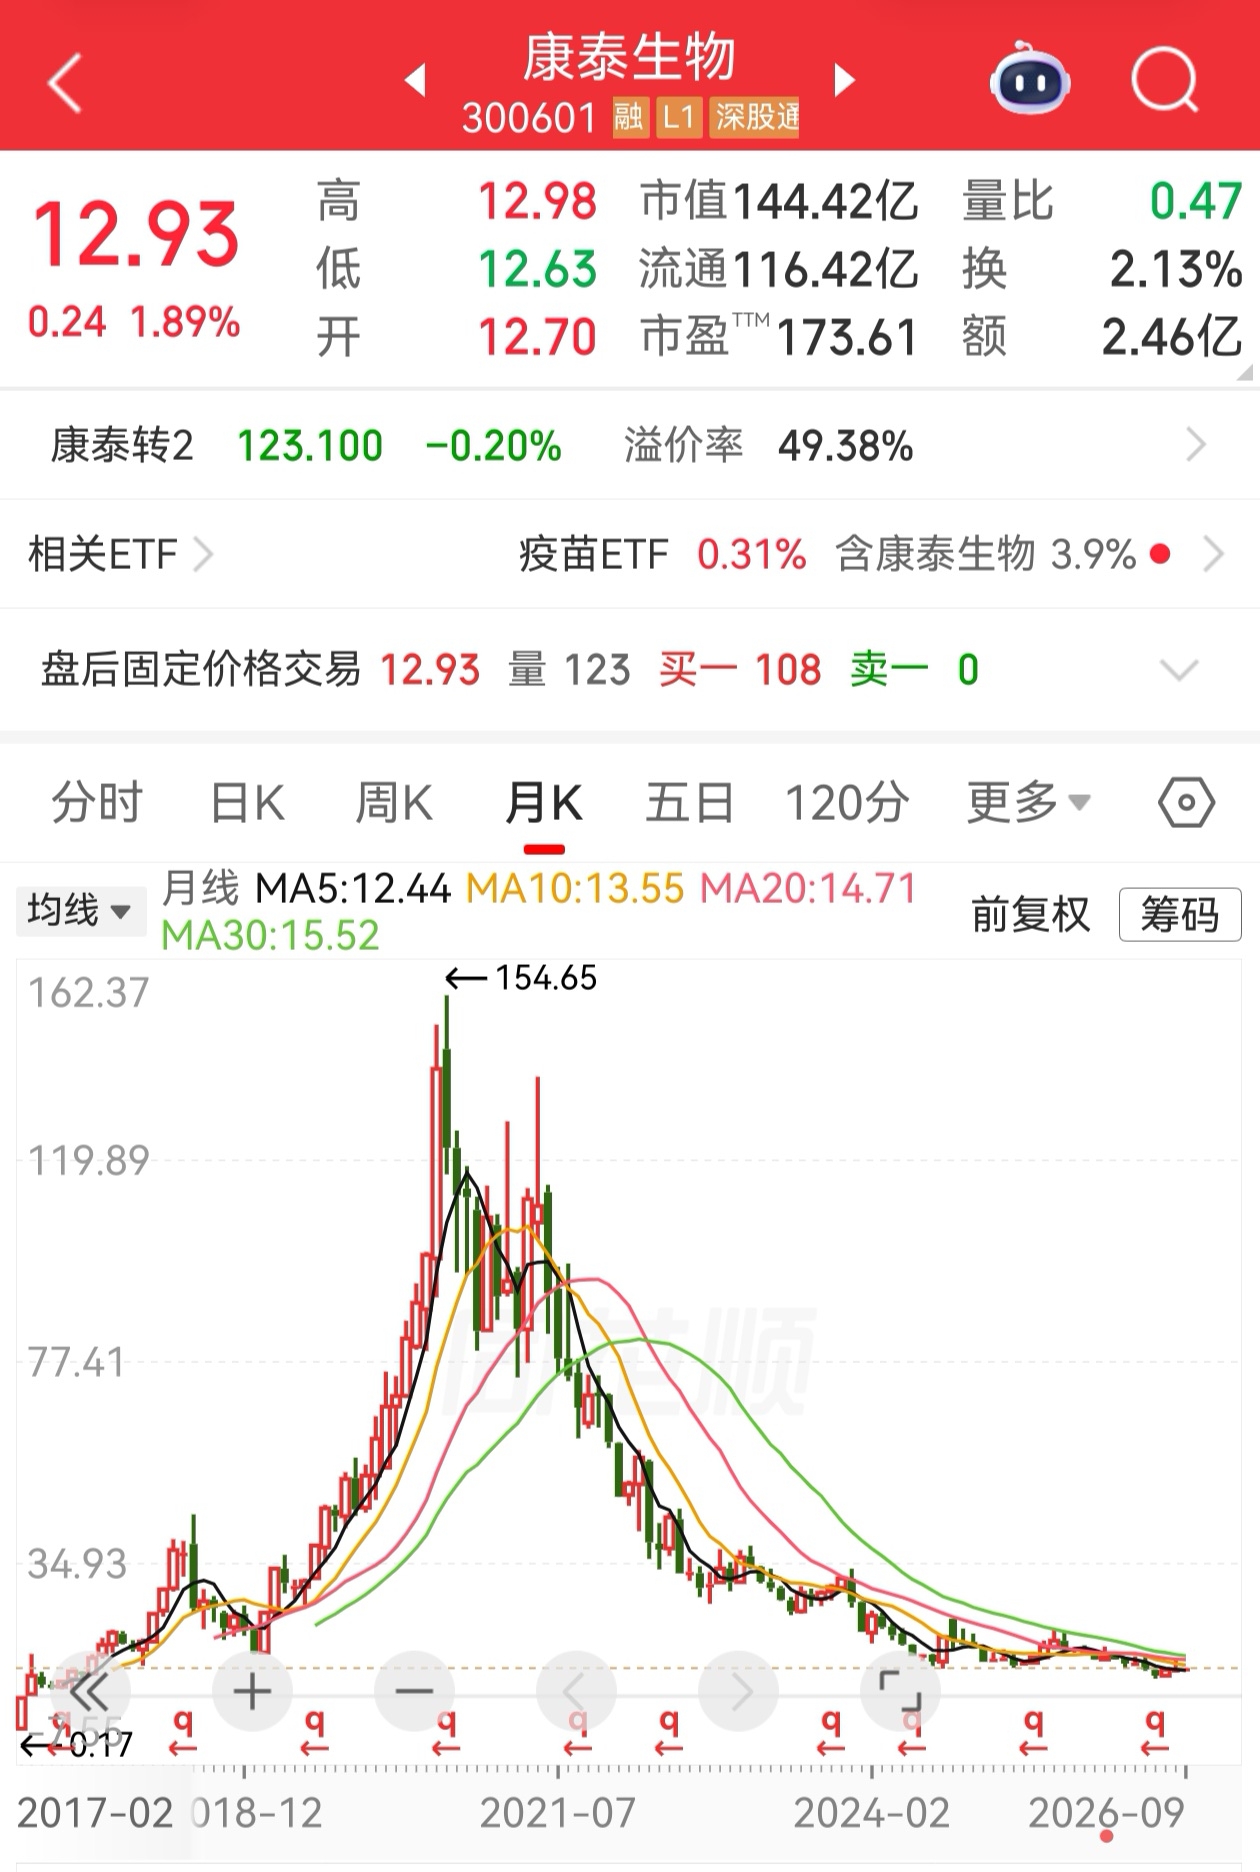
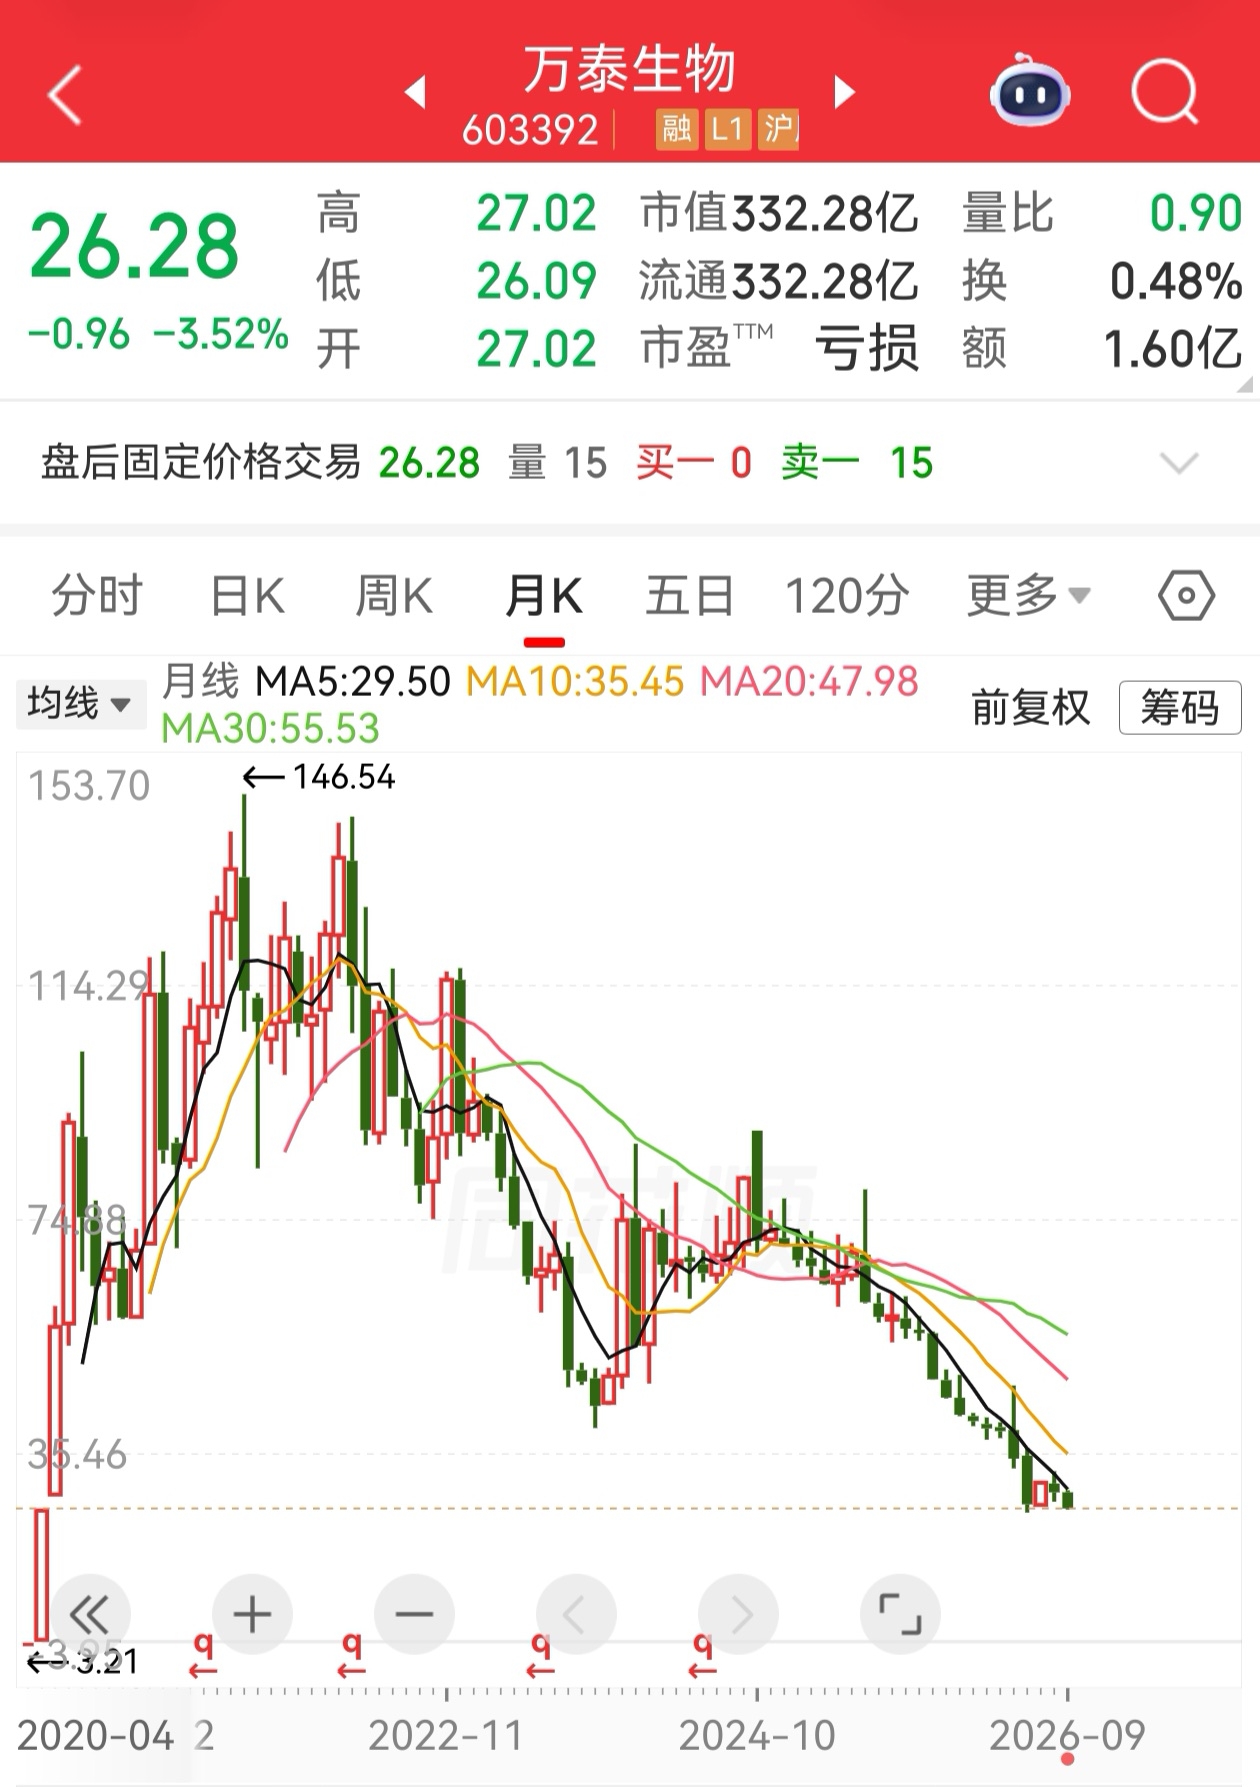
万泰生物$万泰生物(SH603392)$ 九 价 HPV 疫苗2025 年 6 月 4 日上市 ,是全球第二款、国内第一款宫颈癌疫苗,但是,过去一针难求的HPV疫苗此时市场已经趋向阶段饱和。所以,上市也改变不了万泰生物下跌趋势。
版权声明:本文为原创文章,首发于知乎专栏:行迹心理学与股市实战,未经授权,禁止转载。
补充说明:上面所说万泰生物 九 价 HPV 疫苗2025 年 6 月 4 日上市 ,是全球第二款、国内第一款宫颈癌疫苗,指的是万泰生物 九 价 HPV 疫苗。
本文作者可以追加内容哦 !

