QYResearch近期推出行业报告《2026全球基于模型的系统工程(MBSE)软件市场研究报告》,围绕MBSE软件的产品定义、部署模式、技术路线、市场规模、竞争格局、应用场景、区域结构及产业链变化展开研究。本文重点关注MBSE软件在复杂装备研发、数字工程、数字线程、多学科协同和系统全生命周期管理中的应用变化,以及SysML v2、云协同、人工智能和跨工具互操作能力对行业竞争格局带来的影响。
基于模型的系统工程(Model-Based Systems Engineering,MBSE)软件是用于以数字化系统模型为核心载体开展系统需求定义、功能分析、逻辑架构设计、物理架构映射、接口管理、行为建模、参数分析、设计权衡、验证与确认以及全生命周期追踪的软件平台或专业工具。其核心价值在于将传统以文档为中心的工程信息转化为结构化、关联化和可计算的系统模型,使需求、功能、结构、行为、接口、参数、测试和验证对象之间形成可追溯关系,并为机械、电气、电子、软件、控制和系统工程等多专业团队提供统一的系统级工程语言和数据基础。INCOSE将MBSE定义为从概念设计阶段开始并贯穿开发及后续生命周期阶段,以正式化建模支持系统需求、设计、分析、验证和确认活动的方法。
本研究对象主要覆盖面向MBSE流程的软件许可、订阅及相关核心软件平台,包括系统架构与SysML建模、需求与模型关联、系统行为和参数分析、模型协同、配置与变更管理、验证确认、模型交换及数字线程集成等功能。MBSE软件通常与PLM、ALM、需求管理、CAE/系统仿真、Modelica/FMI、软件开发、测试验证及企业数据平台形成集成工具链,并广泛应用于航空航天与国防、汽车与交通运输、工业制造与机械、铁路与基础设施、海洋与近海工程、能源与公用事业、医疗与保健以及电子与半导体等复杂系统研发领域。OMG已正式发布SysML v2.0,其在语义精确性、可扩展性、文本与图形表达以及标准API方面的增强,正在推动MBSE软件从“建模工具”进一步转向开放、可连接和可自动化的数字工程基础设施。
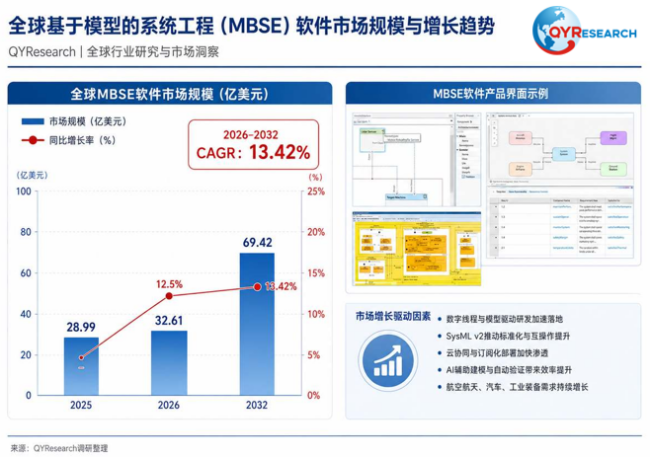
根据QYResearch初步调研,2025年全球基于模型的系统工程(MBSE)软件市场规模约为28.99亿美元,2026年约为32.61亿美元,预计到2032年将达到约69.42亿美元,2026–2032年期间复合增长率约为13.42%。上述规模主要覆盖服务于系统级需求、架构、模型、分析、追踪、验证及协同流程的商业化MBSE软件许可、订阅及相关平台软件收入。从需求结构看,复杂装备软件化程度提升、软硬件耦合加深、研发组织全球化、功能安全和系统认证要求提高,以及企业从文档驱动向数字线程和模型驱动研发转型,是市场增长的主要推动因素;从供给端看,头部厂商正在强化SysML v2、云端协同、统一模型存储、PLM/ALM集成、多物理场仿真连接、API开放能力及AI辅助建模。OMG在2025年完成SysML v2正式采用,并同步推进Systems Modeling API与Services标准,使模型交换与工具互操作进入新的标准化阶段。INCOSE的Systems Engineering Vision 2035则明确提出未来系统工程将主要基于模型,并更加依赖云计算、数字线程、高保真仿真、模型复用及AI辅助工程。整体来看,MBSE软件正由专业工程团队使用的独立建模工具向企业级数字工程平台演进,未来增量将主要来自航空航天与国防数字工程深化、软件定义汽车、复杂工业装备、半导体与电子系统、医疗设备,以及传统制造企业扩大MBSE应用范围。
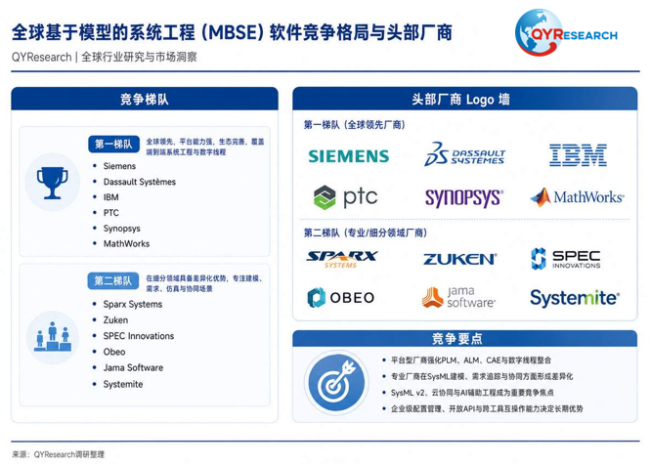
全球MBSE软件市场呈现“综合工程软件平台厂商、专业系统建模厂商和垂直型工程软件厂商共同竞争”的格局。第一梯队主要包括Siemens、Dassault Systmes、IBM、PTC、Synopsys旗下Ansys以及MathWorks等大型工程软件企业,这类厂商具有较强的PLM、ALM、CAE、需求管理或工程仿真基础,竞争重点已经从单一系统建模能力扩展至需求—架构—设计—仿真—验证—产品生命周期的数字线程。例如Siemens正在将系统模型、需求、参数和产品架构进一步整合至Teamcenter体系;Dassault Systmes以CATIA Magic及3DEXPERIENCE构建系统架构、系统仿真及协作环境;IBM通过Engineering Lifecycle Management与Rhapsody连接需求、模型、工作流和测试;PTC已将Windchill Modeler重新命名为PTC Modeler,并持续增加SysML v2能力;MathWorks则围绕System Composer、Simulink和Simscape形成架构与仿真联动。
第二梯队和专业厂商包括Sparx Systems、Zuken、SPEC Innovations、Obeo、Jama Software、Systemite(SystemWeaver)、CONTACT Software、SodiusWillert、MID GmbH、LieberLieber Software、3SL、ESTECO、Relatics、Modelon、COMSOL、Wolfram及Maplesoft等。这些企业通常在SysML建模、系统架构、需求追踪、模型协同、工程仿真或特定行业工作流方面形成差异化优势。Sparx Systems正在其生态中增加原生SysML v2环境;Zuken已将Vitech的GENESYS MBSE平台整合进入自身数字工程产品组合;Maplesoft目前为日本Cybernet Systems子公司;Valispace则已被Altium收购并演进为Requirements Portal,而Altium自2024年起归入Renesas体系,因此在2026年的竞争分析中更适合按照Altium/Renesas体系识别。Synopsys于2025年7月完成对Ansys的收购,也进一步增强了芯片到系统级仿真和工程分析平台整合的可能性。
中国市场正在形成以杭州华望系统科技、赢瑞科技、世冠科技、同元软控等为代表的本土工业软件与数字工程供应商群体,在航空航天、高端装备、能源、船舶及复杂工业系统研发中推进本土MBSE工具链建设。总体来看,全球市场尚未形成由单一厂商绝对主导的高度集中格局,但大型PLM/CAE/ALM平台厂商在大型企业客户、跨部门部署和数字线程整合方面优势明显,专业MBSE厂商则凭借较低实施门槛、开放标准、专业方法论和特定行业适配保持竞争空间。未来竞争的关键将由“是否具备建模功能”转向“模型语义质量、SysML v2成熟度、模型复用、AI辅助工程、API开放程度、企业级配置管理、跨工具可追溯性和大型项目协作能力”。杭州华望官网已形成需求工程、系统建模设计、逻辑仿真验证等产品布局,并覆盖航空航天、核能、兵器、船舶等场景,体现中国本土MBSE工具链正在逐步完善。
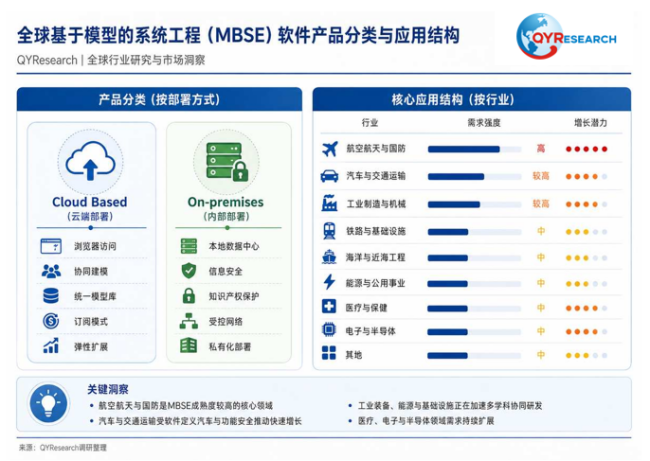
按部署方式划分,全球MBSE软件可统计为Cloud Based(云端部署)和On-premises(内部部署)两类。云端部署通过浏览器、云服务器或SaaS环境提供模型存储、协同建模、版本管理、评审和计算服务,更适合跨地区研发团队、供应商协同及快速扩展的数字工程环境,随着企业对实时协同、统一数据源、云端AI能力和软件订阅模式接受度提高,预计云端部署将保持较快增长。内部部署则将MBSE数据库、模型库及核心应用部署在企业自有数据中心或受控网络内,在航空航天与国防、核工业、高端装备、关键基础设施等对信息安全、知识产权和数据主权要求较高的领域仍具有重要市场地位。未来越来越多大型客户将形成云端协作能力与受控本地环境并存的企业架构,但市场统计仍可按照云端部署和内部部署两个主要类型进行归集。IBM新一代Rhapsody Systems Engineering已经采用云原生、Web化及SysML v2路线,而SPEC Innovations的Innoslate则定位于云端和Web化MBSE与需求管理,反映云协同正在成为产品创新的重要方向。
按应用行业划分,MBSE软件主要应用于航空航天与国防、汽车与交通运输、工业制造与机械、铁路与基础设施、海洋与近海工程、能源与公用事业、医疗与保健、电子与半导体以及其他领域。航空航天与国防属于MBSE应用成熟度较高的行业之一,其系统层级复杂、验证要求严格、生命周期长,并需要大量跨组织协同;汽车与交通运输市场则受到软件定义汽车、电动化、自动驾驶、域控制器和功能安全推动,系统架构复杂度快速提升,是未来重要增长来源;工业制造、机械、铁路、船舶和能源领域正在通过MBSE连接机械、电气、控制和软件工程;医疗设备、电子和半导体领域则因产品软硬件融合、法规合规、需求追踪和复杂系统验证要求提升而逐步扩大应用。Dassault Systmes的CATIA Magic已获得与ISO 26262相关的汽车功能安全工具认证,亦反映MBSE平台正在更加深入地进入安全关键系统开发流程。
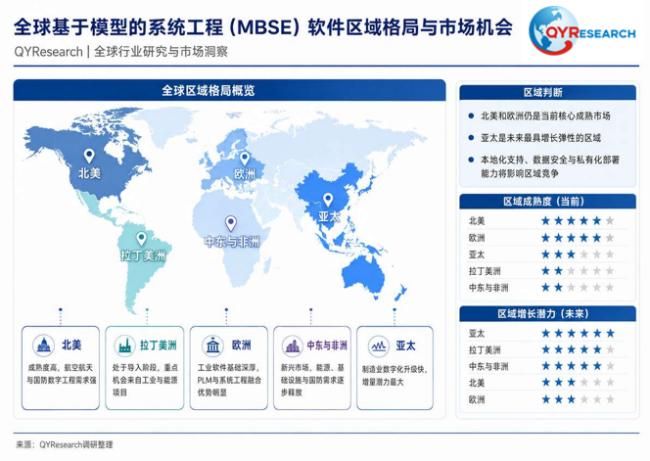
从全球供给端看,MBSE软件研发和商业化能力主要集中在北美、西欧、日本及部分亚太工业软件市场。美国拥有IBM、PTC、MathWorks、Ansys/Synopsys、SPEC Innovations、Jama Software等重要厂商,并依托大型航空航天、国防、汽车、电子和复杂工业系统客户形成成熟需求生态;欧洲以德国、法国、瑞典等市场为核心,Siemens、Dassault Systmes、CONTACT Software、Modelon、SystemWeaver、Obeo、ESTECO等企业形成覆盖PLM、系统架构、仿真和数字工程的供应体系;日本以Zuken、Cybernet Systems/Maplesoft等企业为代表,并拥有汽车、电子、精密装备领域的深厚工程软件需求基础;中国则处于本土MBSE软件快速发展阶段,本土供应商正在航空航天、高端制造、船舶、能源及科研领域扩大商业化应用。
从消费市场看,北美和欧洲仍是当前全球MBSE软件的核心成熟市场,亚太地区具有更高的增量潜力。美国国防领域是数字工程的重要制度化推动者,美国国防部2018年数字工程战略提出以模型支持企业和项目决策、建立权威数据源并构建数字化协作环境;2023年发布的DoD Instruction 5000.97进一步要求政策发布后启动的项目原则上在研发过程中采用数字工程,这为美国航空航天与国防MBSE软件需求形成持续制度基础。与此同时,中国、日本、韩国等亚太制造业市场正加速向软件定义产品、智能装备、数字孪生和复杂系统协同研发转型,本土化工具需求与海外平台在亚太的部署需求均有提升空间。未来区域竞争不仅体现在软件销售,更将围绕本地技术支持、行业模板、标准适配、数据安全、私有化部署以及与本地PLM/CAE/EDA软件生态的集成能力展开。
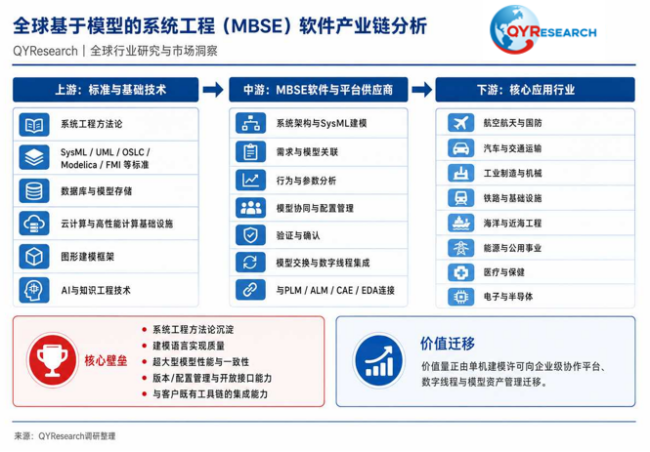
MBSE软件产业链上游主要由系统工程理论与建模标准、基础软件技术、数据库和模型存储、云计算与高性能计算基础设施、图形建模框架、AI与知识工程技术,以及Modelica、FMI、OSLC、SysML、UML等开放标准和接口体系构成;OMG、INCOSE及ISO/IEC/IEEE等标准与专业组织对行业方法论、语言和生命周期流程的演进具有重要影响。中游为MBSE软件开发及平台供应商,核心产品包括系统架构与SysML建模平台、需求和追踪平台、模型库与配置管理、仿真及设计权衡、验证确认、模型协作、工程数据连接以及企业级数字线程平台;部分大型厂商进一步把MBSE与PLM、ALM、CAE、EDA和数字孪生集成,形成端到端工程软件生态。下游包括航空航天与国防、汽车与交通运输、工业设备、铁路、船舶、能源、医疗和电子半导体等系统复杂度较高的产业。产业核心壁垒集中在系统工程方法论沉淀、建模语言实现质量、超大型模型性能、跨模型一致性、版本与配置管理、开放接口、行业模板、功能安全与合规支持,以及与客户既有工程软件工具链集成能力,价值量正在由单机建模许可证逐步向企业级协作平台、数字线程、模型资产管理和持续工程服务迁移。ISO/IEC/IEEE 15288:2023已经形成覆盖概念、开发、生产、使用、支持和退役等阶段的系统生命周期过程框架,而SysML v2进一步提升模型语义和API标准化程度,两者共同为MBSE平台向全生命周期工程基础设施演进提供标准基础。
从政策与行业壁垒看,航空航天、国防、汽车、医疗和关键基础设施等领域正在提高对数字化工程、模型可追溯性、功能安全、网络安全和全生命周期数据管理的要求,其中美国国防部已将数字工程纳入制度化工程实践。行业进入壁垒并不主要来自传统意义上的资本投入,而是来自长期系统工程知识积累、复杂建模内核、行业标准兼容、大型客户验证、模型数据安全、企业IT集成及专业工程服务能力。MBSE落地仍面临工程师学习曲线较高、企业原有文档流程迁移困难、不同专业模型语义不一致、历史工具链碎片化、供应商间模型交换损失、软件许可及实施成本较高等挑战。在航空航天、国防及关键工业领域,模型和系统架构本身又属于企业核心知识资产,因此私有化部署、访问控制、数据主权及供应链安全仍将影响厂商选择。INCOSE也指出,目前各行业与不同组织之间的模型化系统工程成熟度仍存在明显差异,模型复用及跨工具互操作仍是行业需要持续解决的问题。
未来几年,MBSE软件预计将沿着SysML v2原生化、云协同、模型即数据、数字线程、AI辅助建模、自动验证、模型复用和多学科仿真融合方向持续升级。SysML v2标准API将推动模型从封闭文件进一步向可查询、可连接和可自动化的数据资产演进;生成式AI可用于需求解析、模型元素生成、关系检查、模型查询、文档生成及知识检索,但企业级应用仍需要严格的语义约束和工程验证;PLM、ALM、CAE、EDA、仿真与MBSE之间的边界将进一步弱化,系统模型有望成为连接产品需求、系统架构、详细设计、软件开发、试验验证和在役数据的重要数字线程骨架。随着软件定义汽车、智能装备、自主系统、先进航空航天平台、复杂医疗设备和新一代电子系统的研发复杂度持续提高,MBSE从大型旗舰项目向更多企业、更多工程部门以及供应商体系扩散的趋势将继续增强。未来市场竞争也将从单一建模功能比较转向平台生态、标准兼容、AI能力、模型资产复用和企业级数字工程运营能力的综合竞争。编辑注: 文中部分行业数据由QYResearch调研提供。长期跟踪半导体、先进材料、医疗器械、化工、新能源、机械制造和消费品等细分行业研究产业链。
本文作者可以追加内容哦 !

