不吹不炫,独立观察,理性分析,默默陪你穿越牛熊,踏浪前行!
很多短线选手不是只看情绪和资金,他们也会通过产业逻辑判断这个题材是不是真主线?有没有持续性?龙头是谁?
引言 #炒股日记#
【大消费‑悦己消费子系列】前两篇,我们完成黄金珠宝、服饰家纺的拆解。
黄金珠宝的悦己,偏向贵重、保值、长久典藏;
穿搭服饰,是普通人最日常、最直观的自我表达。
而医美、美妆个护,则是当代最直接的颜值悦己消费。
这条赛道,长期争议很大。
有人把它简单归为网红题材、短期情绪炒作;
也有人只把它当成普通化妆品快消。
事实上,它是一条横跨日化消费品与医疗服务的复合型赛道:
美妆护肤属于日常快消,高频复购;
医疗美容属于医疗服务,客单价高、改善属性强。
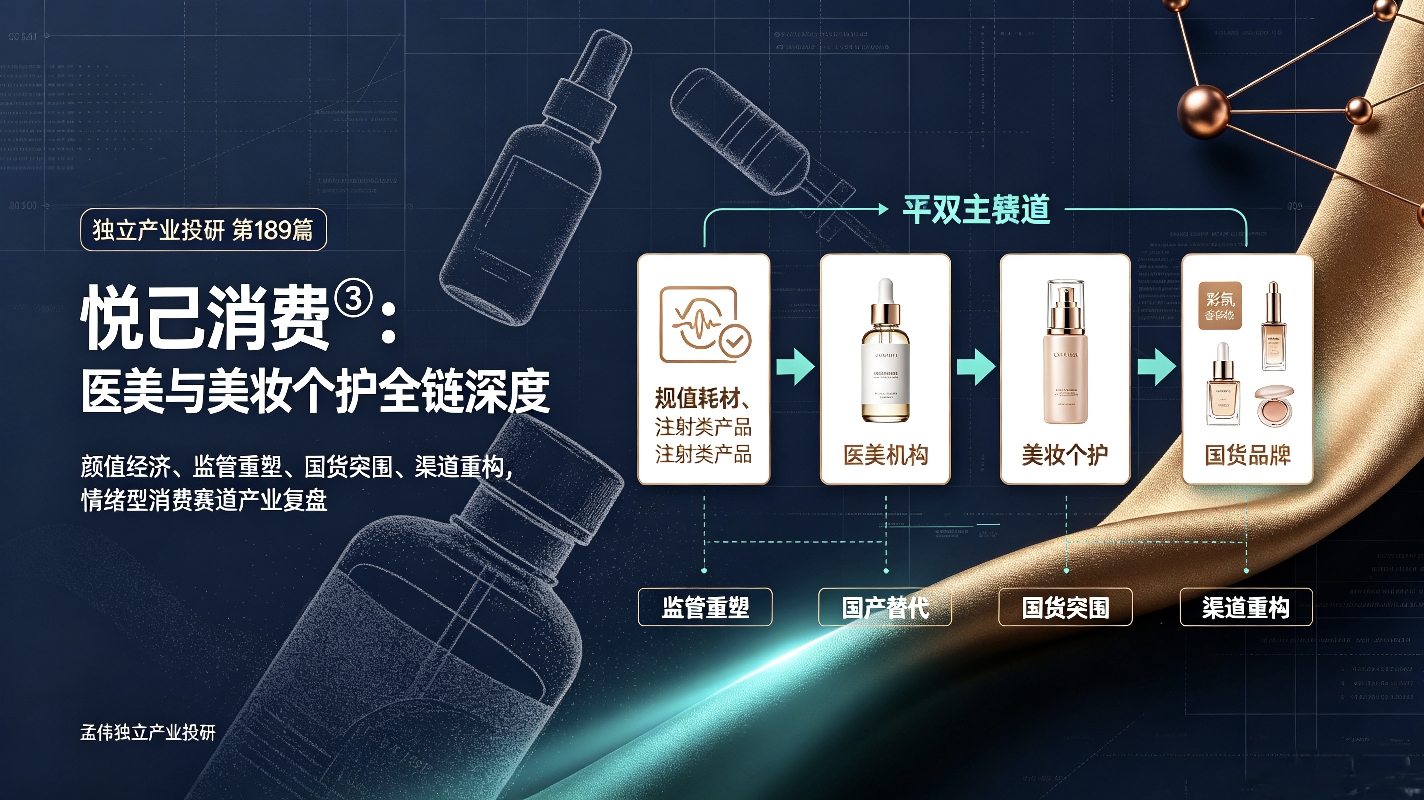
过去行业野蛮生长,乱象丛生;经过数年强监管整治,行业出清已经基本到位,正规龙头份额持续提升,国货品牌迎来历史性窗口期。
本篇打通化妆品、护肤彩妆、功效性护肤品、医疗美容整条产业链,理清监管红线、国货崛起逻辑、渠道变迁以及中长期成长天花板,读懂这条和情绪审美、自我认同深度绑定的悦己赛道。
一、赛道定性:强情绪属性的悦己消费,监管决定行业长期格局
医美美妆的底层需求,来自人对形象、状态、自信感的追求,属于典型的非刚需、高意愿悦己型消费。
经济景气向好时,消费意愿上行;
经济承压时,部分高价项目会被延后,但平价护肤、基础护理具备一定韧性。
赛道可以清晰切为两大板块:
第一,美妆个护:
护肤品、彩妆、洗护、功效型化妆品,属于日化消费品,重品牌、重配方、重营销、重渠道,复购频率高。
第二,医疗美容:
注射、光电、微创整形等,属于医疗行为,牌照、医师、合规是第一生命线,客单价高,决策链路更长。
过去整个行业最大的痛点:
野蛮扩张、不合规机构、水货耗材、夸大宣传。自监管趋严之后,不合规门店、假冒产品、无资质医师加速出清。
市场从“野蛮放量时代”正式进入合规化、品牌化、龙头集中时代。
一句话概括主线:
需求长期存在,供给端大幅出清,正规玩家收获行业红利。
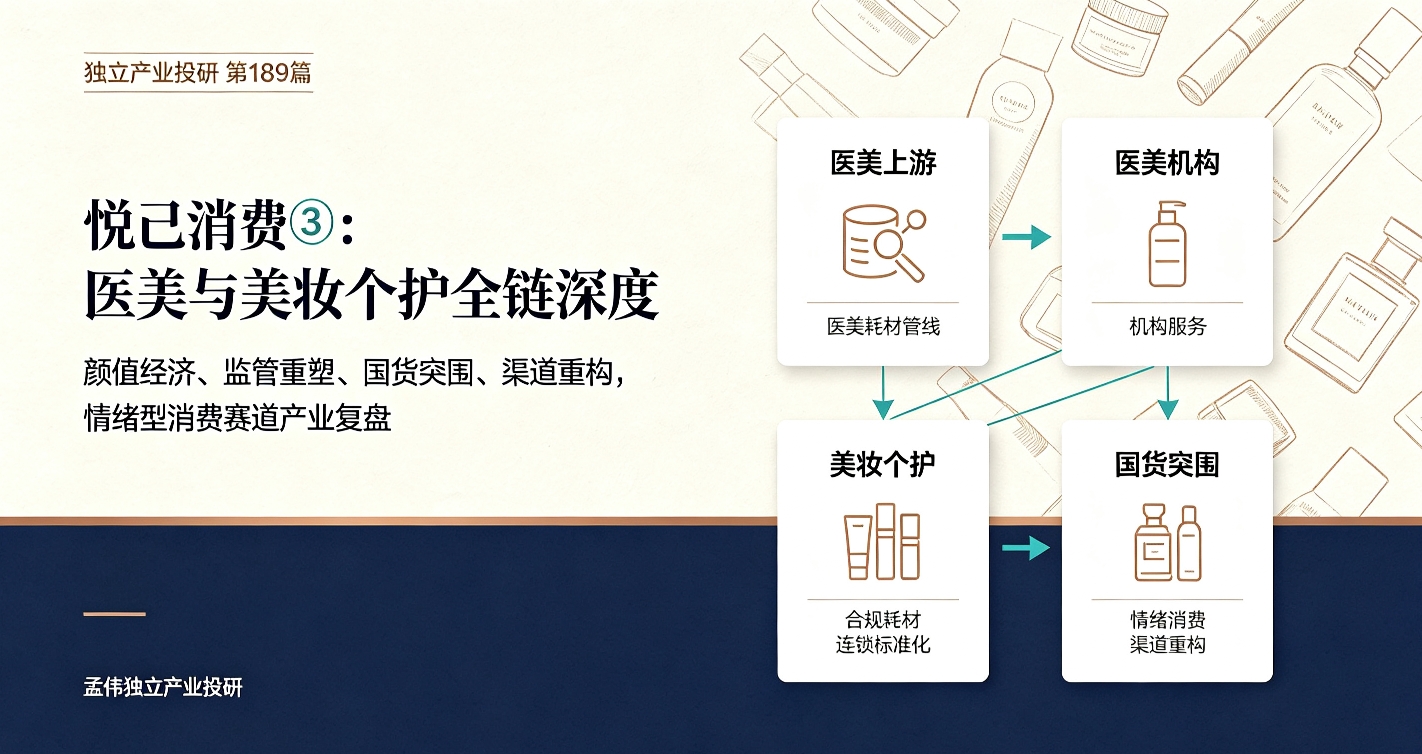
二、完整产业链拆解:上游原料代工‑中游品牌方‑下游渠道与医疗机构
1、上游:原料、代工生产 化妆品上游,包含保湿、修护、抗衰等功效原料,包材,以及OEM/ODM代工厂。
海外原料大厂在活性物、专利成分上积淀深厚;
国内原料企业正在追赶,部分功能性原料实现国产突破。
代工环节门槛相对有限,竞争充分。优秀代工厂可以提供配方研发、打样、生产一体化服务,是新品牌起步的重要依托。
但代工不等于壁垒,真正的护城河沉淀在下游的品牌认知。
医美上游,是再生材料、玻尿酸、肉毒素等医用耗材。
这一段壁垒最高:需要国家药监局三类医疗器械注册证,研发周期长、审批严格,证照即是壁垒。
国内厂商逐步完成进口替代,是整条医美产业链当中弹性较高的一环。
2、中游:品牌方,美妆赛道价值核心
美妆品牌的核心能力,体现在四点:
配方研发、产品定位、品牌审美、流量运营。
国际大牌积淀多年,在基础科研、品牌调性上优势明显;
国产品牌更懂国内消费者肤质痛点,善于把握本土流量、国风审美、细分功效赛道,在敏感肌修护、国货彩妆、功能性护肤上实现突围。
行业已经告别单纯靠营销流量野蛮起量的阶段,研发投入、长期产品力,成为品牌能否活下来的分水岭。
重营销轻研发的短期网红品牌,生命周期正在缩短。
3、下游:渠道与医美终端
-美妆渠道格局正在剧烈重构:
传统专柜、商超占比回落,电商、直播、内容种草成为主战场。
抖音、小红书等内容平台,改变了新品打爆的路径;
线下美容院、美妆集合店作为补充渠道。渠道流量成本抬升,倒逼企业提升运营效率。
-医美终端是医疗机构。
医美机构属于重运营行业,牌照、医生资源、客户口碑是核心资产。
大型连锁机构具备标准化管理优势;
大量小型民营机构,面临合规、获客成本、医生流失等压力,行业持续整合。
需要明确一个产业事实:
耗材企业看证照壁垒;机构端看运营能力,经营波动相对更大。
三、两大细分赛道的核心逻辑
(一)美妆个护:功效化、国货化、细分化
1、功效护肤成为主流。
消费者不再只追求香味、包装,更看重真实护肤效果:修护、抗老、控油、舒缓。成分党崛起,倒逼行业走向科研驱动。
2、国潮国货持续抢占份额。
本土品牌更贴合国人肤质、价格带友好、善于做新媒体传播,市场占比稳步抬升。但竞争依旧激烈,并非所有国货都能走出长生命周期大单品。
3、品类不断细分。
男士护理、母婴护肤、头皮护理、香氛洗护,细分赛道持续扩容,不断跑出细分龙头。
(二)医疗美容:合规化之后,从“整形”走向“轻医美”
传统大型手术整形,风险偏高、决策门槛高,增速放缓;
轻医美(光电、注射等微创项目)创伤小、恢复期短、可反复消费,成为行业最主要增长方向。
行业的核心约束不再是需求,而是合规供给。无证机构、水货耗材被清退之后,合规耗材、正规医疗机构的市场空间被打开。
同时行业存在明显的消费年轻化、常态化趋势,医美正在从“一次性改造”,慢慢变成长期保养式消费。
四、行业竞争梯队对标(仅格局参考,非个股推荐) #强势机会#
美妆个护
第一梯队:国际头部大牌,科研积淀深厚,品牌力强,高端市场基本盘稳固。
欧莱雅、雅诗兰黛、资生堂(境外)
第二梯队:国内头部国货集团,多品类布局,研发、渠道、品牌建设均衡,已经跑出多款长生命周期大单品。
珀莱雅、贝泰妮、$上海家化(SH600315)$ 、丸美股份
第三梯队:细分赛道专精品牌,在敏感肌、彩妆、香氛等单一赛道建立强势标签。
水羊股份、毛戈平、若羽臣、嘉亨家化
医美产业链
第一梯队:上游合规耗材龙头,拿到三类证,产品矩阵完善,国产替代主线最清晰。
$爱美客(SZ300896)$ 、$华熙生物(SH688363)$ 、昊海生科
第二梯队:全国连锁医美机构,标准化运营、医生资源储备充足。
朗姿股份
第三梯队:区域性优质医美机构,深耕一地,依靠口碑稳定经营。
区域性医美机构大多未上市。
整体格局总结:
美妆看品牌力与产品力长跑;
医美上游看资质壁垒,下游机构看运营管理能力。
全赛道共同主线:不合规供给持续出清,头部集中度抬升。
五、赛道核心风险边界
1、消费意愿波动,悦己型消费在收入预期偏弱阶段存在延后消费的可能;
2、监管政策持续收紧,广告宣传、医美执业、化妆品备案规则变化带来经营压力;
3、赛道热度高,新品牌不断涌入,行业价格与流量内卷,压低盈利水平;
4、新品研发、配方迭代不及预期,大单品生命周期缩短。
六、本篇总结 & 下篇预告 #复盘记录#
核心总结
1、医美美妆属于典型悦己消费,满足形象管理、自我认同的精神需求,长期需求底盘稳固;
2、美妆产业链侧重日化消费品逻辑,重研发、品牌、渠道;医美兼具医药属性,合规、证照、医师资源是生命线;
3、行业经历一轮强监管出清,供给侧优化,国货化妆品、国产医美耗材迎来替代窗口;
4、未来赛道机会以结构性机会为主,纯粹依靠流量炒作的时代已经过去,产品力与合规能力决定企业长期价值。
本文为【大消费·悦己保值消费子系列】悦己消费:医美及美妆个护。
前文:悦己消费:国潮服饰+家纺鞋履 悦己消费:黄金珠宝全链深度!悦己‑保值消费板块完成之后,我们将迈入服务消费大板块。
下一篇:服务消费:旅游出行酒店链。复盘出行链周期、休闲化转型、文旅消费新格局,读懂后疫情时代服务消费的真实底色。
完整【大消费】系列投研框架:
总纲‑必选消费‑可选耐用‑悦己保值‑服务消费‑汽车消费‑数字新消费‑整体复盘,持续连载推进。
全产业独立深度研究,欢迎关注持续锁定
【专栏互动】 @东方财富创作小助手
你认为大消费·悦己医美美妆这条赛道中长期的主线,是国货美妆的崛起?还是轻医美的持续渗透?欢迎留言交流~~
【合规提示】
本文为医美美妆个护行业产业格局与周期逻辑复盘,文中涉及企业仅作为赛道梯队对标案例,不构成任何个股投资建议。请勿盲目跟风操作,风险自担。
【版权声明】
本文为【孟伟-独立产业投研】原创内容,发布于东财社区【龙虎榜踏浪】专栏。
如商用或转载合作,请私信联系本人授权,尊重原创,也期待和更多同路人合作。
未经授权,禁止任何形式的转载、搬运、洗稿,侵权必究!
原创不易,欢迎关注,点赞,分享和评论哟!进入我的专栏获取更多有价值的行业逻辑分析
本文作者可以追加内容哦 !

