导读:两个“难兄难弟”的股权联姻,真正的考验是“联而不合”,能解开汽车业最难的结吗?
作者| 林听 编辑 | 徐来
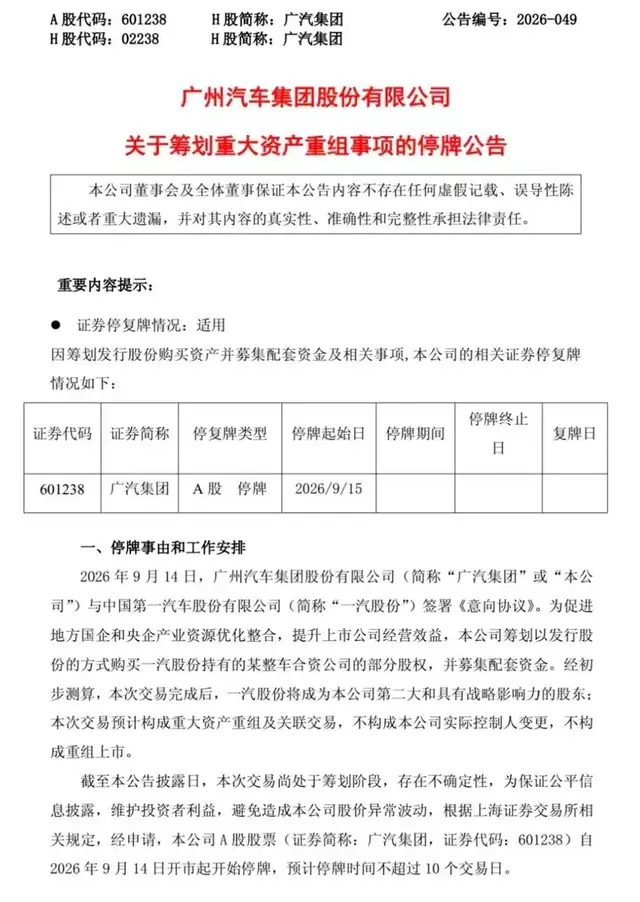
9月14日,广汽集团一纸停牌公告,让汽车圈绷紧了神经。公告不复杂:广汽拟以发行股份方式,购买一汽股份持有的某整车合资公司部分股权,并募集配套资金。交易完成后,一汽股份将成为广汽集团第二大股东,但不改变实际控制人,不构成重组上市。
翻译一下:一汽没花一分现金,用合资公司的股权,换来了广汽集团的股份。两家中国汽车巨头,从各管一摊的平行线,变成了有股权纽带的联营体。
这不是传统意义上的兼并重组。央企没有“吃掉”地方国企,广州国资依然坐稳第一大股东。这更像一场精心设计的制度实验,用资本纽带把两家企业绑在一起,但不触动最敏感的控制权问题。
看懂这笔交易,要回答两个问题:为什么是现在?为什么用这种方式?
两个“难兄难弟”,各有各的难处
资本市场偏爱“强强联合”的叙事,但翻开两家企业的经营报表,这笔交易的底色要现实得多。
广汽手里握着不错的新能源资产,却深陷亏损泥潭。2026年上半年,自主品牌销量增长35.69%,新能源汽车销量增长68.80%,埃安与昊铂双品牌合计销量同比增长88.5%。技术底子不差,纯电平台、电池、电驱都有多年积累。但同期归母净亏损扩大至44.67亿元,整车制造毛利率为-6.27%。卖得越多,亏得越多,这就是广汽眼下的现实。
合资板块的滑坡是亏损的直接推手。广汽本田上半年销量同比下降55.8%,6月单月更是暴跌53%;广汽丰田虽然上半年微增3.29%,但6月单月销量已出现9.4%的下滑。曾经最稳定的利润奶牛,正在变成需要不断输血的包袱。
一汽的处境同样不轻松。2025年销售整车330.2万辆,规模依然稳居头部,但其中超过230万辆来自合资板块。自主新能源渗透率仅有13.5%,而同期行业平均水平已超过50%。
红旗在高端燃油车市场的品牌积淀,无法直接平移到智能电动赛道。一汽并不缺产能,它缺的是经过市场验证的纯电平台和新能源产品运营经验。
一个需要央企级别的资源背书来分担新能源投入压力,一个需要成熟的电动化平台来补课——两家的短板恰好是对方的长板。这笔交易的逻辑,与其说是“强强联合”,不如说是“各有各的难处,凑在一起反倒能取长补短”。
政策不是背景,是发令枪
时间线上的耦合,值得细看。
就在停牌的三天前,工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,明确提出“加大汽车企业依法兼并重组和跨区域整合力度,深入推进汽车生产企业集团化管理改革”。更关键的是,“产能预警调控”首次写入国家级汽车产业规划。
政策文本落地的第三天,资本动作便同步启动。这不是巧合。
数据说明了为什么政策要出手。2026年上半年,汽车行业销售利润率降至3.8%,整车制造环节平均利润率更是跌到1.5%,创近十年新低。产能利用率仅70.6%,低于75%的制造业健康线。国内整车总产能超过4000万辆,而全年内需不到2200万辆。简单算一笔账:卖一辆10万元的车,车企只能赚3000多元。几十家企业各自为战,这样的利润水平撑不住。
但政策的措辞值得玩味。它说的是“集团化管理改革”,而非传统意义上的“兼并重组”。兼并意味着一方吞并另一方,涉及控制权转移、法人主体注销,央地国资之间行政层级、财税归属、地方就业与税收盘根错节,交易摩擦成本极高。过去东风与长安的整合传闻反复落空,根源就在这里。
集团化管理则是另一套思路——保留各个独立法人主体,在集团层面统筹产能、资质与研发资源。一汽与广汽的“持股联营”,正是这套思路的第一次实盘演练。
这笔交易真正的突破性,在于它的交易结构设计。
按照公告,广汽以发行股份的方式,购买一汽持有的某整车合资公司部分股权。一汽由此获得广汽股份,成为第二大股东。不改变实际控制人,不构成重组上市,上市公司主体、品牌矩阵、地方产业基本盘全部保持不变。
这套架构的精妙之处在于:它把过去央地整合中最大的障碍——“谁主导”——暂时搁置了。广州市国资保住了第一大股东地位,一汽获得了董事会席位和战略话语权,双方各取所需。后续的产能统筹、资质盘活、研发协同,可以依托“集团化管理改革”的政策框架分步推进,不必一步到位完成重型合并。
如果一汽和广汽的试验跑通,未来几年很可能出现更多央企对接地方车企的同类案例,形成以央企为核心节点、地方国资车企为卫星的松散产业网络。整合不再只有“合并”一条路,“联营”同样可以达成资源优化的目标。
值得注意的是,一汽用来入股的资产是一家整车合资公司的部分股权。一汽旗下有大众和丰田两大合资体系,而广汽同样拥有丰田合资公司。从资源整合的便利性来看,标的指向丰田体系的可能性更大。如果南北丰田的合资资源在未来某个时点实现统筹,联合采购降本、产品线错位竞争、研发费用分摊,这些都是实打实的协同空间。
渗透率70%之后,游戏规则变了
“十五五”规划设定了一个硬指标:到2030年,新能源乘用车新车销量占比达到70%。2026年8月,这个数字已经达到65.2%。距离目标只剩不到5个百分点。
渗透率跨过70%这条线,新能源车将不再是“增量市场里的优势品类”,而是乘用车市场的绝对主体。行业的主要矛盾,会从“把新能源车卖出去”转向“消化过去十年高速扩张积累的过剩产能和散乱格局”。
过去十年,全国数十座城市把新能源汽车列为主导产业,高峰时期涌现近500家造车企业。如今,行业有130多个在售品牌、500多款新车,同质化竞争严重,市场已从增量博弈转入存量厮杀。在这种局面下,每一家车企都维持一套完整的研发体系、一个独立的新能源平台、一支庞大的供应链团队,重复投入的代价已经高到难以承受。
一汽入股广汽,是这套行业逻辑下的一个创新样本。但它能否成为可复制的范式,取决于一个关键问题:联营之后,双方能不能真正把分散的研发、产能、供应链资源捏合在一起,而不是各怀心思地维持“联而不合”的面子工程。
这恰恰是最难的部分。央企与地方国资的联营,牵扯财权、事权、产业主导权的博弈。南北企业在市场化文化、管理机制上的差异,也会成为后续协同的隐性成本。资本关系建立只是第一步,真正的整合,发生在协议签署之后那些不为人知的日常协同里。
一汽与广汽的持股联营试验,最终以何种方式落地,协同效应能否兑现,仍有大量变数。但有一点已经清晰:依靠各自独立扩产、地方分头布局的时代,正在落幕。中国汽车产业的下一轮竞争,不再比谁建了更多工厂,而是比谁能把分散的资源淬炼成面向全球的竞争力。
本文作者可以追加内容哦 !

