01
先说行情。
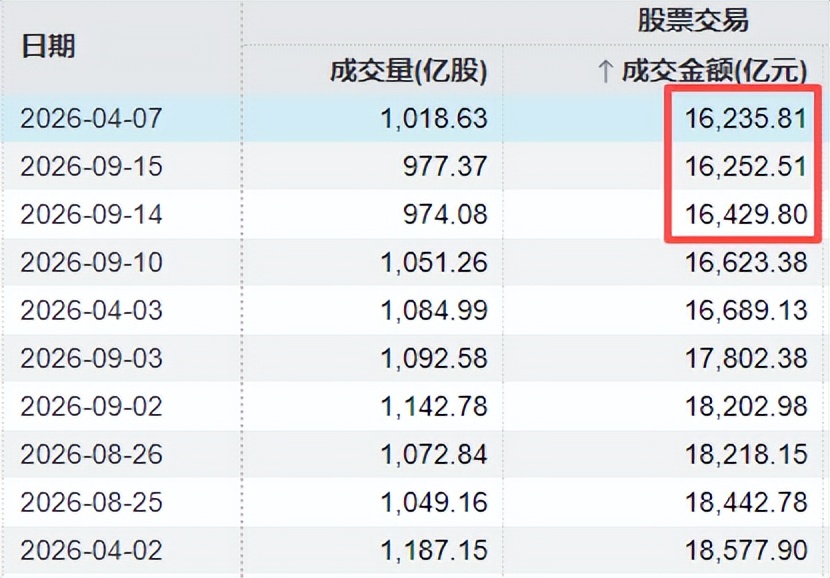
继续缩量,今天成交1.625万亿,比昨天又少了177亿元,继续刷新年内第二低。
再缩量17亿元,就创年内新低了,不知道明天能不能看到。
(PS:统计的是“上交所+深交所+北交所”的数据,如果只看沪深两市,今天成交1.613万亿,其实已经创年内新低)
风险资金也是持续流出。
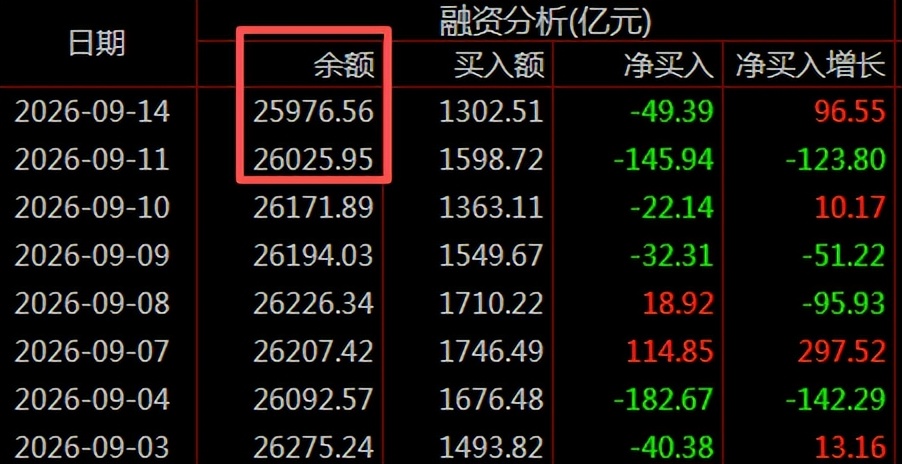
融资资金,昨天净卖出49.39亿元,融资余额也跌破2.6万亿。
7月初,融资余额最高时超过3万亿,短短2个半月就跑了4000亿元。
资金弱势,行情也难有起色。
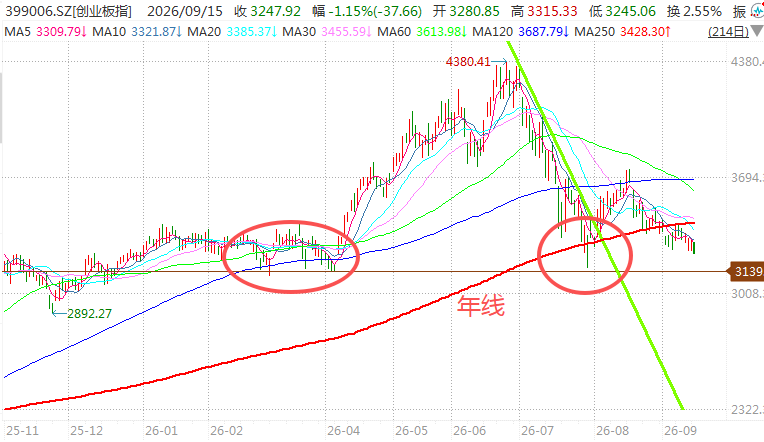
创业板指,早上还一度翻红,但10点后半持续回落,收盘跌1.15%,再创8月中旬以来的新低。
下方,就要密切关注3140点附近的支撑了。3月、4月的两次回调,都在这里遇到支撑,7月的大跌,也在这里止跌,如果跌破,技术上会比较难看。
海外科技股也比较弱。
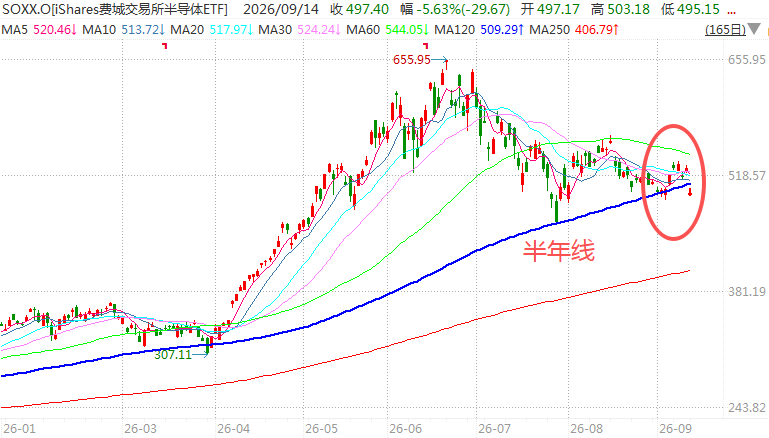
费城半导体指数,隔夜大跌5.63%。原因有二:一是美债收益率继续涨,压制成长风格;二是对AI巨头关于“放缓产业发展速度”的担忧。
虽然分析上认为,“产业减速”只是打,无法实际落地,但资金却很诚实,纷纷抛售。大跌后,费城半导体指数就正式跌破半年线支撑了。
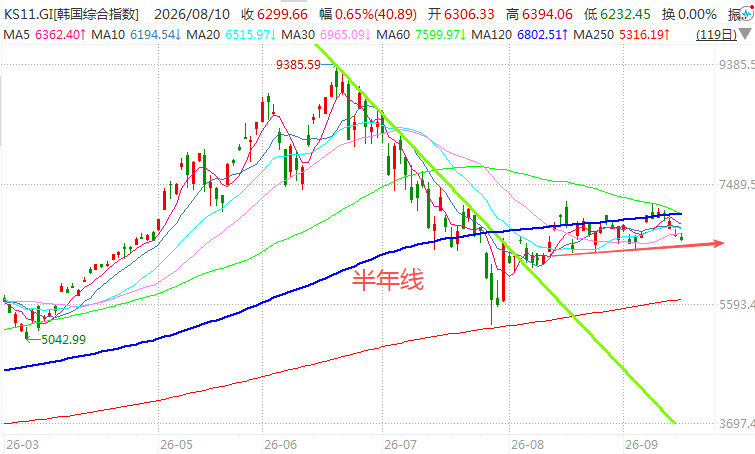
韩国股市,昨天跌过了,今天低开后震荡走高,算是对昨天大跌的修正。但11点后,可能是因为美债收益率走高的原因,也持续回调,收盘再跌0.85%。
看图的话,已经跌到8月中旬以来区间震荡的底部,如果进一步跌破,也会比较危险。
科技股,再次跌到了关键临界点...
行业上,
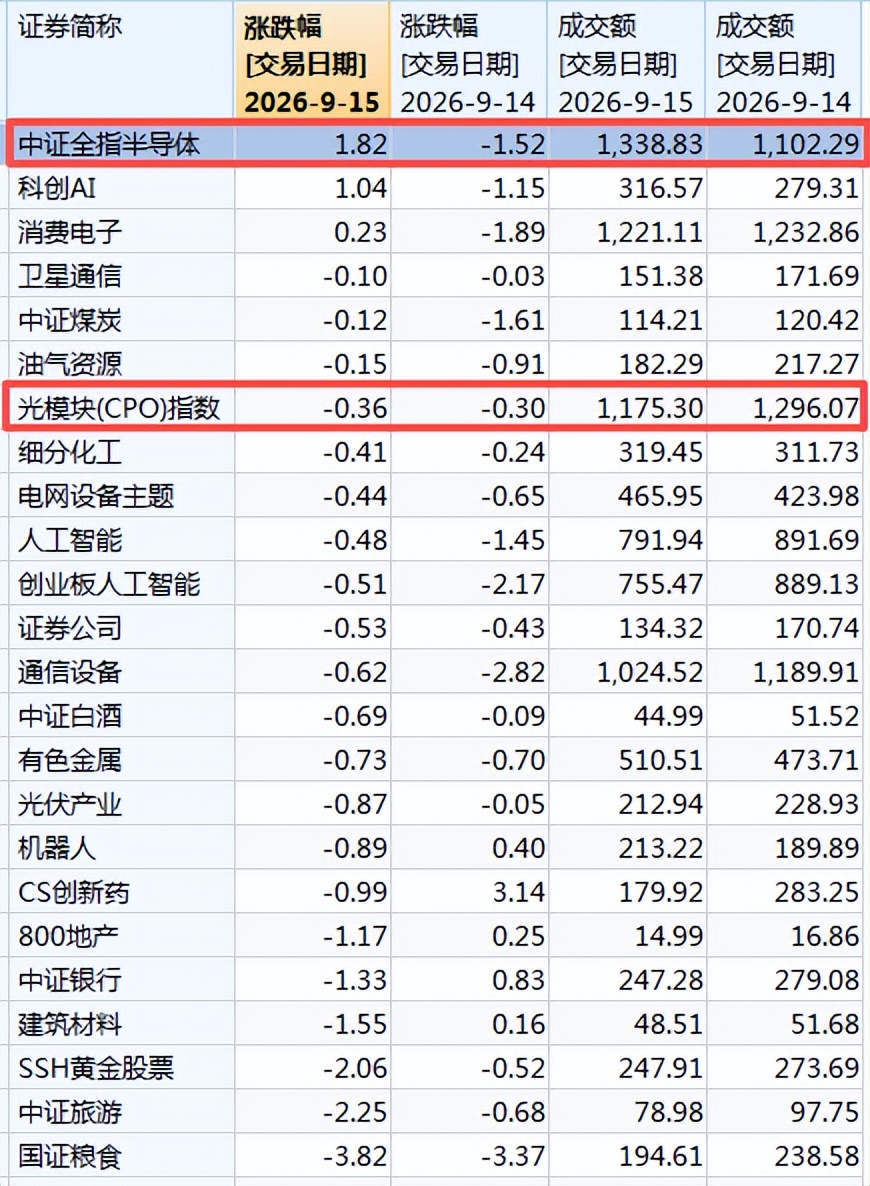
今天资金其实还是想拉科技,半导体、CPO(光模块)上午都有不错的涨幅,看成交额的话,半导体成交额还较昨天明显放量。
但10点半后,都没抗住,持续回落。半导体上午涨幅大一些,回落后,收盘还涨1.82%,CPO(光模块)则是翻绿,收盘跌0.36%。
国证粮食,今天再跌3.82%,连续4天大跌。成交缩量,炒作行情难以持续下去。
02
基金方面,
说说徐雄晖。
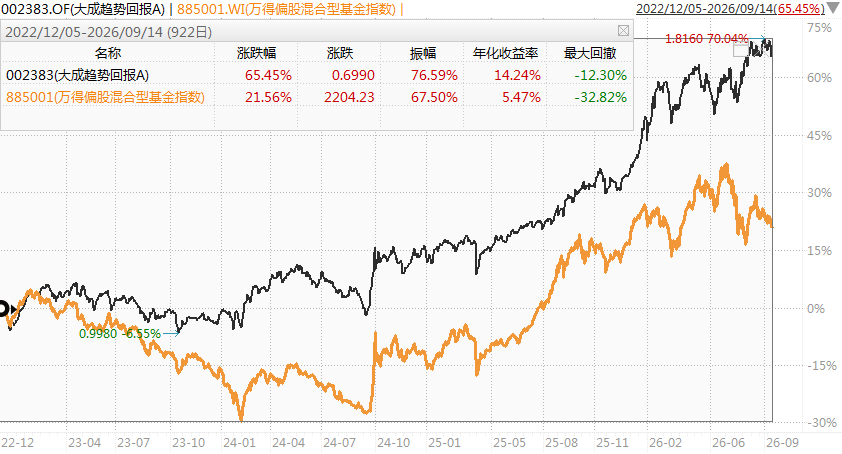
2022年12月,管理“大成趋势回报”以来,也跑出了稳健的净值曲线,最大回撤仅12.3%,且刚在9月1日创历史新高。
这也是一位老将了,2008年入行时就在大成基金,2013年4月开始管公募基金。
但2015年,徐雄晖跳槽去了红土创新基金,又于2018年去了生命保险,做投资经理。兜兜转转一大圈后,2021年,徐雄晖重回大成基金。
投资方法上,在公募和险资都待过,徐雄晖既关注相对收益,也关注绝对收益。他承认市场的复杂性,将自上而下和自下而上结合起来,用复杂思维去应对市场变化。
首先,他用宏观做行业排除。分析宏观经济发展趋势、政策、经济周期等,减少对逆风行业的配置。
其次,他从中观行业视角出发,在剩下的行业中做性价比比较,选出具有较高性价比的行业。
最后,在选出的行业中,自下而上,精选个股。
看实际操作,
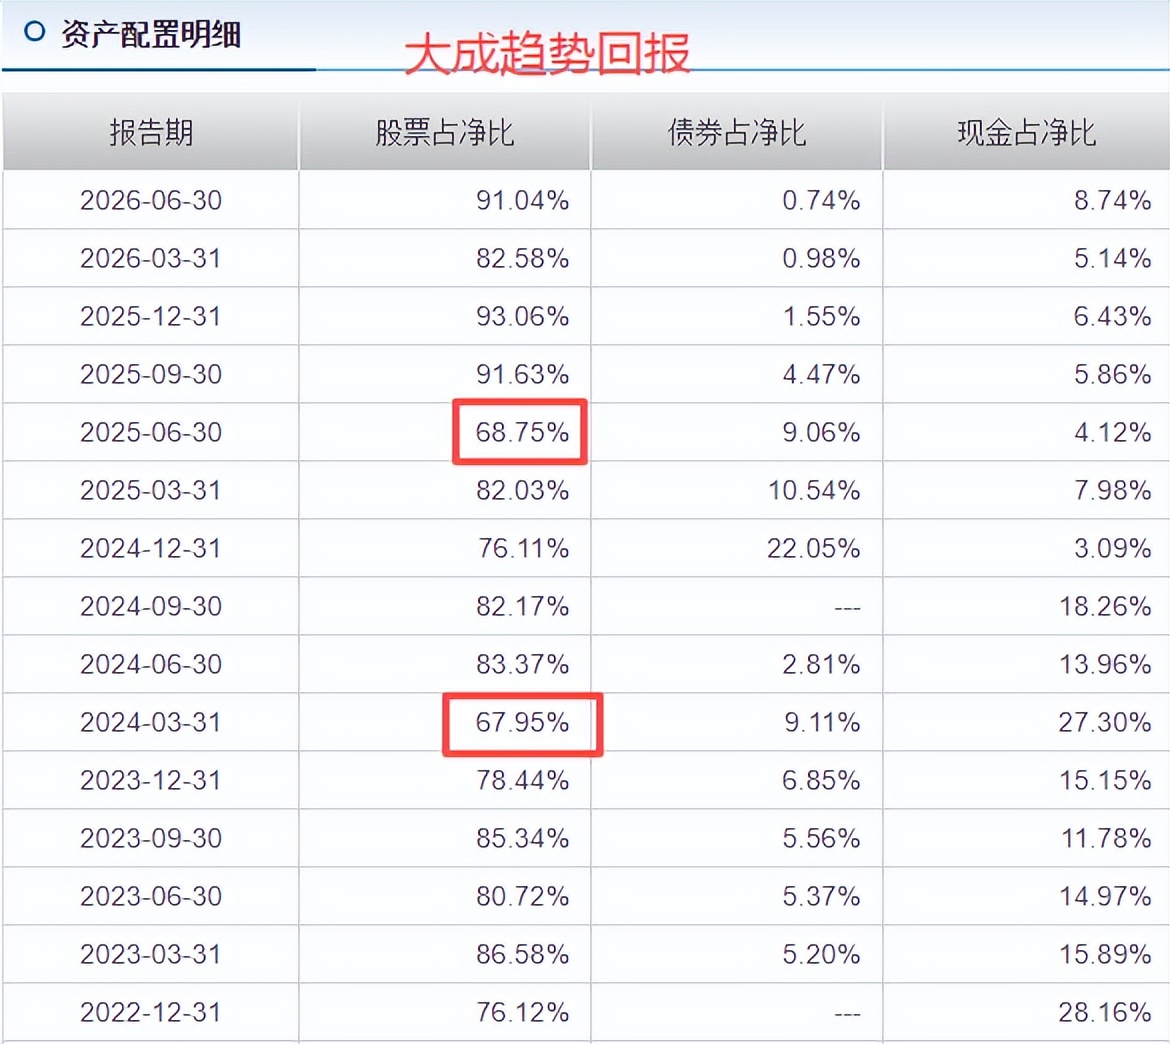
关注宏观,徐雄晖会择时。2024年1季度,2025年2季度,都有大幅降低股票仓位。
2024年1季度的择时比较成功,基金在2024年初的大跌中,受伤较小。
2025年2季度的择时,就不那么成功了,错过了2025年3季度的上涨。
对于这次择时,徐雄晖在2025年2季报中说:市场定价的复杂程度超出了他的预期,他有点看不清,选择降仓位避险。
至于3季度加仓,在观察到制造业投资增速明显下行后,他判断越来越多的行业有望进入一个供需再平衡的阶段。这种状态下,企业盈利的可持续性将大幅增强,估值和企业价值也变得更可展望,他在这些行业中寻找有优势的企业,加仓了部分医药、化工的细分龙头公司。
行业配置上,
徐雄晖在2022-2025年上半年,长期重仓面板(电子),然后于2025年下半年大幅减持。
重仓面板主要是供给受到约束(经历了长期残酷的产能出清后,面板行业竞争格局从从“份额争夺”转向“利润导向”)、需求扩张,带动面板价格上涨。
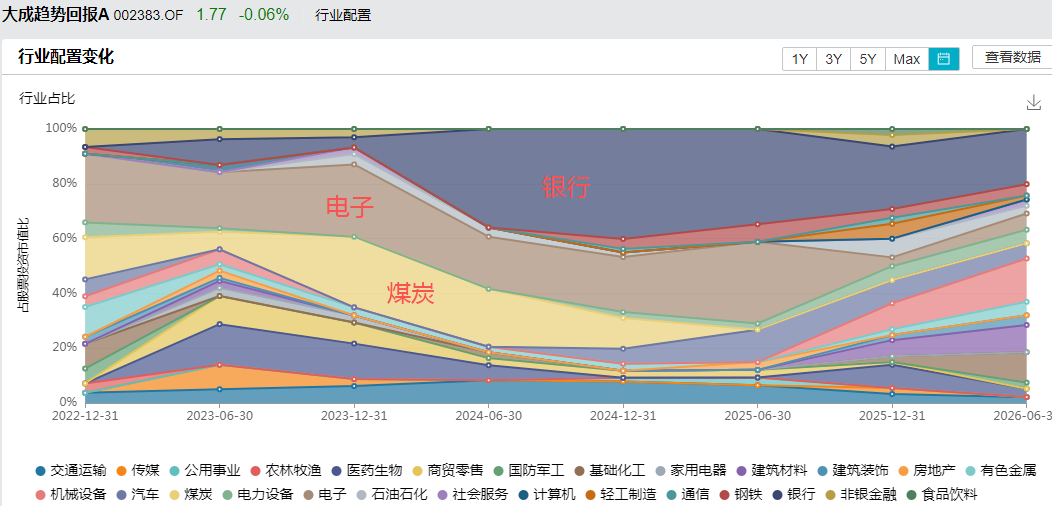
应该说徐雄晖这个判断还挺准的,2023年面板价格涨了50%左右,他重仓的2只面板龙头,也相对电子行业跑出了明显的超额收益。
不过,2024年下半年后,面板价格逐步下滑,半导体行情也在“9.24”后爆发,它重仓的面板龙头表现就一般了,截至2025年下半年他减持时,差不多是“零涨幅”的样子。
再往后看,今年5-6月,面板龙头出现了一波暴涨行情,徐雄晖错过了。当然,这是他减仓大半年后才出现的行情,没必要苛责。
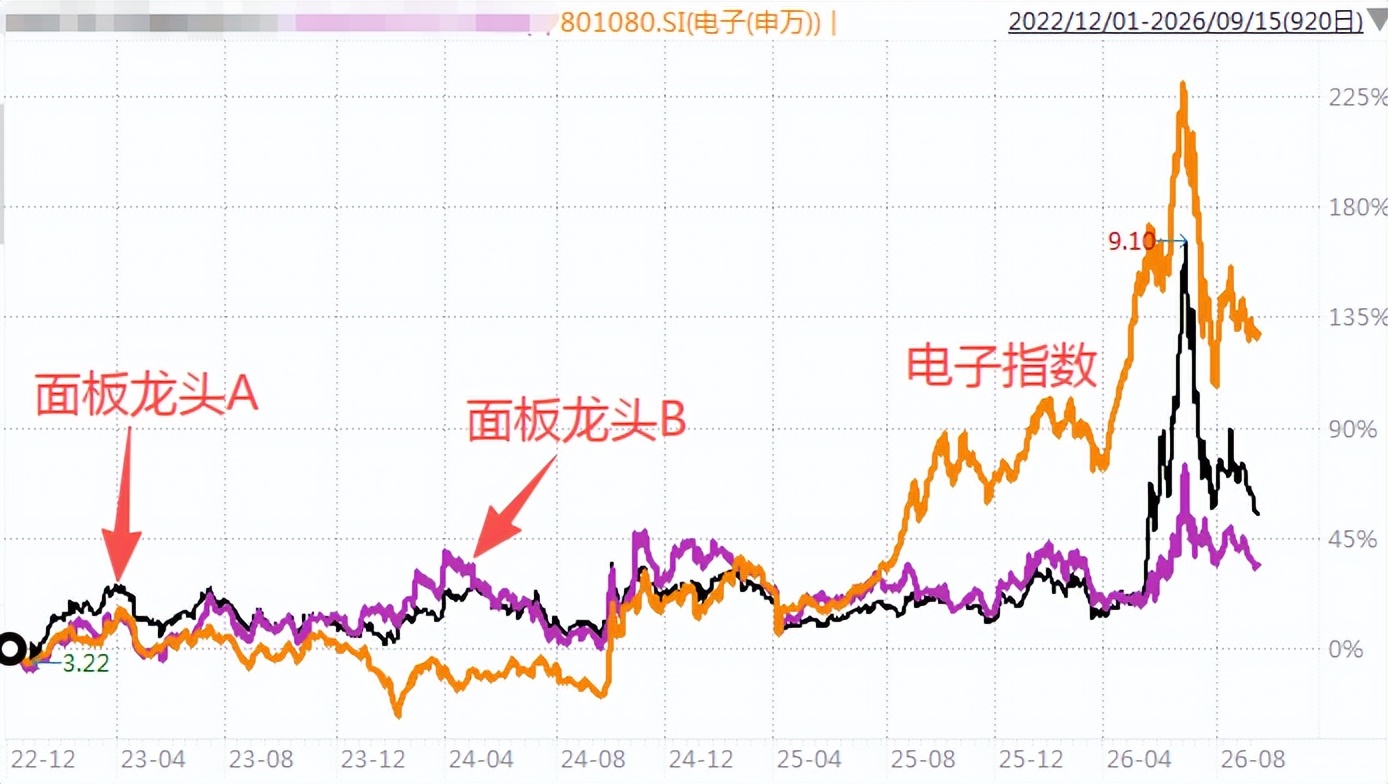
2023年4季度到2024年底,徐雄晖也曾重仓煤炭。
2023年4季度加仓煤炭,主要是基于全球再工业化的思考和跟踪,全球再工业化会拉动对能源、资源品的需求,他加仓了以煤炭为主的能源和资源股。
2023年11月到2024年2月,在市场整体回调的背景下,煤炭逆势上涨,他重仓的面板当时也没太拖后腿。除了择时,2024年初,“大成趋势回报”回撤小,还和重仓股抗跌,甚至逆势上涨有关。
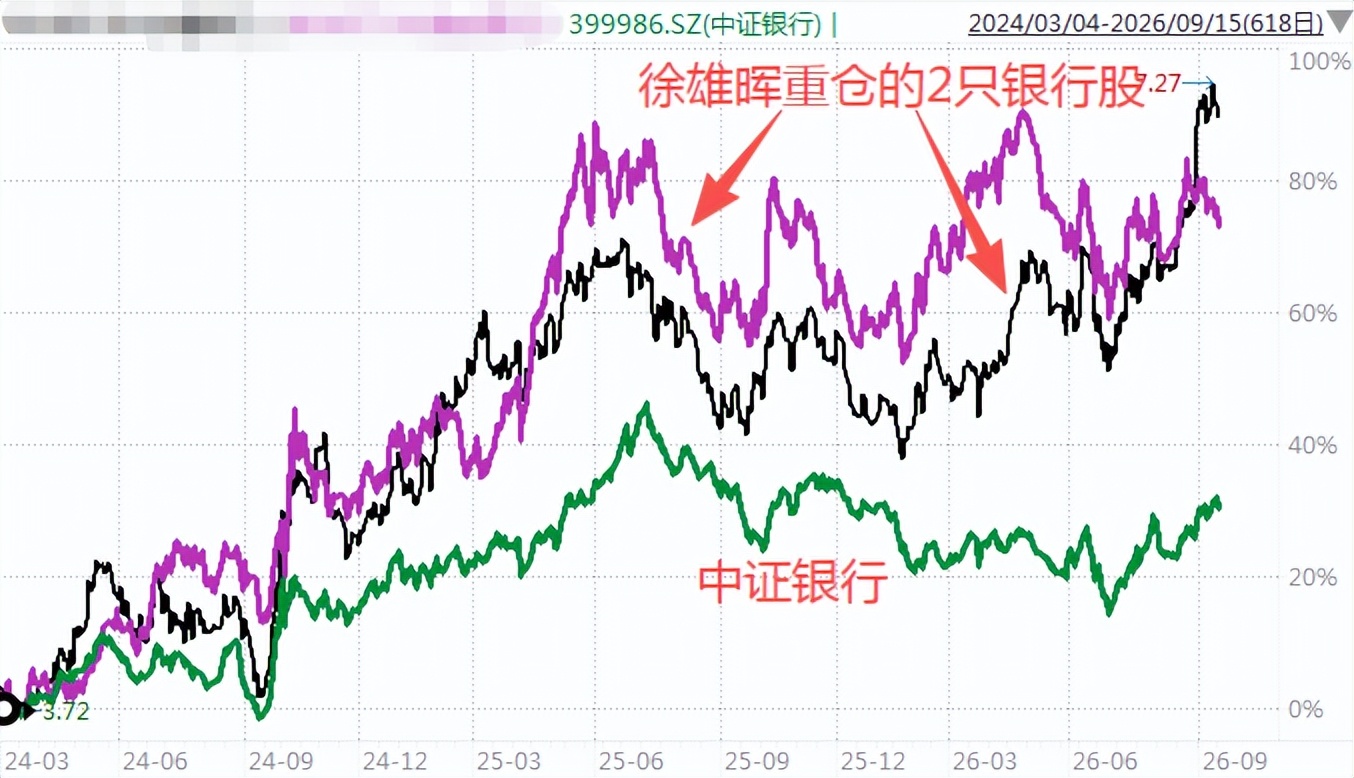
还有银行,2024年上半年,徐雄晖大幅加仓银行,买成了第一大重仓行业,并一直重仓至今。
重仓银行的原因,主要是看好估值重估。徐雄晖认为,经济驱动力由房地产转向制造业,制造业的分散性和行业内的对冲性将显著提升银行现金流终值的稳定性,从而体现出银行估值的修复。
也因此,他重仓的主要是受益于区域制造业发展的城商行、农商行。看行情表现,徐雄晖重仓的2只银行股也明显跑赢了银行指数。
总结起来,
徐雄晖更偏“行业中观”一些,先确定行业投资逻辑,然后再自下而上选股。也如他所说,喜欢那些“供给总体稳定,需求长期有增长,估值不高”的行业,他重仓的面板、煤炭,包括仓位比较小的航运、化工等,都符合这个特征。
对银行的选择,也基本遵循这个规则,认为经济驱动力由房地产转向制造业后,银行可能重估,然后选择受益于制造业的城商行、农商行。
这类股票过去几年相对抗跌,涨的时候也不落下,“大成趋势回报”就跑出了稳健的净值曲线。
免责声明:文章内容仅供参考,不构成投资建议
$大成趋势回报灵活配置混合A(OTCFUND|002383)$$兴全商业模式LOF(SZ163415)$$兴业成长动力混合A(OTCFUND|002597)$
本文作者可以追加内容哦 !

