不吹不炫,独立观察,理性分析,默默陪你穿越牛熊,踏浪前行!
很多短线选手不是只看情绪和资金,他们也会通过产业逻辑判断这个题材是不是真主线?有没有持续性?龙头是谁?
引言 #炒股日记#
【大消费系列】前十篇,我们完整走完了必选民生消费、可选耐用消费、悦己保值消费三大商品消费体系。
无论是粮油肉奶酒、家电3C、黄金服饰美妆,本质都是「买实物、囤资产、存价值」。
从本篇开始,我们进入大消费高弹性、紧贴经济活跃度、最具复苏属性的分支:服务体验型消费。
商品消费看库存、看产能、看周期;
服务消费看人流、看场景、看活跃度。
整条服务消费的核心龙头赛道,就是文旅、出行、景区、酒店、亲子休闲。
它也是经济回暖的先行晴雨表:
经济信心回暖、居民闲暇释放、场景修复,首先启动的是出行服务链。
当下行业早已摆脱传统“观光走马观花”的旧模式,彻底转向:
亲子研学、休闲旅居、短途微度假、赛事演艺带动、品质酒店体验的全新结构。
本篇我们一链到底,打通文旅出行整条服务链,看懂场景复苏、格局集中、业态迭代的长期产业逻辑。
一、赛道定性:大消费里唯一的「纯体验、强复苏、高弹性」板块
先确立服务消费核心的底层认知,区分它和所有商品消费的本质不同。
1、无库存、无积压、当日即消耗
实物商品,可以囤货、可以库存积压、可以周期去库;
服务消费,旅游、酒店、景区服务,属于当日产能、当日消耗、过期作废。
床位、客流、门票、机位,无法储存,不存在堰塞湖库存。
这就形成一个核心特征:
复苏快、反转猛、下行也干脆,弹性冠绝大消费。
2、完全跟随「消费信心与闲暇时间」
必选消费抗跌、刚需刚性;
可选消费看置换周期、政策托底;
服务消费完全看居民情绪、看可支配收入、看闲暇假期释放。
经济弱复苏阶段,大家会压缩大件耐用品、压缩高端礼赠,
但短途放松、亲子陪伴、情绪解压的服务需求不会消失,这也是近年“淡季不淡、全年稳健”的核心原因。
3、行业彻底完成结构升级:从观光游 → 休闲体验游
过去旅游:长线跨省、打卡观光、走马观花、低价团为主。
现在主流需求:
短途微度假、城市周边、亲子研学、露营旅居、赛事演艺、沉浸式体验、品质住宿。
需求结构永久性改变:重体验、重陪伴、重情绪放松、轻赶路、低强度。这是未来十年服务消费不变的主线。
二、全产业链拆解:客流端‑资源端‑服务端‑渠道端
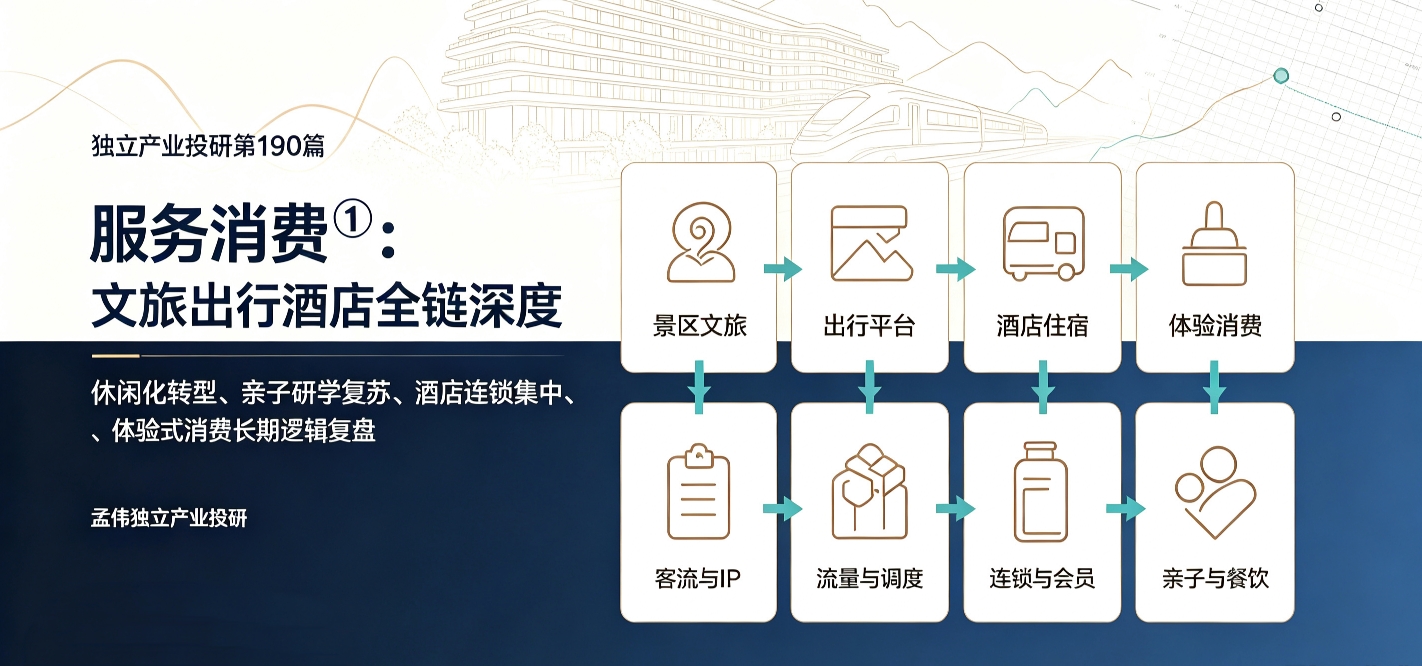
整条文旅出行服务链,四层结构、逻辑清晰、层层传导。
1、底层驱动:居民闲暇+节假日体系+亲子刚需
服务消费的底层底座,不是钱多不多,而是时间多不多、敢不敢放松。
节假日优化、短途出行便利、高速通行政策、研学纳入家庭教育需求,持续托底行业基本盘。
其中亲子家庭是目前最稳固、高频、抗波动的核心客群:周末遛娃、寒暑假研学、节日家庭出行,构成全年稳定需求底盘。
2、中游资源端:景区、演艺、露营、文旅目的地
-景区是稀缺资源,名山、湖泊、人文古迹、非遗街区具备天然垄断壁垒。
行业迭代方向非常明确:
传统单一门票 → 二次消费、沉浸式演艺、夜游经济、文创IP、主题活动。
门票价差、内容赚钱,是现代景区升级的主要出路。
-露营、乡村旅居、户外轻休闲,属于增量新业态,贴合年轻群体短途解压需求,季节性弹性强、成长性好。
3、核心承载端:酒店住宿、民宿、会务商旅
酒店是整条出行链里格局变化最大、逻辑清晰、确定刚性的细分。
行业正在发生不可逆的格局革命:单体小酒店、杂牌民宿持续出清,连锁化、品牌化、标准化加速集中。
核心逻辑三点:
消费者更看重卫生、安全、服务标准,不再单纯拼低价;
连锁品牌集采成本更低、运维更稳、会员体系更强;
商务会展、差旅刚需,优先选择合规连锁酒店。
酒店行业已经从「地产配套住宿」变成服务消费标准化龙头赛道。
4、渠道端:OTA平台、出行服务、票务预订
线上预订、比价、攻略种草,已经成为必须主流。
渠道格局高度集中,头部平台掌握流量、供应链、预订入口、评价体系。
告别早期无序价格战,进入精细化运营、供应链议价、会员复购稳态阶段。
三、四大核心细分赛道独立逻辑拆解
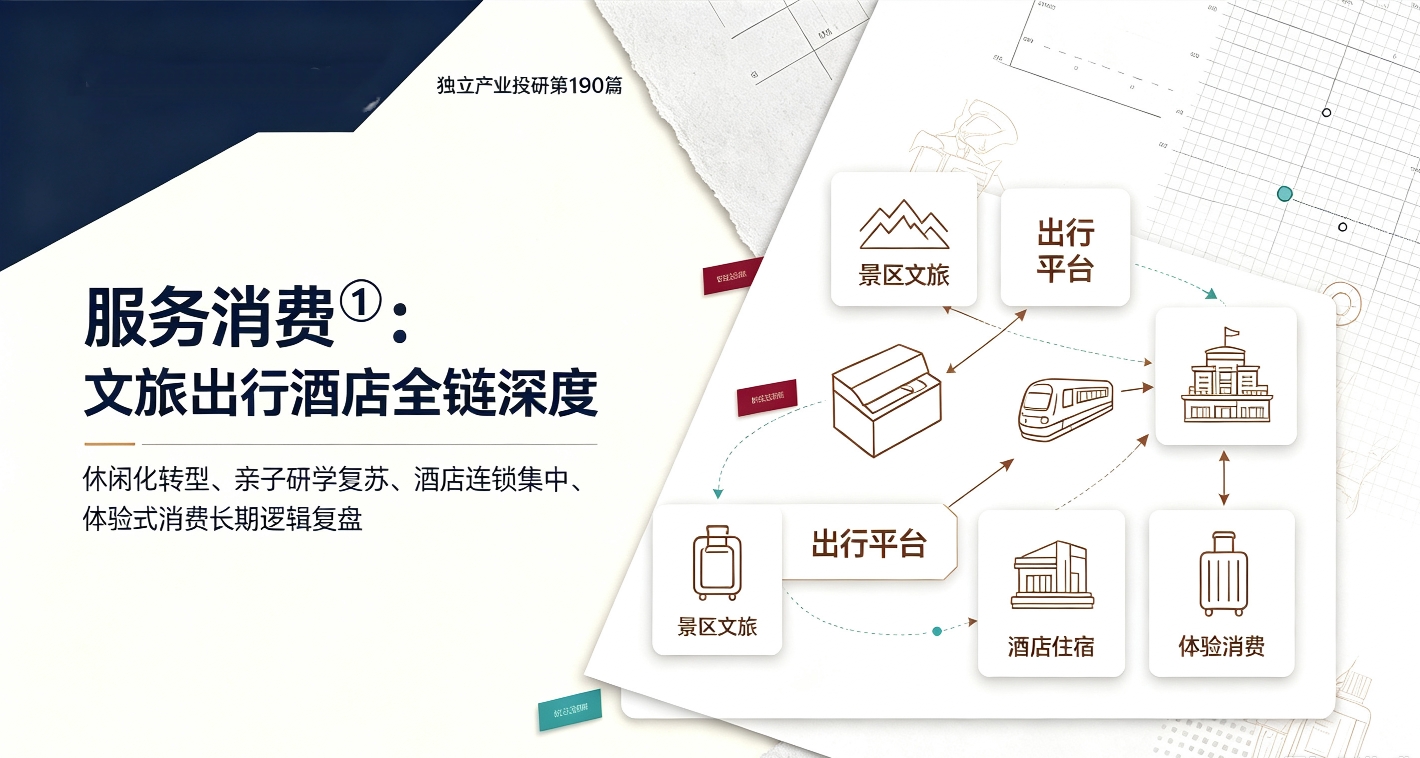
1、景区文旅:资源壁垒+内容迭代
天然资源不可复制,区域稀缺性无替代。
传统自然景区稳基本盘;
人文沉浸式、演艺夜游、主题节庆、研学线路贡献增量。
行业不再靠节假日脉冲暴涨,靠常态化内容运营稳住全年客流。
2、酒店连锁:服务消费刚需稳态确定主线
行业最大逻辑:连锁化率提升、行业出清、中高端升级。
低端经济型完成下沉渗透;中高端、精品酒店、商务酒店持续替代老旧单体酒店。
客房数、RevPAR(每间可售房收入)、入住率,三大数据稳步修复,行业盈利中枢持续上移。
3、亲子研学休闲:稳定刚需增量
学生群体寒暑假、周末研学,属于家庭刚性教育+陪伴消费。
不受短期经济波动影响,复购稳定、需求持续释放,是近年文旅较抗跌的细分赛道。
4、会展商务出行:高弹性增量
会议、展览、商务差旅,具备强经济风向标属性。
产业活动复苏、企业交流常态化,带动商务出行与高端住宿需求,
会展经济具备较强带动效应,1元会展收入可撬动数倍周边消费,带动餐饮、住宿、交通全链条回暖。
四、行业当前核心产业趋势(2026—2027主线)
1、全年均衡化:淡旺季差距大幅收窄 过去“五一、国庆爆火、全年躺平”;
现在周末微度假、月度短途游、常态化解压,淡季不淡、旺季更强,行业现金流更平稳。
2、短途化、高频化、轻量化
长线长途,资金、时间成本高,出行频次低;周边1–3日微度假,轻松、解压、低负担、高复购,成为主流。
3、连锁化、合规化、品牌化全面替代杂牌
住宿、景区服务、出行配套全面规范化,非标小体量、无服务、无品控、无品牌的业态持续出清,头部集中加速。
4、文旅+业态融合:赛事+演艺+露营+研学多维驱动
单一旅游已经过时,跟着赛事旅行、跟着演艺旅行、跟着研学旅行成为新消费潮流,多场景叠加持续打开增量空间。
五、行业竞争梯队对标(仅格局参考,非个股推荐) #强势机会#
景区文旅梯队
第一梯队:全国核心名胜、人文IP、大型演艺文旅龙头,资源壁垒顶级、客流稳定、二次消费成熟。
$宋城演艺(SZ300144)$ 、黄山旅游、峨眉山A、张家界、曲江文旅
第二梯队:区域优质景区、地方特色文旅,依托本地客流、稳健经营。
天目湖、九华旅游、$桂林旅游(SZ000978)$
第三梯队:轻量化新业态、露营运营、沉浸式内容服务商,弹性最强。
三特索道、锋尚文化
酒店住宿梯队
第一梯队:全国连锁酒店集团,品牌矩阵完整(经济+中高端+精品)、会员体系庞大、下沉能力最强。
$锦江酒店(SH600754)$ 、首旅酒店、华住集团
第二梯队:区域知名酒店品牌、特色民宿集群,深耕局部优势市场。
金陵饭店、岭南控股
第三梯队:老旧单体酒店、零散民宿,持续被动出清。
渠道出行梯队
全国OTA平台龙头,流量垄断、供应链壁垒高、格局稳态固化。
京沪高铁、携程集团、同程旅行
整体格局总结:资源看壁垒、住宿看连锁集中、增量看亲子体验、弹性看商务复苏。
六、赛道核心风险边界
1、居民消费意愿反复,服务类可选消费易受收入预期扰动;
2、节假日客流波动、极端天气、突发事件影响短期经营;
3、区域同质化竞争严重,部分景区内容迭代滞后、客流分流;
4、新店新增供给过快,阶段性扰动入住率与酒店均价。
七、本篇总结 & 下篇预告 #复盘记录#
核心总结
1、文旅出行酒店,是服务消费第一大底盘赛道,纯体验、零库存、强弹性、强复苏;
2、行业彻底完成结构升级:传统观光衰退,休闲微度假、亲子研学、体验内容成为核心基本盘;
3、酒店连锁化集中、景区内容升级、渠道格局固化,是未来三年不变的产业主线;
4、服务消费是经济活跃度的先行指标,景气度持续领先商品消费。
本文为【大消费·服务消费子系列】
第一篇。服务消费:文旅出行酒店服务链。
下一篇:服务消费:连锁餐饮+现制茶饮+线下零售全链深度。
拆解餐饮复苏、连锁替代小散、供应链升级、茶饮业态内卷与出清逻辑,完成线下实景服务消费闭环。
整套【大消费】系列投研框架:
总纲→必选民生五篇→可选耐用两篇→悦己保值三篇→服务体验两篇→汽车大宗→数字新消费→第一季复盘,全程系统化落地。
全产业独立深度研究,欢迎关注持续锁定
【专栏互动】@东方财富创作小助手
你觉得当下服务消费最大的主线,是酒店连锁集中,还是亲子研学增量?欢迎留言交流。
【合规提示】
本文为文旅出行酒店服务消费全产业链复盘,文中涉及企业仅作为行业梯队、格局对标案例,不构成任何个股投资建议。请勿盲目跟风操作,风险自担。
【版权声明】
本文为【孟伟-独立产业投研】原创内容,发布于东财社区【龙虎榜踏浪】专栏。
如商用或转载合作,请私信联系本人授权,尊重原创,也期待和更多同路人合作。
未经授权,禁止任何形式的转载、搬运、洗稿,侵权必究!
原创不易,欢迎关注,点赞,分享和评论哟!进入我的专栏获取更多有价值的行业逻辑分析
本文作者可以追加内容哦 !

