148倍市销率,全球最贵的AI实验室之一——它是下一个Anthropic,还是估值陷阱?
2026年8月,DeepSeek重启第二轮融资:计划募资500亿元,投前估值约5000亿元人民币,约740亿美元。此时距离它完成首轮500亿元融资,只隔了两个月;距离它第一次接受外部资本,只有四个月。四个月里,估值从约100亿美元涨到740亿美元。而同一时间,它前七个月的营业收入是4.75亿元,净亏损7.15亿元。一家成立三年、员工不到200人、C端完全免费的公司,凭什么值5000亿?三年之后,这个数字又会变成多少?
01 四个月,估值翻了七倍
DeepSeek的估值曲线,是2026年一级市场最陡的一条。
2026年4月启动首轮融资时,市场给它的估值约100亿美元。6月16日完成交割,融了约500亿元,投后估值约520亿美元,创下中国AI大模型公司首轮融资纪录。出资方里,梁文锋个人出资200亿元,腾讯100亿元,宁德时代50亿元,京东、网易、IDG各30亿元,国家人工智能产业投资基金跟投10亿元。
7月中旬,第二轮启动,目标募资500亿元。7月底一度暂停,8月重启,投前估值抬到5000亿元,约740亿美元。从100亿美元到740亿美元,不到四个月;第二轮投前估值较首轮投后提升约43%。若两轮顺利落地,DeepSeek累计募资将超过1000亿元,刷新中国AI大模型行业的融资纪录。
放在国内坐标系里,这个身位是断层第一。月之暗面正以500亿美元投前估值推进Pre-IPO轮,智谱港股市值约495亿美元,MiniMax约131亿美元。估值第二的月之暗面,与DeepSeek差着约240亿美元。
但要回答"贵不贵",得换一把尺子——看收入。
表1:全球主要大模型公司估值与市销率对比
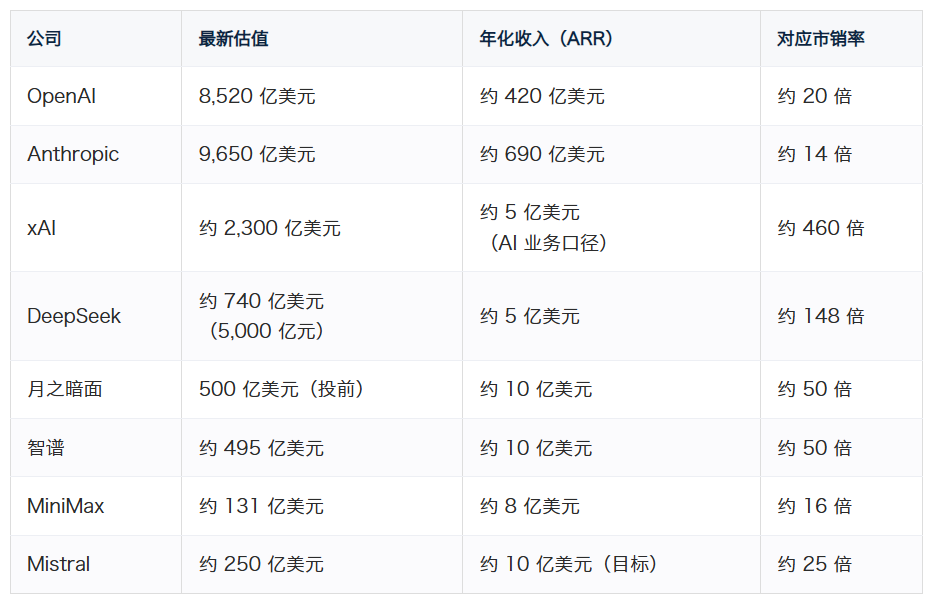
注:ARR 为年度经常性收入,属时点外推口径,非经审计年度收入;xAI 市销率按 AI 业务口径 ARR(约 5 亿美元)测算,若计入合并后 X 的广告与订阅收入,倍数将降至数十倍量级;数据来自公开报道与券商测算,时点集中在 2026 年 6—8 月。
按最新估值与最新年化收入测算,OpenAI约21倍、Anthropic约15倍、MiniMax约16倍、Mistral约25倍、月之暗面与智谱约50倍。全部样本里,只有xAI一家排在前面的,市销率约460倍。剔除这个极端值,DeepSeek的148倍,就是全球主要大模型公司里最贵的一家,也是中国最贵。
xAI的高倍数很好解释,但它同时也说明了一件事——它的估值从来不靠收入定价。2,300亿美元的估值(2026年1月E轮),对应AI业务约5亿美元的年化收入,倍数约460倍;若按2026年2月并入SpaceX后的合并口径,它的估值已到1.25万亿美元,那更像是把算力资产和发射业务打包在一起定价,而不是给一家模型公司定价。这份溢价来自马斯克的个人叙事与算力资产,别人复制不了,也不构成对DeepSeek的参照。
把xAI这个特例剔除之后,DeepSeek的148倍,就需要一个更硬的解释了。
02 4.75亿收入,撑得起5000亿吗
先看两组数字的落差。
一组是确认收入:2026年前七个月,DeepSeek营收约4.75亿元,净亏损约7.15亿元;2025年全年净亏损9.35亿元,也就是说前七个月的营收是2025年全年的十倍。
另一组是年化收入:The Information披露,DeepSeek的ARR约4至5亿美元,约九成来自API,C端完全免费。
4.75亿元的七个月营收,与5亿美元的年化,中间差了近十倍。这不是谁在说谎,而是口径问题:ARR是把某个时点的收入外推成全年,而DeepSeek的API直到2026年8月才提价、峰谷定价才刚刚落地。收入曲线的斜率,是在最近半年才陡然抬起来的。看这家公司,要对"哪一套数字"保持清醒。
更值得看清的是收入结构。OpenAI的收入里订阅占65%,其余是API、企业服务与广告——它有9亿周活、5,000万付费用户,是一条C端现金流蓄水池;Anthropic反过来,订阅只占15%,近85%来自API与企业服务,靠的是企业客户的长期合同和70%以上的毛利;DeepSeek最极端,约九成收入来自API,C端完全免费,没有订阅、没有广告。这意味着它天然缺少一条稳定的现金流底座——模型便宜的时候客户会来,一旦对手把价格压到同一水平,它没有第二道防线。开源带来的规模,和开源带来的定价权缺失,是同一枚硬币的两面。
DeepSeek的亏损规模看着并不大:前七个月7.15亿元。但要注意一个反差——它的基础设施投入从2025年全年的12亿元,跳到了2026年前七个月的110亿元,接近十倍。亏得少,是因为研发规模和C端流量投入被压到极低;一旦算力开支全速推进(内蒙古乌兰察布在建1GW级智算中心、部署16万颗华为昇腾950DT芯片),亏损会以完全不同的速度展开。
换句话说:DeepSeek眼下的"轻亏损",是实验室模式的副产品,不是经营效率的结果。而它正在亲手结束这个模式——9月,公司开始物色CFO,最接近的人选是高瓴创投合伙人;中信证券已进场筹备科创板上市,目标2027年挂牌。
03 护城河在哪,裂缝在哪
支撑5000亿的,是三件真实的东西。
第一是成本。V4的API毛利率维持在70%至80%。V3时代,官方披露的日租赁成本8.71万美元、理论日收入56.2万美元,成本利润率545%,换算到利润除以收入的口径约84.5%。这个毛利率放在全球前沿实验室里是最高的——Anthropic约70%、OpenAI约60%。成本优势的来源也很清楚:V4全系在华为昇腾芯片上训练,绕开了最贵的一块成本。斯坦福《2026 AI Index》显示,中美头部模型的性能差距只有2.7%。
第二是开源生态的转化率。2026年1至6月,DeepSeek在OpenRouter上的token调用份额从9%翻倍到18%;在Ramp统计的5万余家美国企业账单数据中,DeepSeek登顶当月软件趋势榜,Coinbase、Lindy等美国企业是直接付费采购,而不是只下载开源权重本地部署。这说明"开源"没有被简单地,至少一部分开发者转化成了付费客户。
第三是组织效率。约150至200人,做出全球第一梯队的模型,人均产出是OpenAI的十几倍。这是"在算力与成本约束下做系统性优化"这套方法论的直接结果——降本不只是售价便宜,更意味着单位算力能换来更多次实验,更多实验暴露更多瓶颈,从而形成正循环。
裂缝同样清晰。
第一道,C端在萎缩。QuestMobile数据显示,DeepSeek App月活从2026年6月的1.298亿,回落到7月的9417万,同比下滑21.1%。国内AI原生应用里排第三,前面是豆包的3.82亿和千问的1.67亿。月人均使用41.7次说明黏性还在,但入口的座次正在被改写——字节用抖音给豆包喂流量,DeepSeek"模型好自然有人来"的朴素逻辑,第一次撞到天花板。
更底层的变化,是入口之争。2026年9月,DeepSeek网页版悄悄改版:粗糙的多模式入口被取消,只剩一个大对话框,四种音色可选,说到一半可以打断。同步发布的V4.1 Flash干脆推倒上一代架构,改为非对称的编码器—解码器结构,前20层负责"读"、后20层负责"写",专门为Agent时代的输入密集型负载优化——Agent场景动辄几十万token的输入,输入输出比最高到154比1,老架构的成本根本扛不住。这说明DeepSeek已经意识到:模型强不等于用户来,入口才是流量与收入的收费站。但它这次要补的课,恰恰是字节和阿里最擅长的那一门。
第二道,开源是双刃剑。DeepSeek把权重开放给全世界,换来调用份额和品牌,但开源意味着定价权不在自己手里——任何一家公司都能基于它的权重重做部署,把价格压得更低。2026年8月6日官方预告大幅提价、高峰时段价格翻倍,9月又调降。提价与降价的反复,本身就是"想收钱但收不动"的信号。
第三道,人才与地缘。近半年核心人员流失明显,公司正把员工规模翻倍,组织从研究实验室转向一家公司。海外那边,2026年9月美国CISA、NSA、FBI联合点名DeepSeek;FY2026国防授权法案禁止其进入美国国防与情报系统。海外企业市场的天花板,是被地缘划线划出来的。
04 三年后,三种情形
要预判三年后的估值,先要定一个锚:大模型公司的估值,最终会从"讲故事的市销率"收敛到"能兑现的市销率"。
看国际先例。OpenAI与Anthropic都在筹备上市,一旦进入公开市场,市销率会向软件公司靠拢——Anthropic按690亿美元ARR、9650亿美元估值是14倍,OpenAI是20倍。这个区间,大概率会成为全球前沿实验室上市后的估值中枢。DeepSeek的148倍,是上市前一级市场的定价;一旦它走进科创板,"上市即重估"这道题,它也要做。
以此为锚,三年后有三种情形。
表2:三种情景下的估值推演(三年后)
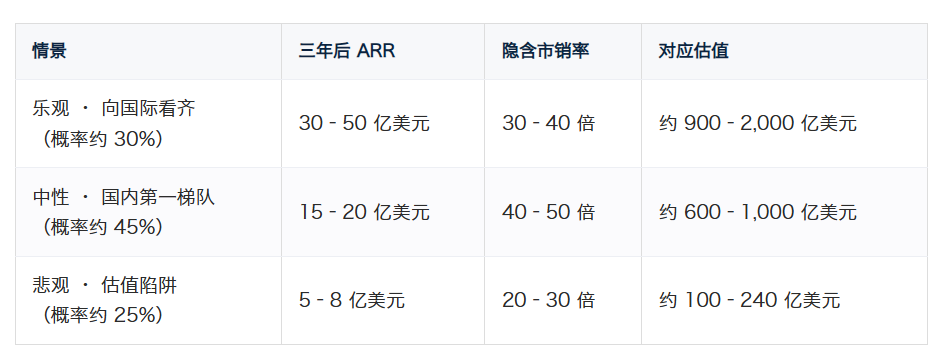
乐观情形概率约三成。条件是科创板上市顺利、Agent时代的大额企业订单落地、ARR从5亿美元走到30至50亿美元。若市销率收敛到30至40倍(考虑国产替代溢价,略高于国际同业),对应估值900亿至2,000亿美元。相对当前的740亿美元,涨幅22%至170%,三年年化约7%至39%。
中性情形概率约四成半,也是最可能的一条。ARR走到15至20亿美元,市销率收敛到40至50倍,对应估值600亿至1,000亿美元。请注意这个区间的位置——它的中枢约800亿美元,比当前的740亿美元只高出不到一成。换句话说,在最可能的情景里,DeepSeek三年之后的估值,大致就是原地踏步。参照系很直接:智谱和Kimi都在按"ARR每年翻两到三倍"的节奏走,DeepSeek只要不掉队,就会落在这条线上。
悲观情形概率约两成半。开源被彻底商品化、算力供给受制、核心人才持续流失,ARR停在5至8亿美元,市销率向国际同业下限收敛,甚至因为"开源加免费C端"的商业模式被市场折价到20至30倍——对应估值100亿至240亿美元,跌破首轮3,500亿元的投后估值。这不是危言耸听:MiniMax的市值已从3月4,640亿港元的峰值回撤约78%,智谱也从8月高点回撤约42%。高估值的大模型公司,回撤起来是没有缓冲垫的。
把三种情形按概率加权:约三成的乐观(中枢约1,450亿美元)、四成半的中性(中枢约800亿美元)、两成半的悲观(中枢约170亿美元),加权后的三年后估值约在840亿美元——比当前的740亿美元,只高出约13%,三年年化不到5%。
这个结果,才是5000亿估值真正的风险所在:它已经把最乐观的情形,提前兑现成了今天的价格。买在740亿美元,赚的不是成长的钱,而是"市场愿意继续用148倍市销率定价"的钱。
05 写在最后
有三个指标值得长期盯着。一是ARR能否从5亿美元跨到20亿美元,这是估值能否站稳的唯一硬指标;二是开源调用份额能否持续转化为付费收入,而不是停在"份额很大、收钱很少";三是国产算力的成本红利能否持续——一旦华为昇腾的供给或性能出问题,DeepSeek最核心的成本优势就会松动,而那是它区别于所有同行的唯一护城河。
回到最初的问题:它会进一步向国际主流大模型看齐,还是因为技术掉队变成估值陷阱?基于当前数据,最可能的答案是第三种——三年后大致原地踏步。向国际看齐需要ARR在三年内翻六到十倍,概率约三成;跌破首轮估值、沦为估值陷阱的概率约两成半。而中间那条最宽的路,恰恰意味着三年后估值原地不动。
5000亿的DeepSeek,三年后是多少,答案不写在发布会上,写在API账单里。真正的风险不是它做不成,而是市场已经按"它一定能做成"的价格,提前把钱付了。对一家员工不到200人、C端还不收钱的公司来说,148倍市销率买的是想象,不是现金流。
本文作者可以追加内容哦 !

