一个月前我说金田转债会强赎,现在只差临门一脚
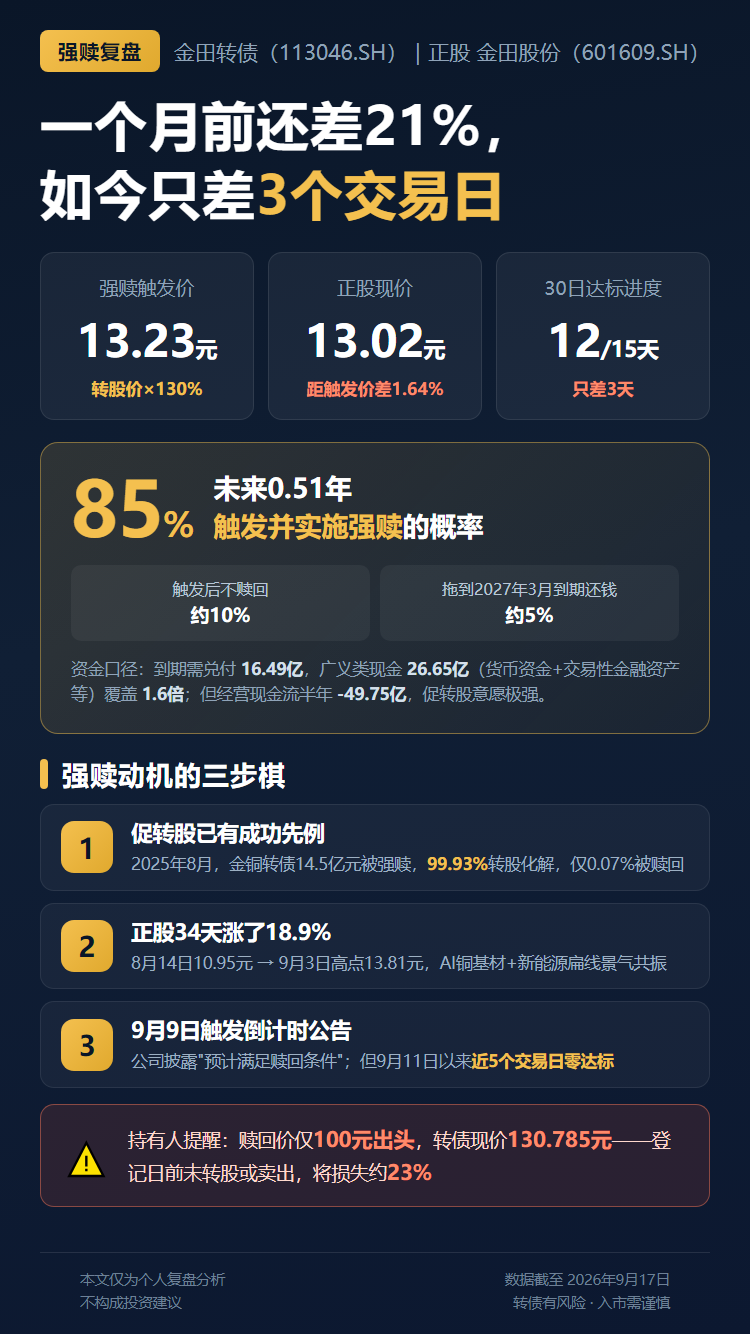
金田转债(113046.SH)|正股:金田股份(601609.SH)|数据截至2026年9月17日
一、预测正在兑现:从"差21%"到"差1.6%"
一个月前(8月15日发出判断时)正股还在10.95元,距强赎触发价13.234元还差约21%,当时市场普遍认为"时间太紧"。即便到8月17日涨至11.71元,差距仍有13%。今天再看:正股已经站上13.02元,距触发价只差1.64%——中间还创出13.81元的阶段高点。
更关键的是,公司自己已经把进度说出来了。9月9日,金田股份发布《关于"金田转债"预计满足赎回条件的提示性公告》,明确写道:若未来连续十八个交易日内仍有五个交易日收盘价不低于当期转股价格的130%(即13.234元),预计将触发有条件赎回条款。也就是说,当时30个交易日窗口内已达标10天。
我按实际收盘价逐日核对:截至9月17日,达标天数是12天,只差3个交易日——但9月11日以来已连续5个交易日零达标,这3天需要正股重新站上13.234元才能攒到。
而这条转债的余额是14.991亿元,占发行总额的99.9%以上——四年半里,只有约80万元转过股。
二、资金盘:账上17.29亿,到期要还16.49亿
金田转债2021年3月发行15亿元,2027年3月22日到期,只剩0.51年(约124个交易日)。到期赎回价是面值的110%,也就是说,这笔钱如果最后没转成股票,公司要在明年3月掏出约16.49亿元现金。
而2026年6月末,公司账面货币资金是17.29亿元——较年初的34.17亿元接近腰斩(-49.4%);同期短期借款高达121.10亿元,一年内到期的非流动负债还有25.54亿元,资产负债率68.67%。
当然,公司不是只有货币资金一个口袋:交易性金融资产2.72亿元、应收款项融资5.62亿元、其他流动资产1.02亿元,广义类现金口径约26.65亿元,对16.49亿元到期款的覆盖约1.6倍。所以准确的说法不是"还不起",而是:兑付之后,类现金只剩约10亿元——对着121亿元的短期借款盘子,缓冲垫薄得像纸。
更能说明现金流向的是现金流量表:2026年上半年经营活动现金流净额为-49.75亿元(一季度就已经是-38.46亿),同期筹资活动现金流净额+29.61亿元——经营上流出的现金,靠借款补回来。
铜加工是重资产、高周转、薄毛利的生意,营收792.99亿元(同比+33.74%)的背后是巨大的营运资金占用。在这样的资金结构下,公司真正的出路不是攒钱硬兑,而是像2025年处理金铜转债那样,把债变成股——这正是强赎动机如此之强的根源。
三、复盘:这家公司已经强赎过一次
判断意愿,不能只看财报,要看它做过什么。
第零步(2024-2025年):两度拒绝下修,扛过回售。 2024年4月、2025年4月,公司两度公告不向下修正"金田转债"转股价格——2025年4月那次还明确承诺三个月内(至2025年7月25日)不下修。随后2025年5月正股低迷触发回售(回售价100.27元),公司照单开放回售申报,也没有为规避回售而下修。宁可扛回售也不压转股价,等于早就把"促转股"这条路径锁死了。
第一步(2025年8月):金铜转债被强赎。 金田股份手上有两只转债——金田转债(15亿元,2021年发行)和金铜转债(14.5亿元,2023年7月发行)。2025年8月1日,公司第九届董事会第二次会议审议通过《关于提前赎回"金铜转债"的议案》,决定行使提前赎回权。截至2025年8月25日赎回登记日,金铜转债累计转股14.489亿元(转股率99.93%),仅102.4万元(占0.07%)被赎回,8月26日摘牌。
这是一次完整、成功的强赎操作:14.5亿元的债务,99.93%通过转股化解。
第二步(2026年8-9月):正股34天涨了18.9%。 8月14日正股还收在10.95元,9月3日摸到13.81元的阶段高点。股价在三周内完成了从"远离触发线"到"贴着触发线"的切换——这背后是AI算力铜基材(芯片散热铜基材销量+68%、机架母线铜基材+94%)和新能源高压扁线(+98%)的景气共振。
第三步(2026年9月9日):触发倒计时公告。 公司按规则发布"预计满足赎回条件"的提示性公告,把10/15天的进度摆到了台面上。这不是被动披露,而是在提前告诉市场:距离强赎启动,只差临门一脚。
四、测算:关键价位与进度
关键价位 数值 正股13.02元的距离 强赎触发价(转股价×130%) 13.234元 需涨1.64% 下修触发价(转股价×80%) 8.144元 正股高出59.9%,已作废 回售触发价(转股价×70%) 7.126元 正股高出82.7%,已作废
下修这张牌实际上已经作废。 金田转债的修正条款是"连续30个交易日中有15日收盘价不高于转股价80%"(即8.144元),而正股已经13.02元——除非腰斩,否则根本摸不到下修线。你一个月前设想的"保留下修作为备选方案",现在已经被行情自然作废了:公司手上只剩强赎这一条路,而且它是主动的。
转股几乎零摩擦。 当前转股价值=100÷10.18×13.02=127.90元,转债收盘价130.785元,转股溢价率仅2.26%。这意味着持有人转股的意愿会非常强,强赎公告一出,转股会迅速完成——这正是可转债强赎最理想的场景:平价附近、无深度溢价、无转股阻力。
时间窗口还开着,但正在减速。 30个交易日的滚动窗口里,最早的达标日(8月24日)要到10月中旬才滚出。也就是说,未来约11个交易日内只需再攒够3个达标日,条件即告触发。但要看到:9月11日至17日连续5个交易日零达标(13.02~13.22元贴线未过),达标天数"只出不进"。以8月24日至9月10日14个交易日中12天达标的密度,正股只要重上13.234元几天就够;若持续贴线阴跌,窗口会被慢慢耗掉。
五、判断:强赎概率约八成半
直接回答:金田转债在未来0.51年内触发并实施强赎的概率,约85%(八成半)。
维度 现状 对概率的影响 发行人意愿 2025年8月刚把14.5亿"金铜转债"促转股99.93%,无"不赎回"承诺 强加分 触发进度 30日窗口已达标12天,只差3天(近5个交易日零达标) 强加分 时间窗口 剩余0.51年,触发窗口就在未来十余个交易日 加分 财务压力 到期需16.49亿,广义类现金26.65亿覆盖1.6倍;但经营现金流半年-49.75亿 加分 转股摩擦 溢价率仅2.26%,转股价值127.90元 几乎无阻力
触发并实施强赎(完成转股):约85%
触发后放弃行权(宣布不赎回,重新计数):约10%
拖到到期还钱:约5%
残余的不确定性只有一件事:正股恰好在触发线下方反复。9月11日至17日连续5个交易日零达标:9月16日收13.22元,距13.234元只差0.01元;9月17日又回落到13.02元。如果正股持续阴跌去补9月初的涨幅缺口,达标日只出不进,窗口会被慢慢耗掉——这是那15%的全部含义。
六、对持有者:现在要做的不是判断,是算日子
强赎一旦公告,公司按"债券面值+当期应计利息"赎回,赎回价只有100元出头。而现在转债价格是130.785元——如果持有到赎回登记日之后仍未转股或卖出,损失约23%。
三件事值得记住:
别等公告。强赎是"触发当日召开董事会、次一交易日开市前披露",公告出来时倒计时已经开始。
卖出通常比转股划算。转股价值127.90元,转债价130.785元,直接卖出比转股多拿约2.26%;除非你本来就打算继续持有金田股份的股票。
转股后正股会面临抛压。14.991亿元转债全部转股对应约1.47亿股,按现价约19.1亿元市值,占总股本(17.2864亿股)的8.52%——这个体量的供给会阶段性压制正股,也是触发线附近反复拉锯的原因之一。楼氏家族合计持股约51.5%,被摊薄到47%左右——对大股东来说,这个代价远小于掏出16.49亿元现金。
最后说清楚一件事:这篇文章是写给持有者的,不是劝你追买。 如果你现在才想上车,算的是另一笔账:转债130.785元、平价127.90元,强赎顺利兑现大约还能赚3%~5%;而一旦触发失败、正股回落,转债大概率跟着平价往下走(-5%起步),拖到到期分支更要亏约17%。赚3~5%、亏5%起步的赔率结构,不是好的建仓机会——是存量持有者的红利期。
一句话总结:这不是"会不会赎回"的问题,而是"哪一天开始倒数"的问题。对持有人来说,剩下的时间不是用来判断的,是用来跑路的。
风险提示:本文仅为个人复盘分析,不构成投资建议。转债有风险,入市需谨慎。
本文作者可以追加内容哦 !

