安和Suki
修改于2026-09-17 20:38来自Android · 浙江
《从CIOE看FiconTEC:走在光前面的公司》
来自安和Suki的
写在前面:这周工作忙,做思考写文章的时间就少了,文章发的晚和老师们道个歉。上周第一次参加CIOE,对我这种小小登来说还是蛮震撼的。这趟CIOE总的来说还是收获满满,不仅见到了曹总插空聊了半天,还硬拉着陶女神合影(嘿嘿)。那么闲话少叙,这篇长文,我不想做成QA来写和曹总的讨论内容,要看QA的老师请移步黄总的gzh,内容完整逻辑清晰,我这边就一如既往融合一下我自己的看法。我并非专业的产业研究员,只是一点愚见,也是对我前面《高筑墙,广积粮,缓称王》文章的补充,分成八点,供老师们参考。
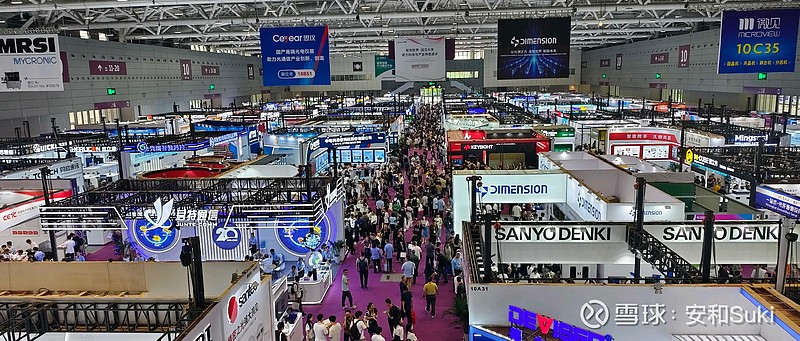
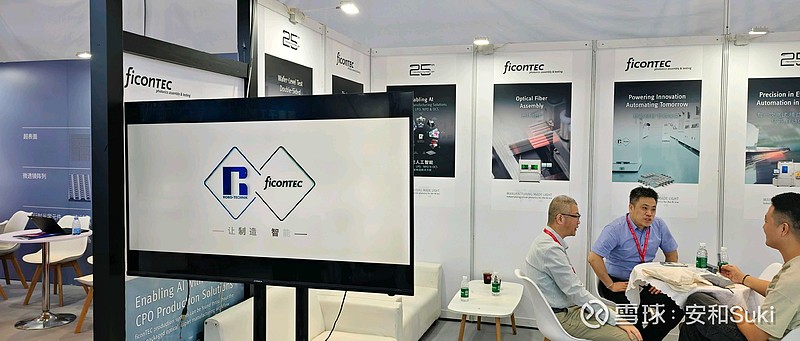
在CIOE上和曹总的讨论,刷新了我对FiconTEC的认知。真正的核心科技企业,就是有这样的魔力让人越钻越爱。单单CPO的叙事并不能完全代表FiconTEC,甚至只是它的一小部分。现在的FiconTEC,我愿称之为“光子时代的精密制造基础设施公司”。借用猪哥的话,FiconTEC是光子时代的阿斯麦。
————————————————
一、现阶段关注的重点:从订单转向产能
这次交流下来,这是第一感受。
FiconTEC缺的并非客户认可,而是产能能不能跟上,而实际上FiconTEC一直在保持积极的扩产,比如这次谈论最多的苏州产能接近上限、南通二期厂房建设、德国基地扩产等等。
这里有个逻辑误区,老师们今天看到的已披露订单金额,并不能完全代表未来真实需求,FiconTEC 面对的客户主要是全球Tier-1大厂,这类客户的采购模式并不是一次性把未来两三年的需求全部下完,而是滚动下单(比如AAOI)。
我们可以从积极的扩产计划中也能推导一二,为什么一个设备公司需要提前建设这么多装配能力?因为客户订单 Forecast 已经开始反向驱动产能建设。产能扩张不是本质逻辑,真正的逻辑是:“订单 → Forecast → 备料 → OEM → 装配产能 → 交付”的链条形成闭环。
其次,根据其他老师现在交流的信息,目前FiconTEC等待交付的设备有几百台,手中在谈项目同样是几百台的数量。到了这种数量级,订单不再是验证的、NPI的,而是老师们一直在关心的验证通过后的可复制的批量订单,这也与供应链上下游的合作伙伴们的高指引形成呼应,FinconTEC正在把客户需求转换成供应链生产压力。
汉测是FiconTEC的订单温度计,这没问题,而FiconTEC则是CPO/硅光产业从验证阶段向规模制造阶段过渡的设备端温度计。
————————————————
二、难以复制的FiconTEC:它卖的不是设备,而是“制造能力”
曹总原话:“硬件不是最关键的,关键在于如何将元件合理的组合在一起。”
为什么 FiconTEC 的设备容易被拆,却这么难被复制?正如我上篇长文中提到的,因为它真正的护城河根本不是机械结构,而是“软件 + 工艺 + Design-in”。FiconTEC的整套机械结构可能可以Reverse Engineering,但是这些东西怎样组合+软件怎样控制+工艺怎样实现+如何长期稳定量产,才是FiconTEC的核心。
机器可以复制,但是复制机器≠复制产能,“能动”与“能量产”之间,隔着一条巨大的鸿沟。这就解释了为什么JDSU、Finisar、Lumentum等等这些大客户都有大量自动化工程师,却仍然愿意买FiconTEC的机台。因为客户买的不是一台机器,而是一套经过二十五年客户验证的制造Know-how。
这里插一个我问曹总的问题:“Insertion4环节中,有哪些企业有能力和我们竞争?”
回答:“并不是说我们没法做独供,其实很简单,IN4环节价值量很高,每个(企业)都想插一脚,但是要说有量产能力的话...”说到这,曹总笑了笑就没有说下去。其实老师们都看得出是什么意思。
————————————————
三、终极壁垒:“高筑墙”2.0
这次交流里面很值得老师们反复咀嚼的是曹总说的这一段:
“软件磨合了多年,内部包含大量运动控制逻辑、精密算法以及工艺Know-how的结晶。”
这意味着FiconTEC的竞争壁垒不是传统设备公司的硬件BOM壁垒”。这里我理解曹总说的话,FiconTEC的壁垒可以详细拆解成:1硬件、2系统集成、3、运动控制算法、4光路耦合算法、5工艺数据库、6客户Design-in壁垒层层递进,筑起了FiconTEC无法逾越之墙。其他公司想追上,一般都卡在系统集成和运动控制算法的阶段,而至于积累的二十五年的工艺数据库和客户Design-in,无法复制。
由此,“高筑墙”真正的含义,现在比之前说得更深,更透彻。以前我和老师们聊FiconTEC的“高筑墙”:5nm线性精度、2arcsec角度精度、光学耦合、双面wafer test、die-level test...这些都对,但是现在我认为应该把“高筑墙”升级成四层:
精密硬件:这是最容易看到的一层;
软件控制:决定设备能不能稳定跑;
工艺Know-how:决定设备能不能真正量产;
客户Design-in:决定竞争对手能不能进入。
其中第四层尤其重要,也可以说是无人可以跨越,原因就是之前谈过的,FiconTEC很早就参与Tier 1客户的前期研发,然后把自己的设备规则植入客户设计,这是个陪伴可以从0到1验证的过程,也就是
Design → Design for Manufacture → Equipment Design-in → Mass Production
一旦进入量产环节,客户不是重新问“有没有其他设备商可以替代你”,而是会说“这套工艺就是按照你的设备跑出来的”。这是FiconTEC非常恐怖的商业模式,因为客户不会在量产环节更换设备供应商,更换需要重新做好几年的验证,重新规划厂房、走线等基建设施。
————————————————
四、核心投资逻辑变化:全路线、全阶段通解的光通信军火商
这次曹总的意思很明确:
“CPO 和 NPO 两条路线长期并行,且光装配与测试设备基本不冲突”
这看着像利空?那老师们不妨换个视角,把FinconTEC的核心投资逻辑从CPO渗透率升级成由光电集成度提升带来的制造复杂度提升。
现在我们把FiconTEC的业务摊开,老师们能更直观些:
光通信设备:800G、1.6T、3.2T、EML、LPO、NPO、CPO;
CPO设备(细分):Ins1-Ins4、Wafer-level、Testdie-level、FAU、dFAU;
OCS设备:已经从研发走向产线;
激光设备:ELS、Pump laser、High-power laser;
光传感设备:LiDAR、biosensor、glucose monitoring;
量子设备:PIC、optical coupling、optical test;
OIO设备:Optical I/O、Memory Pool;
这便是光子发牌员的含金量。
旁听的时候,还听曹总聊了聊光互联从“模块”进入“芯片”的产业演进,讲得非常清楚:分立光器件→传统光模块→硅光模块→CPO / NPO→Optical Engine→OIO→光电高度集成最终可能形成光芯片+电芯片+微型光纤/连接器的格局,也可以简单概括成Scale-up→Scale-in→OIO,传统意义上的光模块可能逐渐消失。但不管光如何演化,FiconTEC都能做到全阶段降维打击。
而就算在光互联之外,量子设备和光传感设备也有足够的想象力成为增长的重要一极。(得益于大佬现场提问,得知FiconTEC的激光无创血糖检测仪器样片也已经终端交付,开启小批量试产,未来想象空间巨大)
总结一句话,FiconTEC并不押注某一种封装路线,而是押注“光进入芯片以后,所有需要精密光学装配和测试的环节”。
————————————————
五、数量级增量:OIO才是真正意义上的“第二增长曲线”
CPO / NPO 其实都不是FiconTEC最大的逻辑,看起来像暴论,但这一点我非常认同。
虽然现在 CPO 的想象空间已经很大,但本质上还是把光引擎放到芯片附近,OIO 则进一步:把光直接引入计算芯片体系,这会改变整个市场规模。
如果是现在一台服务器可能需要若干光模块。那么未来一个 GPU / ASIC / XPU 系统内部都会存在大量 optical I/O,再往消费电子走:一部手机、AR/VR、PC、机器人里面都会出现光互连。这就是曹总提到的:一旦光技术进入IC芯片内部,市场规模可能从“光模块级”跃迁到“芯片级”。这不是简单的 2 倍、3 倍,而是数量级变化。这也是为什么Ayar Labs、Celestial AI、Marvell等公司正在争夺 OIO的原因。
————————————————
六、真正的竞争不是“国产替代”
在CIOE的10号馆,做设备的可不止FiconTEC。我全部逛下来,就有一个疑问:“他们都说自己是国产替代,我们不算吗?”
飞回来以后想了想,这个问题其实很可笑,FiconTEC的市场并不是中国市场,瞄准的是全球光电制造资本开支。
它的逻辑是全球技术路线变化→新制造工艺出现→全球客户共同采购设备。
这也是为什么 FiconTEC 在欧洲、美国、中国等地不断参加产业会议,包括 ECOC、OCP Global Summit、SEMICON West、PIC Summit Europe、SW Test Asia 等。
FiconTEC更像一个全球产业链平台,而不是单纯中国设备企业的海外销售,并不需要“国产替代”的标签来给自己证明。
————————————————
七、FiconTEC的长期价值:光电封装时代的阿斯麦
这是我刚从深圳飞回杭州的途中最强烈的想法,光通信产业走到最后一定是半导体化的。
逻辑其实非常类似:传统半导体芯片越复杂,代表着封装越复杂,对精密设备需求越高;
现在光电行业的趋势:光器件从Silicon Photonics到CPO再到OIO和后面的光电异构集成,每走一步,光路的自由度越来越少,精度要求越高。所以设备价值不是随着芯片数量增加而线性增加,而是随着工艺复杂度呈非线性增加。
那么发牌员FinconTEC在里面扮演什么角色?根据上面第四点我的思考,只有光电封装时代的阿斯麦能形容这样的企业了。
————————————————
八、重新审视FiconTEC:千亿只是起点,万亿才是征途
萝卜真正的价值,是通过FiconTEC卡住下一代光电集成制造的关键工艺节点。而 CPO只是目前最明确、最接近规模化的那个应用场景,而不是唯一押注的方向。我们现在在的位置,如果画一条产业曲线,我会把它放在技术验证结束,量产导入开始,规模化放量前夜。
双面晶圆测试已经获得量产订单/Die-level test开始量产化/OCS整线已经交付并确认收入/FAU出现1.29亿元级别量产设备订单/在手光电子及半导体订单约24.52亿元/苏州产能接近上限/南通继续扩产/全球制造布局继续推进...这些组合起来,是不是比单独一条CPO预计将要放量的故事强得多?
老师们之前研究 FiconTEC,很容易陷入“CPO什么时候量产”的猜忌之中,盯着CPO的产业进程不放,现在不妨把问题换成:当光电集成开始规模化以后,谁有能力把实验室里的光电芯片,真正变成每天几十万、几百万颗稳定生产的产品?
很显然,芯片设计公司负责设计;TSMC/Intel负责晶圆;OSAT负责封装;Advantest/Teradyne负责电测试,而在光路怎么对准、怎么贴、怎么耦合、怎么测试、怎么自动化、怎么把良率做上去这个环节,FiconTEC恰好站在了一个非常特殊的位置。
总结一下我们应该怎么看萝卜:短期看订单和利润兑现;中期看 CPO/OCS/FAU 放量;长期真正值得下注的,是 OIO、3D PIC和光电异构集成把FiconTEC的TAM从“光模块设备”推向“芯片级制造设备”。
所以,是不是万亿的故事,更适合这家“光子时代的精密制造基础设施公司”?
风险提示:用户发表的所有文章仅代表个人观点,与雪球的立场无关。投资决策需建立在独立思考之上。

安和Suki的专栏
12篇文章 · 1962人关注
本文作者可以追加内容哦 !

