$协创数据(SZ300857)$ 是目前最像“中国Nebius”的公司——但它还不是Nebius,而是一家正在路上的“准Nebius”。“含金量”和“水分”,各在哪?Nebius不是在“卖卡时”,而是在“经营算力资产”。六把尺子统一衡量: GPU控制权 电力控制权 纯算力运营收入 客户长单/预付款 AI云软件栈 折旧利息后的ROIC
最像Nebius的增长曲线
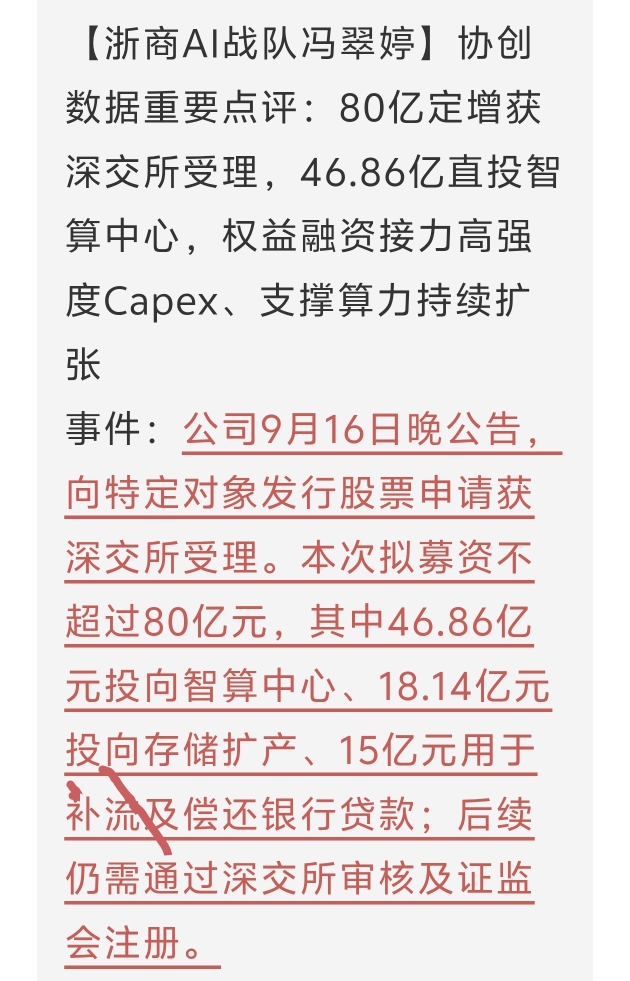
ETF催化来了。创业板算力基础设施指数中,协创数据权重约12.37%,是第一大权重。易方达、华夏、南方等10家基金公司集中申报跟踪ETF。若合计募集200亿元,对协创的理论配置约24.7亿元——这是机械买盘的力量。
2026-09-18 07:35:29
作者更新了以下内容
再看扎心的
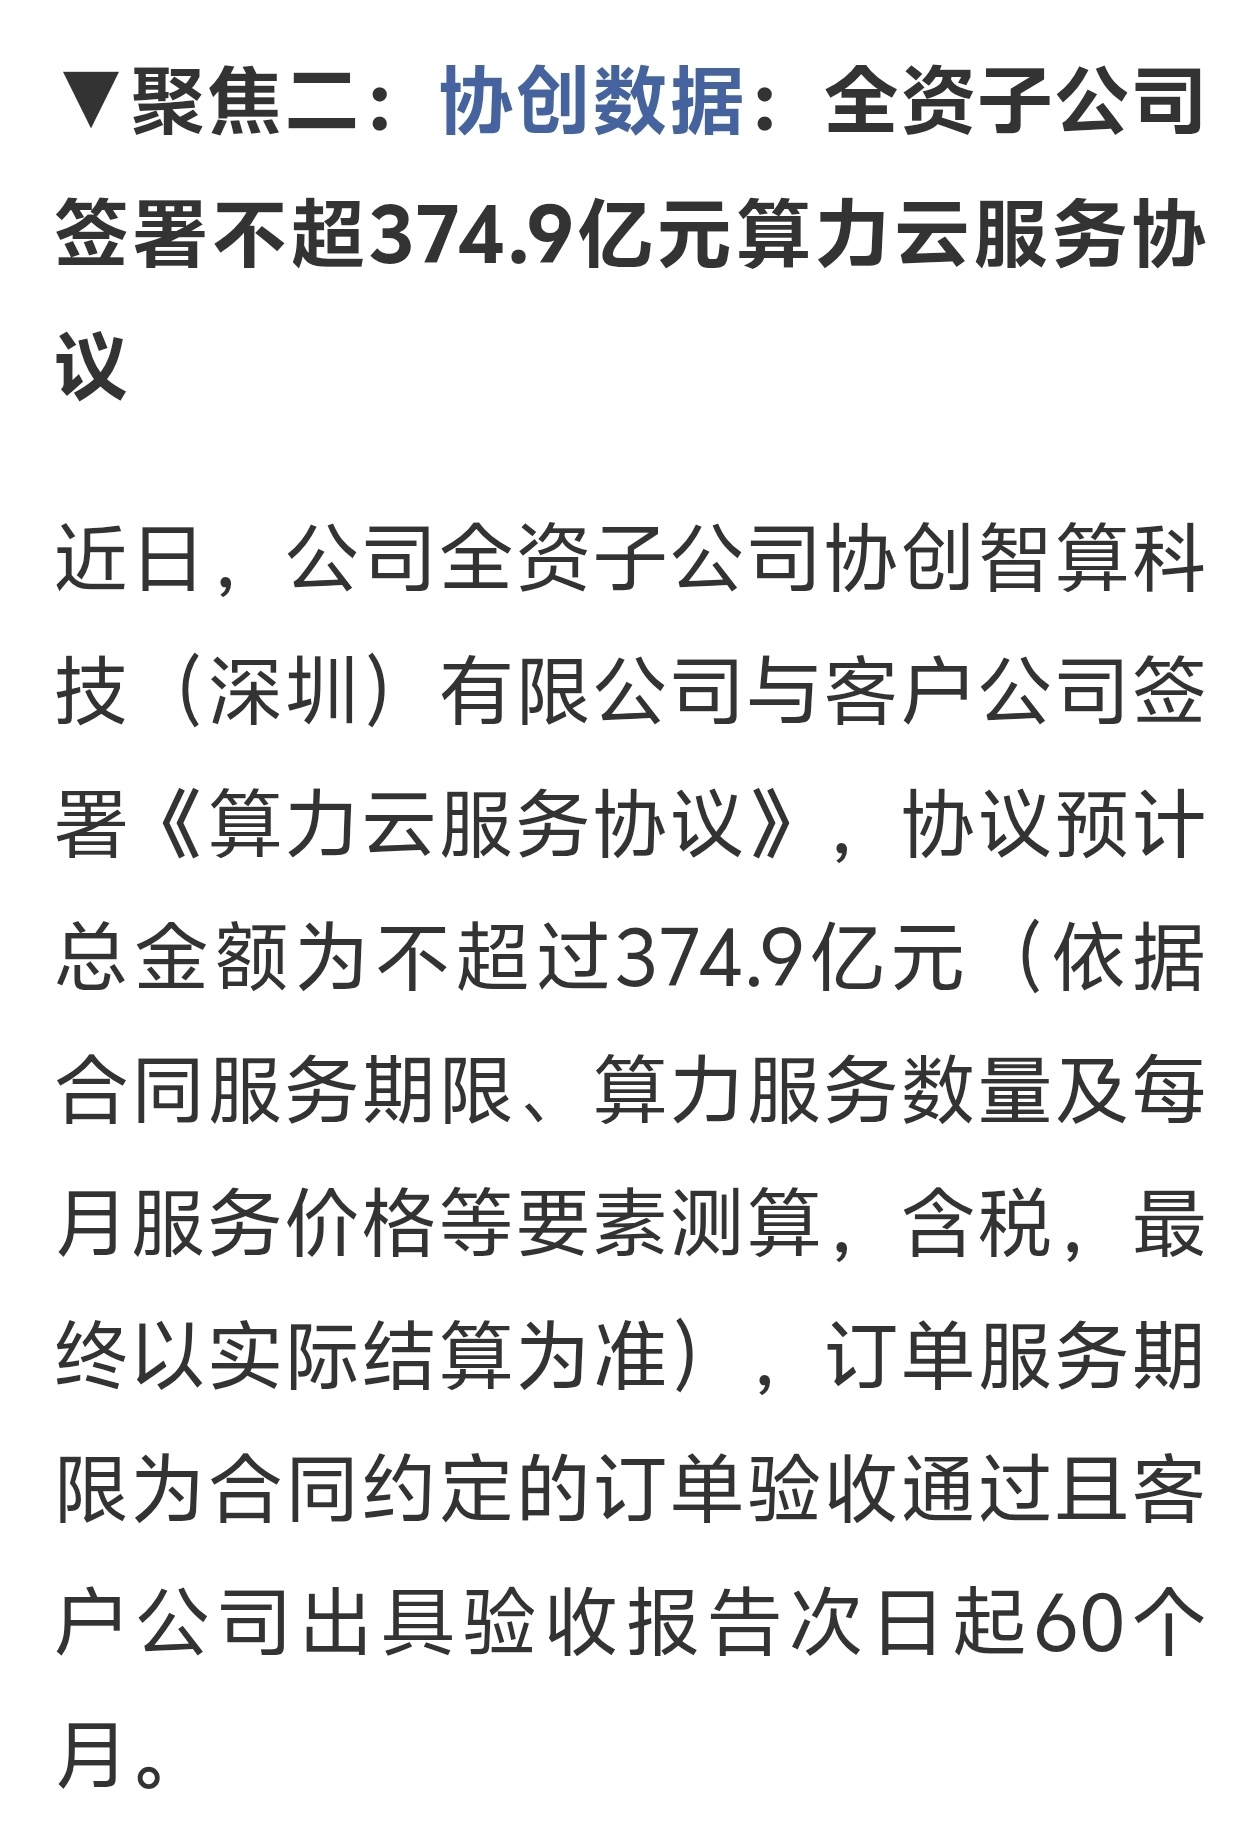
- Q1固定资产112.48亿、在建工程60.39亿、财务费用2.28亿——转固后折旧和利息会同时上来
- 最大反方:ROIC可能低于WACC。高盛尖锐地指出EBITDA加回折旧和利息,不代表股东价值。若资本回报低于资本成本,订单和CapEx越大,越损毁价值
- 智能算力业务混合了服务器交付、运维和云服务——还不是纯Neocloud
高盛给出一句话判据。只有当公司开始披露自有GPU数量、纯运营收入、利用率、合同积压、Token收入和ROIC时,才可能完成Nebius式的重估。
协创数据的故事,本质上是一家公司试图从“重资产集成交付商”进化为“动态经营算力、获取预付款、出售Token、输出第三方平台的AI云运营商”的进化史。
2026-09-18 07:48:59
作者更新了以下内容
2026-10-20 07:21:24
作者更新了以下内容
追加内容
本文作者可以追加内容哦 !

