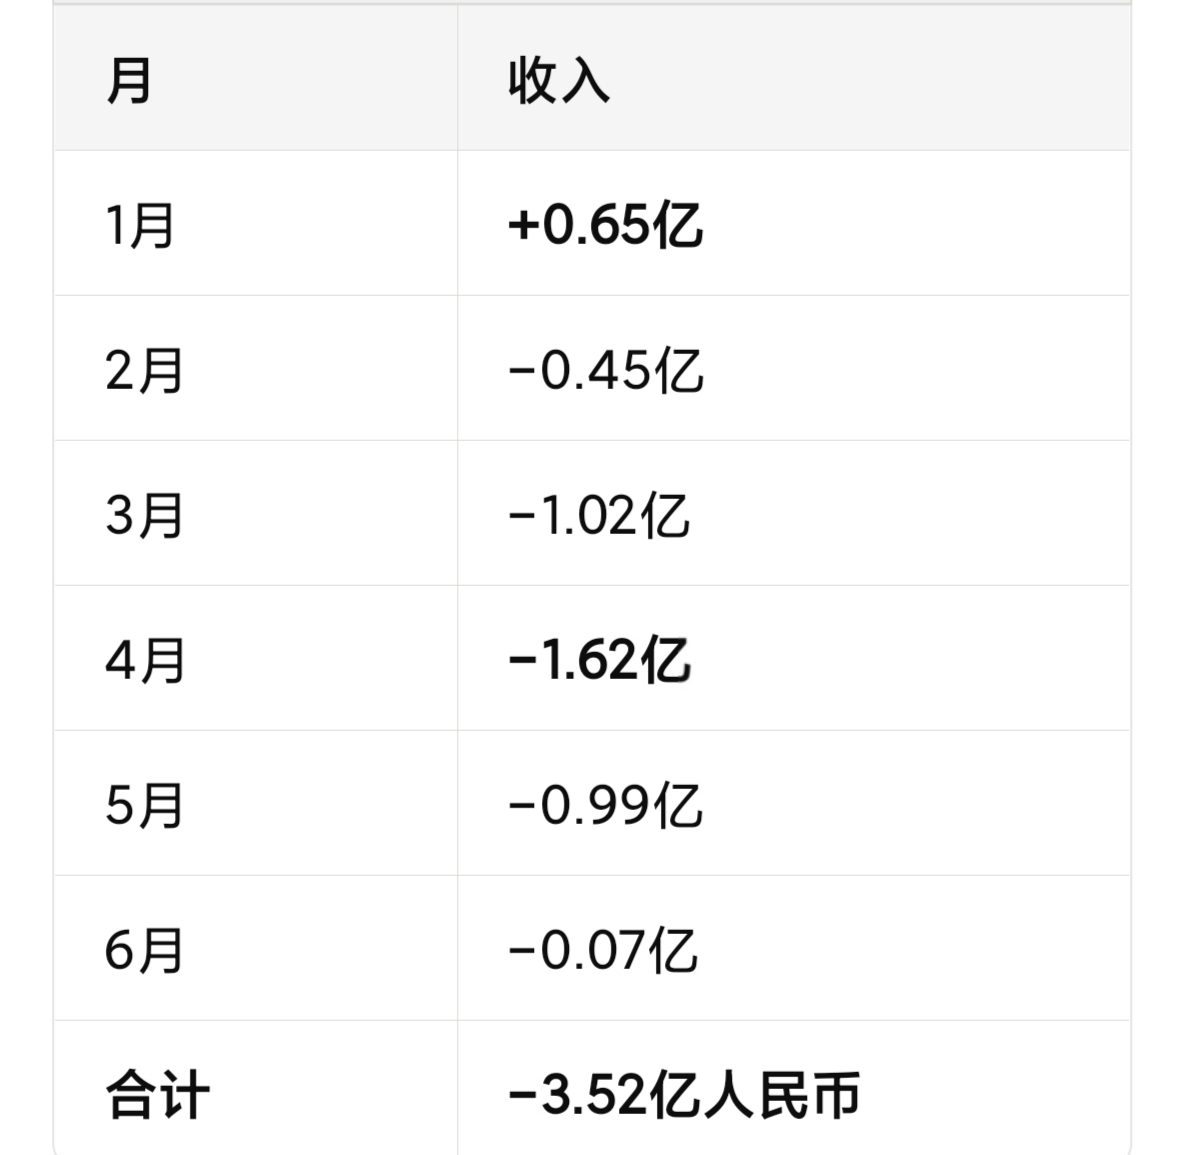
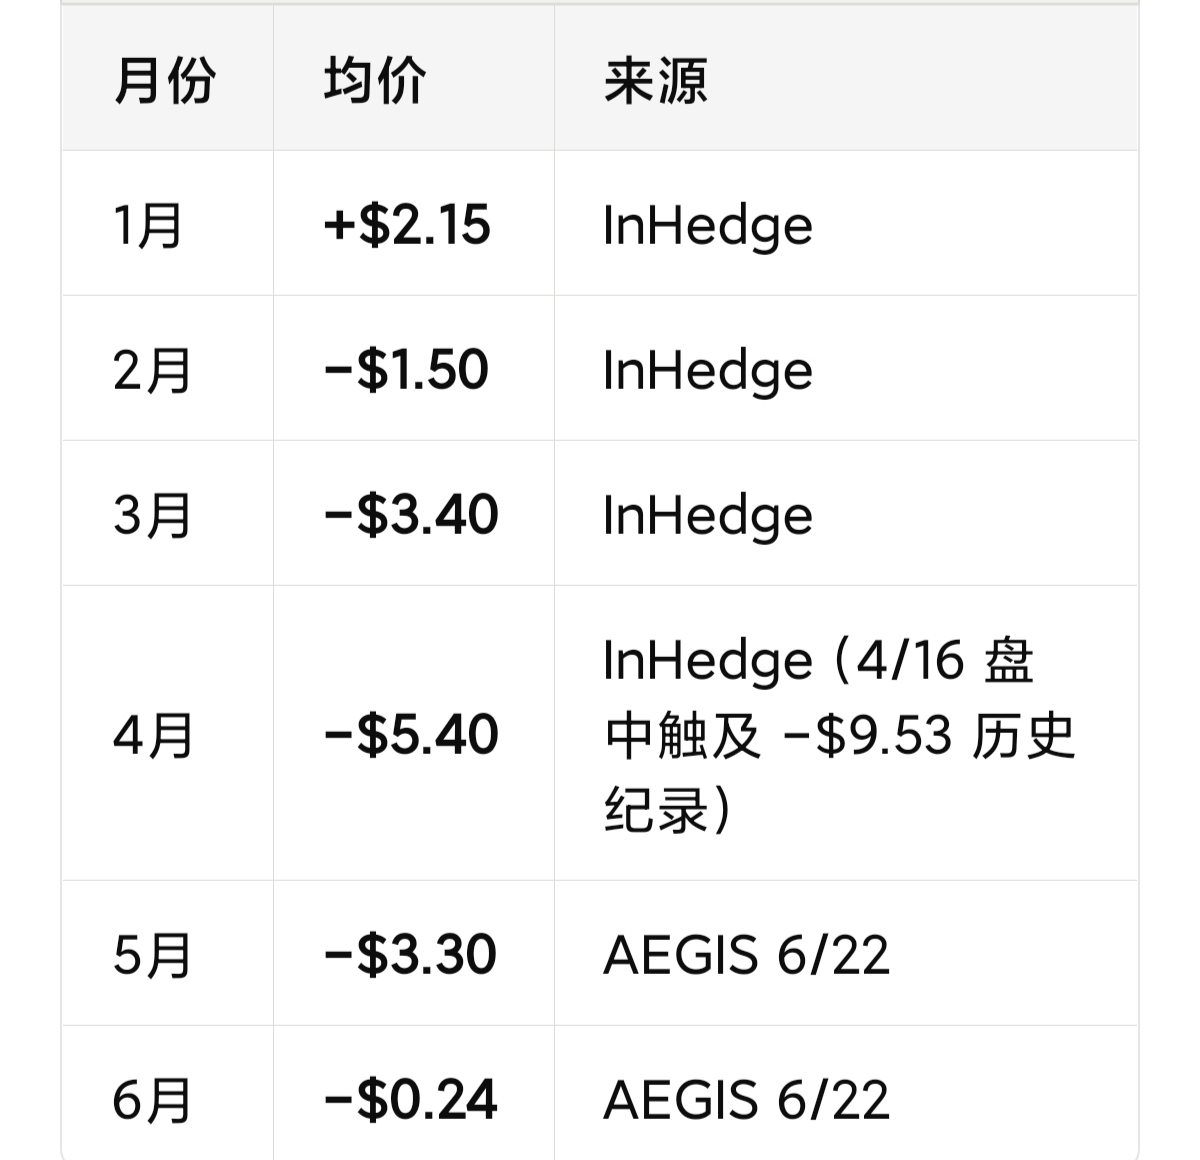
新潮能源2026年上半年天然气产量为423.69万桶油当量,按1桶油当量=6MMBtu换算,合计约2542.14万MMBtu。按上半年Waha均价-2.19美元/MMBtu计算,天然气销售收入为负,相当于卖气倒贴约5567万美元;叠加伴生气单位现金操作成本约0.3美元/MMBtu,上半年现金成本约763万美元。
上半年天然气业务税前总亏损约6330万美元,按上半年平均汇率6.85换算,约合4.34亿元人民币;按25%的美国油气业务有效税率计算,税后净亏损约3-3.5亿元人民币。
三季度天然气盈利测算:
三季度Waha天然气整体均价约1.85美元/MMBtu(7月官方均价1.64、8月官方均价2.0、9月截至中旬保守取1.9),三季度天然气产量保守按230万桶油当量测算,合计约1380万MMBtu。
三季度天然气销售收入约2553万美元,扣除现金成本约414万美元,税前盈利约2139万美元,按三季度平均汇率6.78换算,约合1.45亿元人民币税前;税后盈利约1.09亿元人民币。
回冲幅度:
从绝对弥补亏损的角度,三季度单季税后盈利1.09亿元,能够回冲上半年天然气税后总亏损的约33%。
从边际改善的角度(即三季度盈利与上半年负价亏损幅度的总差值),单季度税前边际改善约5575万美元(约合3.78亿元人民币),税后边际改善约2.83亿元人民币——也就是相比上半年持续亏损的状态,三季度天然气业务单季度就带来了近3亿元的利润增量,
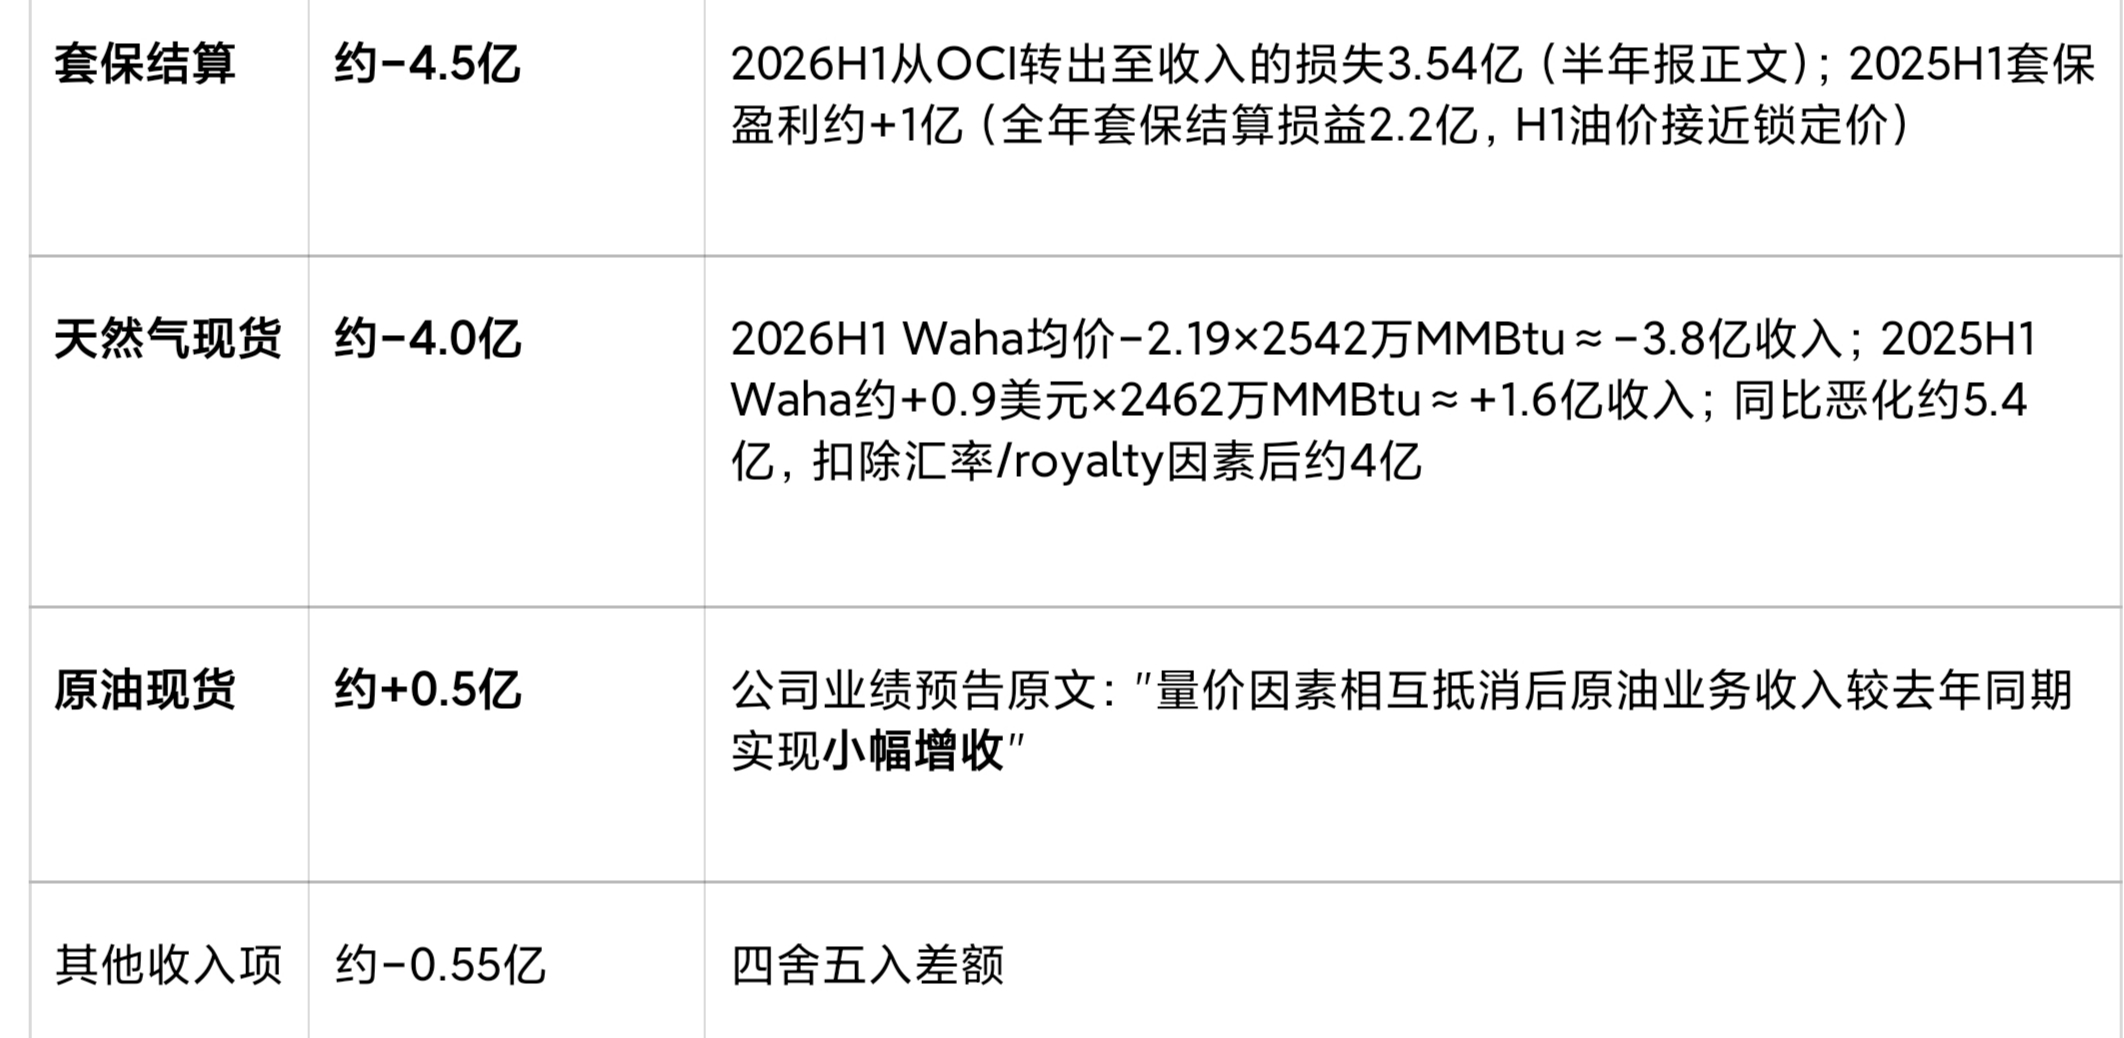
2025年上半年Waha天然气均价约1.25美元/MMBtu,新潮能源当期天然气产量410万桶油当量,折合2460万MMBtu。按单位现金成本0.3美元/MMBtu、25%有效税率、上半年平均汇率7.14测算,2025年上半年天然气业务税后盈利约1-1.5亿元人民币。
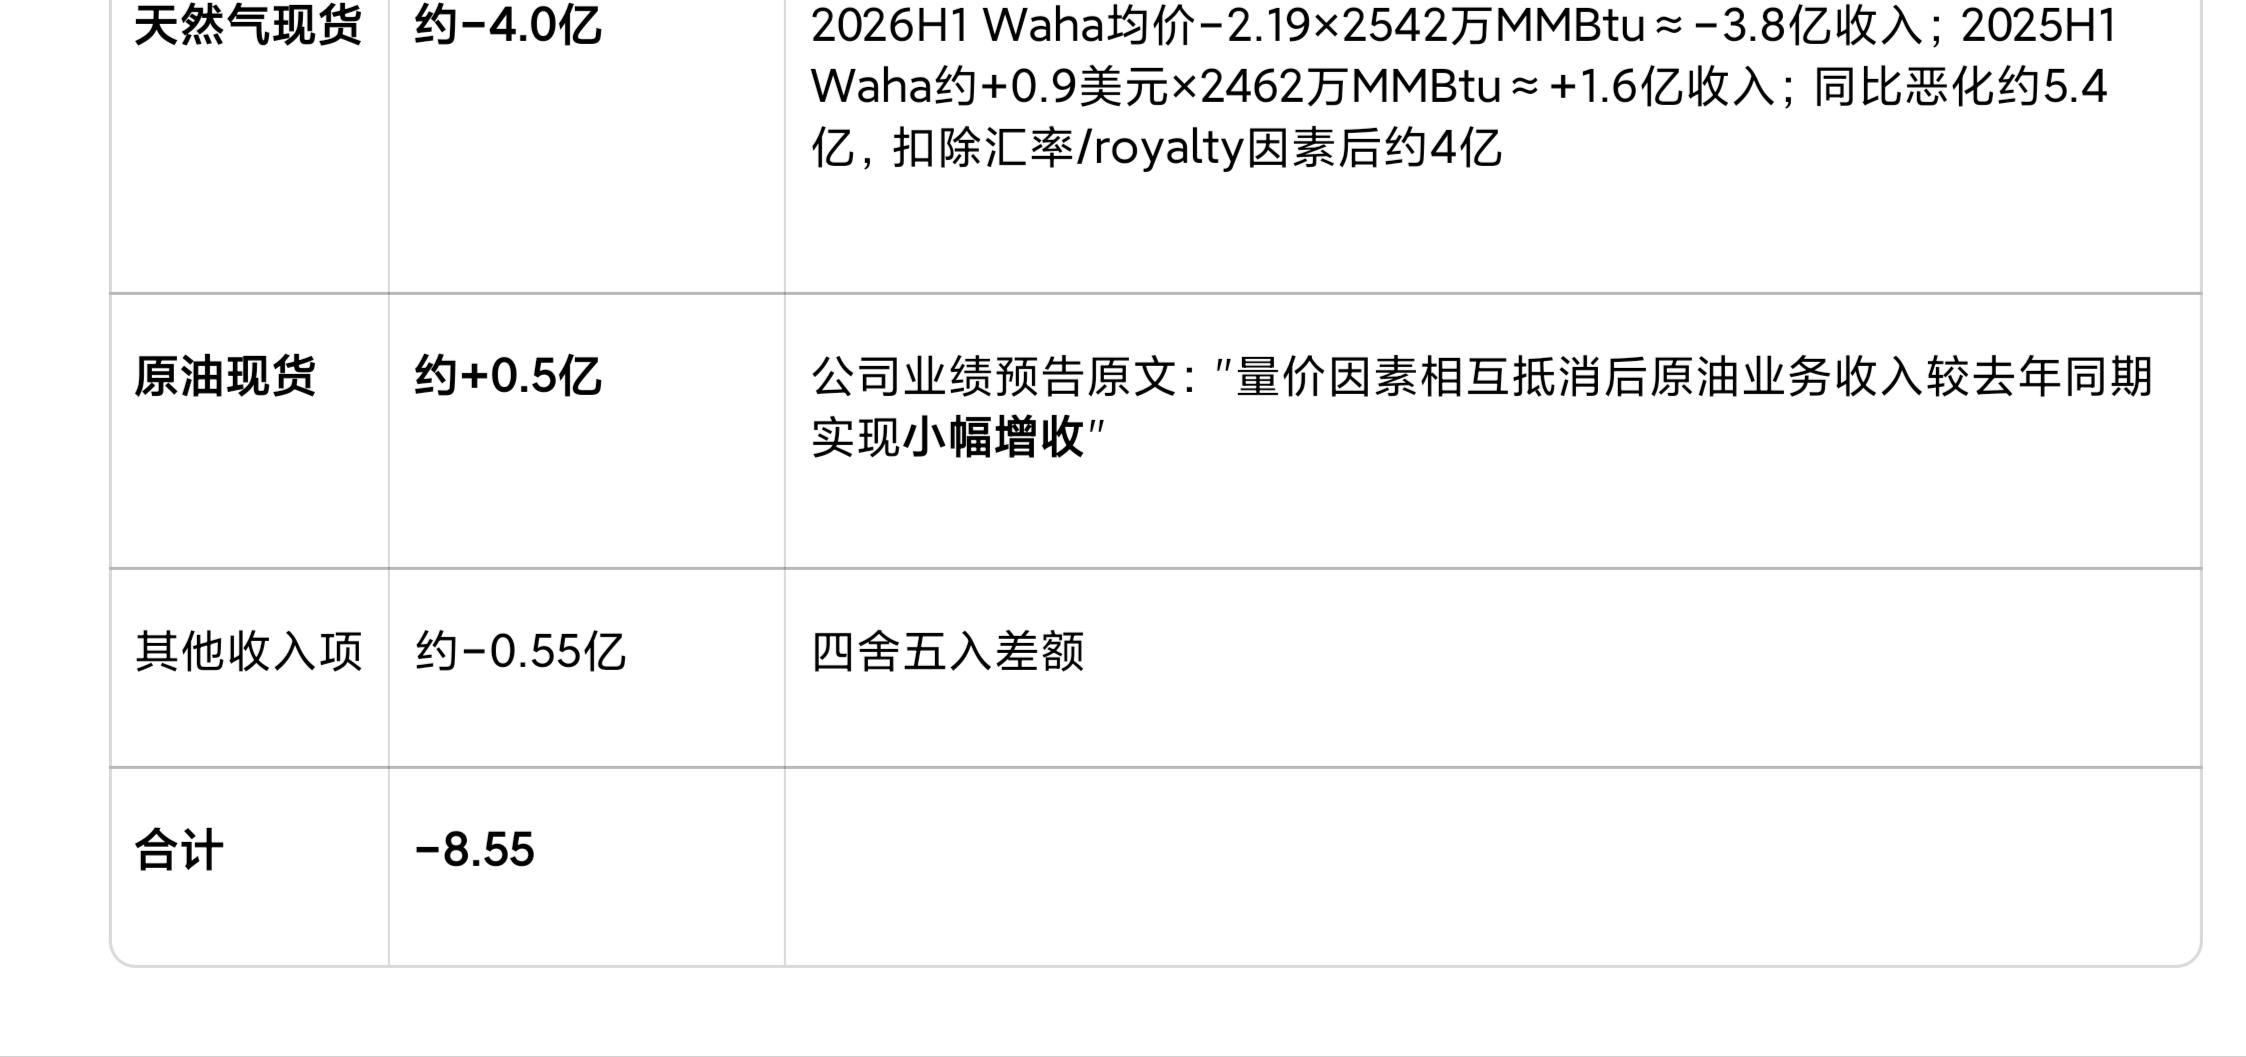
2026年上半年Waha天然气均价约-2.19美元/MMBtu,当期天然气产量423.7万桶油当量,折合2542万MMBtu。同等口径测算,上半年天然气业务税后净亏损约3-3.5亿元人民币。
两者对比,天然气业务2026年上半年同比税后减少利润约4-5亿元,是上半年业绩同比下滑的核心拖累项。
原油现货端是同比增收的:2025年上半年WTI均价约67.6美元/桶,2026年上半年约81.85美元/桶,同比上涨21.6%左右;产量仅同比下降17.6%%,价涨幅度覆盖量减影响,原油现货销售收入小幅增长
套保端从盈利变亏损,吃掉了现货增量还多:2025年上半年油价低于套保锁定价,空头套保处于盈利状态,税后贡献约1.1亿元利润;2026年上半年油价高于锁定价,套保集中到期结算,税后拖累利润约3.54亿
两者抵消后,原油业务(含套保)整体税后利润同比减少约亿元,和总差值基本吻合。
所以,套保2025是+1.1,2026是-3.54,亏了约4.65亿
天然气业务亏损约4.5亿
高价原油带来的少量增收约0.5-1亿元
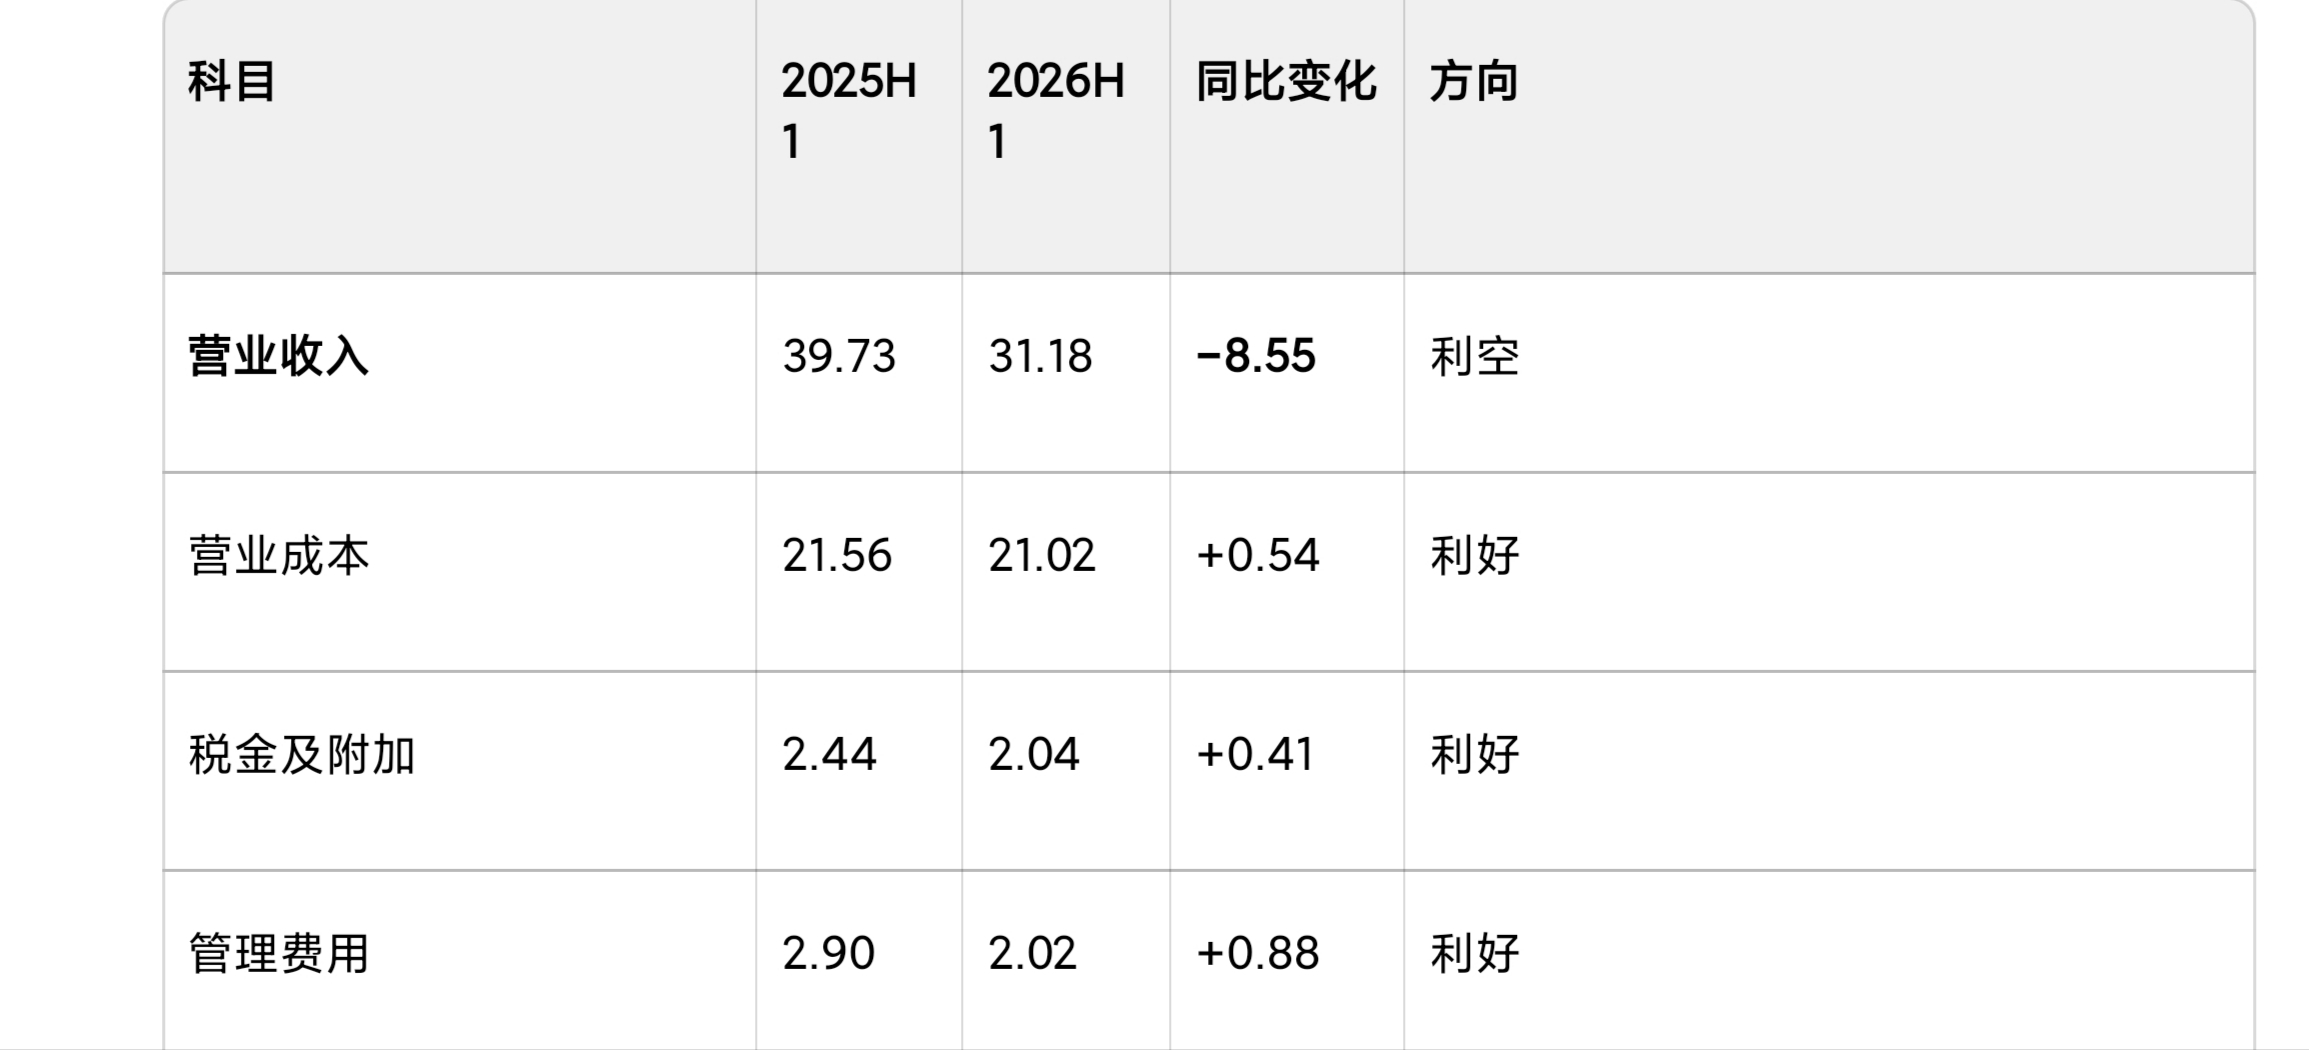
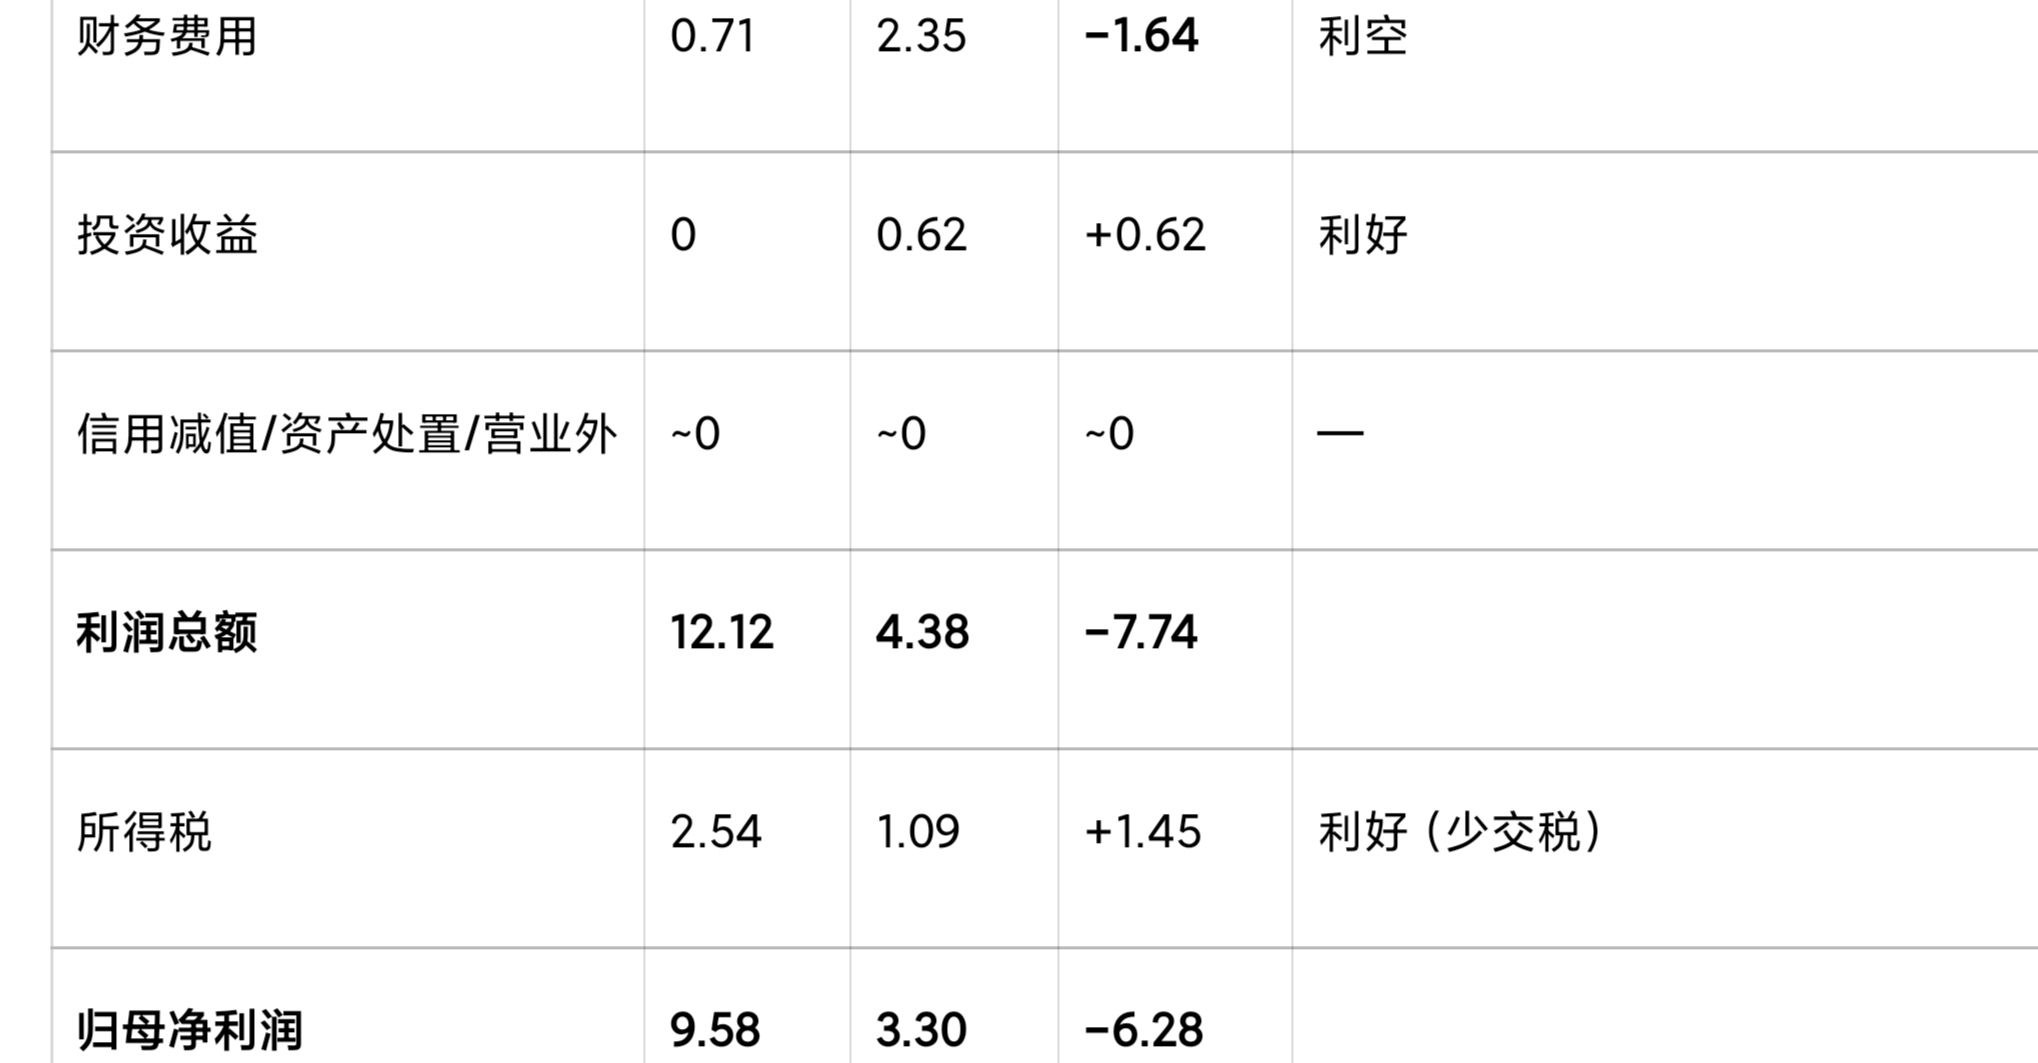
管理费用降0.88亿、成本降0.54亿和所得税效应(少交1.45亿),这些合计对冲了约2.3亿的利
那就是9.58-4.65(套保)-4.5(天然气)+2(各种经验侧和投资侧收益亏损估算)+1(石油)≈3-3.5亿
也就是咱们看到的半年报
虽然我的数据有的也比较糙,也有一些是估算
但是思路应该没问题
大伙凑合看吧
本文作者可以追加内容哦 !

