前15大新能源车企里,12家的供应链中有宁德时代;销量前十的爆款车型中,7款由它主供。真锂研究最新数据显示,宁德时代2026年上半年国内动力电芯装机183.37GWh,市占率接近四成,配套装车超过220万辆。此外,宁德时代还与长安、吉利合资建厂,时代长安、时代吉利直接跻身榜单前五、第六。
当一家电池企业渗透到这种程度,它已经不只是供应商。宁德时代正在用“合作+自研”的方式,搭起一个车企和电池企业共生的良性生态。
前15家车企12家用它,宁德的渗透率有多夸张
翻开前15大车企的电池来源,宁德时代的覆盖几乎无死角。
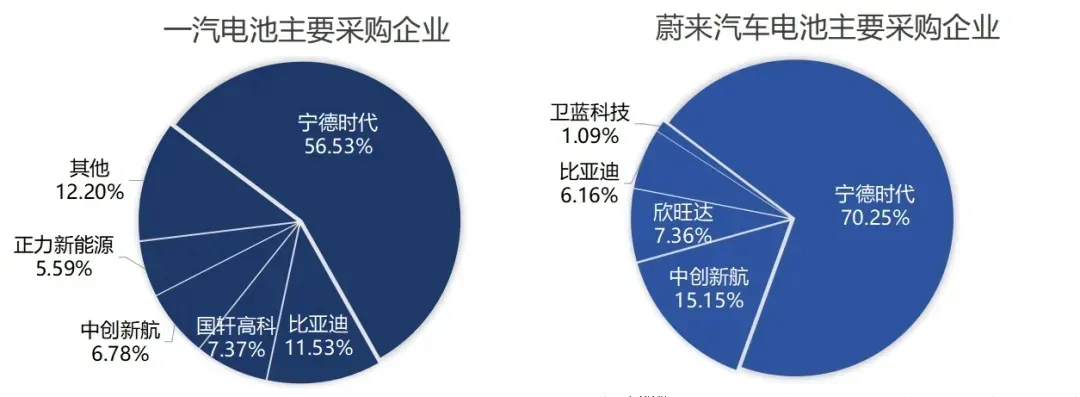
赛力斯绑得最死,97.46%的电池来自宁德时代,基本等于独家供应。小米、蔚来、特斯拉上海工厂也都在七成上下——分别是71.05%、70.25%、68.91%,剩下的份额留给二供做个对冲。一汽、东风、奇瑞把宁德时代当主供,占比分别为56.53%、49.62%、46.55%。
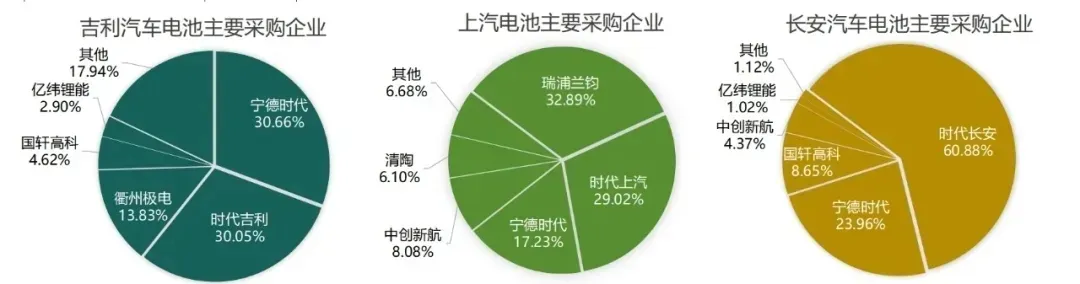
最能说明问题的是合资模式。长安的电池里,时代长安一家占60.88%,加上直接向宁德时代采购的23.96%,宁德系合计高达84.84%。吉利也差不多,宁德直供30.66%加时代吉利30.05%,合计60.71%。上汽通过时代上汽加直采,宁德系占比也有46.25%。
哪怕走自研路线的车企也没能完全绕开。广汽有自己的因湃电池,占了31.05%,但宁德时代仍以21.60%的份额排在第三。零跑第一大供应商是国轩高科,宁德时代也占了14.93%。
真正完全不用宁德时代的只有三家:比亚迪全部自供,小鹏由中创新航、比亚迪、亿纬锂能分食,上汽通用五菱走多元采购路线。15家里12家,80%的渗透率,这个数字本身就说明问题。
10款热销车7款“宁德芯”
如果车企层面的数据还能被多元采购稀释,那热销车型的榜单就更直接了。
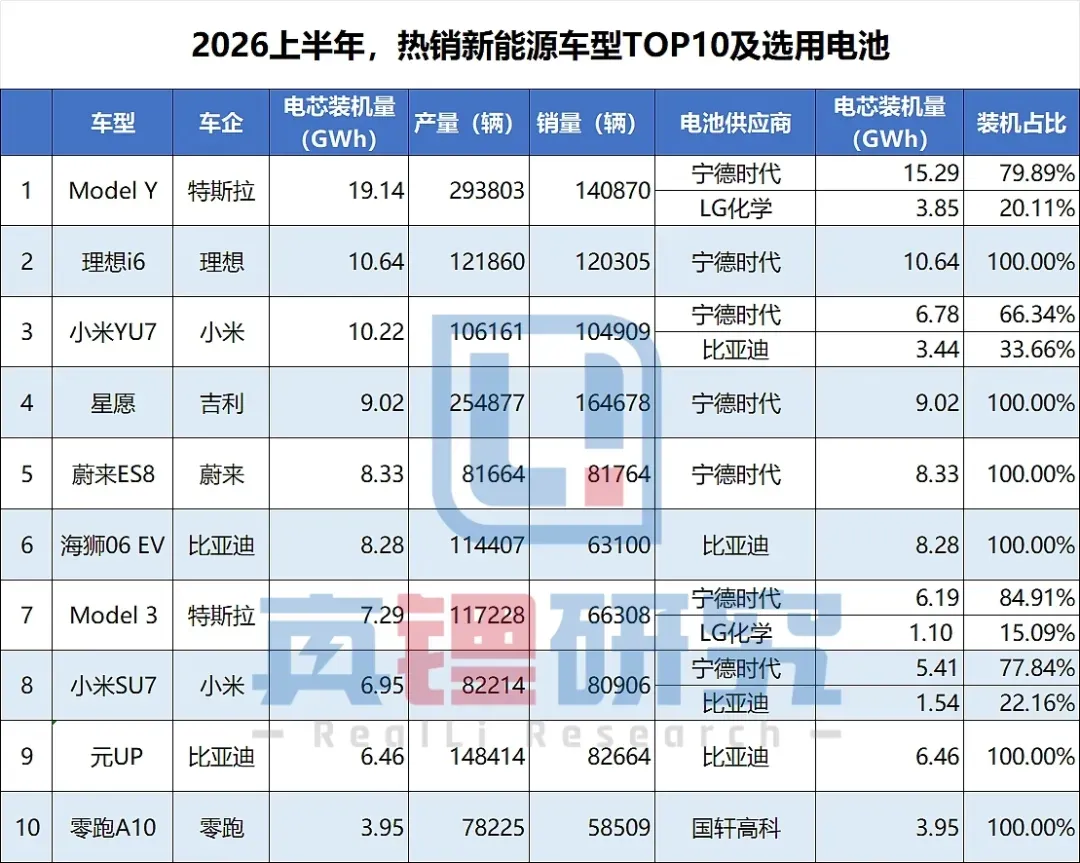
上半年销量前十的新能源车型合计装机90.28GWh,宁德时代一家拿走61.66GWh,占比68.30%。理“合作+自研”:良性生态是怎么建成的想i6、吉利星愿、蔚来ES8由宁德时代独家供应;特斯拉ModelY和Model3、小米YU7和SU7,宁德时代的主供比例分别是79.89%、84.91%、66.34%、77.84%。光是ModelY一款车,上半年就装了19.14GWh。
二线品牌在爆款车上几乎全军覆没,只有国轩高科靠零跑A10挤了进来,装机3.95GWh。曾经的巨头LG化学在前十爆款里只剩4.95GWh、5.48%的份额,据点缩到特斯拉两款车上。在最走量的车型池子里,宁德时代已经成了事实上的标配——二供可以换,主供的位子很难绕开。
“合作+自研”:良性生态是怎么建成的
把这些数据拼起来看,动力电池行业的竞争已经从单纯比拼装机量,转向了供应链生态的整体较量。
想省心的直接外供,特斯拉、小米、蔚来、赛力斯走的就是这条路,宁德时代从高端纯电到增程式全覆盖。想掌握话语权的合资建厂,时代吉利、时代长安、时代上汽的模式已经跑通——车企锁定长期产能、拿到成本谈判筹码,电池企业也获得了稳定的订单预期,合资公司能直接跻身行业前十,本身就是这种双向共赢的证明。
想自研的车企也有自己的空间。比亚迪100%自供是极端情况,更多车企选的是自研加外采的混合路线——广汽有因湃但仍用宁德,零跑扶持国轩高科的同时宁德份额也在涨。车企在自研和外购之间灵活调配,国轩、中创新航、欣旺达等二线电池企业也在这个过程中拿到了成长机会。
说到底,宁德时代与车企、与二线电池企业之间不是零和博弈,而是共同构成了一个多元共存的产业生态。头部企业提供规模和技术底座,车企掌握终端话语权,二线厂商在细分赛道寻找机会——各方在竞争中各安其位。下一步,这个生态要走向更健康、更开放的发展,还需要技术持续创新、供应链更加透明、竞争更充分,让车企和消费者都能从中受益。
本文作者可以追加内容哦 !

