9月18日复盘|下周(9.21‑9.24)前瞻(附股)
仅盘面与产业信息整理,不构成投资建议
今日(9‑18)盘面复盘
指数真实收盘数据
科创50:1652.63点,+2.88%
沪指+0.94%;深成指+1.72%;创业板+2.25%
两市成交2.08万亿,较前一日放量2500亿,超4200只个股上涨。
盘面定性:美联储加息落地利空出尽,科技板块超跌修复;放量但尚未确认趋势反转,属于事件驱动反弹,震荡反复会是常态。
主线热点
华为昇腾算力链(全联接大会催化):9‑17发布昇腾960超节点,NPO近封装光引擎、全液冷、高速互联成为市场核心题材;昇腾整机、高速连接器、高阶PCB载板、液冷散热集体走强。
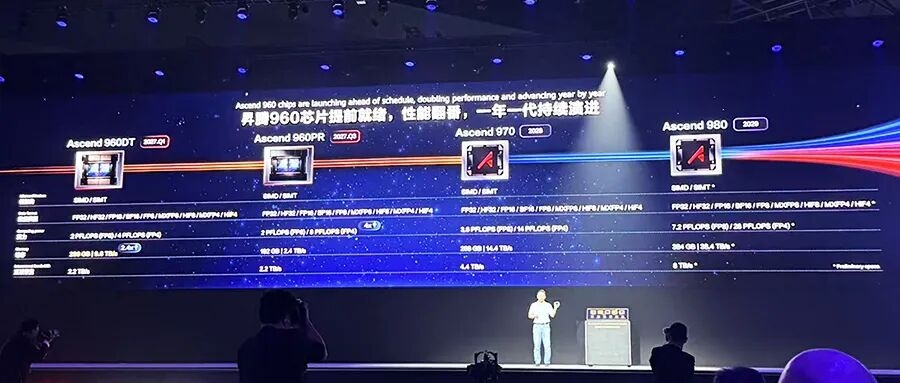
重点提醒:昇腾960风冷2027Q2、液冷2027Q3才量产,当前是预期行情,警惕买预期卖事实。
半导体材料全线爆发:光刻胶10月1日涨价预期;大基金三期百亿试错,先进封装、光掩模产业链资金扎堆。
产业链分层:石英掩模基板(中天科技、菲利华)、空白掩膜版(聚和材料)、图形掩模版成品(路维光电、清溢光电)。
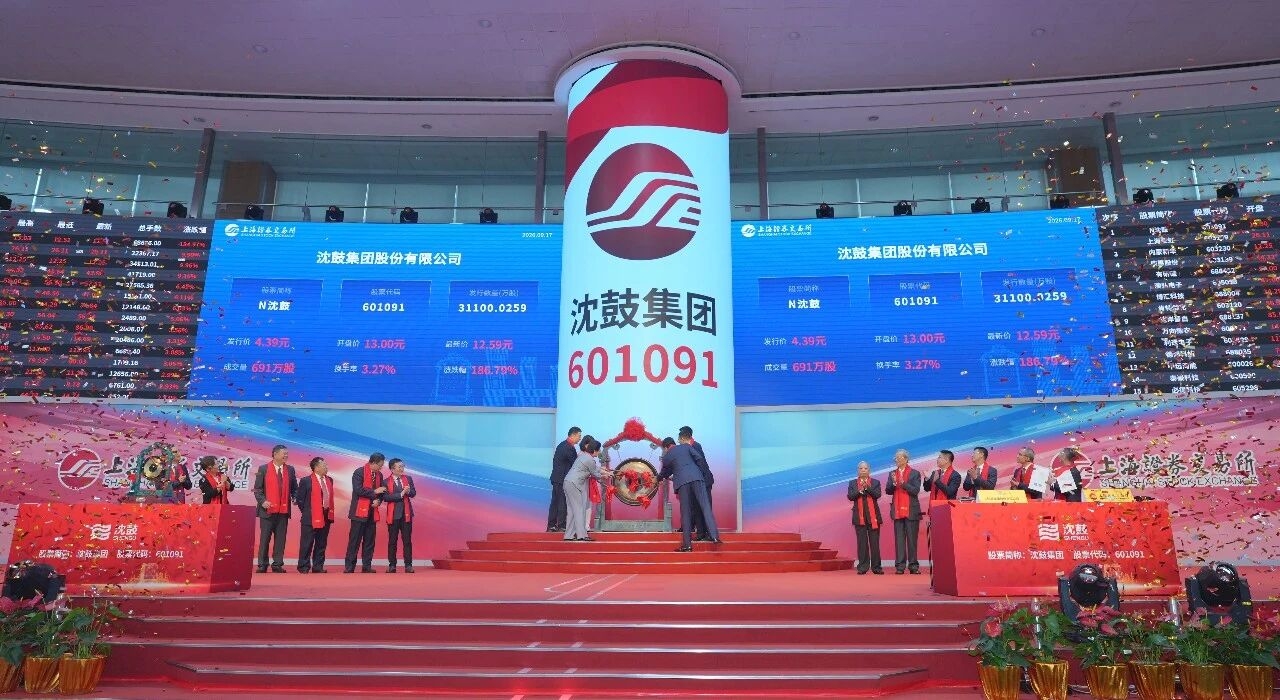
近端次新+存储芯片:沈鼓集团、燧原科技等科创次新情绪火热;存储、先进封装个股批量涨停,华天科技涨停,光刻胶板块异动。
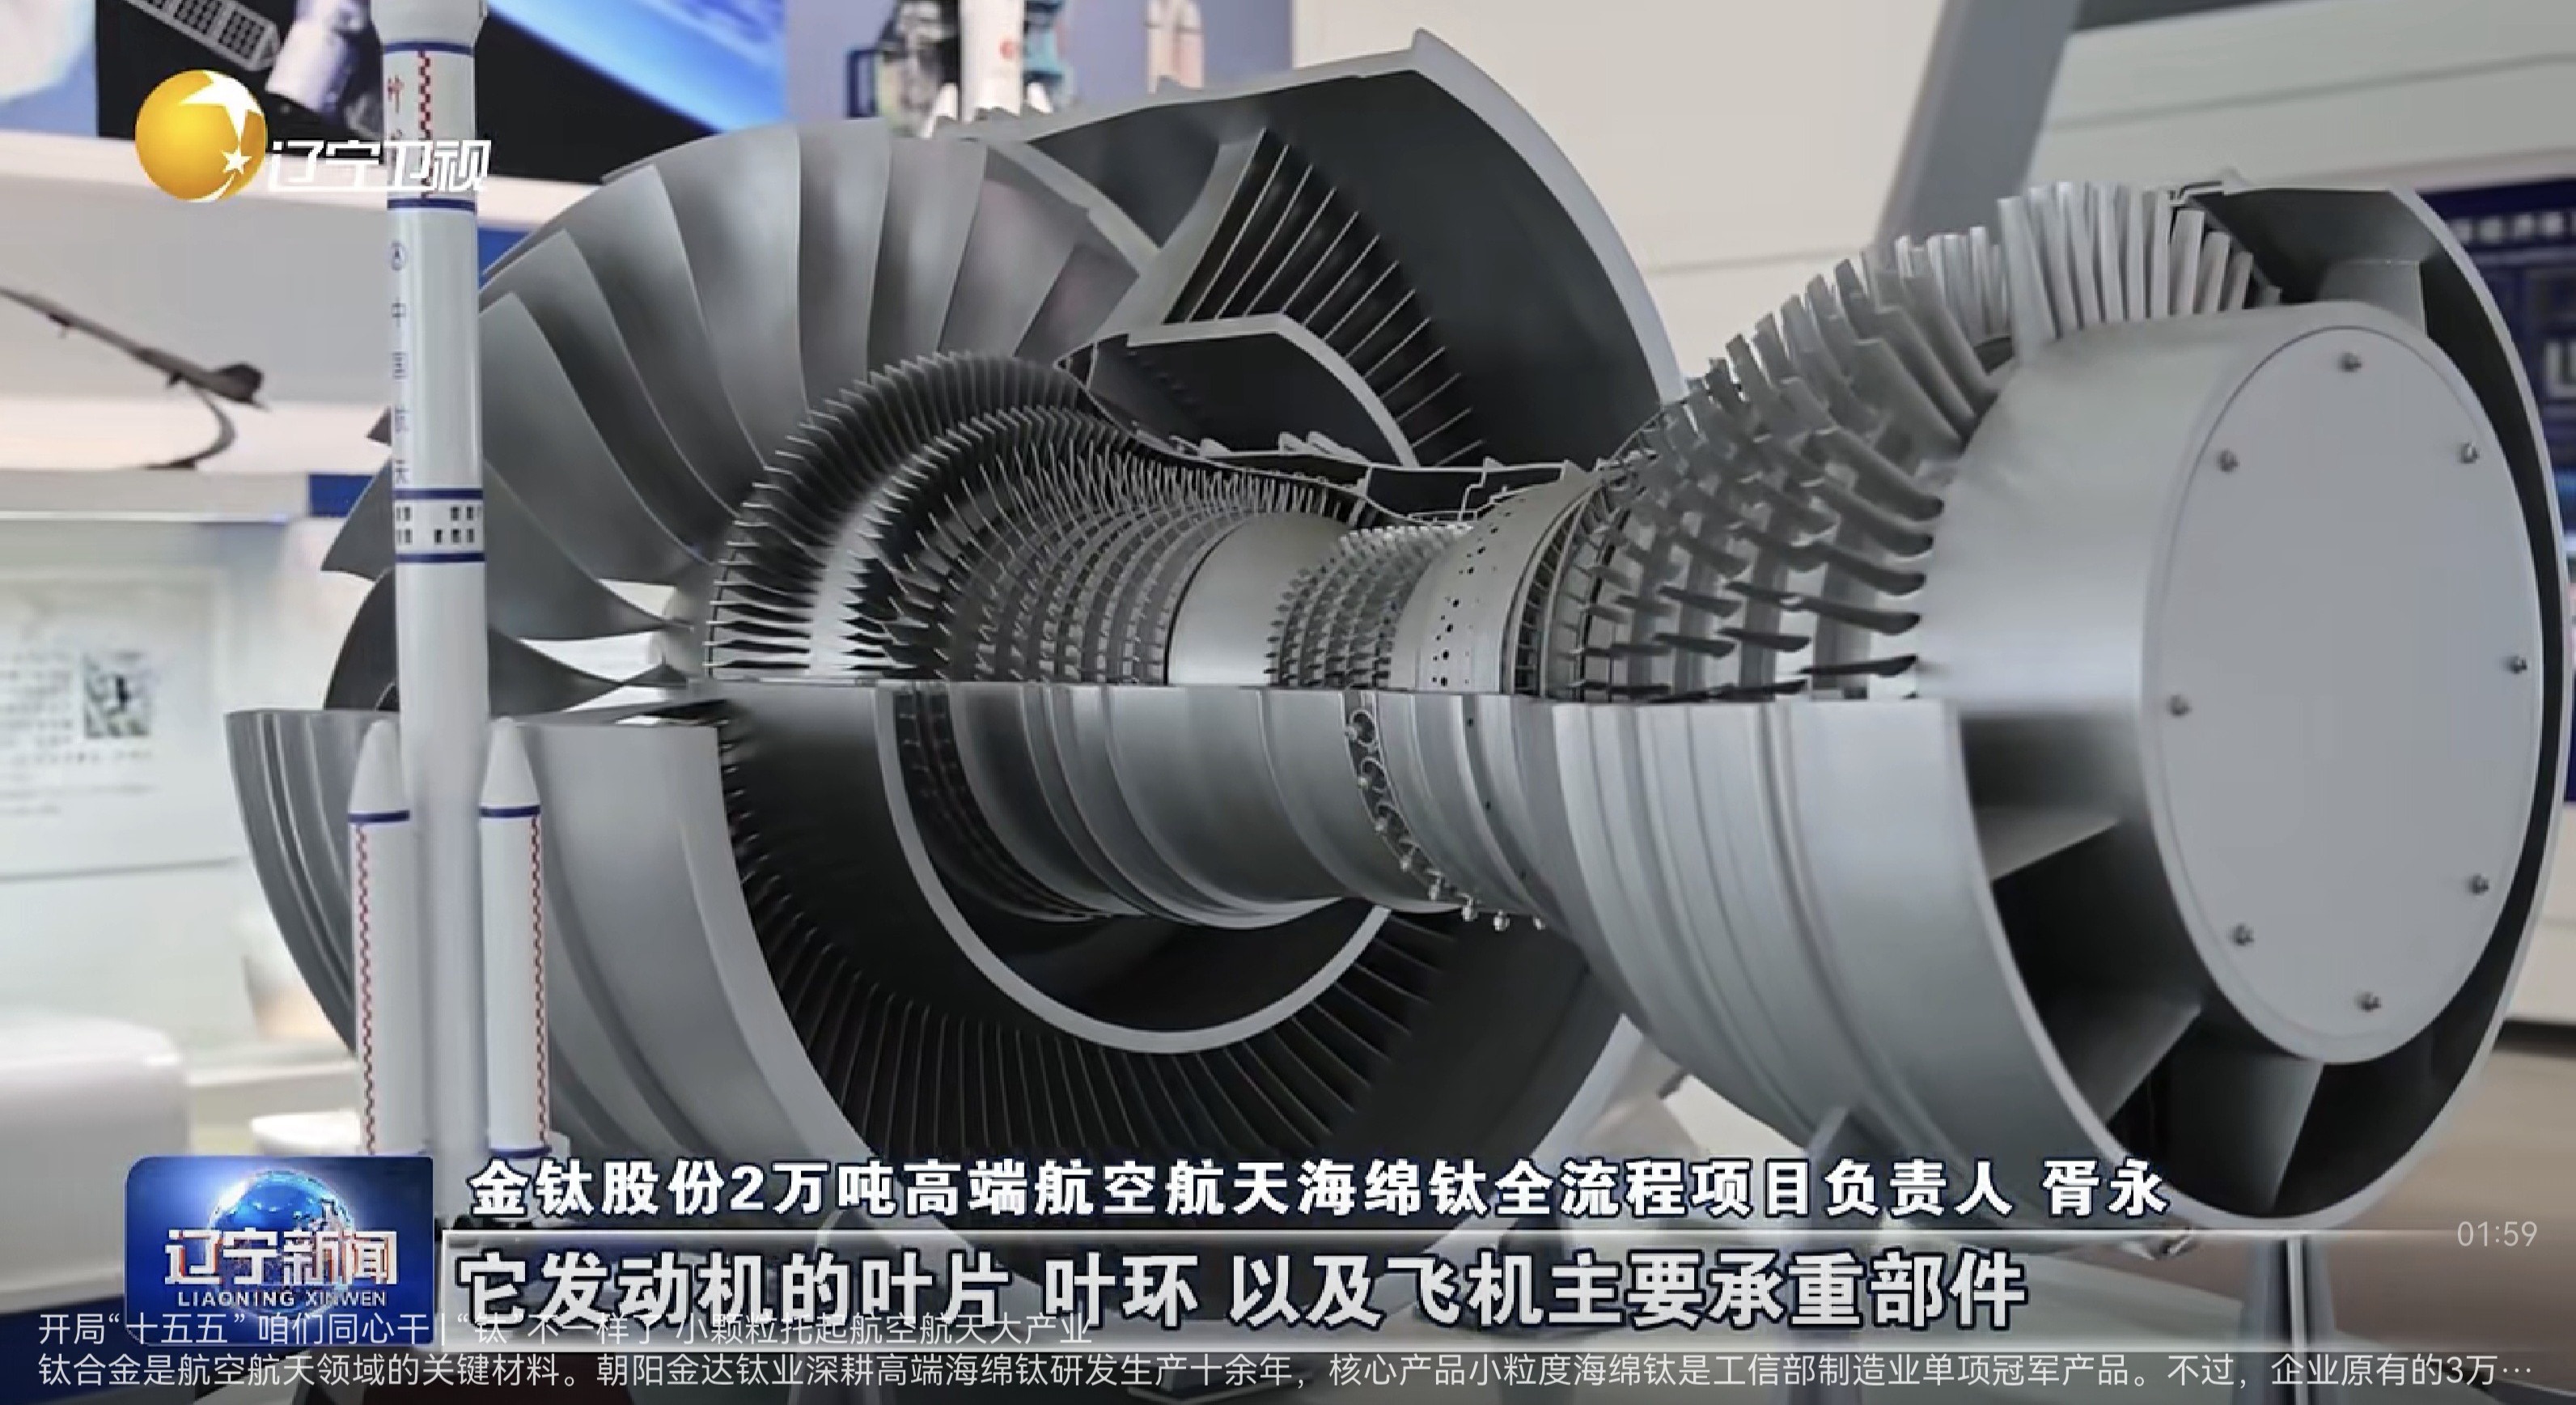
PCB紧缺材料、军工钛材:PCB六大紧缺材料轮动;金钛股份高端小粒度海绵钛军工航天逻辑持续发酵,豪华股东结构备受市场关注。
盘面风险信号
大量标的停留在送样、验证、小批量试错阶段,没有大规模业绩兑现,题材属性强,量化扰动大,日内振幅高。
外围:加息落地,但美联储官员后续讲话仍存在偏鹰风险,美债收益率、美元会扰动成长股。
大会还在进行中,部分高位题材容易出现利好兑现回落。
下周重点事件日历(9.21‑9.24)
国内事件
9‑21:LPR报价公布,观察流动性预期;华为全联接大会收官,重点跟踪昇腾960超节点供应链、万卡集群落地消息,谨防利好兑现。
9‑23:高通骁龙峰会,影响消费电子、AI终端情绪。
光刻胶涨价倒计时:10‑01正式执行涨价,持续跟踪国内晶圆厂国产光刻胶验证进度。
大基金三期动态:先进封装、光掩模基板、半导体材料投资、验证订单消息。
外围事件
多位美联储官员公开讲话,关注表态是否偏鹰,直接影响科创成长股风险偏好。
海外HBM、AI资本开支相关消息,牵动半导体材料情绪。
下周重点跟踪方向
华为昇腾算力链
整机:拓维信息;高速连接器:华丰科技;PCB载板:深南电路、兴森科技;液冷:英维克、高澜股份;液冷检漏设备:皖仪科技。
半导体材料赛道
封装材料:IC载板、球形硅微粉(联瑞新材、雅克科技)、封装胶(德邦科技);
光掩模:中天科技、菲利华、聚和材料、路维光电;
光刻胶:彤程新材、南大光电、鼎龙股份、强力新材。
PCB紧缺材料
铜冠铜箔、诺德股份、嘉元科技、圣泉集团、东材科技、鼎泰高科、宏和科技、中国巨石。
军工钛材
金钛股份:高端小粒度海绵钛全球市占第一,国家级制造业单项冠军,产品用于国产大飞机、军机、火箭卫星、航空发动机;第二大股东为国家产业投资基金,西部超导、西部金属分列第三、第四大股东,北京国发航空发动机产业投资基金为第六大股东,宝钛集团为第九大股东,国家队+下游钛材龙头产业资本深度绑定,破解高端航空钛原料卡脖子难题,深度契合军工航天国家战略,是西部超导、宝钛股份核心原料供应商。
重点个股基本面一句话亮点
C沈鼓(沈鼓集团):国内核电、石化大型离心压缩机龙头,国产重大装备国产化核心标的,服务核电、化工、储能国家战略,打破海外大型压缩机组垄断。
金钛股份:高端小粒度海绵钛全球市占第一、国家级制造业单项冠军,产品供给国产大飞机、军机、火箭卫星、航空发动机;第二大股东为国家产业投资基金,西部超导、西部金属分列第三、第四大股东,北京国发航空发动机产业投资基金为第六大股东,宝钛集团为第九大股东,前十大股东阵容豪华,国家队+下游核心钛材龙头深度绑定,解决高端航空钛原料卡脖子,是西部超导、宝钛股份核心原料供应商,深度契合军工航天国家战略。
华天科技:国内领先集成电路封测厂商,布局2.5D/3D先进封装、SiP、FC封装,受益Chiplet算力芯片国产替代,配套国产CPU/GPU与存储芯片封测需求。
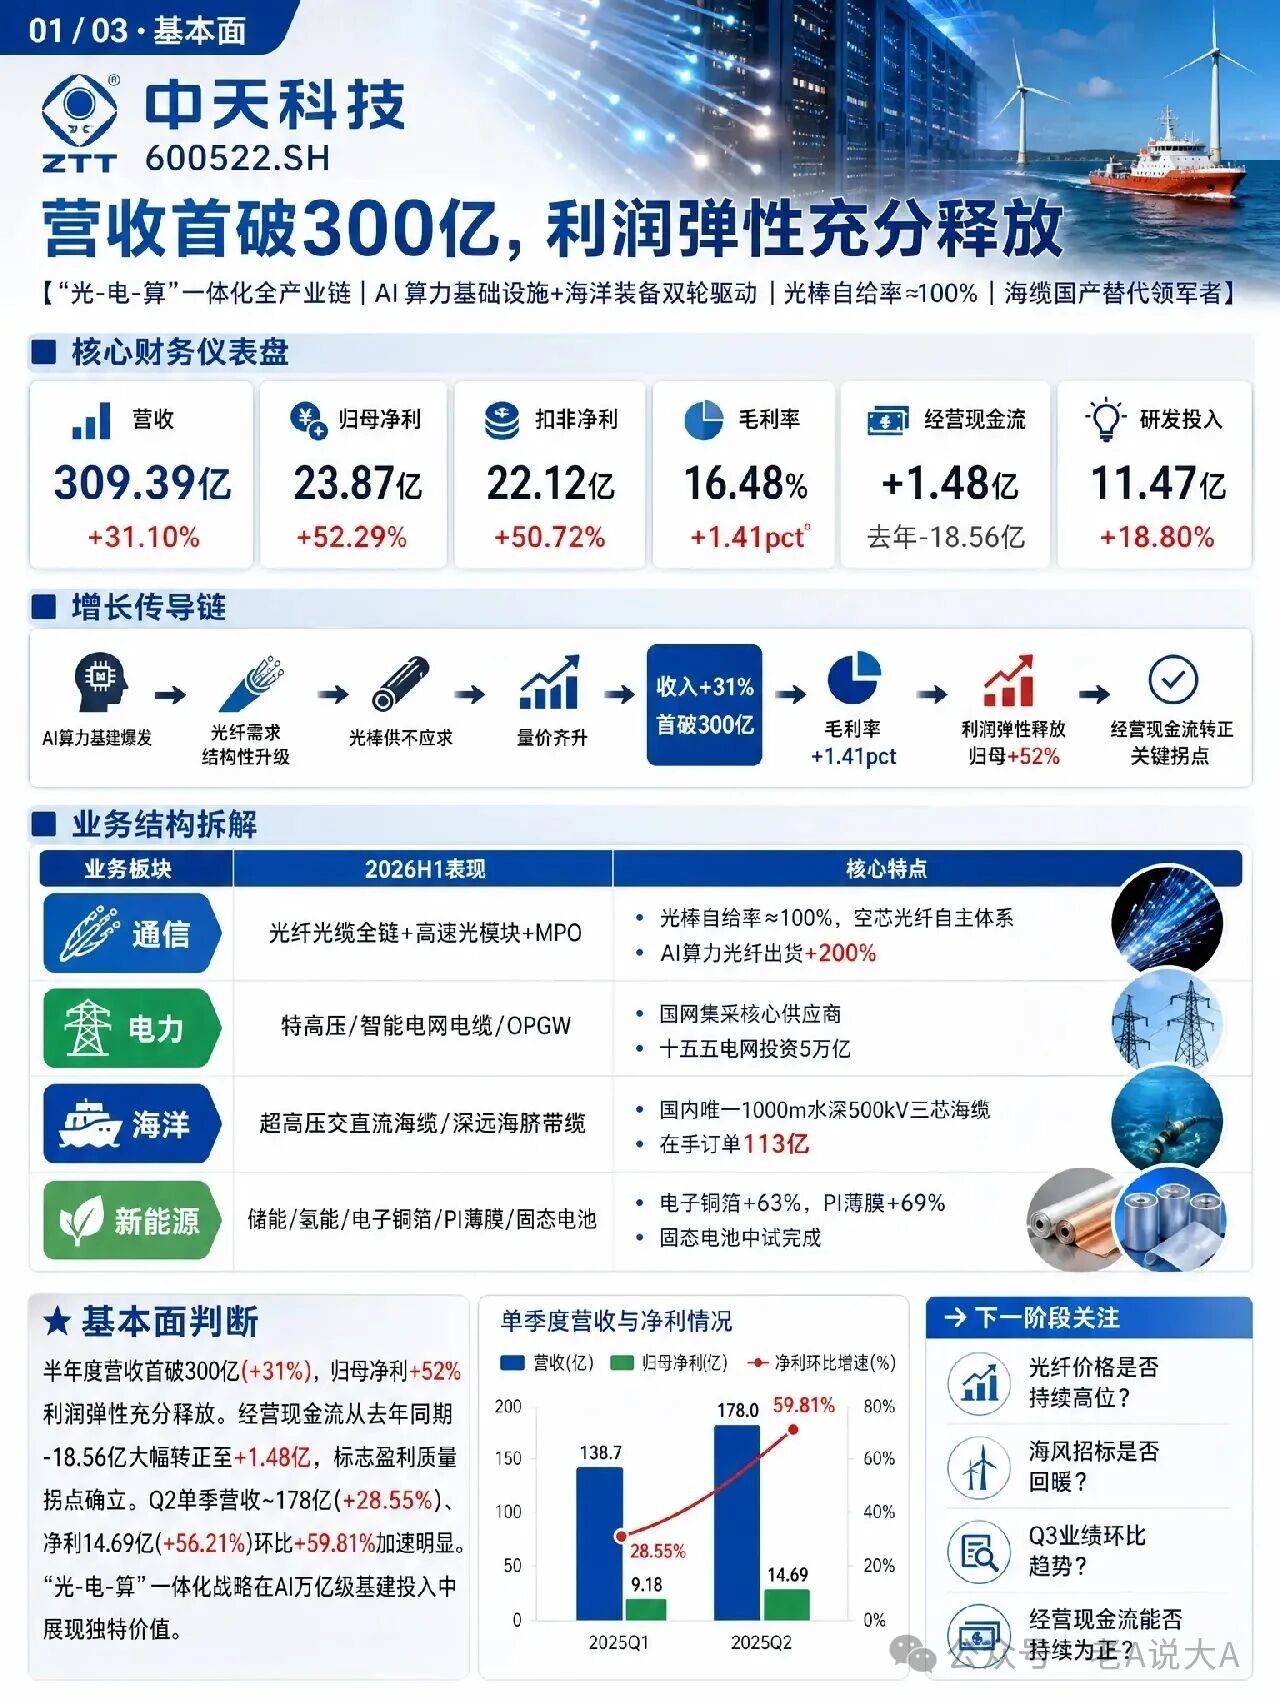
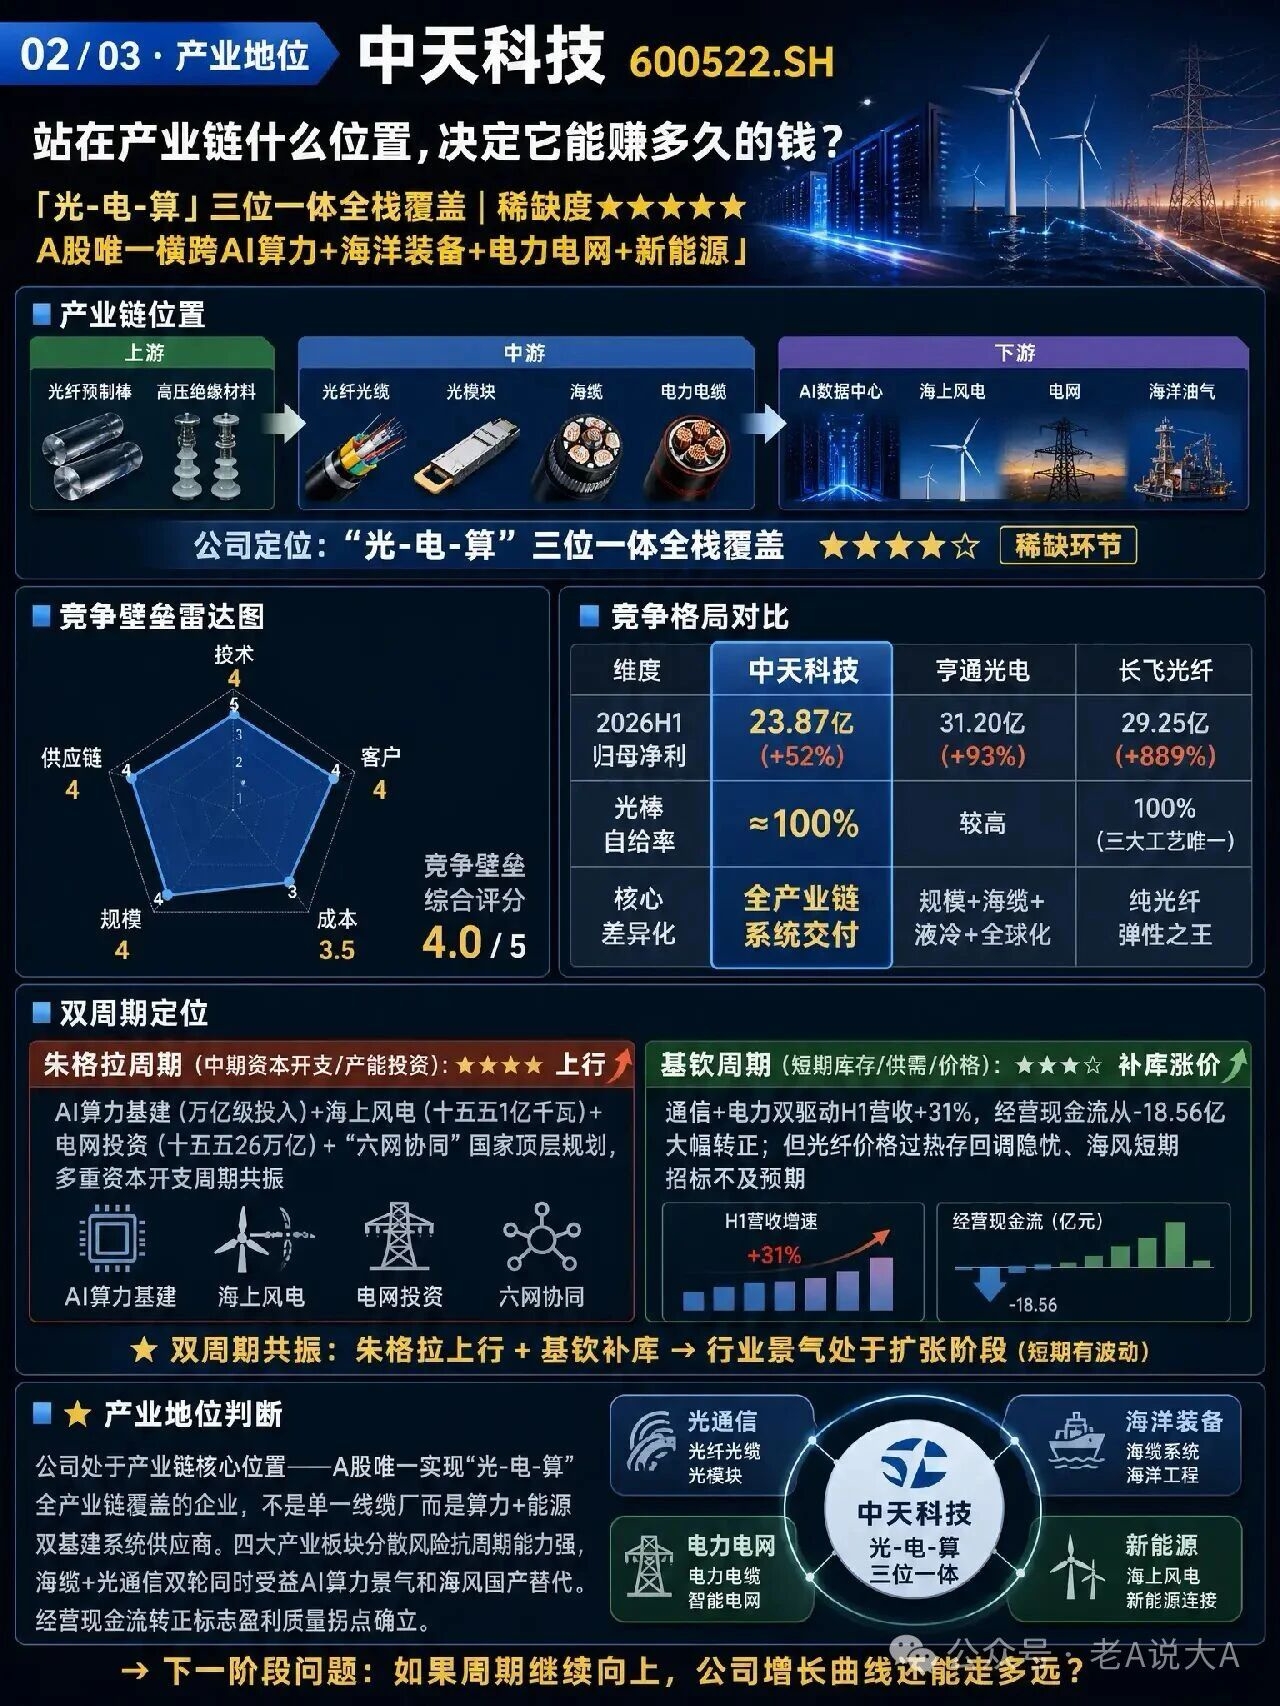
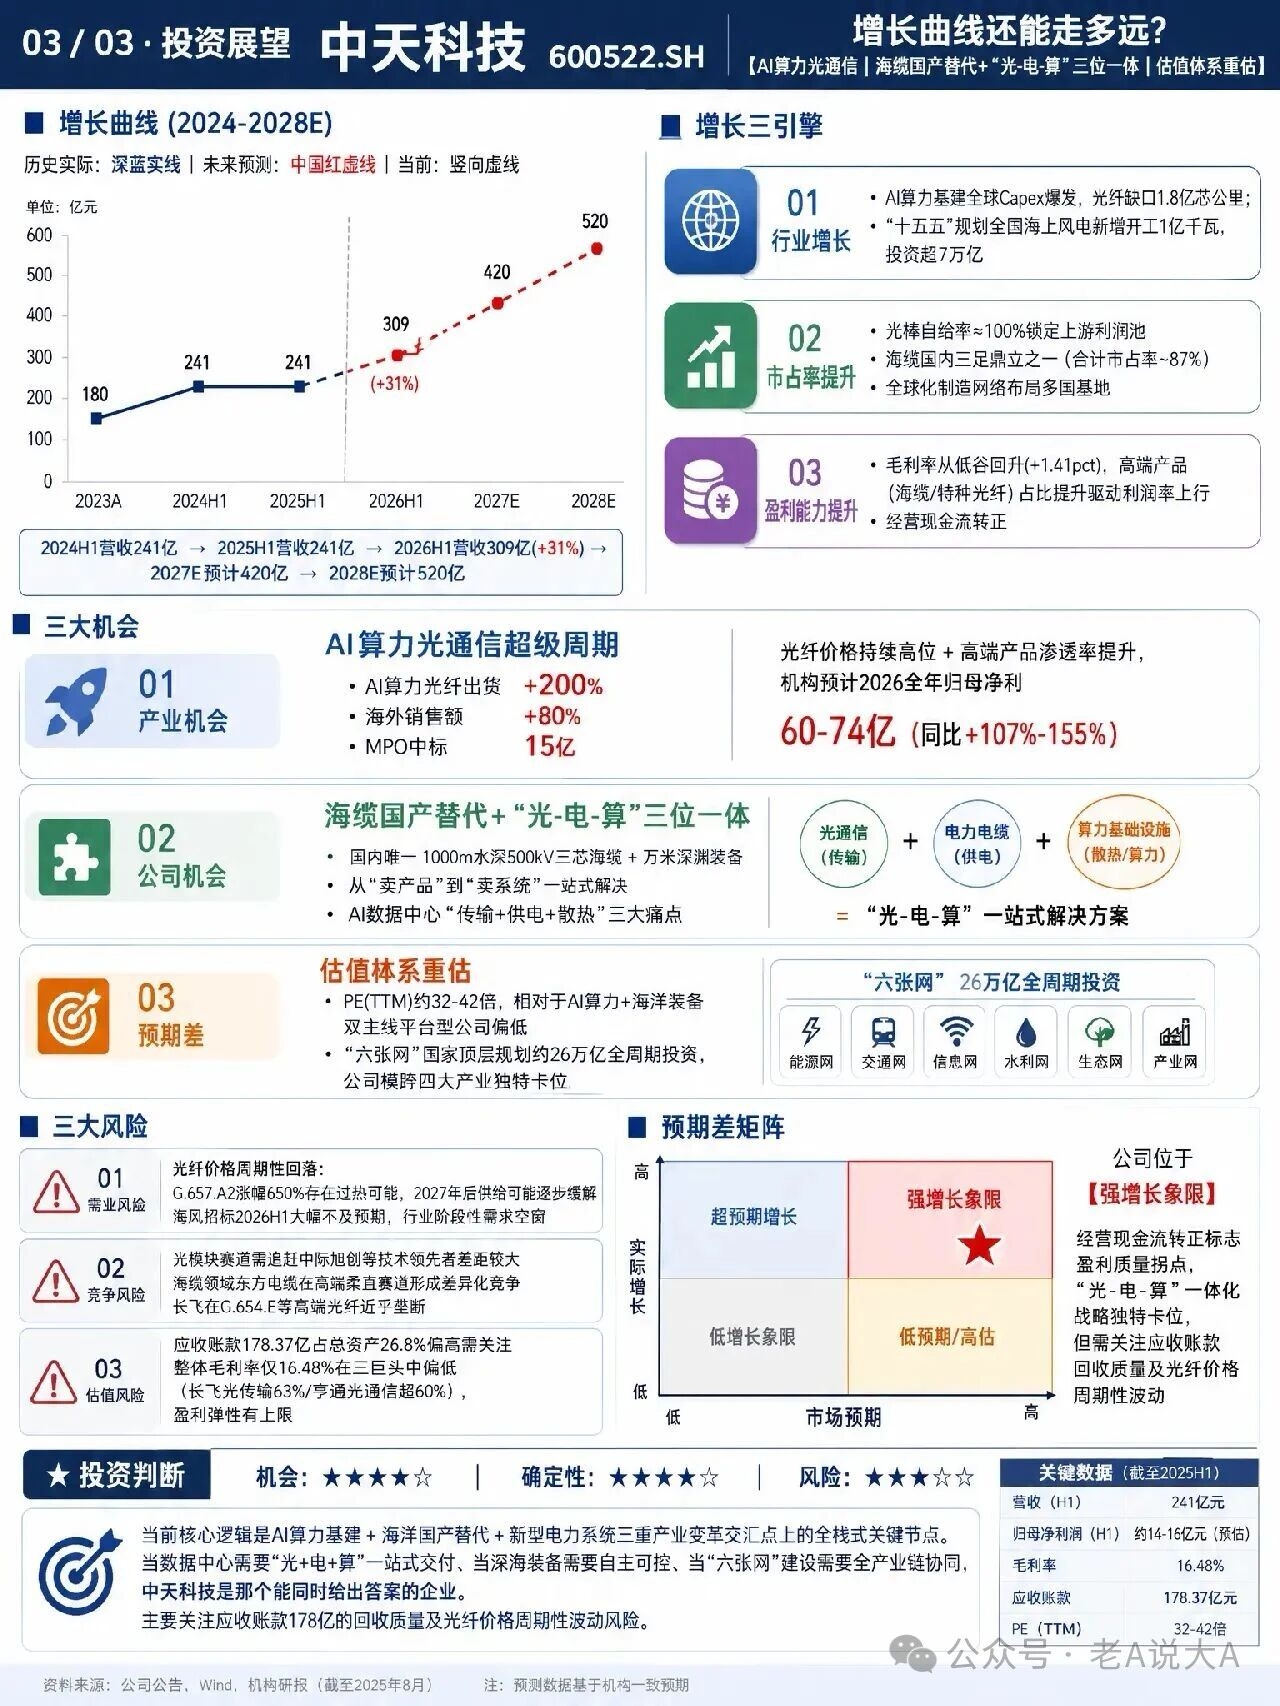
中天科技:通信光纤光缆龙头,控股子公司南通晶体获大基金三期国投集新1亿元战略入股(持股25%),主攻8‑12英寸光掩模基板,攻克光刻上游高纯合成石英卡脖子难题,服务半导体芯片自主可控;同时布局海缆、算力光通信,覆盖通信+半导体材料双国家战略赛道,目前处于送样验证阶段,尚未大规模量产。
亨通光电:国内海缆龙头,拥有跨洋海缆系统能力,光通信全产业链自主可控,受益AI算力网络、海洋经济、一带一路,高端空芯光纤实现技术突破。
永鼎股份:光电双轮驱动,光棒‑光纤‑光缆全产业链,布局光芯片、汽车线束、高温超导材料,AI算力带动光通信业务高增长,海外电力工程业务稳定。
中国巨石:全球玻纤龙头,高端低介电电子布研发送样,是高阶PCB、IC载板上游核心基材,服务AI算力PCB国产替代,受益先进封装材料大基金扶持方向。
京东方:全球面板龙头,布局Mini‑LED、OLED,同时拓展半导体显示、车载显示,配套AI终端、消费电子,国产显示面板自主可控核心企业。
托伦斯:半导体设备精密零部件新锐,提供刻蚀、薄膜沉积设备关键金属零部件,切入半导体设备国产化替代,服务芯片制造装备自主可控,属于半导体上游卡脖子零部件赛道。
C信诺维:科创板创新药Biotech,聚焦抗肿瘤、抗感染,拥有多款III期临床ADC、小分子创新药,海外BD授权(安斯泰来)实现研发反哺,多款药物即将进入商业化阶段,国产创新药代表企业。
下周操作思路
当前属于拐点酝酿期,不是趋势反转,反弹震荡反复是常态,不适合无脑追高。
严格区分两类标的:已经有订单业绩兑现的标的 vs 仅送样验证的题材标的,题材股波动极大,严控仓位。
两大验证信号:两市成交量持续放大;上市公司公告、互动易出现定点、订单实质性信息,没有实锤不要盲目博弈题材。
主要风险:华为大会利好兑现回落;半导体材料验证不及预期;美联储官员讲话超预期偏鹰。 $金钛股份(SZ920071)$ $中天科技(SH600522)$ #C沈鼓狂飙涨超250%,行情逻辑是什么?# $C沈鼓(SH601091)$ #AI硬件大涨:英伟达芯片销量明年将翻倍# #是否摧毁伊朗政权?特朗普面临重大决定# #PCB三季盈利修复在即:电子布覆铜板提价 # #MLCC全面涨价:村田转产、三星签大单# @妙想 @股吧话题 @东方财富创作小助手
重点个股基本面一句话亮点
C沈鼓(沈鼓集团):国内核电、石化大型离心压缩机龙头,国产重大装备国产化核心标的,服务核电、化工、储能国家战略,打破海外大型压缩机组垄断。
金钛股份:高端小粒度海绵钛全球市占第一、国家级制造业单项冠军,产品供给国产大飞机、军机、火箭卫星、航空发动机;第二大股东为国家产业投资基金,西部超导、西部金属分列第三、第四大股东,北京国发航空发动机产业投资基金为第六大股东,宝钛集团为第九大股东,前十大股东阵容豪华,国家队 下游核心钛材龙头深度绑定,解决高端航空钛原料卡脖子,是西部超导、宝钛股份核心原料供应商,深度契合军工航天国家战略。
华天科技:国内领先集成电路封测厂商,布局2.5D/3D先进封装、SiP、FC封装,受益Chiplet算力芯片国产替代,配套国产CPU/GPU与存储芯片封测需求。
中天科技:通信光纤光缆龙头,控股子公司南通晶体获大基金三期国投集新1亿元战略入股(持股25%),主攻8‑12英寸光掩模基板,攻克光刻上游高纯合成石英卡脖子难题,服务半导体芯片自主可控;同时布局海缆、算力光通信,覆盖通信 半导体材料双国家战略赛道,目前处于送样验证阶段,尚未大规模量产。
亨通光电:国内海缆龙头,拥有跨洋海缆系统能力,光通信全产业链自主可控,受益AI算力网络、海洋经济、一带一路,高端空芯光纤实现技术突破。
永鼎股份:光电双轮驱动,光棒‑光纤‑光缆全产业链,布局光芯片、汽车线束、高温超导材料,AI算力带动光通信业务高增长,海外电力工程业务稳定。
中国巨石:全球玻纤龙头,高端低介电电子布研发送样,是高阶PCB、IC载板上游核心基材,服务AI算力PCB国产替代,受益先进封装材料大基金扶持方向。
京东方:全球面板龙头,布局Mini‑LED、OLED,同时拓展半导体显示、车载显示,配套AI终端、消费电子,国产显示面板自主可控核心企业。
托伦斯:半导体设备精密零部件新锐,提供刻蚀、薄膜沉积设备关键金属零部件,切入半导体设备国产化替代,服务芯片制造装备自主可控,属于半导体上游卡脖子零部件赛道。
C信诺维:科创板创新药Biotech,聚焦抗肿瘤、抗感染,拥有多款III期临床ADC、小分子创新药,海外BD授权(安斯泰来)实现研发反哺,多款药物即将进入商业化阶段,国产创新药代表企业。
$华天科技(SZ002185)$$C信诺维(SH688837)$$亨通光电(SH600487)$
重磅!大基金三期首单花落中天科技,攻坚半导体卡脖子材料光刻最上游光掩模基板!
谁也不曾想到,国家大基金三期的第一枪,没有打在耳熟能详的设备厂,而是落在了通信龙头中天科技的控股子公司南通晶体!
光掩模基板,光刻产业链最上游的硬核材料!如今高端市场牢牢被日本信越、HOYA、美国康宁攥在手心,国内国产化率尚且不足3%,实打实的卡脖子高地。中天科技控股60%的南通晶体拿到大基金三期国投集新1亿元战略入股,持股25%,国家队真金白银下注,就是对这条国产替代之路最有力的背书。
妙就妙在技术不是凭空从零摸索!中天把深耕多年光纤预制棒VAD/OVD气相沉积老本事,平移到高纯合成石英上面。一举拿下9N级高纯原料,羟基、金属杂质指标对标海外巨头;规划2027年8英寸基板量产、2028年冲刺12英寸中试,向着半导体最难啃的材料堡垒发起冲锋。
很多人还只把中天当成一家海缆、光纤的传统通信企业。殊不知如今已是算力通信 半导体新材料双轮驱动。传统主业稳扎稳打,AI算力、海洋海缆持续贡献丰厚利润;半导体第二增长曲线,由国家队加持,想象空间彻底打开!
回头看同行长飞光纤市值3767亿股价454.99元,同样是光通信起家,叠加半导体石英布局,市值已经一骑绝尘。中天当前市值仅1228亿股价35.98元,对比之下明显低估。我们不妨基于基本面做三种情景推演,看待后续估值与股价演绎:
中性情景:
短期股价会在现有区间反复震荡磨底。市场先观望南通晶体送样反馈与下游掩模版厂商的认证进度;依靠海缆、光纤主业业绩打底,随着大基金入股事件逐步消化,慢慢开启估值修复行情。股价震荡上行,市值先向1800‑2200亿区间靠拢。
乐观情景:
如果后续8英寸光掩模基板送样顺利,拿到国内头部晶圆厂、掩模厂商定点,国产替代逻辑被市场充分定价。叠加AI算力、海风海缆业务持续景气,参考长飞光纤的估值体系,市场有望给中天科技新材料业务单独估值,公司具备向3000亿以上市值发起冲击的想象空间,迎来一轮价值重估。
悲观情景:
半导体新材料研发本身风险很高。一旦南通晶体研发进度延期、下游认证碰壁,半导体故事预期落空。那么市场只会按照传统海缆 光纤业务给估值,市值继续维持现有一千多亿水平,甚至跟随通信板块一起回调。
$长飞光纤(SH601869)$$中天科技(SH600522)$
(未完待续……)
本文作者可以追加内容哦 !

