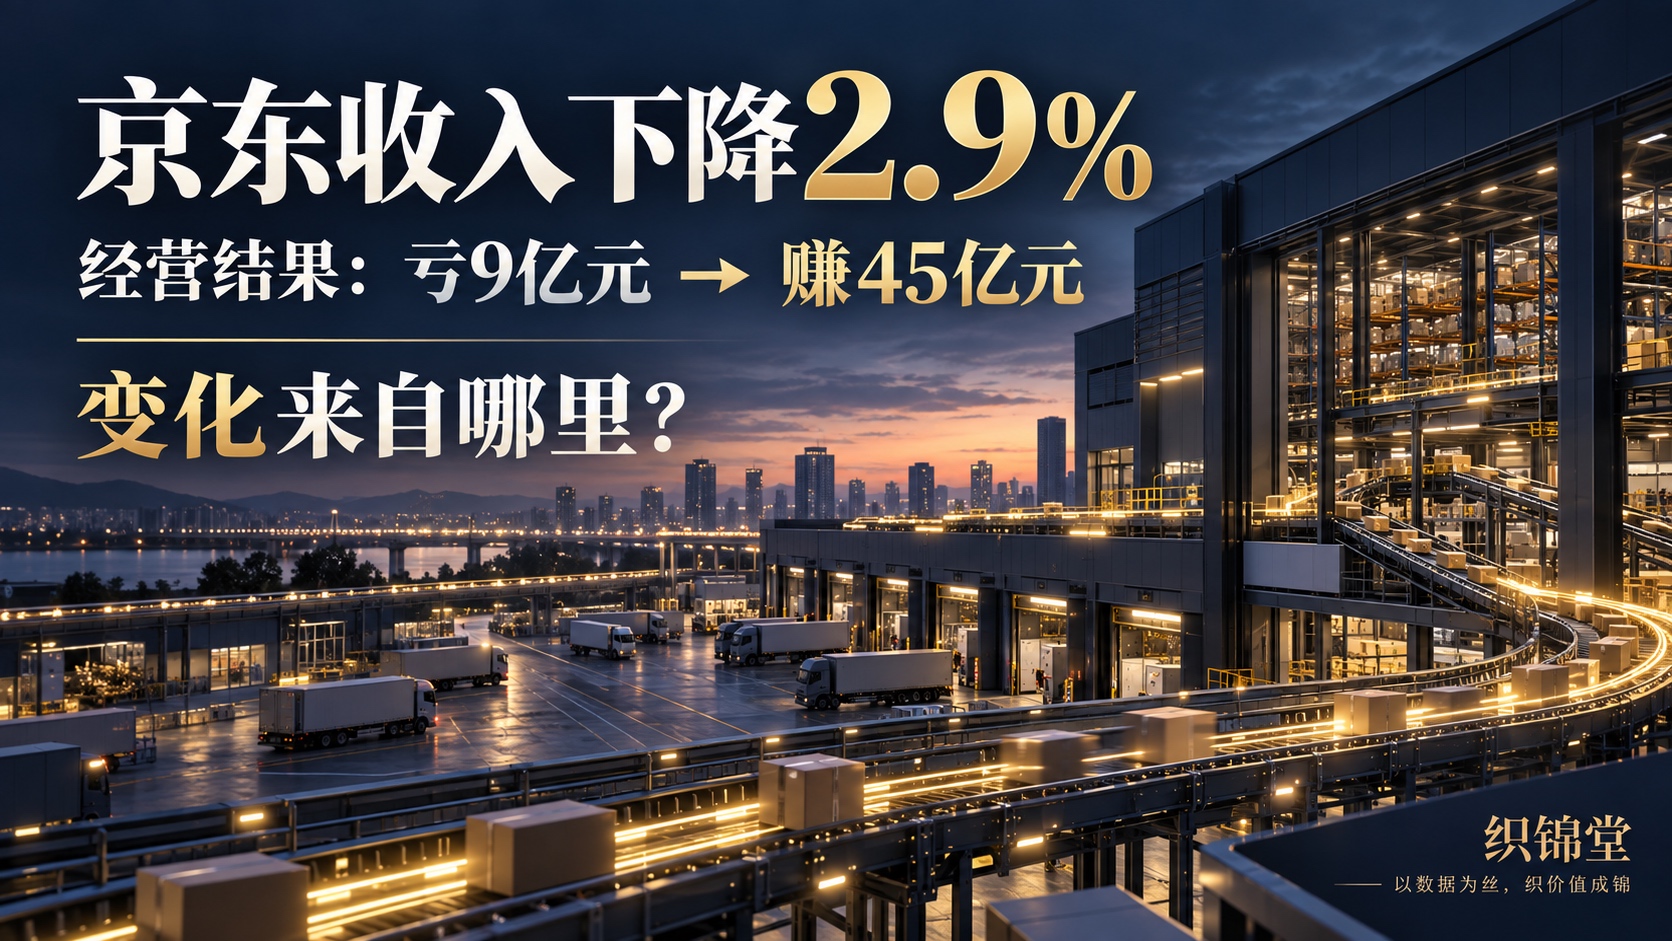
京东Q2收入3,464亿元,同比下降2.9%;经营结果却从去年同期亏损8.59亿元,变成盈利45.47亿元。收入少了约103亿元,经营利润反而改善54亿元。
这组反差该怎么理解?
先记住一句:从分部数据看,京东这次经营利润转正,最大的变化不是核心零售多赚,而是新业务少亏。
一、收入下降,按披露数据推算的毛利空间却扩大了
二季度,京东产品收入同比下降5.4%,服务收入增长6.8%。两类收入走向不同,集团收入最终下降2.9%。
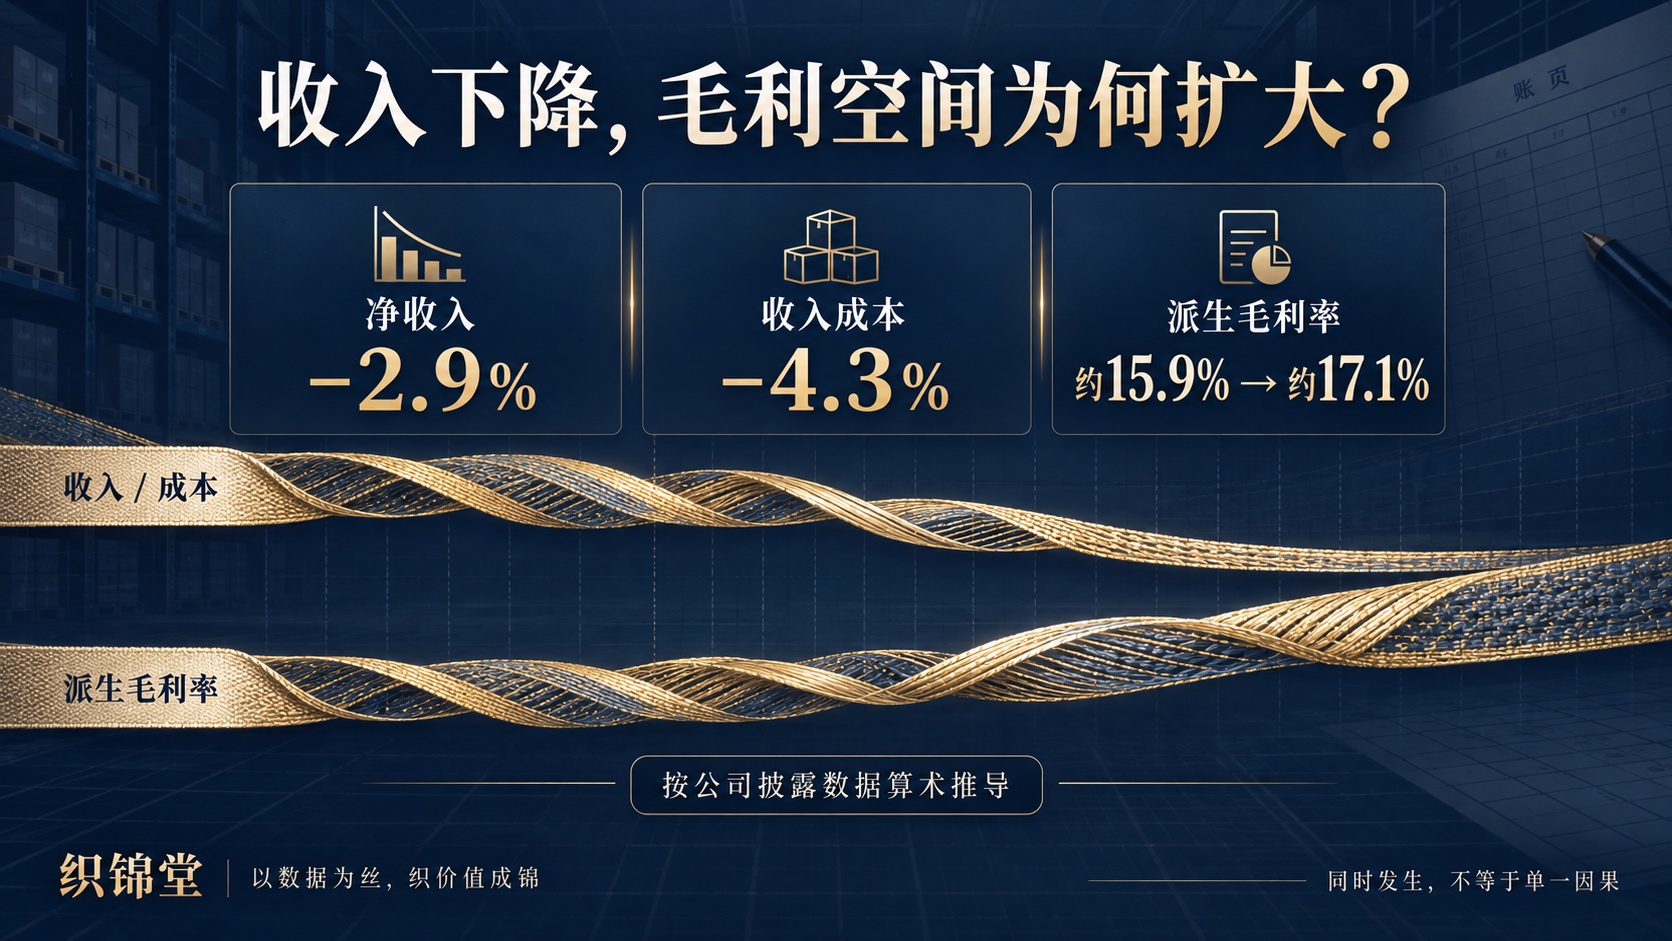
与此同时,收入成本同比下降4.3%,降幅快于收入。按公司披露数据计算,毛利额约从566.40亿元增至593.07亿元,毛利率约从15.9%升至17.1%。这两项属于算术推导,并非公司单列指标。
收入下降不等于毛利额同步下降。产品与服务收入方向分化、收入成本下降,与派生毛利空间扩大同时出现;现有披露尚不能量化各因素的贡献。
二、核心零售没有多赚,新业务亏损收窄最明显
把经营利润拆到分部,变化更清楚。
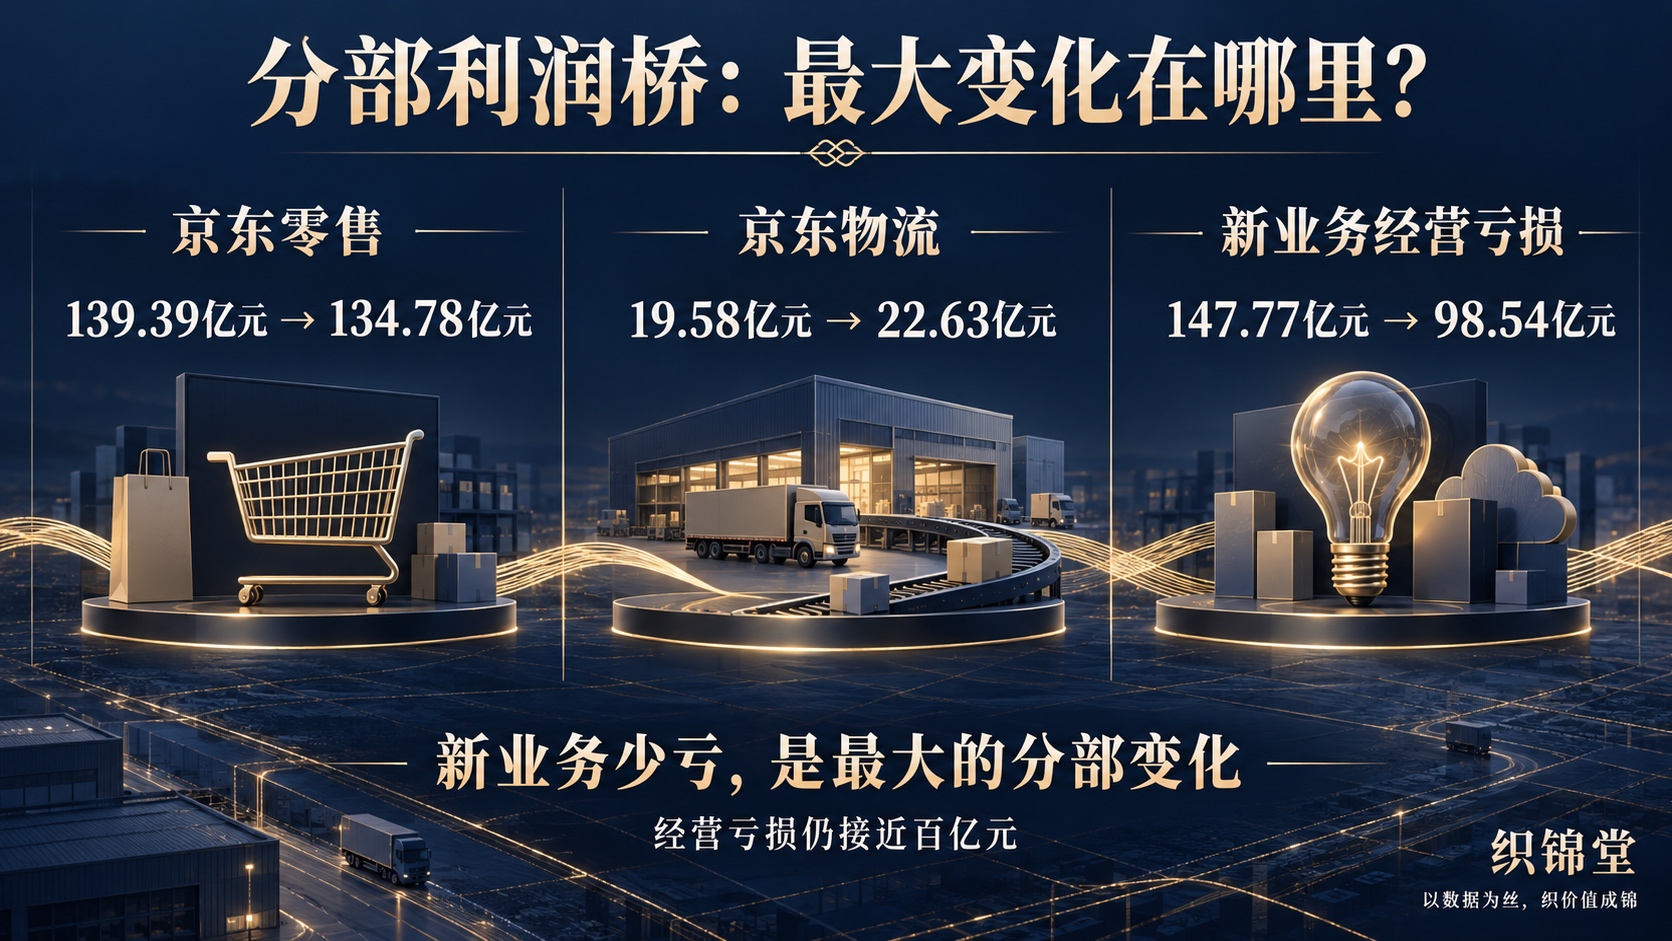
京东零售经营利润从139.39亿元降至134.78亿元,少了4.61亿元;经营利润率则从4.5%微升至4.6%。核心零售守住了利润率,但利润绝对额并未增长。
京东物流经营利润从19.58亿元增至22.63亿元,增加3.05亿元。新业务经营亏损则从147.77亿元收窄至98.54亿元,改善49.23亿元,是最大的分部变化。
同期,合并经营结果改善54.06亿元。新业务亏损改善额相当于净变化的约91%,但这只是规模比较,不能理解为它单独“贡献了91%的利润转正”,因为其他项目也在变化。
公司将利润改善主要归因于核心京东零售保持盈利,以及京东外卖亏损继续收窄。分部数据与这一解释方向一致,但新业务本季度仍亏损98.54亿元。
三、营销少花了,但履约和研发仍在增加
费用端的变化呈现出不同方向,并非全面收缩。
二季度营销费用从270亿元降至203亿元,同比减少67亿元。公司解释,主要来自新业务促销投入优化。
另一边,履约费用从221亿元增至245亿元,研发费用从53亿元增至73亿元,两项合计增加约43亿元。现有披露尚不足以判断不同费用项目之间是否存在直接的资源转移。
现金表现也值得看:经营活动现金流从244.09亿元增至377.18亿元;公司定义的自由现金流从220.18亿元增至318.35亿元。这提供了现金维度的补充证据,但单季现金流仍受营运资本和季节性影响。
接下来更值得观察:新业务亏损能否继续收窄,京东零售利润率和利润额能否同时稳定,以及三项费用如何变化。
结论
京东二季度的经营利润转正,不是收入恢复增长,也不是核心零售利润大增。公开数据呈现的是:派生毛利空间扩大、营销费用下降、新业务亏损收窄同时发生,其中新业务少亏是最大的分部变化。
这为经营结果改善提供了证据,但还不能确认稳定的利润拐点。核心零售收入和利润绝对额仍在下降,新业务亏损规模也仍接近百亿元。
One Takeaway:从分部数据看,京东这次经营利润转正,最大的变化不是核心零售多赚,而是新业务少亏。
如果下一季度只能选一个验证指标,你会先看新业务亏损继续收窄,还是京东零售收入重新增长?
数据截止: 2026年9月19日(北京时间)。
主要来源:
免责声明: 本文仅基于公开资料进行研究与讨论,不构成任何投资建议或交易依据。文中毛利额、毛利率及比例为基于公司披露数据的算术推导,读者应以公司及交易所正式披露为准,并结合自身风险承受能力独立判断。
织锦堂
以数据为丝,织价值成锦
本文作者可以追加内容哦 !

