地缘冲突推高国际油价,草铵膦、钾肥等品种价格迎来上行机遇。中长期油价有望维持中高位,叠加全球库存偏低,下半年化工板块存在补库预期。但能源价格剧烈波动、上游成本抬升压制下游需求或仍是板块主要风险。
一、 上周总结
上周指数层面先涨后跌,橡胶助剂、炭黑、胶黏剂及胶带等板块表现较好。权重股方面,宝丰能源、卫星化学等表现较好。
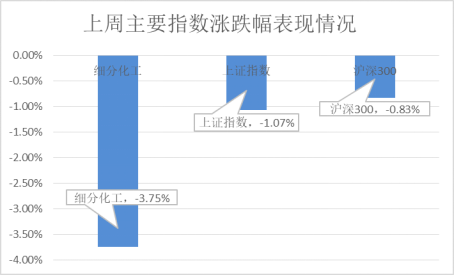
(数据来源:Wind,截至2026.9.13)
二、 未来展望
地缘冲突反复油价高位震荡,冲突对供应影响较大,预计2026年布伦特油价运行区间为70-120美元/桶,中长期油价预计维持70-90美金/桶的中高位水平,化工板块或将迎来新的平衡。同时国内化工资本开支高峰已过叠加反内卷及双碳政策,目前全球库存低位,下半年有望迎来补库行情。
指数最新前十大成分股:
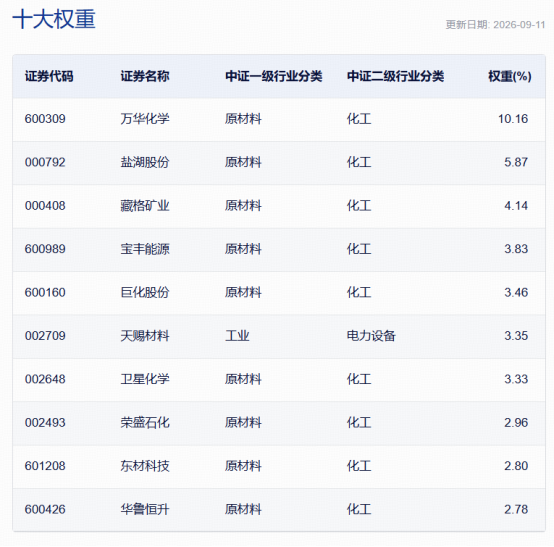
(数据来源:中证指数公司官网,截至2026.9.11。以上指数成分股仅作展示,成分股权重及构成会随指数编制规则变化,个股描述不作为任何形式的投资建议,也不代表管理人旗下任何基金的持仓信息和交易动向。)
三、正面驱动
1.地缘持续扰动,关注高油价下投资机会
地缘政治冲突加剧,当前布伦特油价提升至106美金/桶,WTI冲破100美金/桶。煤化工、气头化工随海外油气价格上行,国内能源套利空间加大,叠加中东也是甲醇、烯烃、乙二醇、尿素等重要化工品运输地,产品供给端也将支撑景气上行。
2.草铵膦、钾肥价格有望持续上行
上周草铵膦价格上调,国内市场成交参考5.2-5.3万元/吨,部分企业报价6万元/吨,市场现货供应仍偏紧维持,冬储行情将至,后续价格有望持续上行。上周钾肥价格亦止跌回暖,国储会议召开,明确要求承储企业于12月完成300万吨实物储备任务,市场情绪修复,后续秋肥需求陆续启动,两俄减产供给端支撑强,价格存上涨预期。
四、风险点
1.能源价格大幅波动影响化工品价格
原油、煤炭、天然气占化工成本30%70%,国际油价、国内煤价剧烈波动,盈利稳定性差。原油、部分关键中间体、催化剂进口依赖大,地缘冲突、海外供给扰动直接冲击成本。
2.成本推涨价格提升抑制下游补库需求
上游能源、矿产成本易涨难跌,下游需求对价格高度敏感,价格上涨属于被动涨价,不具备持续性,一旦成本松动,价格快速回落,从而导致传统旺季补库落空,化工旺季不旺,企业盈利或承压。
五、放眼未来
短期来看,地缘冲突持续扰动国际原油供给,油价大概率维持高位震荡格局,有望为煤化工、气头化工品类带来盈利弹性。国内化工资本开支高峰已过去,叠加双碳政策约束,行业供给端收缩,当前全球化工品库存处于低位,下半年有望迎来补库周期。
中长期维度,国内化工资本开支高峰已过,草铵膦现货偏紧叠加钾肥国储落地,农药、化肥细分品种价格具备上行空间。同时需要持续跟踪原油、煤炭等能源价格波动,警惕上游成本上涨压制下游采购意愿,出现旺季补库不及预期的风险。化工企业盈利修复有望逐步兑现;小伙伴们可以多多关注具备技术壁垒、全球化布局的细分化工龙头。
相关产品:【一键布局优质细分化工龙头】$华宝中证细分化工产业主题ETF联接C(OTCFUND|012538)$
注:基金管理人判定的华宝化工ETF联接基金的风险等级为R3中风险,适宜平衡型(C3)及以上的投资者,适当性匹配意见请以销售机构为准。
数据来源:Wind、中证指数公司官网,成分股权重及构成会随指数编制规则变化,个股描述不作为任何形式的投资建议,也不代表管理人旗下任何基金的持仓信息和交易动向。华宝化工ETF联接C类份额不收取申购费,但收取销售服务费,年费率为0.2%;持有期限小于7日赎回费率为1.5%,持有期限在7日及以上赎回费率为0%。
#震荡观市手记##来圈子找经理#
风险提示:本材料由华宝基金管理有限公司提供,本文的观点、分析及预测不构成对阅读者的投资建议,如涉及个股内容不作为投资建议。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩不构成对本基金业绩表现的保证。投资者应详细阅读《基金合同》、《招募说明书》、《产品资料概要》等法律文件,了解基金的具体情况和风险收益特征。不同的销售机构采用的风险评价方法不同,其风险等级评价与基金法律文件中风险收益特征可能存在不同,投资者在购买本基金时需按照销售机构的要求完成风险承受能力与产品风险之间的匹配检验。市场有风险,投资需谨慎。
投资人应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是引导投资人进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资人获得收益,也不是替代储蓄的等效理财方式。
本文作者可以追加内容哦 !

