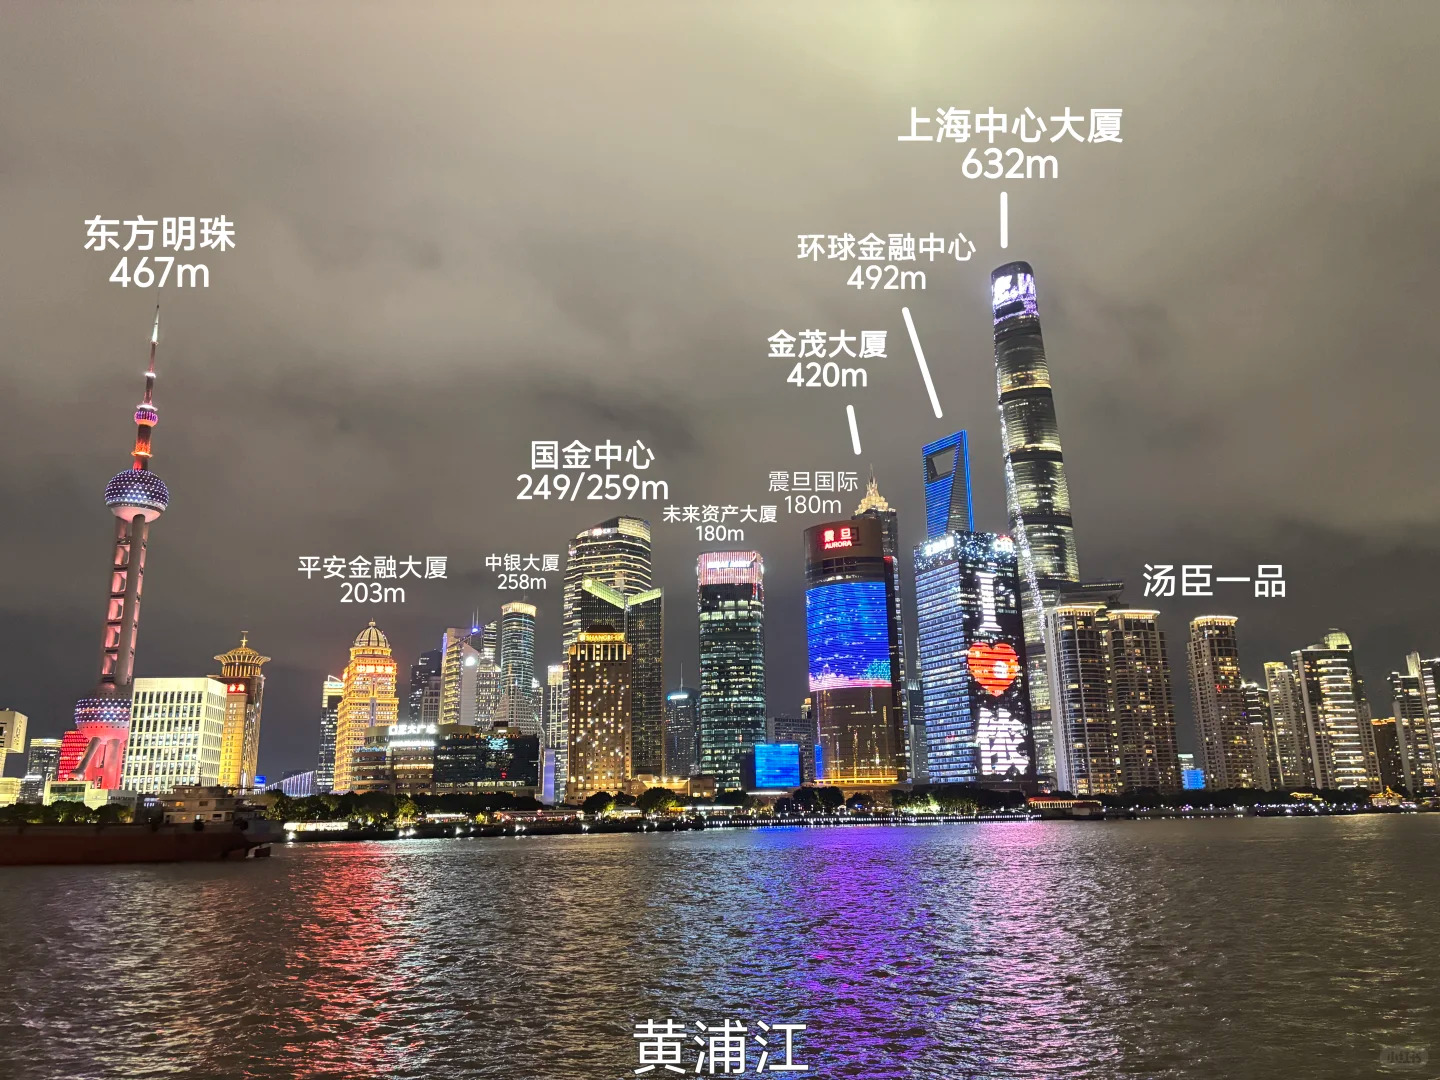
上海建工修过东方明珠。修过金茂大厦。修过上海中心。这三栋楼立在陆家嘴,从任何角度看都是这座城市的天际线。上海建工还修过浦东机场、虹桥枢纽、国家会展中心。你坐地铁二号线从虹桥到浦东,经过的每一个站,背后都有这家公司的影子。
隧道股份挖过打浦路隧道。那是中国第一条盾构法隧道,1971年通车。后来它又挖了延安东路隧道、外滩通道、北横通道、机场联络线。上海的地下,每一层都留着它的刀痕。
这两家公司把上海从一片滩涂建成了今天的模样。然后市场给它们的定价,一个是两块二,一个是五块多。
有人会说,建完了就建完了,过去的事不代表未来。这话对。但上海建工和隧道股份不是那种建完一个项目就散伙的包工头。它们的资产、资质、技术、团队,是一层一层叠起来的。叠了七十年。
上海建工的净资产310亿。里面有建材工业板块,有混凝土搅拌站,有预制构件工厂,有遍布全市的施工设备。还有一项东西财报上看不见:它拥有上海最完整的建筑施工资质体系。超高层、大跨度、深基坑、复杂地下空间,这些活不是谁想干就能干的。国内能独立完成500米以上超高层总承包的企业,一只手数得过来,上海建工是其中一家。这不是钱的问题,是几十年攒下来的东西。
隧道股份的净资产330亿。里面有国家级盾构研发制造中心,有智能盾构2.0技术体系,有全国多个城市的地铁运营项目。中国盾构法隧道施工的工法标准,相当一部分是隧道股份写的。机场联络线,68.6公里,隧道股份干了三分之一,用的是自己造的14米级超大直径盾构。北横通道,15米级泥水平衡盾构在软土里做S型急转弯,轴线偏差控制在9毫米以内。这种活,全世界能干的公司不超过三家。
这些技术资产有一个特点:它们不需要每年重新发明。工法一旦成熟,就可以反复使用。一台盾构机设计寿命十年左右,但它的核心技术和施工经验是永久的。隧道股份上半年新签合同438亿,其中能源工程增长36%,环境工程增长73%。它在把地下施工的能力往新领域迁移。新加坡地铁项目也中标了,这是境外首标。
上海建工上半年新签合同1215亿,建筑施工995亿,同比增长1.61%。营收在降,新签合同在涨。这里面有一个时间差:今天签的合同,一到两年后变成收入。现在的利润表反映的是两年前的市场,现在的合同额反映的是明年的活。豫园社区205A-03街坊项目,137亿。金桥南区厂房,26亿。光通信嘉定研发制造基地,19亿。复旦大学附属肿瘤医院医学中心二期,11.68亿。这些项目没有一个是传统的铁公基。它们是城市更新,是产业载体,是医疗基础设施。上海建工在换赛道,从施工队变成城市运营商。
港务大厦迁建是个典型的例子。小陆家嘴滨水核心区,先建后拆,原址复绿,释放滨江公共空间。这种活考验的不是施工能力,是对城市空间的理解。你得知道哪里能挖,哪里不能挖,哪里挖了之后要还回去。这不是谁都能干的。
两家公司的国资背景,在这个阶段变得格外重要。基建行业正在经历一轮残酷的出清。民营施工企业倒了一大批,垫资垫到资金链断裂的比比皆是。上海建工和隧道股份的融资成本、信用评级、项目获取能力,是民营对手没法比的。上海建工上半年经营性现金流虽然还是负的,但货币资金充裕,短期借款和长期借款结构合理。隧道股份的资产负债率在行业里属于中等偏低。这不是它们不会遇到困难,而是遇到困难的时候,有人兜底。
有人兜底这件事,在基建行业里,就是生死线。
市场现在给这两家公司的定价,隐含的假设是:上海不再需要建东西了。地铁修完了,机场修完了,高楼修完了,以后只剩下修修补补的活。这个假设对不对,看两个数据就够了。上海建工上半年中标5亿元以上项目19个,合计227亿。隧道股份新签合同438亿。如果市场真的不需要建东西了,这些合同是从哪来的。
上海这座城市还在长。老城厢要翻新,产业园区要升级,地下管网要改造,地铁要往更远的地方延伸。这些活不会消失,只是换了一种形式。从大拆大建变成精雕细琢,从增量扩张变成存量更新。活的总量可能不如从前,但门槛更高了。能接这些活的公司,更少了。
上海建工两块二,市值不到两百亿。隧道股份五块多,市值一百七十亿出头。两家公司加起来,不如一家没有任何业绩的假科技公司。市场用脚投票,投出了一个极其悲观的价格。但这个价格对不对,不取决于市场今天怎么想,取决于这两家公司手里握着的东西,在十年后还值不值钱。
东方明珠还立在那里。打浦路隧道还在通车。上海中心每天有人上班。这些东西不会消失。修这些东西的公司,也不会消失。
$XD隧道股(SH600820)$$上海建工(SH600170)$#社区牛人计划##盘逻辑:深度解析,理清投资思路##投资干货#
本文作者可以追加内容哦 !

