海闻社观察 9月21日,A股安德利以6.12%的跌幅开盘,其后迅速跳水,全天封死跌停板。港股那边更惨烈,安德利果汁早盘高开后急速跳水,盘中最低触及19.91港元,跌幅接近20%。
9月18日,安得利尚且还有7.55%的涨幅,但公告一出次日就是跌停。反转来得太快,市场用脚投出的反对票,猛烈而直白。
图源:公司公告
估值凭什么拔高
根据公司披露的方案,安德利拟以约7.93亿元现金,从三类股东手中收购甬强科技合计62.0611%股权。其中,三类股东的定价方式完全不同。创始团队JIANGQI HE、QIANG YUAN及员工持股平台拿到的估值是12.60亿元,部分老股东按9.00亿元估值退出,14家财务投资人则按年化收益率定价,总对价约4.11亿元。
同一个时间点,同一个资产按三种价格成交,这种差异化定价在A股并购中并不常见。尤其在选择了全现金支付的情况下,安德利截至二季度末的货币资金约为7.39亿元。这意味着如果交易完成,公司账上的现金储备基本清零,剩余资金缺口还需要通过银行借款来补。
而就在此前,另一家上市公司延江股份刚刚终止了对甬强科技98.54%股权的收购,官方理由是各方未能就业绩对赌、并购估值定价等关键核心条款达成一致。延江股份用的是发行股份及支付现金相结合,安德利接手后换成全现金支付,对卖方而言,退出路径反而更顺畅了。
甬强科技的基本面是市场争议的起点,致同会计师事务所出具的审计数据显示,甬强科技2025年实现营业收入2.29亿元,归母净利润亏损4327.16万元,经营性现金流净额为-6517.11万元。往前追溯,2023年和2024年同样处于亏损状态,连续三年亏损规模均达到千万元以上。
就是这样一个尚处于产能爬坡阶段、盈利能力远未稳固的标的,坤信国际出具的评估报告给出了12.75亿元的估值。以2026年3月31日为基准日,甬强科技账面净资产2.81亿元,评估增值9.94亿元,增值率354.38%。
安德利的解释是,覆铜板企业的核心技术、研发能力、客户资源和管理团队等无形资源难以在账面充分体现,收益法评估更能反映市场价值。
这个解释自然没问题,不过按安德利自己回复上交所问询函的内容,甬强科技高端产品线目前的收入体量都在千万级甚至百万级,距离规模化量产还有明显距离。用尚未形成规模收入的高端产品去支撑如此大幅度的估值溢价,需要的兑现时间可能会很长。
三个月内两度吃函
安德利选择在这个时间点跨界,背后是主业增长的压力。
2026年上半年,安德利实现营业收入7.16亿元,同比下降24.45%;归母净利润1.23亿元,同比下降38.71%;扣非净利润1.16亿元,同比下降41.4%。业绩下滑的原因是浓缩果汁销量和售价双双下降。
浓缩苹果汁是安德利的绝对支柱,贡献了约90%的主营业务收入。这个品类的全球需求相对稳定,价格波动主要取决于原料果的产量和国际贸易环境。单一品类的周期性风险,安德利不是不知道。公司在2023年和2024年也做过一些尝试,比如新建浓缩桃汁和山楂汁生产线,开发NFC苹果汁产品。但这些延伸都还在果汁品类内部打转,并没有真正打开第二增长空间。
从这个角度看,安德利想切入半导体材料赛道的动机可以理解,但理解动机和认可方案是两回事。公司已经在食品加工行业深耕三十年,突然进入集成电路材料领域,很难让人相信又多靠谱。
公司自己也在公告中表示“目前主营业务未涉及集成电路电子信息互连材料相关行业领域经验,无相关行业领域的人才、技术、客户及供应商储备”。零经验、零储备、零协同的跨界,整合难度可想而知。
因此,监管层对这起跨界也非常谨慎。
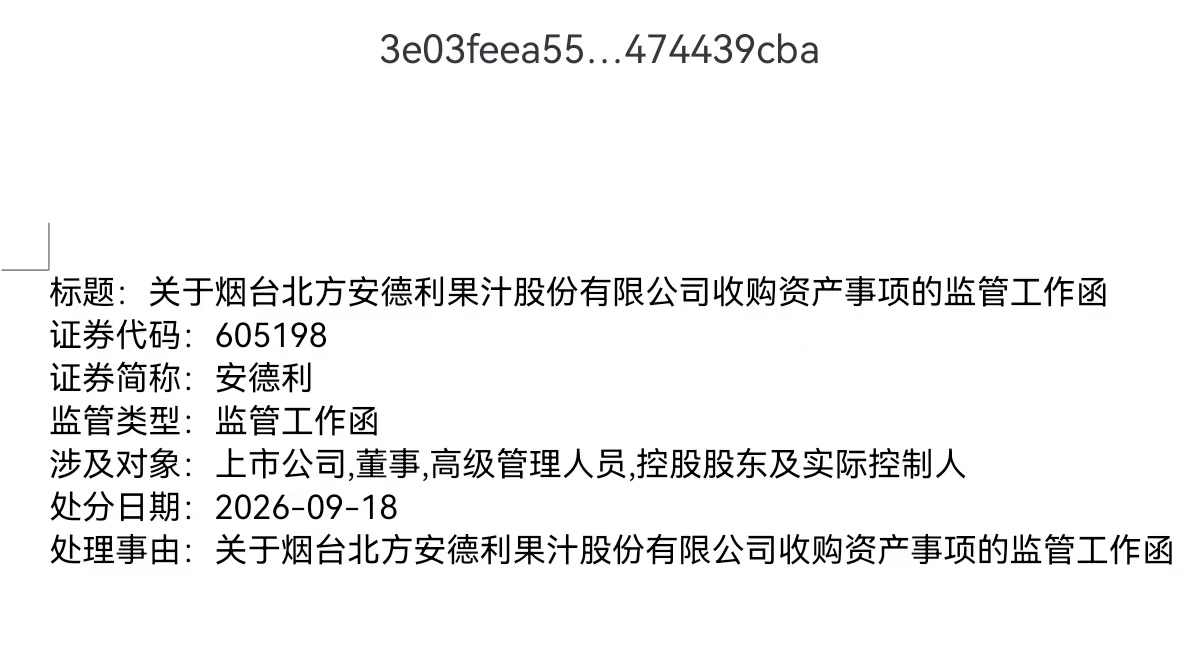
9月18日方案披露当天,上交所即向公司下发监管工作函,问询收购商业合理性、跨界必要性、标的行业格局、技术产业化进展、整合管控措施及内幕信息知情人买卖股票情况。这已经是三个月内安德利因同一收购事项收到的第二份监管工作函,6月15日首次公告收购框架协议当晚,上交所就下发了第一份函,要求说明跨界收购亏损资产的商业合理性、估值溢价及资金来源。
监管层反复追问内幕信息管控,原因不难理解。6月15日晚间公告签署框架协议,但安德利股价在6月12日和6月15日已经连续两个交易日涨停。
一个值得注意的背景是,安德利筹划本次收购的节奏极快。从5月29日启动项目初步研判,到6月15日签署框架协议,前后仅用了18天。从初步接触到拍板签约不到三周时间,决策速度之快,与交易金额之大、跨界幅度之远形成了鲜明反差。
没有人不相信安得利在浓缩果汁方面的信誉,但同样也很难有人相信公司在电子行业的能力。公司把账上全部现金押注在一个完全陌生的赛道上,卖方拿钱走人,留下的商誉减值和整合风险全部由上市公司承担。仅仅靠业绩承诺约束,真的能平摊未来的不确定性风险吗?恐怕,市场再怎么保守都是合理的态度。
本文作者可以追加内容哦 !

