美光把美国本土投资总额推到2500亿美元以上,时间线拉到2035年,这个体量本身就说明存储行业正在进入一轮新的产能扩张周期。驱动因素并不复杂,AI带来的内存需求增长已经足够明确,厂商愿意为未来十年的供给能力提前下注。
40%的DRAM本土产能目标,意味着美国在存储制造环节的存在感会明显上升。过去这类产能更多集中在亚洲,现在政策引导叠加需求预期,让制造回流有了实际推进的理由。对半导体设备环节来说,这种级别的资本开支计划会直接转化为订单预期,先进制程相关的设备需求可能率先感受到变化。
AMD市值破万亿也从另一个角度印证了先进制程需求的强度。芯片设计公司估值抬升,背后是市场对算力持续扩张的定价,而算力扩张最终要落到制造端。存储虽然和逻辑芯片路径不同,但同样依赖设备投入和工艺升级,产能建设周期长,设备采购往往走在量产前面。
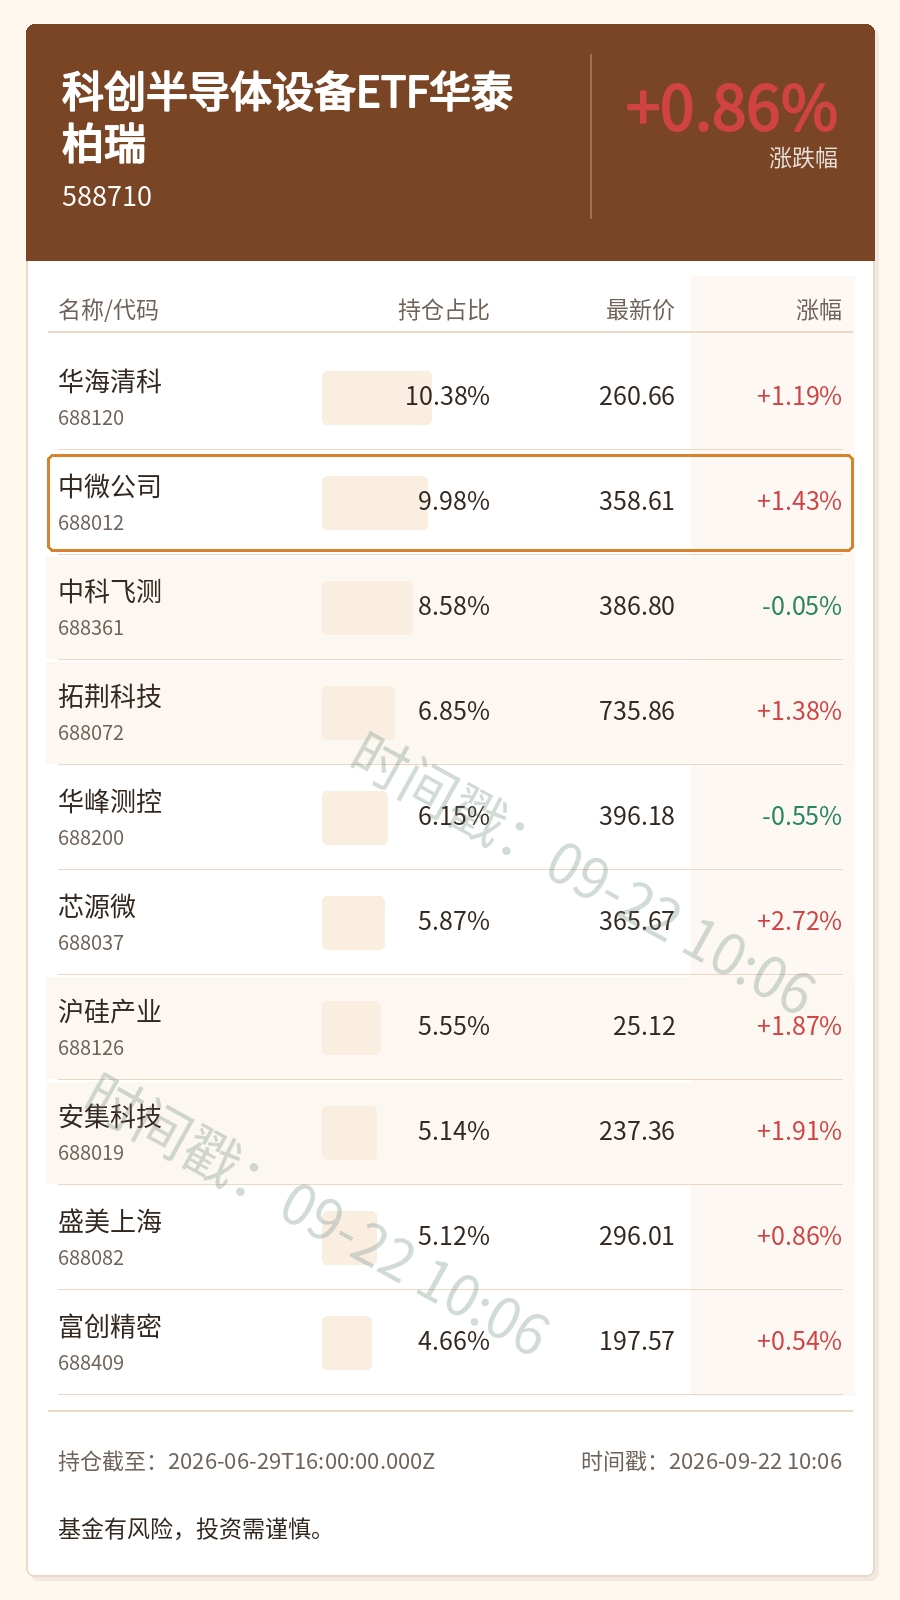
美光强调对自身技术领先地位的信心,这轮扩产并不是单纯铺产能,而是带有技术升级属性。尖端内存产品的持续需求,意味着新建产线会偏向高附加值环节,对设备精度和工艺控制的要求更高。设备供应商面对的不仅是量的增长,还有技术迭代带来的更新需求。
市场对这类消息的反应通常比较直接,但实际落地节奏还要看后续资本开支执行情况。半导体行业扩产计划从宣布到设备进场、再到产能释放,中间存在较长周期,中间的需求波动也可能影响节奏。后续值得观察的是美光季度资本开支指引是否与长期目标匹配,以及存储价格能否维持住当前的回暖趋势。
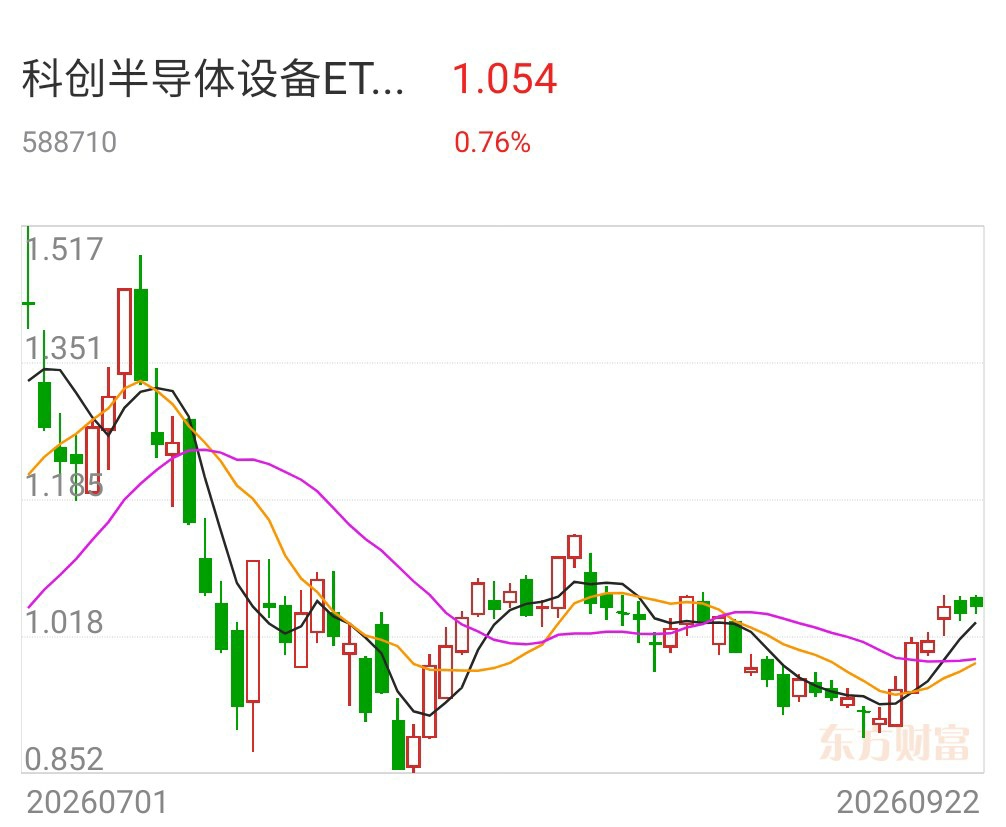
$科创半导体设备ETF华泰柏瑞(588710)$#美光拟2035年前在美投资超2500亿美元# $存储芯片(BK1137)$ #热点解析# #内幕传闻# #复盘记录#
追加内容
本文作者可以追加内容哦 !

