氮化铝突围:第四代半导体的十字路口,从散热基板到单晶衬底攻坚
摘要:当碳化硅、氮化镓逐步走向大规模产业化,以氮化铝、氧化镓为代表的第四代超宽禁带半导体开始进入产业视野。很多报道常常混淆氮化铝陶瓷基板与氮化铝单晶衬底,实际上两条赛道处于完全不同的产业化阶段,国产突围需要同时打响两场攻坚战。
如果说第三代半导体正在重塑功率与射频产业,那么以氮化铝(AlN)为代表的第四代超宽禁带半导体,则指向更深紫外、更高频率、更高耐温的下一代电子世界。但在研读产业新闻的时候很容易陷入一个误区:同样叫氮化铝,氮化铝陶瓷基板与氮化铝单晶衬底,实则属于两条截然不同的产业链,所处的商业化节奏天差地别。
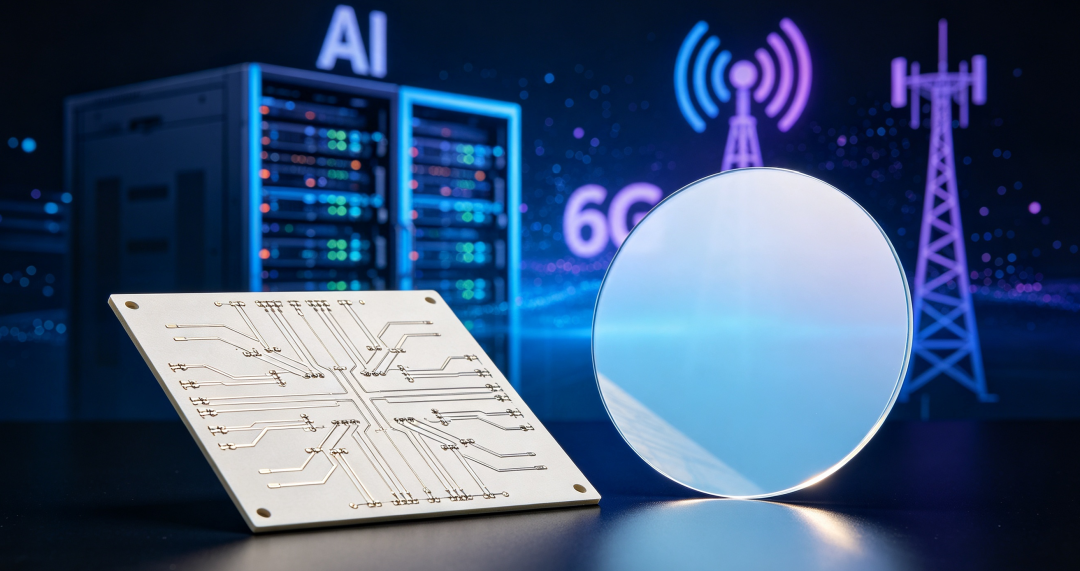
氮化铝陶瓷基板属于先进结构陶瓷,依靠粉体直接烧结而成;它并不属于半导体单晶晶圆。凭借出色的导热与绝缘性能,它已经实现大规模商业化,当前直接受益于 AI 算力建设浪潮。而氮化铝单晶衬底是真正的半导体单晶晶圆,需要在 2200℃以上的超高温环境下通过 PVT 气相传输方式长晶制备,用于生长深紫外外延结构,面向 UVC‑LED、紫外探测器以及未来 6G 高频射频器件,目前整体还处在小批量试制与客户验证阶段,距离大规模商业化还有很长的路要走宁波前湾新。
上游原料:高纯粉体仍是绕不开的关卡
无论是陶瓷基板还是单晶衬底,产业的起点都是高纯氮化铝粉体。
在高端电子级氮化铝粉体市场,日本德山长期占据较高市场份额,是全球主要的供应商。国内企业近些年持续发力,逐步推进高端粉体的研发与量产,但高纯度、低氧含量的粉体依然存在供给短板,粉体的质量会向下传导,直接影响后续陶瓷基板的导热水平以及氮化铝单晶长晶的缺陷控制效果。粉体环节的追赶进度,也会直接决定中游两条赛道的爬坡速度。
赛道一:氮化铝陶瓷基板,AI 算力浪潮下率先放量
AI 算力建设带动 800G、1.6T 高速光模块大规模部署,光模块内部激光器芯片的热流密度持续走高;与此同时,碳化硅功率模块在新能源车、储能逆变器领域渗透率不断提升,市场对于高导热绝缘封装基板的需求迎来快速增长,氮化铝陶瓷基板正是这一波增量当中的核心受益产品。
海外阵营当中,京瓷、丸和是行业老牌巨头;国内赛道上,三环集团、中瓷电子、福建华清电子等企业持续扩产,国产产品市场占比持续提升。目前高速光模块、SiC 功率模块已经成为氮化铝陶瓷基板最主要的下游市场。
不过也要客观看待,高端光通级基板依然存在工艺壁垒,金属化、精细线路加工能力仍是国内厂商持续打磨的方向。这条赛道已经兑现产业业绩,也是现阶段氮化铝产业链最先落地的板块。
赛道二:氮化铝单晶衬底,超高温长晶的硬核攻坚战
相较于已经走向成熟的陶瓷基板,氮化铝单晶衬底的产业化之路要艰难得多。
采用 PVT 物理气相传输法生长氮化铝单晶,长晶温度超过 2200℃,晶体内部极易出现开裂、高位错密度等缺陷。温度场微小的扰动就会诱发应力,降温阶段晶体很容易直接开裂报废;而残存下来的位错缺陷,还会顺着外延层向上传递,最终造成后续紫外光电器件漏电、寿命缩短,直接影响器件成品率。
海外方面,旭化成旗下 Crystal‑IS 是全球氮化铝单晶衬底的代表性厂商。国内阵营中,奥趋光电、晶镓半导体、晶曜盛巳是主要的攻坚力量。现阶段国内已经实现2‑3 英寸氮化铝单晶衬底小批量供货;行业正在全力攻坚 4 英寸规格,但 4 英寸产品距离稳定量产还有不小距离,良率依然是最大的拦路虎。
和磷化铟衬底行业的困境相类似,即便衬底企业拿出合格样片之后,下游器件厂商还需要开展漫长的产品验证。从衬底送样、外延流片、芯片试制再到长时间老化可靠性测试,完整验证周期普遍达到 12‑24 个月。就算产线建设完成,产能释放之后,仍然要跨过下游验证这一道门槛,单晶氮化铝很难在短期之内快速放量。
下游应用端,氮化铝单晶衬底主要瞄准两大方向:一是深紫外 UVC‑LED、紫外探测器,用于水质、空气消毒以及军工紫外探测;二是面向下一代 6G 毫米波射频器件、相控阵雷达,属于面向未来的战略性赛道。现阶段军工特种领域先行开展验证,而民用大规模市场尚处在培育阶段。
冷静看待第四代半导体热潮,两条赛道节奏各不相同
当下资本市场对于第四代半导体的关注度持续走高,不少市场观点对氮化铝单晶衬底的商业化速度抱有很高期待。但回归产业现实来看,氮化铝的两条赛道处在完全不同的发展阶段。
氮化铝陶瓷基板已经进入收获期,直接承接 AI 算力、新能源汽车带来的市场红利,国产替代持续向前推进;而氮化铝单晶衬底尚处在产业化早期,超高温长晶工艺、良率提升、下游器件验证三重壁垒横亘在前,很难在短期之内迎来爆发式增长。
第四代半导体的突围不是一蹴而就的故事。一方面依托成熟的陶瓷基板赛道夯实产业基础;另一方面持续投入单晶衬底的工艺攻坚,耐心完成下游客户的验证导入,才是氮化铝产业行稳致远的路径。国产氮化铝究竟能够走多远,依然值得整个产业持续观察。
本文作者可以追加内容哦 !

