$N凯达(SZ920025)$ $宇特光电(SZ920157)$ $百瑞吉(SZ920201)$
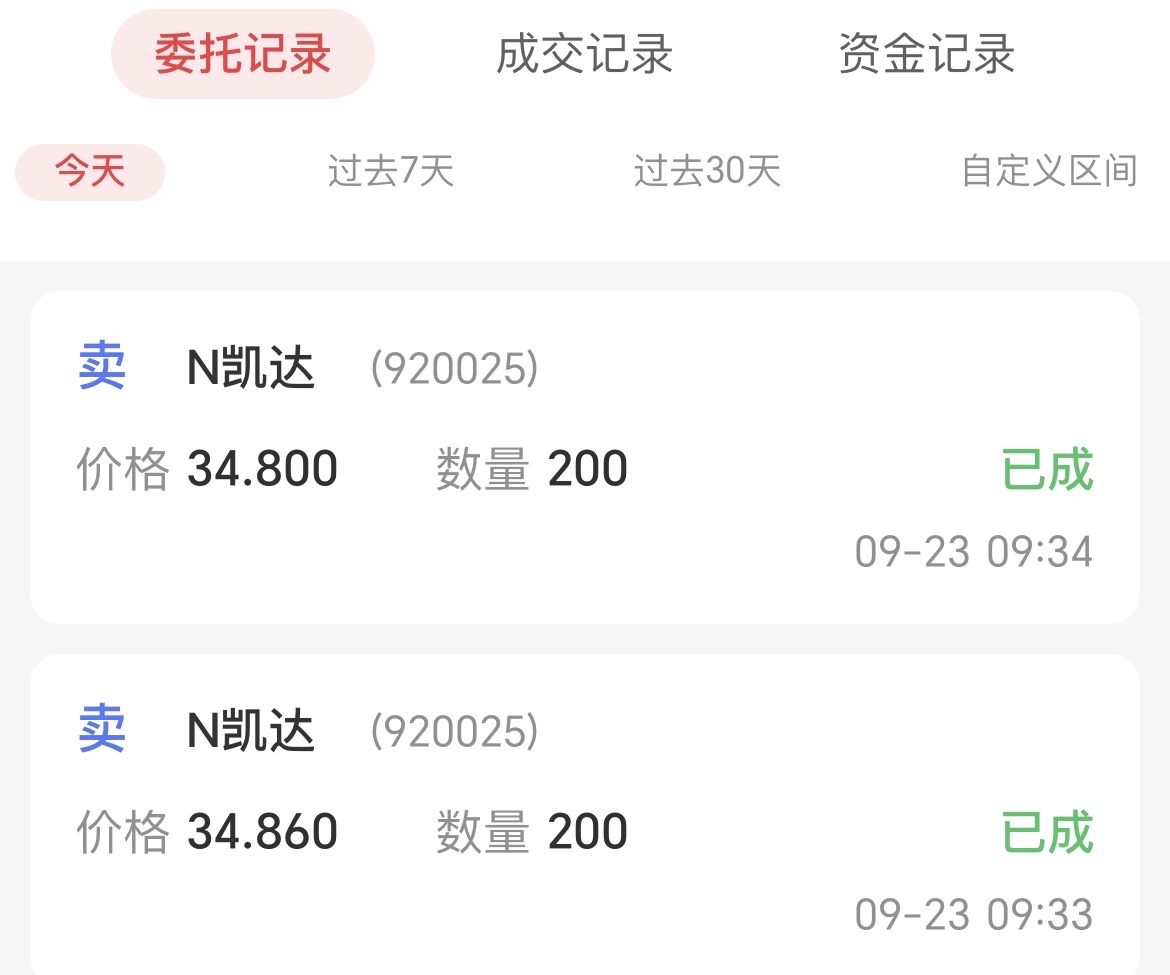
近期新股情绪化严重,本文仅供上市当天参考,投资有风险,打新不炒新。
欢迎大家关注并私信我交流切磋,也可入粉丝群。
1、公司已确立热轧型钢轧辊行业头部企业的市场地位,提供工装模具、铸造工艺、合金成分、热处理工艺、精密加工和售后支持服务等。被工信部评为国家级制造业单项冠军企业,还获得了国家专精特新“小巨人”企业、国家高新技术企业等多项认定,公司担任中国铸造协会轧辊分会轮值理事长单位,加分。
2、公司拥有专利 84项,其中发明专利 43 项。公司建有博士后科研工作站,公司研发中心被认定为江苏省企业技术中心和江苏省型钢轧辊工程技术研究中心,加分。
3、根据中国铸造协会统计数据,2024 年度我国型钢轧辊细分市场规模达 15.21 万吨,公司境内细分市场占有率约为 15.58%,位列行业第一,加分。
4、国内客户包括宝武集团、津西钢铁、山东钢铁、鞍钢集团、包钢股份等,海外已供货安米集团、EVRAZ、JSW、英国钢铁、浦项控股等国际钢铁企业。加分。
5、公司已累计研发生产了近70种材质、上千种规格的轧辊产品,最大产品单重达到50吨,已成为热轧型钢轧辊领域产品种类较多的企业之一。不仅如此,公司还研发生产出高碳高强度石墨钢轧辊、加强型合金铸钢型钢精轧辊、高强度高硬度屈氏体球铁型钢精轧辊、大型模具钢粗轧辊等多项产品,其部分性能指标高于国家或行业标准,加分。
6、报告期内,凯达重工分别实现营业收入4.52亿元、4.60亿元和4.77亿元;扣非后归母净利润分别为6224.37万元、5929.83万元和6965.03万元。预计2026年营业收入和扣非后归母净利润分别为5.07亿元和7359.63万元,分别同比增长6.35%和5.67%,加分。
7、选取合力科技,估值270.57 倍,凤形股份,估值177.25倍,为可比公司,但可比公司估值虚高,参照意义不大,公司所处行业市盈率为45.86倍,公司摊薄后静态市盈率只有13.75倍,加分。
8、近期新股情绪急剧回升。腾信精密周三低开回落再反弹,金针探底,周四、周五连续两根大阳线,周五更是冲击涨停;沈鼓集团周四两个临停收盘,周五低开高走,收盘暴涨178%,本周二上市的世纪数码和中塑股份大幅高开再双临停,新股情绪直接拉满,大加分。
9、老股没有,加分。
10、流通盘5100万股,但公司发行价才4.26元,大加分。
一句话点评:
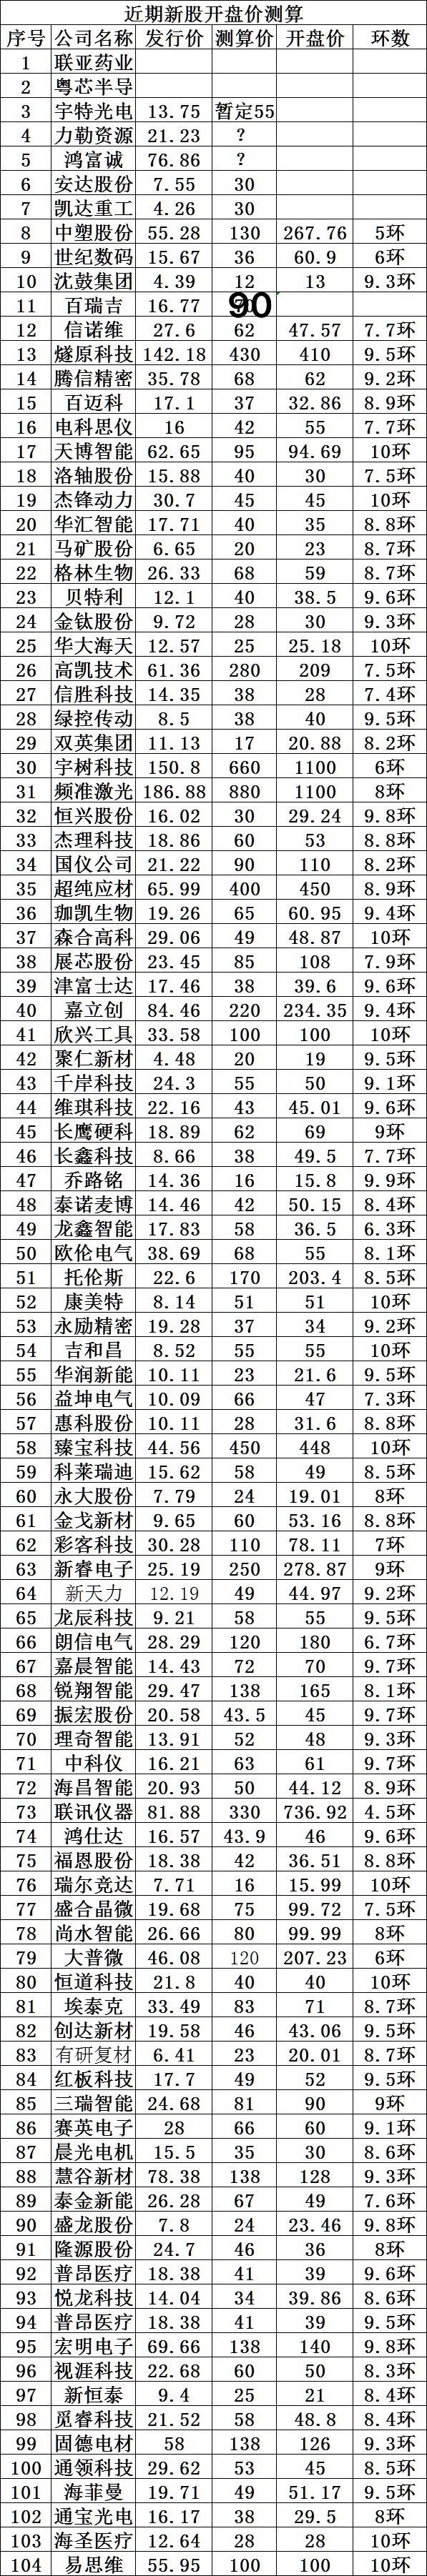
凯达重工发行价4.26元,测算开盘价30,区间25-36元,收盘价26元,长线价值10元。
附图一,近期新股开盘价测算
打新时间:9月14日,星期一。
申购代码:920025。
发行价:4.26元,发行市盈率13.76倍。
网上发行:5100万股。
顶格申购:255万股或1086.3万元。
老股:0股。
流通市值2.17亿。
打新策略:
一、凯达重工门槛大概在250万,顶格1086.3万元。
附图一,近期正股碎股表:
二、参考8月17日华大海天,门槛641万,顶格1124万,实际大部分人打950万,总申购金额11456亿。凯达重工门槛比华大海天低391万,预计增加1000亿;顶格低38万,减0亿;1个月自然增加资344亿。11456+1000+344=12800亿。
附图二,凯达重工打新资金表
三、1+0:260万。对应13300亿。
2+1:520万,对应13300亿,加点安全垫,碎股80%有。
3+1:780万,对应13300亿,碎股肯定有,最优且最安全方案。
4+1:1040万,对应13300亿。
四、初步预测开盘价元。大概万收益率,上市前两天更新开盘价预测。
五、特别提醒:
1、申购策略是加好安全垫,确保中签,安心睡觉。
2、开盘价和打新资金测算仅供参考,不作为投资依据,投资有风险,打新不炒新。
3、原创不易,欢迎【关注】,您的支持让我更有信心分享更多好的内容。
本文作者可以追加内容哦 !

