#银华投资放大镜#
定投是否可以分散投资风险?
我选择A. 可以。
最近板块连续震荡、日内大起大落,吧里分歧非常大:有人觉得涨幅不小要兑现,有人害怕利好出尽要大跌;我拿着这只基金有挺长一段时间,结合产业周期、当前盘面和基金本身做一次完整梳理,和同持有的球友交流一下自己的判断。
先说当前半导体板块的底层环境,短期调整≠逻辑破坏 :很多人把这波回调简单归为“涨多了就要跌”,不可否认前期积累不少获利盘,有技术性消化、北向阶段性流出、情绪扰动的因素;但如果拉长看,本轮半导体行情不是单纯题材炒作,是「库存周期见底 + AI算力重构需求 + 国产替代从验证走向批量落地 + 顶层政策持续托底」四重共振驱动的产业上行周期 。
需求端:AI服务器带动HBM、高端算力芯片需求持续上修,单机存储搭载量是传统服务器数倍;集邦、SEMI等机构测算,全球存储已经进入量价齐升通道,海外大厂主动收缩通用产能、优先布局高附加值产品,给国内厂商留出明确窗口期;同时国内“十五五”开局,新型举国体制推进集成电路全链条攻关,算力基础设施国产化采购要求逐步落地,带来中长期刚性订单预期 。
供给端:过去两年全行业深度去库存已经基本完成,国内头部晶圆厂逆周期扩产;而产业链有个很关键的传导顺序——晶圆厂扩产最先拉动上游设备、检测零部件,之后才传导到制造、设计环节;也就是说,设备是这一轮景气度里“卖铲子”的优先受益环节,业绩兑现确定性相对更高。
估值与情绪:经过这一段震荡,不少优质标的已经消化一部分溢价;现在市场最大的矛盾不是“有没有利好”,而是利好从预期走到业绩兑现,市场开始挑剔订单、毛利率、交付节奏,所以板块不会再是普涨疯牛,未来一定是结构性分化,选股能力会拉开巨大差距 。
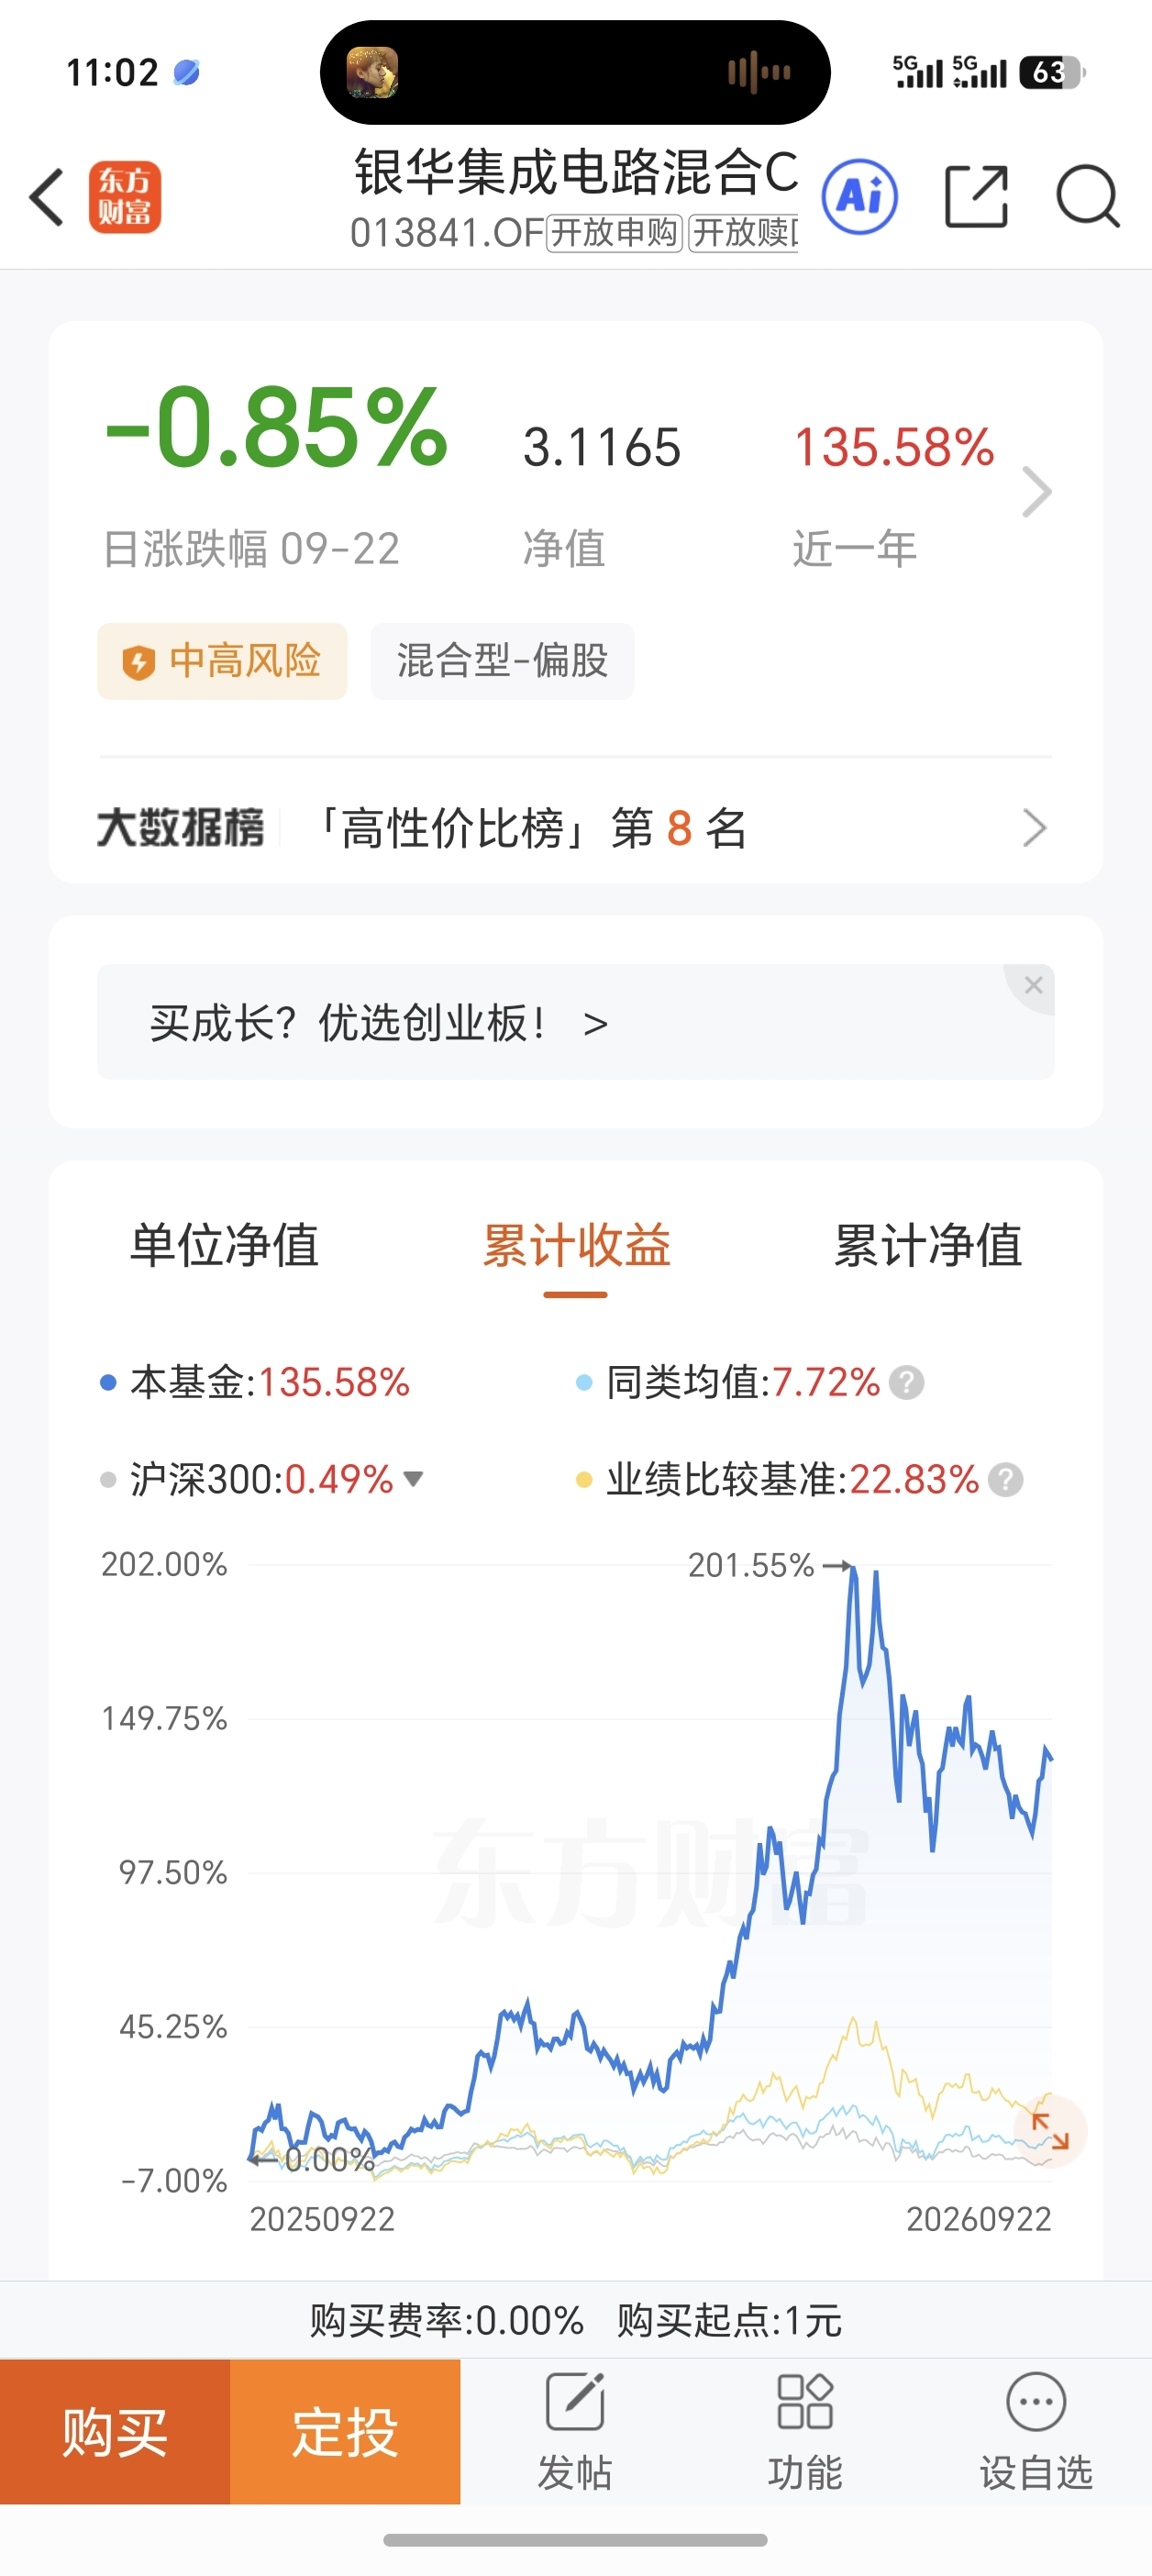
再说说,为什么在一众芯片主题基金里,我比较认可银华集成电路C(013841)这条线:
第一,赛道定位非常清晰,几乎没有风格漂移。
翻看前十大重仓,集中在半导体前道设备、量检测设备:中科飞测、芯源微、华海清科、精测电子、北方华创、拓荆科技、富创精密这些龙头;前十大集中度很高,没有乱撒网到消费电子、泛AI概念去“蹭热度”,就是死死扣住上游设备这条高弹性主线;这一点在主题基金里其实很难得,很多芯片基金持仓很杂,行情来了跟得上、行情分化时就容易迷失方向。
基金经理方建本身是半导体材料方向博士,不是泛科技跨界选手;公开访谈里他一直强调:设备环节国产替代空间最大、迫切性最强、订单验证线索最容易跟踪;他很少去追短期暴涨的题材,更看重「设备厂商拿到重复订单、工艺指标验证、客户复购率」这些硬指标;从历史表现看,在板块大跌阶段,这只基金回撤控制相对不错,行情启动后超额收益很突出,近一年业绩大幅跑赢半导体指数,不是靠赌一两只小票,而是靠对产业链节奏的把握 。
第二,C类份额的工具属性很适合这条赛道的节奏。
半导体是高波动成长赛道,很难拿死不动;C类没有前端申购费、销售服务费按日计提,适合中长期观察+波段加减仓的思路;如果预判未来2‑3年产业上行但过程颠簸,不用像A类那样必须拿超1年才划算,在震荡里做仓位调节会更灵活(当然前提是不要频繁短线进出,手续费和误判成本也要考虑)。
总结一下个人观点:
短期震荡磨人是常态,不要被一两天涨跌带偏;半导体不是没有风险,而是长期产业逻辑没有被破坏;在分化行情里,选纯度高、经理懂产业、历史超额收益能打的主动基金,比自己乱抓个股要省心很多;我继续持有观察,逢波动有计划布局,和看好国产芯片的朋友们一起交流、互相提醒风险。
(以上全部为个人观点分析,信息来源于公开资料,不构成任何买入/持
有/卖出建议,投资决策请自行负责)
本文作者可以追加内容哦 !

