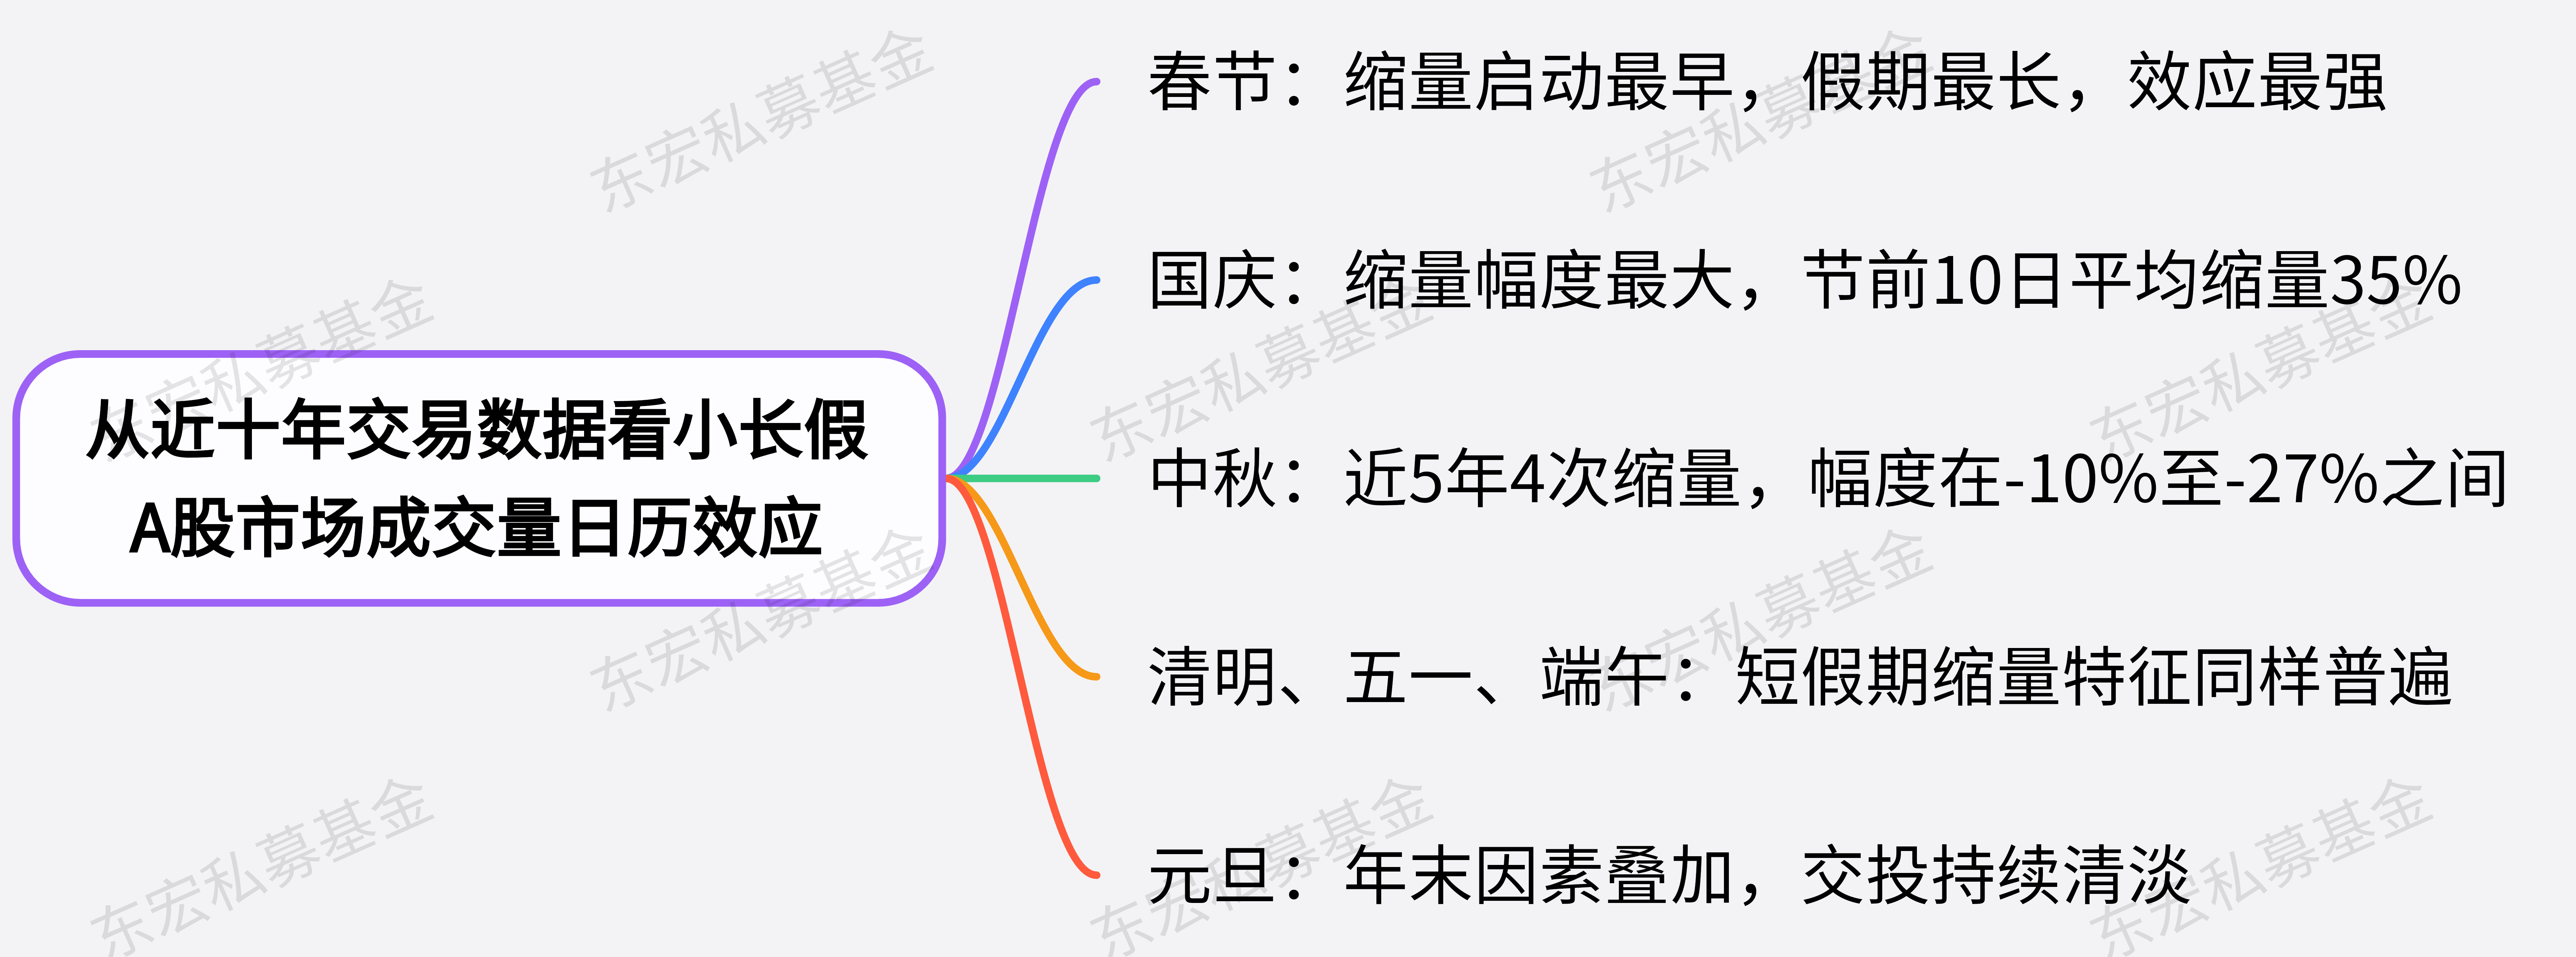
基于近十年(2016—2025年)A股市场数据,节前缩量是一个高度稳定的规律性现象。其核心驱动因素在于长假期间海外市场的不确定性,以及机构季度末考核、资金避险等行为的共振。以下按假期类型逐一展开分析。
一、春节:缩量启动最早,假期最长,效应最强
春节是A股休市时间最长的假期,节前缩量特征也最为显著。历史数据显示,市场量能通常自春节前第8个交易日(T-8)起开始系统性回落,缩量趋势一般持续到节后首个交易日,至节后第2个交易日(T+2)起量能中枢才显著抬升。
从缩量幅度看,春节前约两个月内的平均缩量幅度高达近30%。东吴证券复盘2010年以来数据发现,春节前往往出现显著缩量,相对节前2个月左右的成交额水平,缩量幅度可以接近30%。节后则出现明显逆转,春节后一周成交额较节前一周平均放量22.3%。
春节效应往往还伴随明显的风格反转:节前大盘风格优于小盘,金融、消费、成长风格胜率与赔率更具优势;节后小微盘接力跑赢大盘,节后5个交易日万得微盘指数相对上证50的超额收益均值达4.7个百分点。
二、国庆:缩量幅度最大,节前10日平均缩量35%
国庆假期休市时间长,叠加三季度末机构考核节点,节前流动性收缩最为剧烈。华泰证券统计2010年以来的国庆日历效应显示,剔除2024年极端情况后,节前10日A股平均缩量达35%,节后5个交易日则大幅放量,投资者入市意愿显著增强。
从节奏来看,成交额通常在节前15日左右开始趋势性缩量,并在节前2日成交量企稳。以2010—2025年十六年数据统计,假期前5个交易日指数涨跌幅中位数约-0.94%,胜率不足45%;节后头5个交易日涨跌幅中位数约+2.11%,胜率约75%,节后做多情绪回归特征明显。东北证券的研究也确认,自2005—2023年以来,国庆前后的成交额均表现出一定的缩量情况,仅2008年因极端市场环境出现例外。
三、中秋:近5年4次缩量,幅度在-10%至-27%之间
中秋假期较短,但缩量规律依然普遍。统计显示,过去5年中有4年出现节前缩量,幅度在-10%到-27%之间。中秋与国庆有时相邻,会形成"双节共振"效应,进一步压缩节前可交易日,机构调仓窗口被压缩,盘面缩量更为明显。
以2016年中秋为例,节前最后一个交易日两市合计成交仅约3749亿元,沪市成交1481亿元、深市2268亿元,市场热点匮乏,沪指围绕3000点窄幅震荡。同年中秋前第二个交易日,两市合计成交3970亿元,较前一交易日缩小近6%,节前效应十分突出。
四、清明、五一、端午:短假期缩量特征同样普遍
(一)清明
清明假期虽短,但节前缩量特征依然明显。2025年清明前最后一个交易日,全市场成交额仅约1.65万亿元,较前一日缩量近2000亿元。同年清明前,两市成交量一度萎缩至不足1万亿元,为2024年9月市场放量之后的第二次不足万亿水平。2024年清明前最后一个交易日沪指小幅收跌0.18%,节前资金观望情绪浓厚。
(二)五一
五一节前避险情绪升温,缩量调整特征显著。2026年五一前,沪深两市成交额约2.53万亿元,较前一交易日缩量531亿元,全市场逾3600只个股下跌。2025年五一前,受访人士表示节前避险情绪升温,交易量能缩减1656亿元,沪深京三市日成交额降至2.67万亿元。节前资金呈现明显的"降仓、避险、观望"特征。
(三)端午
端午小假前,市场交投氛围往往降至阶段低点。2025年端午前,两市日均成交额持续低于1.1万亿元,节前最后一个交易日成交额缩量至1.07万亿元,主力资金大幅流出,短线资金避险离场。从十年数据看,端午节前一个交易日市场下跌概率高达70%,节后一日和三日下跌概率均为60%。2016年端午前,沪市成交量萎缩至1724亿元,节前连续3天缩量下跌。
五、元旦:年末因素叠加,交投持续清淡
元旦假期虽短,但叠加年末资金结算、机构考核等因素,节前市场交投通常较为清淡。过去十年中,A股在12月份成交额高于11月份的概率仅为30%,仅2019、2020、2021年出现环比放量。2025年1月初(元旦后),A股日均成交金额由前一个月的16111亿元回落至12005亿元,换手率环比下行0.54个百分点,整体水平处于阶段低点。
2016年元旦前,沪市成交量从3400亿元缩小至1500亿元左右,节前交投极为清淡。元旦前后的缩量,本质上是年末季节性效应与假期避险效应的叠加,资金在完成年度结算后倾向于观望,等待新一年政策信号明确后再行布局。
近十年小长假A股市场成交量趋势变化与关键对比
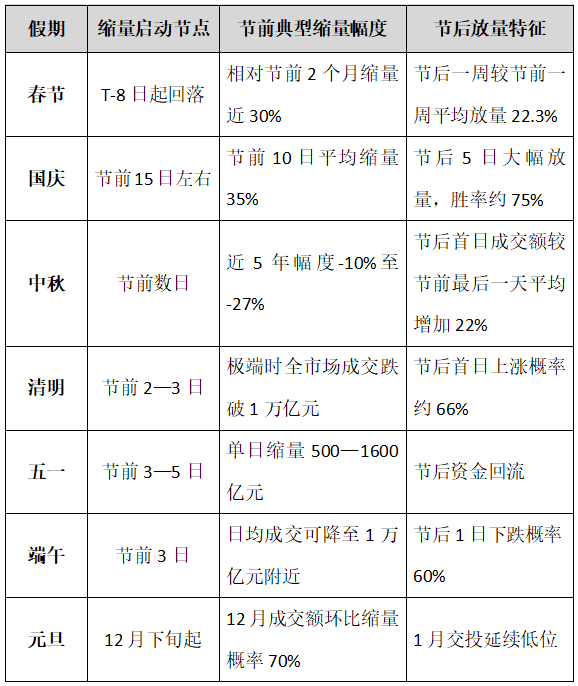
近十年数据还揭示了一个重要趋势:节前缩量的持续时间在延长。早期(2015—2016年)节前缩量往往集中在最后2—3个交易日,而近年(2024—2026年)春节前缩量自T-8日即开始,国庆前缩量更是从节前15日左右便进入趋势性回落。这一变化反映出投资者对日历效应的认知不断深化,避险行为愈发前置。
此外,节后放量的确定性较高但幅度受市场环境影响。在修复市或牛市环境中,节后放量弹性更大;而在熊市或震荡市中,节后放量幅度会明显收窄。历史规律可作为参考框架,但不宜作为交易的单一依据。
*风险提示:本材料观点仅供参考,不作为投资建议、业绩承诺或收益预测,不作为任何宣传推介材料。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利、也不保证最低收益。基金有风险,投资需谨慎。
本文作者可以追加内容哦 !

