现货一夜涨 10 倍!村田正式涨价 30%,1000 亿只缺口砸下来 ——MLCC 的 "2018 时刻" 真的来了
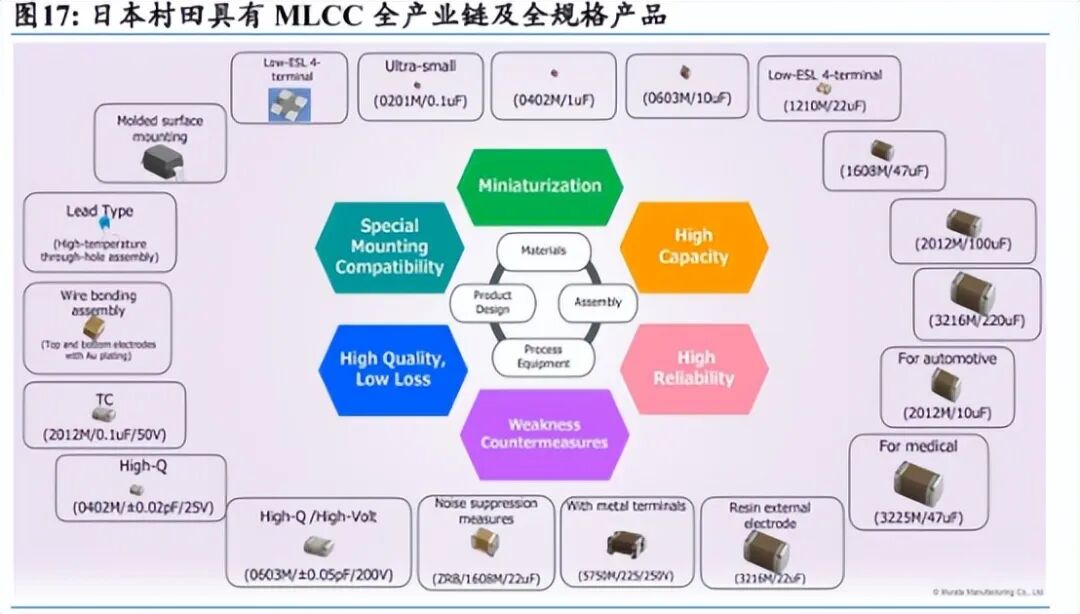
MLCC全球巨头:村田!终于涨价了!
它的涨价才是标志着行业,真的要大爆发了!
而今日尾盘,更是引发了:国瓷、风华、洁美等大幅异动!
也许行情真的要来了,但很多人没有想清楚,而今日就以此事作为思考,进一步的深度研究!让大家更好的理解为什么它涨价,可以引爆市场!
一、事件驱动:为什么村田的 MLCC 涨价引爆全场?
1、村田涨价,才是 MLCC 真正大涨价的开始
核心论断:在 MLCC 行业的每一轮大周期中,村田的涨价动作从来不是行情的起点,而是行情从"局部紧张"升级为"全面爆发"的确认信号。一旦村田开始涨价,意味着行业供需矛盾已经突破了最后一道缓冲防线。
历史复盘:2017-2018 年周期的终极验证
回顾上一轮 MLCC 超级周期(2017-2018),涨价的传导路径极为清晰:
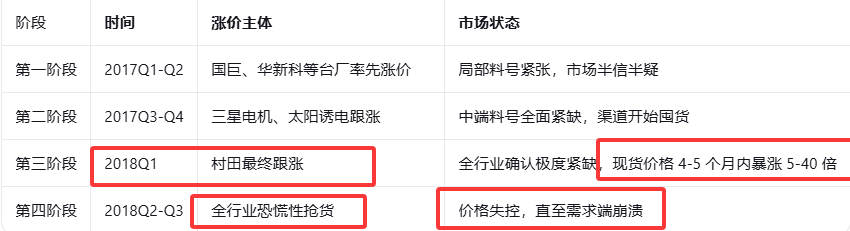
关键事实:2018 年春节后 MLCC 现货价格最疯狂的 5-40 倍涨幅,恰恰发生在村田正式确认涨价之后。
村田不是涨价的发起者,而是涨价的"最终确认者"——当连全球定价最保守、最不愿意得罪大客户的龙头都开始调价时,市场才真正相信"这次是真的缺",恐慌性补库和投机性囤货随之全面爆发。
村田的定价哲学:为什么它的涨价如此特殊?
村田在全球 MLCC 行业中的定价行为,具备极强的"信号锚定"意义,原因在于其独特的经营哲学:
因此,当这样一家企业开始对 D 类小客户全料号普涨 20%-30% 时,其传递的信号不是"村田想多赚钱",而是:产能约束已经严峻到连村田都无法通过内部消化来维持原有价格体系,必须通过价格杠杆主动出清低价值订单。
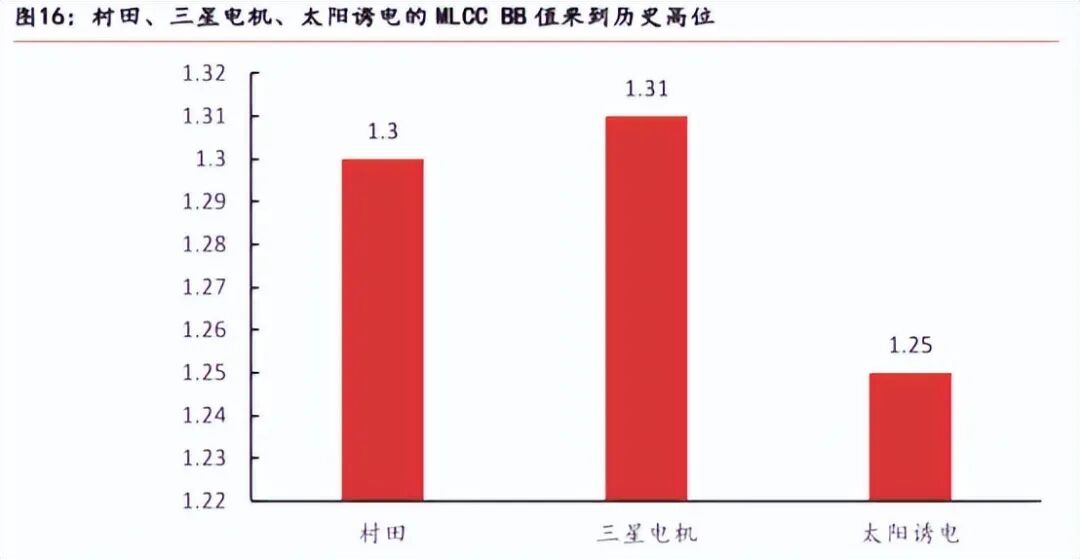
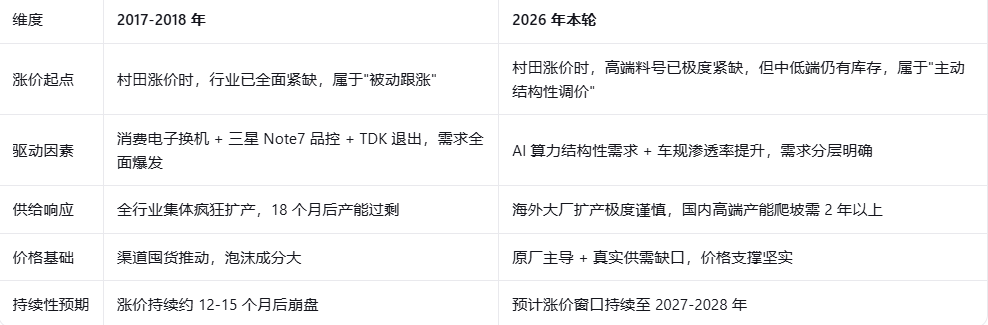
本轮与 2018 年的关键差异:起点更高,持续性更强
2、本轮映射:村田的"三级跳",正在复刻并超越2018
本轮村田的动作,比2018年更系统、更精密,且已经走完了三步:
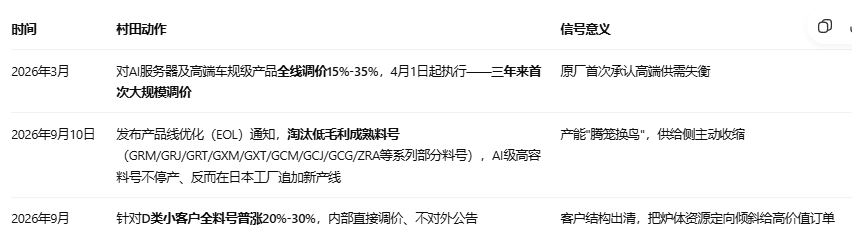
三步走完,产业逻辑彻底闭环:高端涨价(确认需求)→ EOL停产(收缩供给)→ 小客户普涨(出清低毛利订单)。
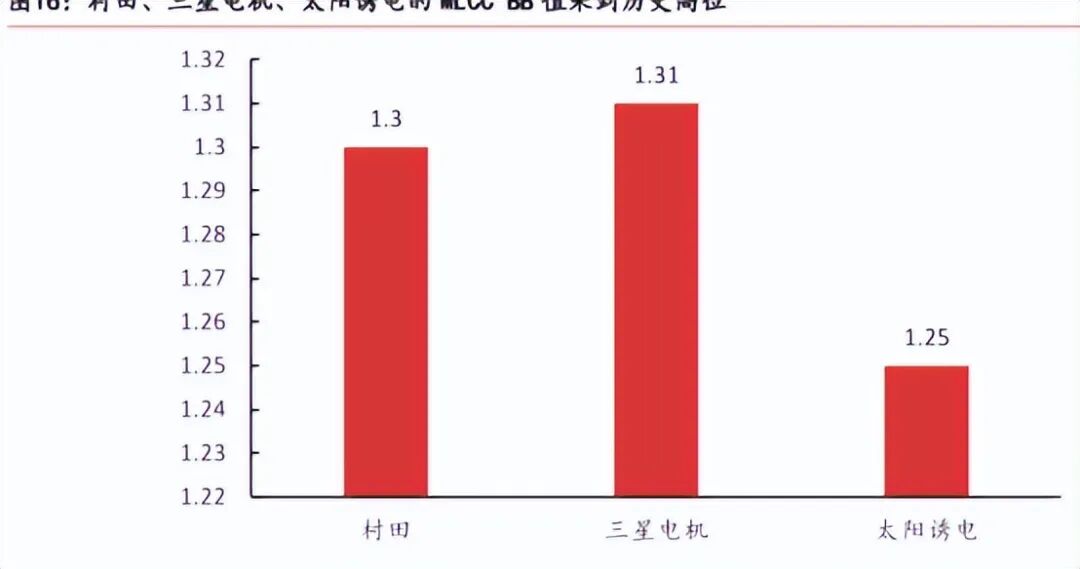
3、最硬的验证指标:订单积压已超越2018年峰值
结论:村田涨价,不是行情的尾声,而是本轮MLCC主升浪正式进入第二阶段的发令枪。 上一轮最后的爆发由龙头涨价点燃,这一轮同样如此——而且这一次,缺口更集中、供给更刚性、库存更低。
二、未来是否可能进一步涨价?还有哪些变量会引爆MLCC?
答案不是"会不会涨",而是"何时落地、以哪种形式落地"。至少还有九重变量,随时可能再次点燃行情:
变量:大客户长协重签窗口——高端料号的"补涨"尚未发生
头部大客户的年度/多年长协短期锁死价格,调价天然滞后。但长协到期后在新年度协议谈判中上调基准价,只是时间问题。三星电机已率先行动:针对OEM/ODM客户调涨2026年Q4报价,消费级X5R产品平均上调25%-30%(明确目的:抑制下单意愿、腾出产能扩高端产线),AI服务器高端X6S依客户议价涨10%-20%。集邦明确指出:"村田、太阳诱电等日厂是否会跟进,成为观察下一波涨幅的重要指标"。
变量:配额制 + 增量订单上浮价
长协内基础配额维持原价、超出配额的增量订单执行上浮价——这是龙头最擅长的"柔性涨价",不用撕毁协议就能实现价格中枢上移。
变量:新平台新项目直接新报价
英伟达GB200服务器主板约需6500颗MLCC,下一代Rubin平台量产后单板用量预计提升至约12000颗,近乎翻倍;GB300、Rubin机柜单柜MLCC需求量分别达45万颗、65万颗,对应单柜价值37.4万元、54万元。新平台=新报价,没有历史价格包袱。
变量:全行业原厂接力跟涨,形成共振
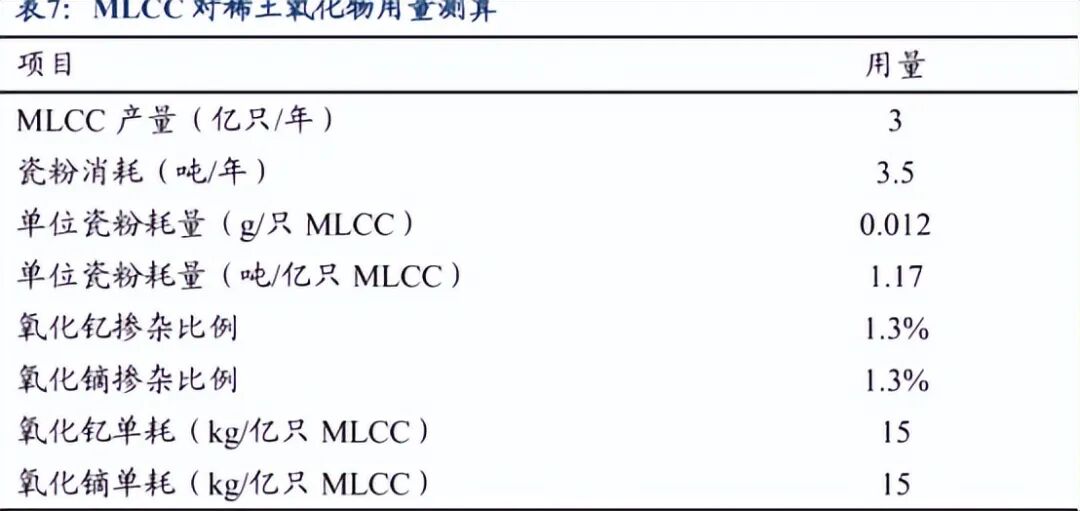
变量:稀土管制——从"需求驱动"升级为"需求+供给+成本"三重共振
这是本轮独有的、2018年完全不具备的变量:
变量:EOL停产的2-2.5年替代窗口进入倒计时
村田9月10日EOL淘汰的料号集中在GRM系列0402/0603/0805/1206等传统尺寸的100-225(0.1μF-2.2μF)区间及部分车规级(GCM/GCGA)低容型号。给予客户2-2.5年替代窗口,随着窗口收窄,中小客户的断供焦虑将从"成本压力"升级为"生存压力"。
变量:交期本身就是涨价预告
村田、三星等服务器MLCC交货周期已超过20周,标准封装14-18周、高容量高压15-20周;部分高容高压型号从数周延长至20周以上、甚至30周;国内厂商物料交期从6-8周拉长至16周。交期越长,现货溢价越高,原厂调价的理由越充分。
变量:补库周期叠加多下游共振
AI服务器(GB300/Rubin)、AI光模块(MLCC需求将由2025年50亿颗增至2028年550亿颗,CAGR高达123%)、800V电动车平台(纯电车MLCC用量约为油车6倍)、工控——多下游同时补库,而完整补库周期通常持续4-6个季度。
变量:新增产能的时间差——2027年底前难以实质释放
一句话总结:需求(AI量级跃迁)+ 供给(EOL+扩产时间差+稀土断供)+ 成本(氧化钇暴涨)三重共振,高端料号的调价不是"会不会",而是"何时、以哪种形式"。国内高端MLCC涨幅预期由此上修至35%-45%。
三、全球供需概况
1、总量与结构
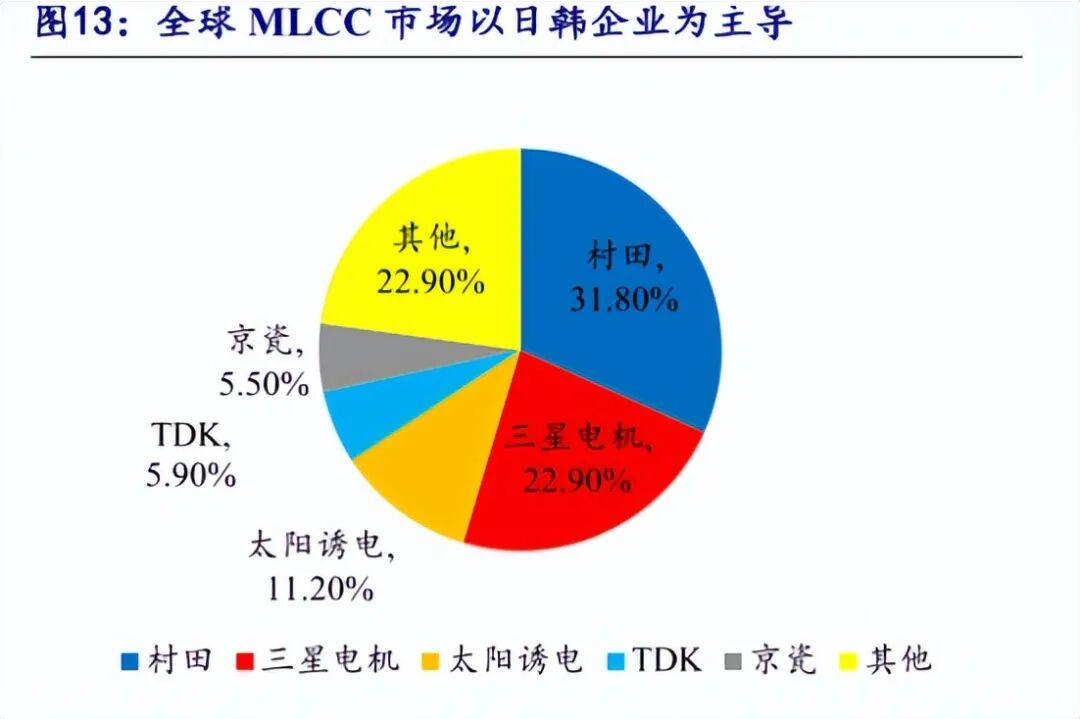
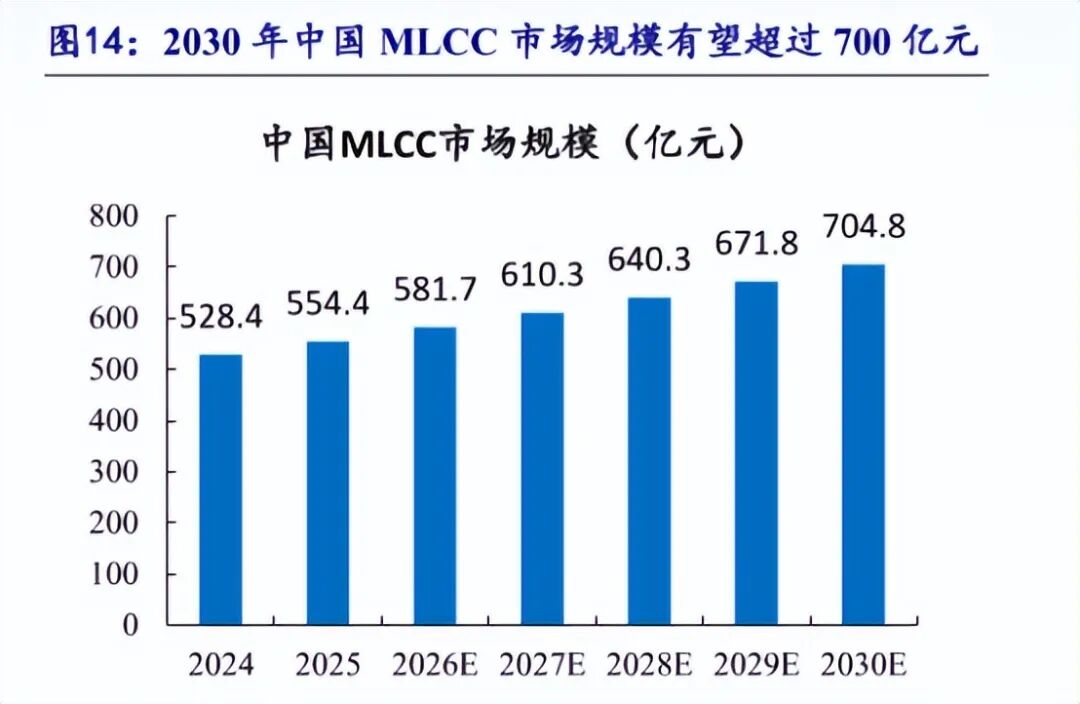
2026 年全球 MLCC 年产能约 5.2 万亿只,需求约 5.3 万亿只,全年缺口大约 800-1000 亿只。虽然缺口比例不大(约 2%),但缺口集中在 AI 级高容产品——这是国内厂商目前无法生产的型号,成为市场紧张的根源。
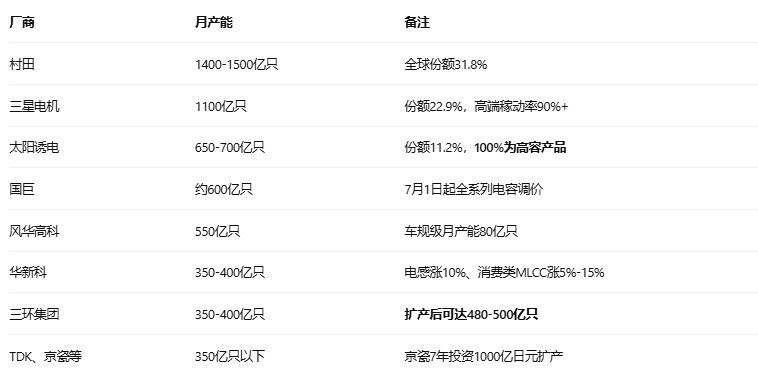
2、全球主要玩家产能格局
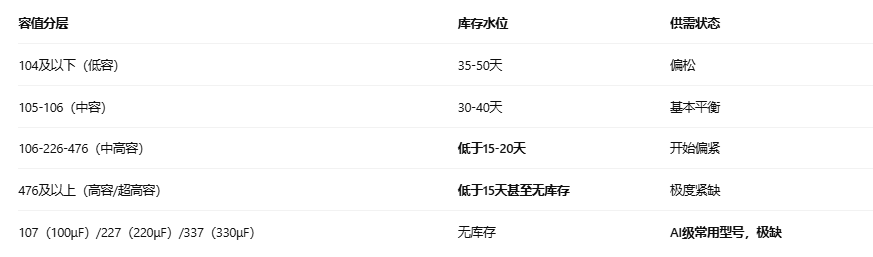
3、库存与紧缺度:按容值分层,冰火两重天
4、价格走势复盘:本轮与2018年的本质差异
2017-2018周期:三星Note7事件加强品控 + TDK全面退出消费级MLCC + 功能机向智能机切换需求爆发,三重因素叠加导致全球缺口约3000-4000亿只,市场极度混乱——2018年春节后价格在4-5个月内涨幅达5-40倍;2018年7月从104规格开始崩盘,此后回落至2023年才触底。
本轮行情完全不同:核心驱动力是AI带来的结构性分化,而非全面性供不应求。2018年是"全面缺货+渠道囤货+恐慌性炒作",本轮是"高端极缺、低端过剩+原厂主导+真实订单支撑"。这决定了本轮涨价的持续性更强、传导更顺畅、但不会出现全料号无差别暴炒。
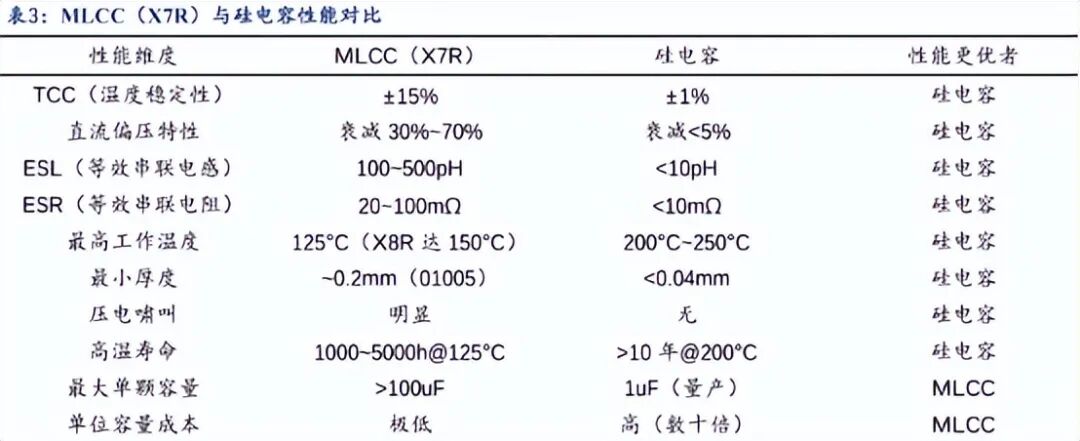
5、村田EOL停产事件解读:产能腾笼换鸟,把繁荣周期钉到2028年
2026年9月10日,村田发布产品线优化通知(EOL),选择性淘汰低毛利率成熟料号,保留高附加值高容产品。核心商业逻辑四点:
被淘汰型号集中在GRM系列中0402/0603/0805/1206等传统尺寸的100-225(0.1μF-2.2μF)区间产品,以及部分车规级(GCM/GCGA)低容量型号。而AI级物料(0201/0402/0603的476、107、227、337等)不仅不停产,反而在日本工厂追加新产线。
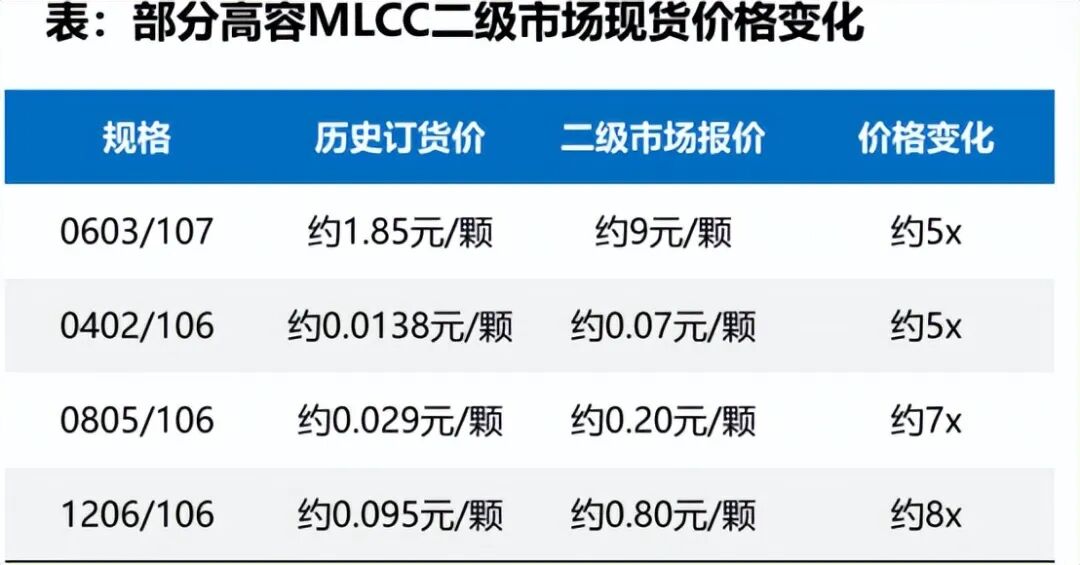
四、库存周期深度分析:去库周期终结,补库驱动涨价持续性
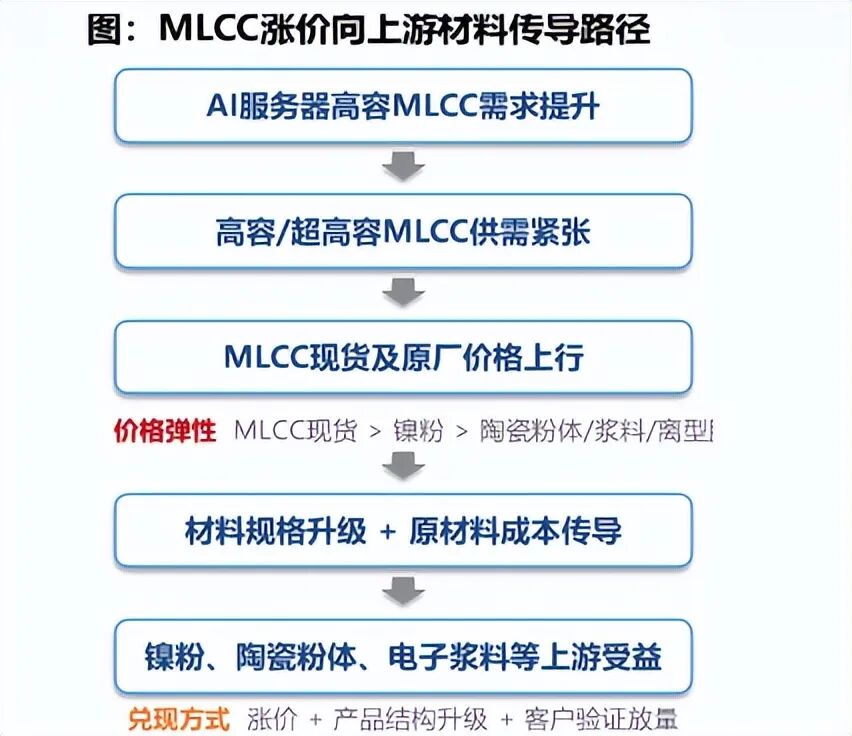
1、库存水位:全产业链处于历史低位
本轮MLCC下行周期始于2022年,历经长达四年的去库存过程,渠道商普遍采取"零库存"策略,行业库存持续消化至历史低位。
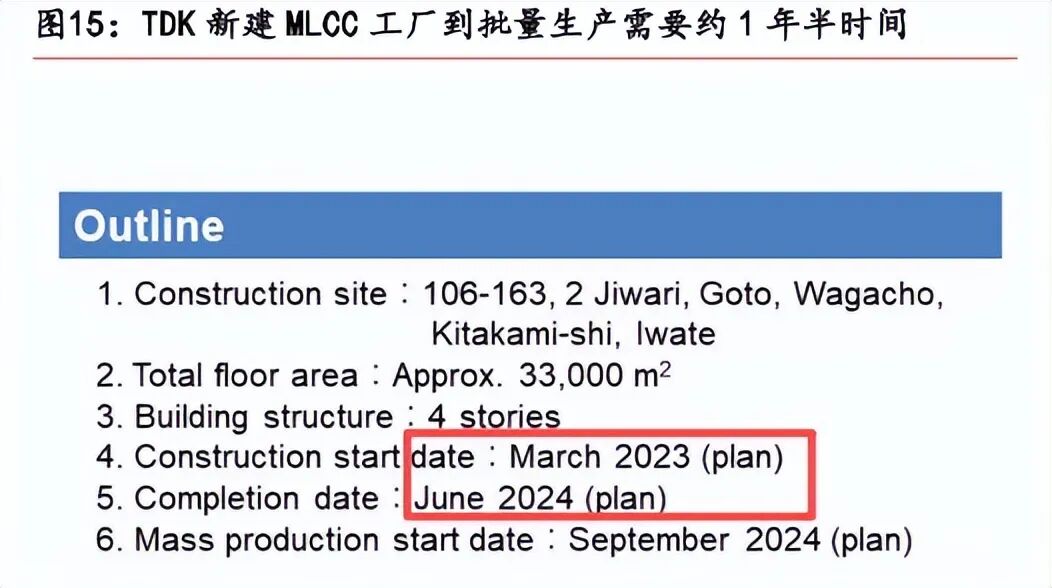
2、补库时点:2026年2月下旬已全面启动,预计持续至2027年
本轮补库启动时点为2026年2月下旬,随着AI服务器订单爆发和新能源车需求回暖,渠道商判断价格拐点已至,策略从去库存转为补库存,优先囤积高容值、高价值稀缺型号,直接引发现货市场抢货(5月底发酵、6月"一天一价")。
从库存消耗速度看,当前供需缺口下库存难以维持供需平衡:
从周期规律看,MLCC完整补库周期通常持续4-6个季度。本轮补库由AI结构性需求+消费电子弱复苏+汽车电子稳健增长共同驱动,叠加供给端扩产谨慎,补库周期有望延续至2027年下半年,涨价窗口期显著长于以往周期。
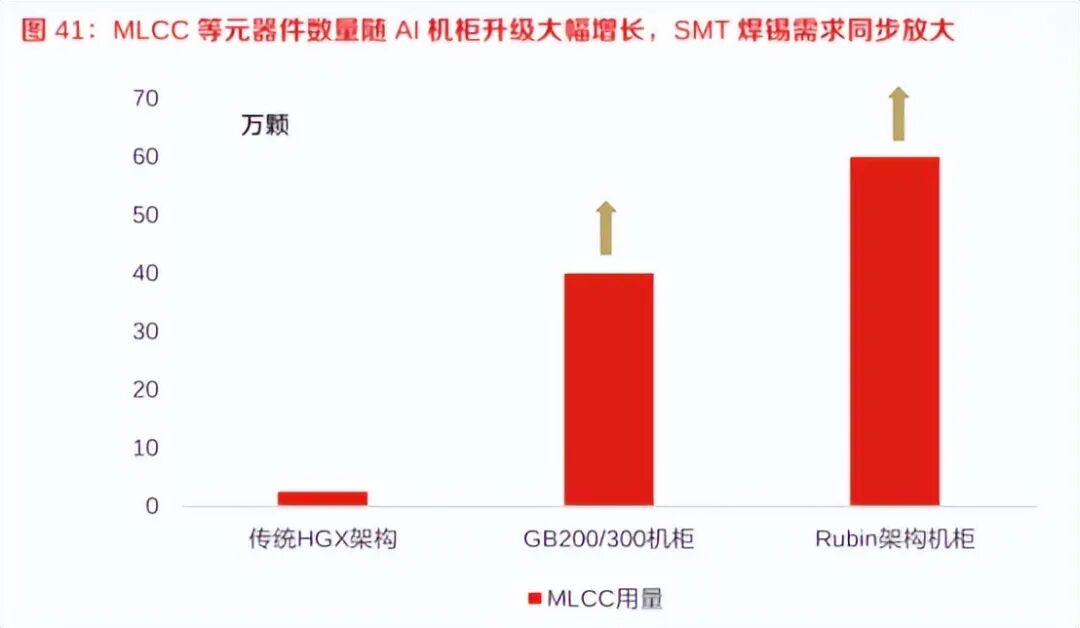
3、为何库存低位是涨价的核心支撑
库存是价格的"缓冲垫",库存水位越低,价格弹性越大:
当前全产业链低库存格局,意味着本轮涨价具备极强的传导能力与持续性,不会出现"涨不动、涨了又跌"的假周期特征。
4、新增供给约束:稀土管制强化涨价确定性,打开上行空间
中重稀土出口管制作为独立供给约束因子,将推动本轮MLCC涨价从"单一需求驱动"升级为"需求+供给+成本"三重共振,显著提升涨价确定性与周期强度。
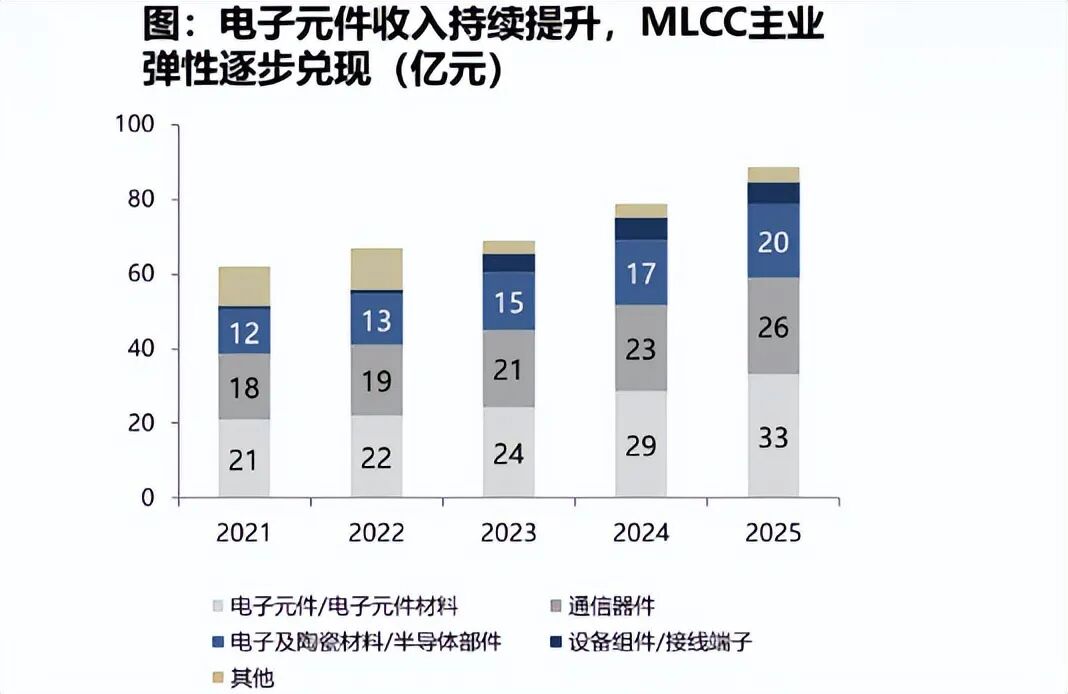
五、涨价对国内厂商的业绩影响
1、盈利弹性测算:价格上涨对利润的放大效应
MLCC 行业具备显著的经营杠杆特征,固定成本占比较高,价格上涨对利润的放大效应远大于营收。以国内厂商平均毛利率 25%-30% 测算:
叠加产能利用率提升(当前国内高端产线利用率已达 90% 以上),单位固定成本进一步下降,实际盈利弹性可能更高。
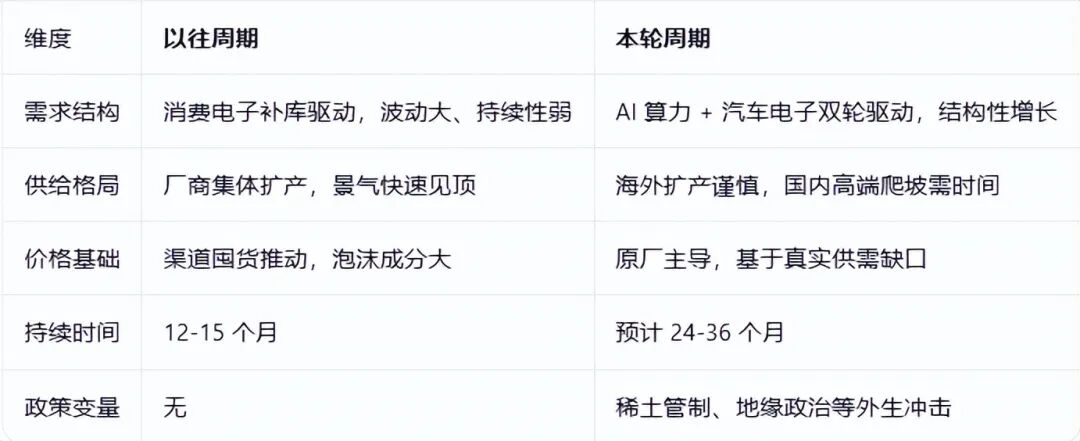
2、本轮周期与历史周期的本质区别
本轮 MLCC 上行周期不同于 2018 年、2021 年的两轮周期,具备更强的持续性:
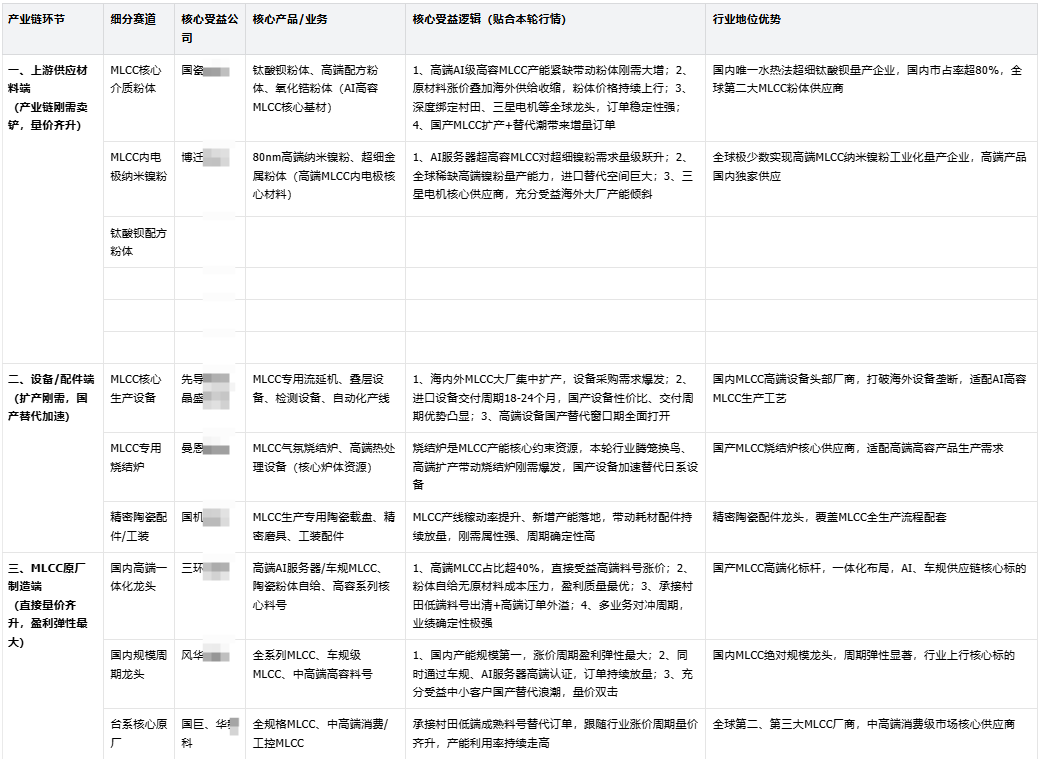
六、受益公司:
总结:信号已确认,接力刚开始
村田的每一步——4月高端涨价、8月连续调价、9月EOL停产、小客户普涨——都在把"现货躁动"升级为"原厂主升浪",把"价格信号"升级为"供给信号",把"AI单一需求"升级为"三重共振"。
保守型龙头的表态从不是行情终点,而是行情获得产业级确认的起点。2018年的教训是渠道炒作涨得快跌得更快;本轮从村田扣动扳机那一刻起,涨价就有了原厂背书、长协重签、产能退出、原料管制四重锚。
下一个坐标只有一个:村田对长协大客户与AI服务器料号的第二阶段调价——那将是本轮景气正式跨入主升浪的发令枪。
木火通明
$雅创电子(SZ301099)$ $达利凯普(SZ301566)$ $鸿远电子(SH603267)$ #特朗普:美伊代表会谈“非常有建设性”# #PCB三季盈利修复在即:电子布覆铜板提价 # #玻璃基板有望破解先进封装瓶颈# #我国创新药年内出海授权突破1200亿美元# #AI催热MLCC量价齐升:订单排至2027年# @妙想 @股吧话题 @东方财富创作小助手
清晨突变!暴跌超300点!隔夜外盘集体降温,两大主线浮出水面
盘面推演,不构成投资建议!题材存在不确定性,谨防利好兑现冲高回落
昨夜今晨,海外市场风云突变!美股三大指数集体跳水,道指、纳指双双跌超300点,科技、芯片、光通信板块齐齐下挫,避险情绪快速升温,欧洲股市同步走弱,全球风险偏好出现阶段性回落。
外盘震荡扰局,但A股自身两条产业逻辑不受海外行情左右。
其一,全球MLCC龙头村田开启涨价,AI服务器高容型号供需缺口进一步放大。海外大厂涨价潮,订单向外转移,直接利好国内MLCC产业链,国产替代迎来机遇,相关概念股值得重点跟踪。
其二,全球地区冲突持续发酵,军工航天赛道的战略价值进一步凸显。火箭、卫星、军机上游材料需求提升,像金钛股份这类高端海绵钛龙头,直接受益航天军工下游景气拉动。
小结:美股下跌更多是短期情绪扰动,不必过度恐慌。一边看MLCC涨价带来的电子元器件机会,一边留意地缘催化下军工航天板块,接下来重点观察两条主线资金能否持续进场。
$金钛股份(SZ920071)$
本文作者可以追加内容哦 !

