从7100到13625元/吨:这一农药原料大涨91%,产业链承压
农药市场信息
2026年9月21日 17:39 江苏
以下文章来源于化工平头哥 ,作者我们要研究研究
化工平头哥
.
立足化工,专注分析!我们拥有15年+化工行业经验的团队,全面系统的行业数据,科学完善的调研分析方法。为您提供科学、精准的化工行业分析调研报告及服务!
(广告也是极好看的,别让广告溜走)
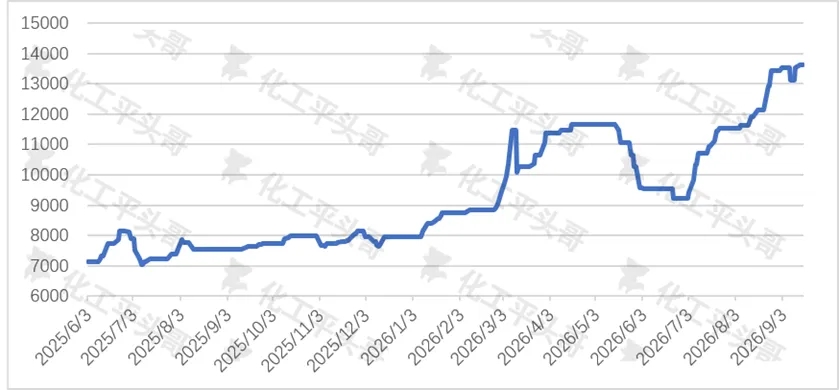
截至2026年9月中旬,中国苯胺市场商谈价格升至13625元/吨以上,当前价格已逼近2022年10月创下的14700元/吨历史高点。2025年6月初国内苯胺价格尚在7100元/吨左右,一年有余累计上涨约6500元/吨,涨幅超过91%。
图1 过去1年中国苯胺价格走势(元/吨)
数据来源:生意社
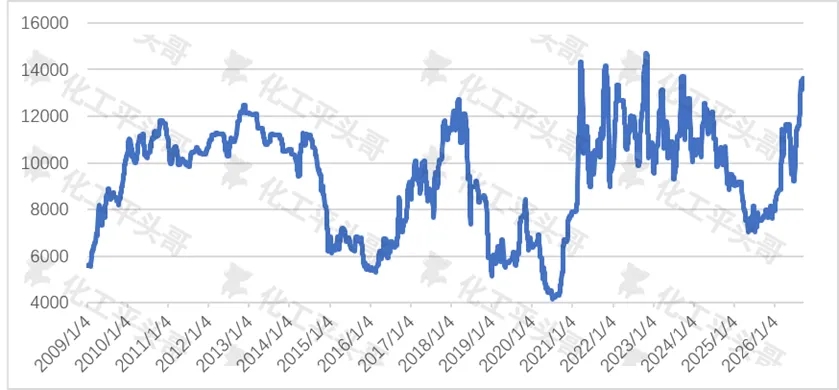
苯胺长周期的价格走势反映了中国基础化工行业的产能周期、成本传导与全球贸易格局变迁。2008至2026年,苯胺市场经历了数轮完整的涨跌周期,价格驱动逻辑在成本与供需之间不断切换,呈现出鲜明的阶段性特征。
2010-2015年,苯胺处于产能高速扩张与价格中枢下移阶段。2010年前后,国内苯胺价格围绕11000元/吨高位波动,主要企业开工率维持较高水平,不过产能扩张速度远超下游需求增长。截至2014年,国内苯胺总产能已超越300万吨,而有效需求仅200万吨左右,供需严重失衡。2014年下半年国际原油暴跌,纯苯价格跟跌,苯胺价格随之屡创新低。2015年全行业开工率不足五成,产能合计达378万吨而产量仅186万吨,价格跌至图中所见的历史低位区间。
2016-2019年,苯胺处于供给侧出清与缓慢修复阶段。在环保政策趋严和行业竞争加剧的双重压力下,落后产能持续退出,苯胺总产能较前期减少近10%。供需格局边际改善推动价格从低位逐步回升至10000-12000元/吨区间,但产能过剩的根本矛盾尚未消除。
2020-2023年,处于供需错配驱动的超级周期。2020年疫情冲击将苯胺价格打压至图中最低点约4200元/吨。随后在主要MDI生产商配套苯胺装置集中投产、海外供应中断等多重因素推动下,苯胺需求增速持续高于供应增速。价格快速攀升,2022年10月触及14700元/吨的历史高点。2023年华东苯胺均价达11505元/吨,行业维持高利润运行。
2024-2026年,处于扩能尾声与出口驱动的新周期。2021-2025年国内苯胺进入一轮持续较长的扩能周期,至2025年全国年产能达486.7万吨。万华福建二期36万吨/年装置投产叠加行业开工率维持高位,供应压力持续释放,2025年苯胺价格高开低走,全年跌幅15.25%,年均均价9375元/吨。纯苯价格同期大幅下跌约22%,成本支撑减弱进一步压制价格。
2026年以来,苯胺价格再度强势攀升。纵观过去20年走势,中国苯胺市场价格波动,成本端决定价格底部,供需缺口决定价格弹性,而出口变量正成为影响周期的新增关键要素。
图2 中国苯胺长周期价格走势图(元/吨)
数据来源:生意社
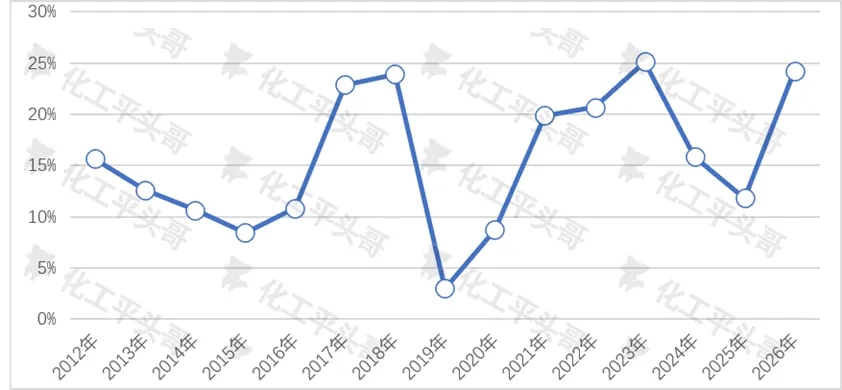
从理论利润率波动来看,2012年至2026年期间内,中国苯胺利润呈现宽幅震荡,最高利润率达到25%左右,最低利润率水平仅有3%左右,平均利润率在16%左右,整体呈现盈利的状态。
平头哥认为,苯胺理论利润率的波动本质上是产能周期与成本传导效率共同作用的结果。当供需趋紧时,苯胺价格涨幅超越原料纯苯,利润扩张;当产能过剩时,价格跌幅更深,利润被严重挤压。此外,环保政策、出口依赖度提升及地缘政治扰动正成为影响利润率边际变化的关键变量。当前利润率已逼近历史高位区域,需警惕中东局势缓和后成本支撑减弱、出口订单回落及新增产能投放带来的高位回落风险。
图3 2012-2026年中国苯胺理论利润率走势图
基础数据来源:生意社
未来短期内苯胺市场偏强格局很难逆转,供应端现货可流通资源有限,企业暂无销售压力,需求端出口商谈维持高位,MDI合约采购正常,成本端纯苯低库存格局延续,三重支撑依旧稳固
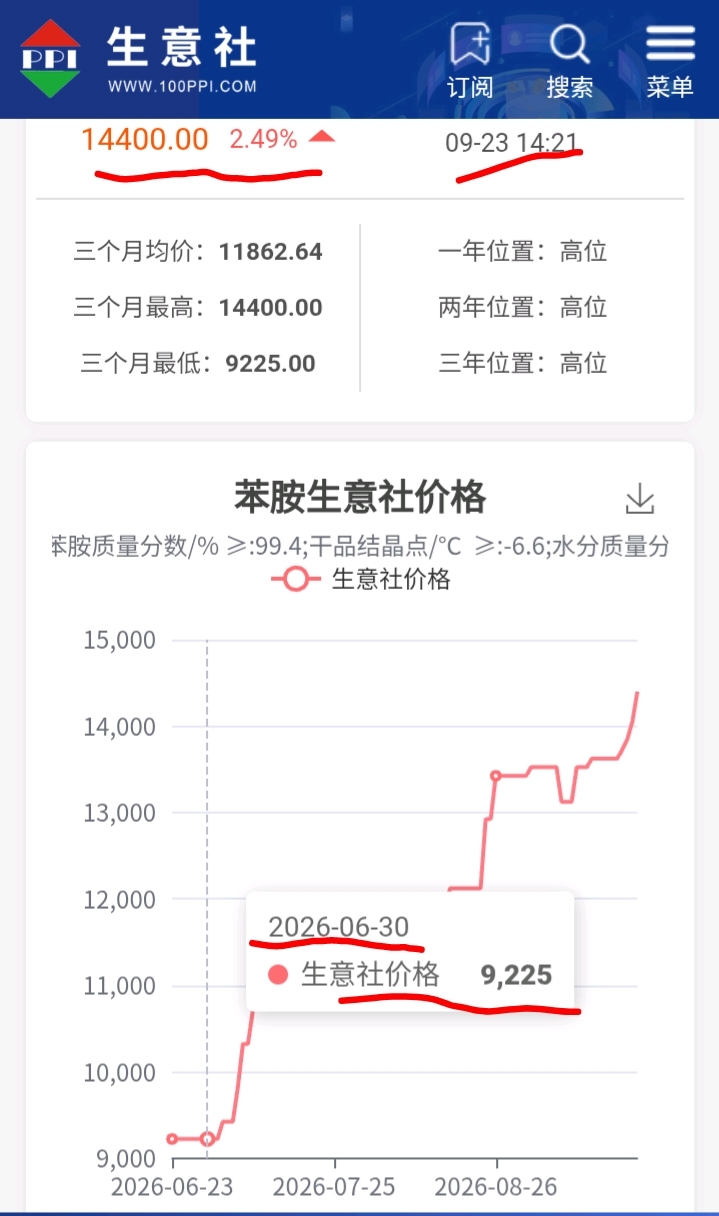
尤其苯胺在9月中下旬或仍延续偏紧态势,将继续支撑苯胺价格,且部分苯胺企业在10月份仍存检修计划,将对苯胺价格仍有支撑。
本文作者可以追加内容哦 !

