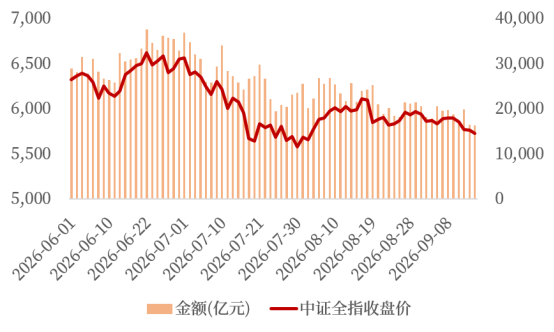
7月以来,A股成交额缩量明显。全A成交额从6月22日的3.76万亿元到9月15日为1.63万亿,缩量幅度达到56%。
2026年6月1日以来中证全指表现与全A成交额(亿元)
数据来源:iFinD;截至2026.9.15;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
缩量调整意味着伴随市场回调,多空双方的分歧逐步降低,而指数也借此消化分歧、构筑平台、等待选择方向。不过也有部分投资者担心,如果市场过度缩量,是否反映资金参与热情下降、后续行情缺乏增量资金推动。为了更加客观、理性地判断本轮缩量调整的性质与后续走势,我们参考历史规律进行回溯验证。
一、过往5轮行情22次缩量复盘
广发证券统计了从2005年以来的5轮典型上涨行情(分别是06-07年、08-09年、14-15年、19-21年、24年至今)中符合条件的22个缩量回调样本,并总结出具备参考价值的复盘结论,能够为当前盘面判断提供重要的历史参照。
首先,过去5轮行情中缩量回调并不罕见,每轮大行情中有3-4轮缩量回调行情。进一步观察这22次样本的缩量幅度可见:有21次缩量幅度超过30%,13次缩量幅度超过50%,因而当前缩量幅度(50%左右)也比较正常。
其次,从缩量信号后的市场表现均值、胜率看,缩量10%-30%可能意味着短线尚未调整充分(1个月内胜率和收益率均不高);相对而言,缩量40%-70%市场后续机会或许更大,比如缩量达到50%以后的10个、20个、60个交易日,全A涨跌幅均值分别为2.5%、3.0%、8.7%。
22次样本,首次缩量到达X%后,万得全A在10、20、60个交易日的全A表现均值
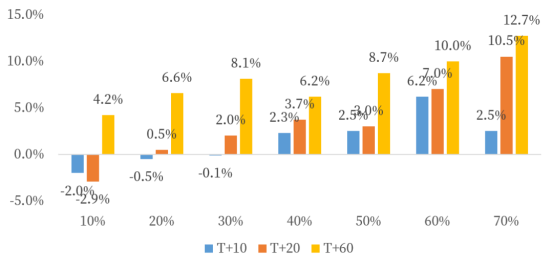
数据来源:Wind、广发证券发展研究中心;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
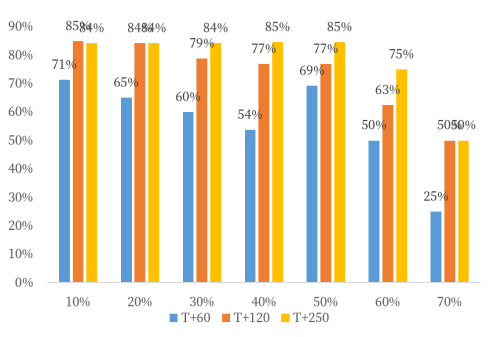
最后,从缩量信号出现后创阶段性新高概率、最大回撤看,缩量幅度越大,短线创新高的概率可能越低、中长期行情暂告结束的概率可能越高。
当缩量小于50%时,未来3个月、半年、1年创新高概率可能仍高,后续回撤可能也比较低。不过若缩量达到60%-70%,未来3个月、半年、1年创新高的概率可能会明显降低,信号之后的最大回撤也可能明显增加(即走弱的概率提高)。
22次样本,首次缩量到达X%后,万得全A在60、120、250个交易日创新高的概率
数据来源:Wind、广发证券发展研究中心;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
二、本轮缩量与3-4月缩量对比
但需要注意的是,历史数据终究只是参考,不能简单线性外推。每一轮行情的宏观背景、资金结构、政策环境都不一样,缩量之后是继续沉寂还是重新放量,最终还是要看实际变量如何演绎,比如今年4月的缩量。
4月7日全A成交额为1.62万亿,较1月14日的高点3.99万亿缩量接近60%。但是次日(4月8日)A股出现放量上涨行情,并启动了一轮中级反弹。(数据来源:iFinD;截至2026.4.7;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。)
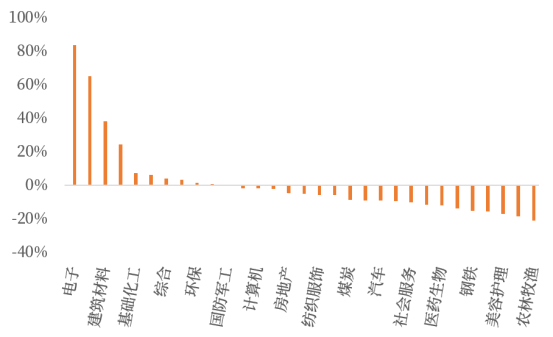
不过这一轮反弹中,A股并不是普涨。iFinD数据显示,今年4月7日至6月25日,31个申万一级行业指数中只有11个上涨,其中电子、通信涨超60%,成为领涨先锋,石油石化、农林牧渔则表现落后。
申万一级行业指数表现(2026.4.7-2026.6.25)
数据来源:iFinD;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
国金证券统计显示,截至9月11日,A股主要指数中,科创50、创业板指、沪深300的成交量、成交额、换手率均回到了接近4月份的水平。
与3-4月份的回调相比,本轮全A成交额的收缩幅度接近,但是指数跌幅以及估值的下行幅度都比当时更大,从3年估值分位数的绝对值来看,各主要指数也来到了年内的相对低点。
主要指数成交量、成交额、换手率、收盘价、3年估值分位数的两时期变动对比
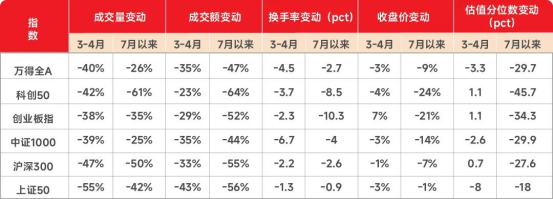
来源:Wind,国金证券研究所;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
三、AI产业持续推进,确定性或成行情锚点
虽然我们无法预测市场会否重演二季度表现,如果情绪修复、成交量重新扩张,上轮表现较好的 AI 产业链是否仍有机会。但从中长期视角看,国内外AI产业端的推进并没有因股市波动而停下,反而加速落地,从单纯的模型竞赛转向商业化变现与基础设施扩容:
1、应用需求扩张。
中国电信研究院发布的《智能体时代AI基础设施发展研究报告(2026)》显示,随着人工智能产业发展重心从大模型和算力竞争转向智能体规模落地、应用变现,我国词元(Token)需求或呈现爆发式增长。
预计2026年我国Token年消耗量将达到10亿亿,到2030年将超过3500亿亿,年复合增长率接近12倍,带动我国算力需求持续高速增长,预计未来2~3年,我国算力需求平均每年或将增长近10倍。
2、算力投资加码。
9月8日,两家海外芯片与云服务企业宣布开展多代定制芯片合作,并合作开发最高达1.6T的光互连解决方案,产业链需求信号进一步明确。
9月10日,某海外科技巨头计划到2032年将全球数据中心容量从约12GW扩至38GW,其中AI专用容量从当前的约2GW增至约12.7GW,2026年资本支出预计达1750亿美元,光模块、服务器、光纤光缆、液冷温控等产业链环节有望持续受益。
3、国内硬件企业进入业绩兑现期。
据工信部数据显示,2026年上半年国内规模以上电子信息制造业营业收入9.41万亿元,同比增长18.5%,利润总额同比增长96.9%,其中算力硬件、半导体相关环节成为拉动增长的主力。
4、国产大模型重塑产业预期。
国产大模型性能持续向第一梯队靠拢,既倒逼海外企业加大算力投入,也打开国内产业链硬件需求的天花板。
5、光通信政策风险明显缓解。
9月10日,美国联邦通信委员会(FCC)正式发布《通过设备授权计划防范通信供应链面临的国家安全威胁》最终规则,未将光模块作为独立品类纳入限制范围,且明确排除纯机械和无源器件,国内主要光通信企业暂未进入清单。此前市场担忧的极端情形未出现,政策风险明显释放。
结合近期产业动态,银河证券认为,近期A股缩量震荡,结构性行情仍较明显。前期相对广泛的主题和高弹性交易收敛,PCB、光通信等AI硬件方向则相对较好,反映出资金在风险偏好调整后,有望进一步向产业趋势确定性更高的方向集中。
短期成交量的起伏,更多是市场情绪的映射。而真正决定中长期方向的,是产业本身有没有往前走。当情绪退潮、交易降温时,那些仍在持续兑现的产业趋势,反而更容易被看清。
$融通产业趋势股票A(OTCFUND|008382)$$融通产业趋势臻选股票A(OTCFUND|009891)$$融通科技臻选混合发起式C(OTCFUND|026539)$
本文作者可以追加内容哦 !

