【摘要】
算力租赁行业属重资产驱动赛道,综合竞争力由GPU获取能力、融资能力、订单回款、成本管控及合规风控等多维构筑,行业马太效应持续凸显。GPU获取能力为核心生存壁垒,体现为供给稳定、交付确定、规模充足、品质保障四大维度。$行云科技(SZ300209)$$并行科技(SZ920493)$$鸿博股份(SZ002229)$#美债收益率“坐5望6”:危机进入新阶段?#
英伟达高端GPU在性能、集群及CUDA生态上显著领先国产芯片,高阶认证厂商可获原厂直供配额,配额量相较普通伙伴多30%-50%,交付周期缩短6-12个月,缺乏认证的中小厂商依赖二级市场采购,供需紧张时断供压力加大。
头部厂商凭借全维度壁垒优势持续抢占高端市场份额,尾部中小厂商生存空间持续收窄。2026年市场规模有望突破2600 亿元,产业加速从“粗放扩张”跃迁至“高端溢价与精细运营”,马太效应 推动资源向头部快速集中。
【正文】
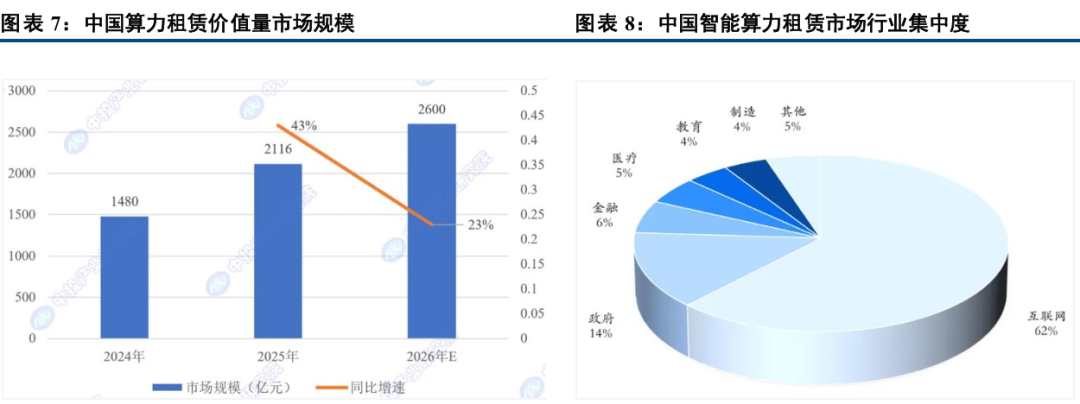
算力租赁市场迈入千亿级高增长赛道,规模与营收双双实现翻倍式跨越。从租赁市场价值量口径看,据科智咨询数据,中国智能算力租赁市场呈现明确的翻倍式高增长特征。
以算力规模(EFlops)口径统计,市场总量从2024年的377EFlops快速攀升至2025年的632EFlops,2026年预计将突破984EFlops。
以市场营收口径统计,根据中投产业研究院数据,国内算力租赁市场规模从2024年的约1480亿元增长至2025年的约2116亿元,2026年有望达到2600亿元上下,与信通院数据相当。
高速增长印证算力租赁模式已经成为国内智能算力需求落地的核心支撑形态。
图:厄尔尼诺对全球气候的影响
来源:中信建投证券、九方金融研究所
Nebius 拟自10月1日起再次上调按需GPU租金,系年内第二次全面提价。据Nebius 向客户发布的调价通知,公司拟自2026年10月1日起上调主要NVIDIA GPU按需(on-demand)租金,本轮涨幅约17%-21%:其中H100由3.85→4.50 美元/小时、H200由4.50→5.40美元/小时、B200由7.15→8.50美元/小时、B300 由7.85→9.50 美元/小时。
按需价上调是"长约、短约、按需"价格全线上移的确认,紧缺从叙事走向报表。
我们在《NeoCloud:从"紧缺"叙事走向"涨价与回报"兑现》中提出本轮涨价证据链:长约(Nebius新签长约ACV约2,000-2,500万美元/MW/年,较2026年基准+67%-108%)、短约(3-6个月短约年化4,000-5,000万美元/MW/年)、旧卡(老一代GPU价格环比+30%)、产能拍卖(较历史最高价+15%)、CoreWeave7月全系SKU提价约25%(新签合同预期利润率+5-10pct)。
本轮Nebius按需价全面上调17%-21%,意味着边际零售价格体系同步上移——按需价是新签及中小客户最直接的定价锚,其上调对行业价格中枢的指示意义更强。
GPU卡迭代周期长、供给瓶颈短期难解,而模型Token调用量与ARR进入快速增长阶段,供需缺口下算力仍是当前最稀缺的核心资产,定价权正从叙事变成报表数字。
商务条款同步收紧:预留期拉长至三年、预付30%-40%,卖方市场特征强化。据海外科技媒体报道,AI公司反馈算力采购正从此前“预留一年”被越来越多地要求“预留三年”,同时需预付30%-40%费用。
这与Nebius财报口径互为印证:26Q2约70%新签合同含预付款,预付款可覆盖对应项目50%-60% Capex,新合同投资回收期由2-3年缩短至约1年10个月。
价格、久期、预付款三个条款同时向卖方倾斜——同样一笔投资,对应更高单价、更少自有资金占用和更快现金回收。
旧卡经济寿命系统性延长,“GPU2-3年报废”的空头逻辑持续被证伪。AWS至今仍在出租2017年发布的V100,Google Cloud仍在提供2020年发布的A100。
残值数据提供更直接的量化证据——据Silicon Data月度市场残值跟踪:B200量产约一年半后残值仍达购买价的约158%(紧缺行情下“账面折旧、市场增值”),H100量产约四年后残值约58%(5年直线折旧隐含仅20%),A100量产逾六年后残值仍约25%(3年/5年直线折旧表下早已归零),GPU公允价值衰减远慢于报表折旧速度。
对算力租赁商而言,集群初始合同收入基本覆盖债务后,折旧期满的续约收入近乎不再背负折旧与融资成本的高毛利增量——旧卡“延寿+涨价+残值坚挺”使新云真实ROIC远高于报表直觉,这也是本轮Nebius能对H100/H200等上一代产品同步提价约两成的底层支撑。
国内算租涨价同步印证,海内外价格共振上行。国内算租价格上调已进入公告验证阶段:2026年6月,天阳科技与云粒智慧签署3.03亿元算力云服务协议,不足一个月后即签订补充协议,总金额上调至4.02亿元。
7月,行云科技连续签订3个补充协议,三笔合同订单分别由10.14亿→30.53亿(+201.14%)、36.4亿→约65.2亿(+79%)、48.54亿→55.08亿(+13.47%);9月16日赛意信息公告两份60个月高性能算力服务合同合计金额由64.5亿元提升至67.2亿元(+2.7亿元)。
海外按需价、海外长约价、国内合同价三条线同时上行,国内“有卡”公司直接受益于价格中枢抬升。
根据算力租赁景气度,三季报相关公司有望在利润表及资产负债表相应科目实现交付验证。
本文作者可以追加内容哦 !

