#关注航空航天#
先说结论:商用航空,是我越研究越上头的方向
入职半年,月薪到手先交房租,剩下的那点钱一直躺在余额宝里。直到有天刷到C919开通首条国际航线的新闻,我突然觉得:一个国家的飞机能飞出国门,背后那条产业链该有多大机会?
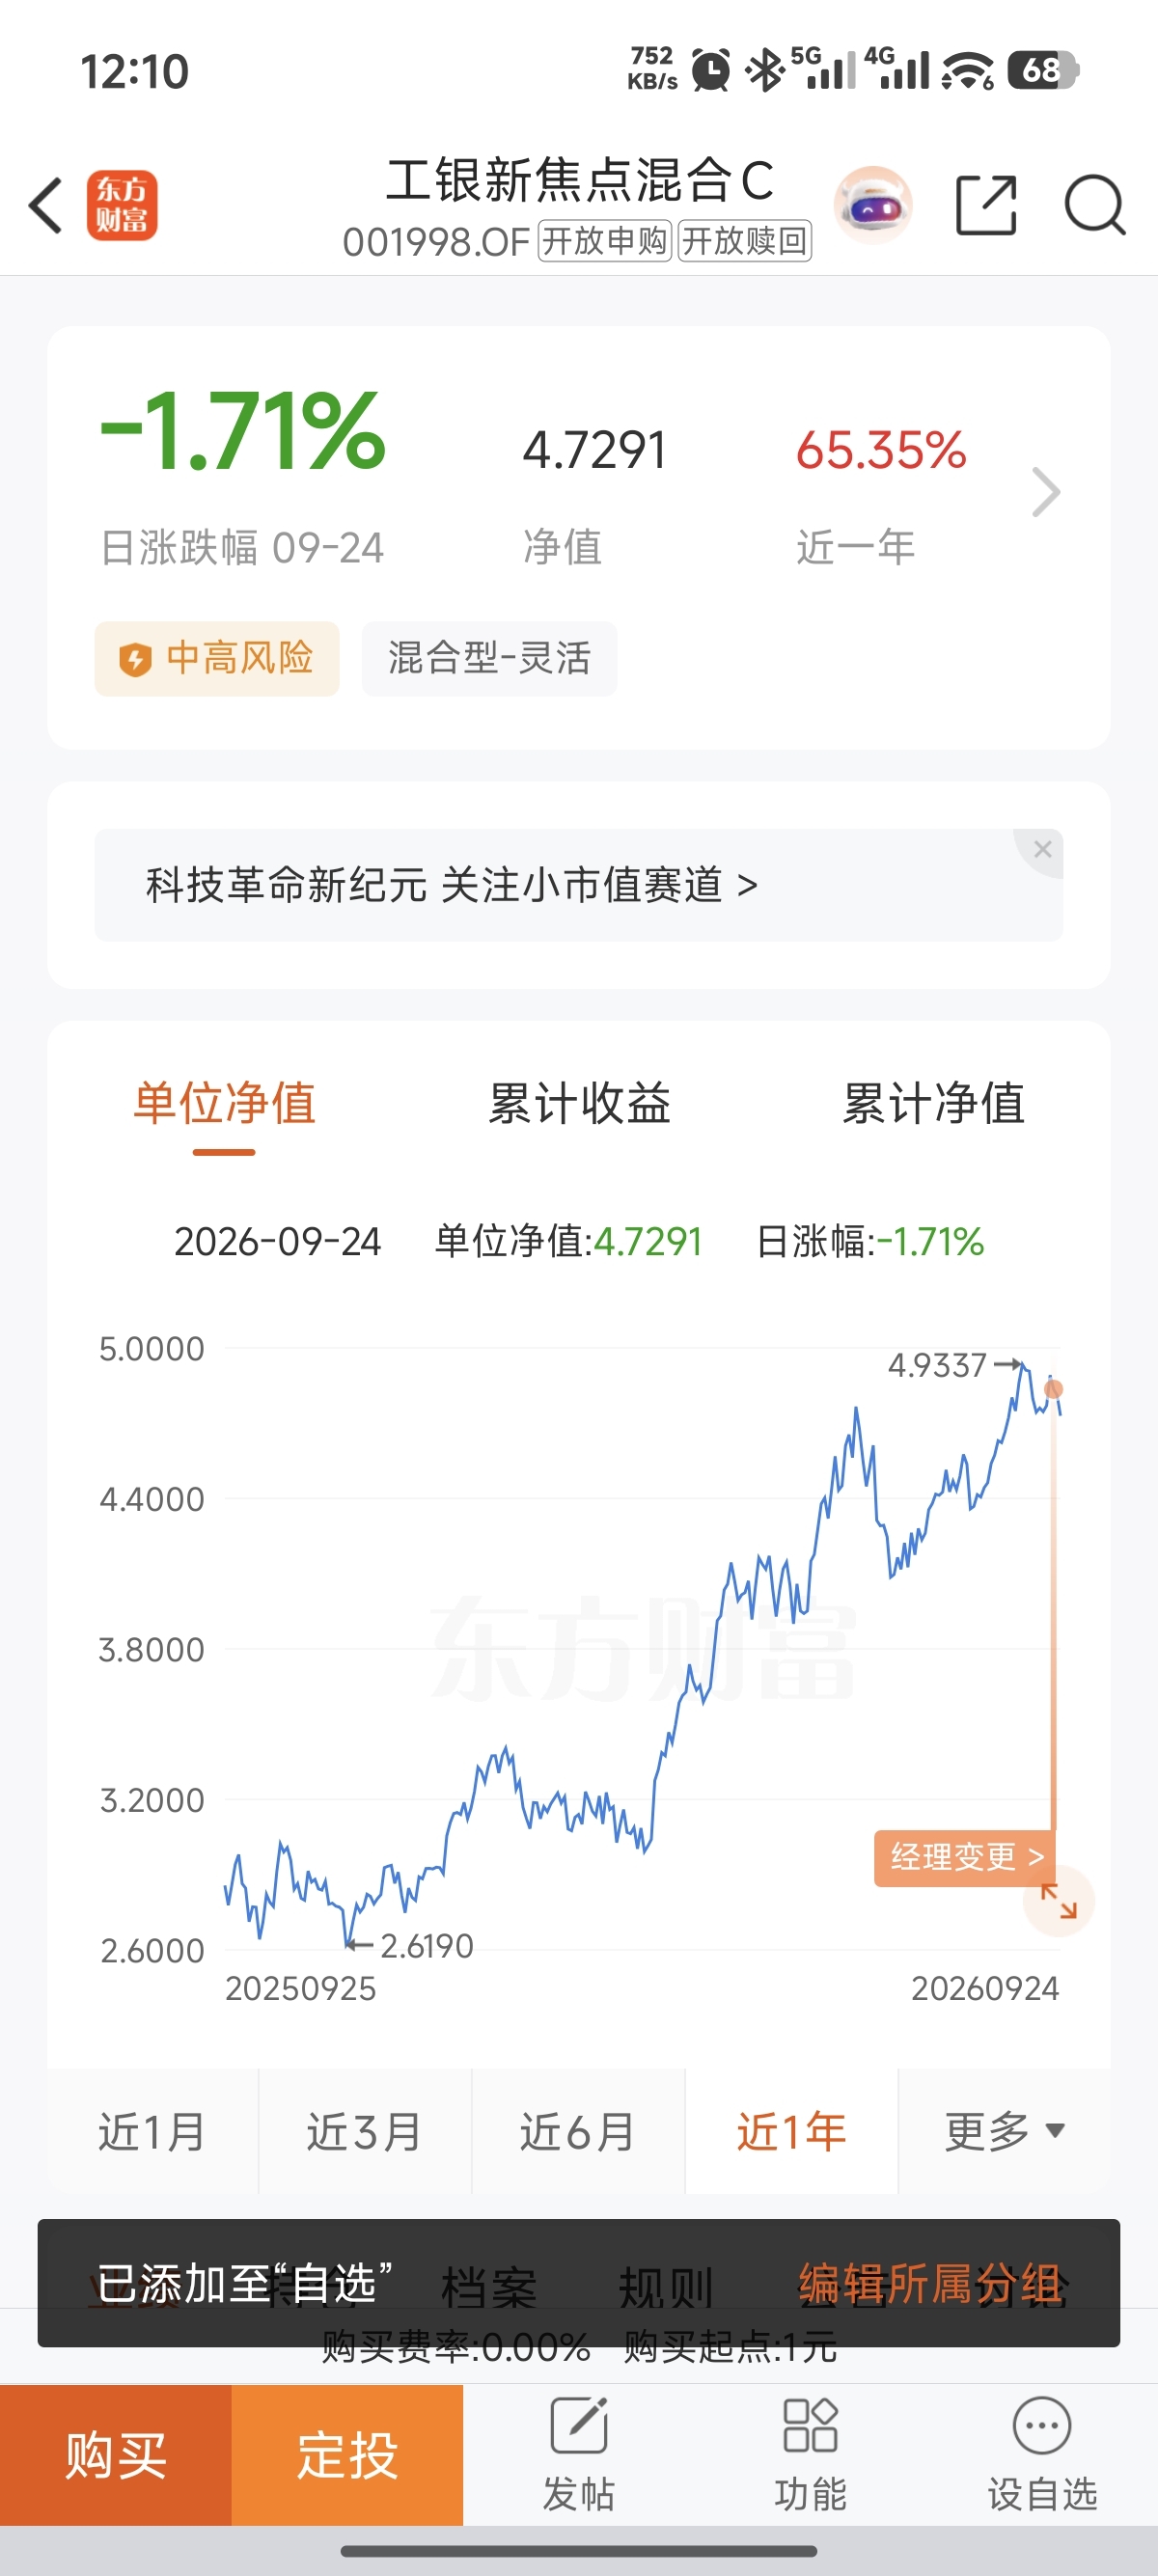
顺着这条线扒到了工银新焦点灵活配置混合C(001998)。说实话,第一眼看持仓我就愣住了——最新定期报告里,前十大重仓股几乎清一色是航空发动机和飞机制造产业链:航发动力9.08%、中航西飞8.97%、航发科技8.82%、中航高科7.84%、中航机载5.86%、航发控制5.29%、航亚科技4.83%。这哪是“灵活配置”,这分明是在All in国产商用航空。
翻基金二季报印证了我的判断——管理人明确表示“本基金将配置重心切换至商飞商发产业链”。一只成立于2016年的灵活配置型基金,果断把仓位压在一个产业方向上,要么是极度看好,要么是极度冒险。
商用航空到底值不值得看好?三个数据让我决定“上车”
先说最宏观的:未来20年,中国将接收约9000多架喷气客机,机队规模有望翻倍,航空发动机又是产业链中价值量最高、国产化空间最大的核心环节。商用航空发动机全球市场规模预计从2025年的956亿美元增长到2031年的1171亿美元。这组数字翻译成人话就是:这是一条足够长的雪道。
再说催化剂。C919在2026年交付目标不低于28架,有望实现每10到15天生产一架。而最关键的一环——国产发动机CJ-1000A的取证工作正在冲刺,最快年内就能拿证,意味着C919终于要换上“中国心”了。发动机一旦国产化落地,整条产业链的订单弹性和利润空间都会彻底打开。
最后看政策定调。2026年政府工作报告新增“航空”表述,将其定位升级为 “新兴支柱产业” 。从“战略叙事”走向“产业兑现”,这个拐点可能就在眼前。
但我必须诚实地说几句“泼冷水”的话
第一,这个板块波动极大。 该基金过去3年内最大回撤达到-40.84%,修复最大回撤耗时将近一年半。航空发动机属于典型的长周期硬科技赛道,研发周期长、产能爬坡慢,任何阶段性不及预期都可能引发剧烈回调。
第二,基金经理刚刚换人。 董明斌2026年6月26日才接手管理,任职期内收益为负。新经理虽然券商分析师出身,但管理公募基金的实战业绩还需要时间检验。
第三,基金规模偏小,C类份额最新规模仅约0.45亿元。规模过小的灵活配置型基金,一方面抗赎回压力弱,另一方面如果业绩持续不佳,存在清盘风险。
作为一个新员工,我的真实想法
说实话,定投这只基金的过程让我挺矛盾的。理性告诉我,商用航空国产替代是一条确定性很高的长期赛道;感性上我又焦虑——刚工作的本金本来就少,万一买在高点,亏的是实打实的工资。
但后来我想通了一件事:投资和职业其实是一回事。 我刚入职的时候什么都不会,要靠日复一日积累才能有产出。国产商用航空也一样,从CJ-1000A的取证冲刺到C919的产能爬坡,它不可能一夜之间兑现,但方向是清晰的、产业链上的订单是实打实在增长的。
所以我的策略很简单:小额定投,不追高不恐慌,把这笔钱当成对中国高端制造的一张长期“信任票”。 短期涨跌我控制不了,但十年后回头看,我希望自己不仅是一个旁观者。
以上仅为个人投资记录与思考,不构成任何投资建议。基金有风险,投资需谨慎,买之前请务必阅读基金合同和招募说明书。@工银瑞信基金
本文作者可以追加内容哦 !

