多维时空欢迎你,当你点击文章那一刻起,你的财富之路将被开启……
在股票市场里,股价高低只是表象,一家企业能不能持续赚钱、赚的钱是不是真金白银、盈利能不能长久延续,才是价值判断的核心。本次选取渤海化学、宁科生物、衢州东峰、中油工程、浙文影业、中再资环、国新能源七家低价个股,从盈利来源、盈利质量、盈利持续性三个维度,从盈利能力视角统一做全面诠释,帮助看懂不同生意模式下利润的底层逻辑。
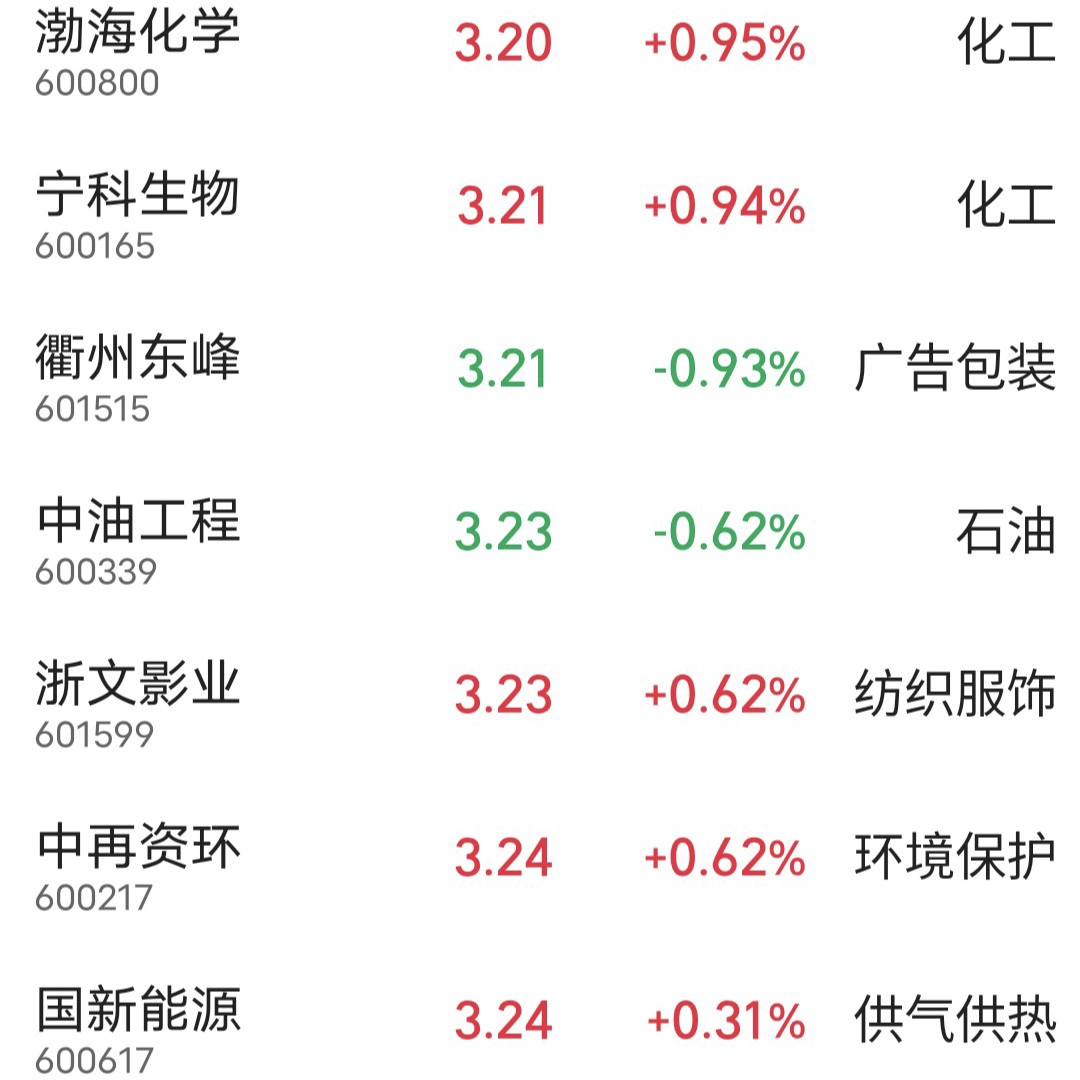
第一只,渤海化学(600800),现价3.20,涨幅+0.95%,所属化工板块。
从盈利来源来看,企业主营丙烯、工业气体等基础化工品,利润来源于化工产品的价差收益,是典型周期生意。产品同质化程度高,没有品牌溢价,盈利完全跟随大宗商品周期起落。当化工产品供不应求、价格上行,企业毛利扩张,利润大增;一旦行业产能过剩、原料涨价,利润就会快速收缩。
再看盈利质量,作为重资产化工企业,生产线维护、设备更新需要持续大额资本开支。账面净利润会随化工品价格剧烈波动,景气年份账面利润亮眼,但赚来的资金很大一部分需要重新投入生产,自由现金流并不稳定。账面利润和企业实际到手现金经常出现脱节,盈利的现金含金量并不稳定。
盈利持续性方面,短板十分突出。基础化工行业准入门槛更多是资金与产能,同行持续扩产就会冲击产品售价,企业缺少难以复制的护城河。企业盈利只能等待周期景气窗口,属于阶段性脉冲式利润,很难实现逐年稳定增长,周期下行阶段盈利会快速缩水。
第二只,宁科生物(600165),现价3.21,涨幅+0.94%,所属化工板块。
盈利来源上,公司主打生物基可降解材料,业绩受益于环保政策带来的赛道需求红利,依靠材料销售赚取毛利。但赛道热度之下,大量企业新建产能,行业内卷加剧,原材料价格波动也会直接挤压产品利润空间。
盈利质量层面,生物新材料产线前期建设投入巨大,资本开支居高不下。企业年度业绩起伏明显,经常出现账面盈利,但经营性现金流跟不上净利润的情况。简单来说,账面上看着赚到利润,实际回流到企业的现金偏少,盈利质量偏弱。
盈利持续性受行业产能竞争约束。如果下游可降解材料需求持续释放,企业盈利能够迎来修复;一旦产能集中释放,产品价格战开启,毛利率就会快速下滑。赛道具备长期政策逻辑,但短期行业处于扩产阶段,盈利稳定性不足,盈利上限被行业激烈竞争压制。
第三只,衢州东峰(601515),现价3.21,涨幅-0.93%,所属广告包装板块。
盈利来源属于典型的轻工加工模式,为消费企业提供包装印刷服务,依靠加工订单赚取微薄加工差价。上游纸张原材料价格波动,下游品牌客户议价能力强,两头挤压利润,行业整体毛利率偏低,属于辛苦薄利的生意。
盈利质量上,包装行业普遍存在回款周期偏长的问题,应收账款占比偏高。企业净利润体量不大,增长平缓,经营性现金流容易被客户回款节奏扰动。企业每一分利润都来自稳定订单,很难获得超额收益。
盈利持续性中等,但盈利天花板很低。包装产品差异化很小,客户可以轻松更换供应商,企业没有定价权。利润提升只能依靠新增订单或者内部降本,很难实现利润率大幅提升,长期很难走出业绩爆发行情。
第四只,中油工程(600339),现价3.23,涨幅-0.62%,所属石油板块。
盈利来源为油气工程施工服务,利润来自工程项目施工毛利。业绩好坏,完全绑定油气行业资本开支。当国际油价维持高位,油气企业加大勘探开发投入,工程订单就会增多;油价下行,上游缩减投资,订单规模随之萎缩。
盈利质量存在明显短板。工程项目施工周期漫长,前期需要大额垫资,回款周期拉长。账面利润根据项目进度确认,但现金回流滞后。项目施工过程中原材料、人工成本超支,很容易侵蚀项目原本预期的利润,利润兑现不确定性偏高。
盈利持续性高度依赖油气行业资本投入。依托央企背景,企业具备资源优势,但工程投标市场竞争激烈,竞标过程会压低项目毛利。盈利跟随油气周期起伏,属于典型事件驱动型盈利,很难脱离行业周期走出长期稳定增长。
第五只,浙文影业(601599),现价3.23,涨幅+0.62%,所属纺织服饰板块。
企业是双业务模式,毛纺纺织加工叠加影视内容业务,两套生意的盈利逻辑完全不同。纺织板块赚取纺织品加工差价,毛利微薄;影视业务是项目制经营,单个影视项目的成败,就可以直接影响全年业绩,业绩弹性大、风险同样巨大。
盈利质量呈现两极分化。纺织业务现金流相对平稳,但利润空间很小;影视业务账面利润波动极大,项目回款周期漫长,坏账风险偏高。合并报表后的净利润稳定性很差,经常出现年度盈亏反转,盈利的可预测性很低。
盈利持续性偏弱。传统纺织业务增长空间已经见顶;影视行业高度依赖项目,爆款作品属于小概率事件,无法持续复制。两块业务都很难支撑长期稳定盈利,业绩大起大落会成为常态。
第六只,中再资环(600217),现价3.24,涨幅+0.62%,所属环境保护板块。
盈利来源是废旧电器电子产品回收拆解业务,盈利由再生资源销售收益和行业相关政策补贴共同构成。废旧物资市场价格波动、补贴政策调整,都会直接改变企业盈利水平。
盈利质量对比传统制造业相对更优,但利润受政策约束强。补贴发放节奏会直接影响当年账面利润。拆解业务运营成本具备刚性,一旦废旧原材料采购价格上涨,毛利就会被压缩,净利润增速并不平稳。
盈利持续性高度依靠环保相关政策。在补贴政策稳定的环境下,企业可以维持基础利润;如果补贴退坡调整,盈利水平会直接承压。行业市场空间存在天然上限,很难打开高增长空间,属于政策托底型生意。
第七只,国新能源(600617),现价3.24,涨幅+0.31%,所属供气供热板块。
盈利来源以燃气购销业务为主,赚取天然气购销价差,属于区域公用属性的周期生意。天然气采购成本波动、下游居民与工业用气需求变化,直接影响企业毛利。民用气价格受管控,盈利弹性主要来自工业用气需求。
盈利质量方面,燃气业务具备稳定现金流,客户持续用气,回款相对稳定。但上游气源采购成本波动,叠加管网维护持续投入,压缩利润空间。行业公用属性限制提价能力,利润很难大幅扩张。
盈利稳定性优于强周期化工、影视行业,但增长空间有限。用气需求具备刚性,盈利不会出现暴起暴落,不过产品售价受调控,企业自主提价空间有限,长期只能维持平稳利润,很难迎来业绩爆发。
综合对比七家企业的盈利能力可以发现:公用、环保类生意盈利稳定性更强,但增长空间受限;化工、油气工程属于强周期标的,利润大起大落;包装制造薄利稳营;影视纺织双主业标的业绩不确定性最高。选股看盈利能力,不只是看当下是否盈利,更要分辨利润来源是短期周期红利、政策红利,还是企业自身长期竞争力带来的可持续收益。
风险提示:以上仅为盘面趣味感悟,不构成任何投资建议。市场变幻无常,入市交易存在本金亏损风险。盈利能力会随行业周期、政策变化持续变动,需要定期跟踪企业财报数据。
后续内容:持续跟踪各家企业财报数据、行业供需、政策变动,动态评估盈利水平变化。
期待互动:对比这七只个股,你觉得哪一家企业的盈利模式长期来看更具备可靠性?
喜欢本期盘面解析,别忘了点个关注,持续查看更多个股解析。
本文作者可以追加内容哦 !

