黄沙百战穿金甲,不破楼兰终不还。看惯了人工智能、机器人、算力硬件的喧嚣,很多人还没回过神:中国创新药已经悄悄从“仿制替补”打成“全球首发主力”,并成为继人工智能之后大国高端产业竞争的下一主战场。从实验猴一只从八千炒到二十万元,在研新药四千七百五十一个、占全球三分之一强,对外授权一年上千亿美元,官方把创新药和人工智能、机器人并列归为外贸“新新三样”。 证明这不是概念,是产业实力换道,我前几年定义本轮牛市强国牛,就旗帜鲜明把创新药产业划了进去,但至今还没有表现,该轮到了,大国竞争的领域不会错过每一个高利润高端产业。
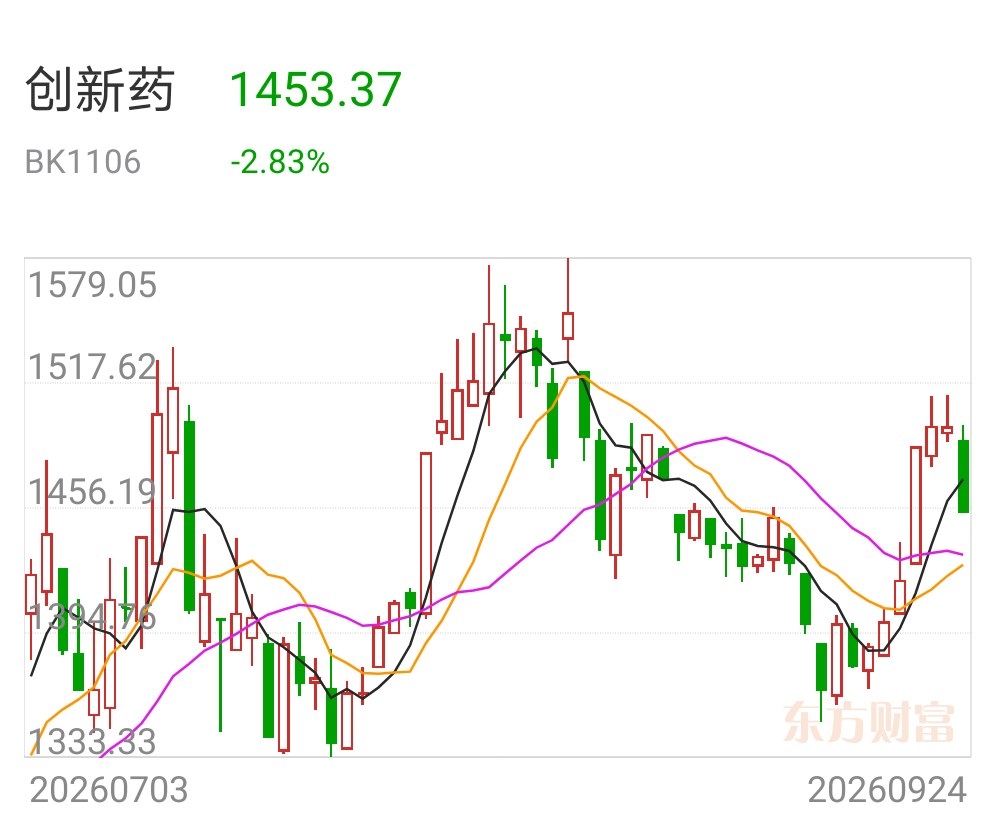
一、为什么说是“人工智能之后的高端领域”
人工智能拼算法、算力和应用入口,创新药拼靶点、临床和全球商业化,本质都是“高知识密度+高资本密度+高准入壁垒”。不同之处在于,芯片会被制程卡脖子,大模型会被算力卡脖子;创新药被临床数据、专利布局、各国药监准入和医生处方习惯卡脖子,链条更长,国家属性更强。
美国仍拿全球药品销售约五成五、利润至少七成,是所有创新药企绕不开的主战场。 谁能在美国把药做成、卖成、续成专利,谁才敢说进入全球第一梯队。人工智能解决“效率和智能”,创新药解决“生命定价权”;前者是生产力工具,后者是战略物资+长期现金流。大国竞争走到深水区,人工智能管“怎么更聪明”,创新药管“人能不能更长命、产业能不能更赚钱”,两头都必须占。
二、中国凭什么突然冒头:效率、成本、患者、政策四股绳
有媒体采访业内人士,有个判断很直白:中国从临床前到临床整体速度至少比美国快一倍,成本约三分之一。 这不是廉价劳动力优势,而是十年药政改革、资本投入、集群形成后的系统效率。
看几个硬数:截至2025年底中国在研创新药四千七百五十一个,占全球总量33.7%,超越美国成全球第一; 2025年获批国产创新药七十六个,创历史高点; 2025年对外授权超一千三百亿美元、一百五十多笔,2024年才五百一十九亿美元、九十四笔; 2026上半年对外授权约一千一百亿美元、八十一笔,已到2025全年八成、是2024全年两倍多。 十五五医药规划进一步定调:到2030年首创新药占全球比例不低于25%,创新药产业规模年均增速20%以上,重点布局抗体偶联药物、核酸药、细胞基因治疗等前沿赛道。
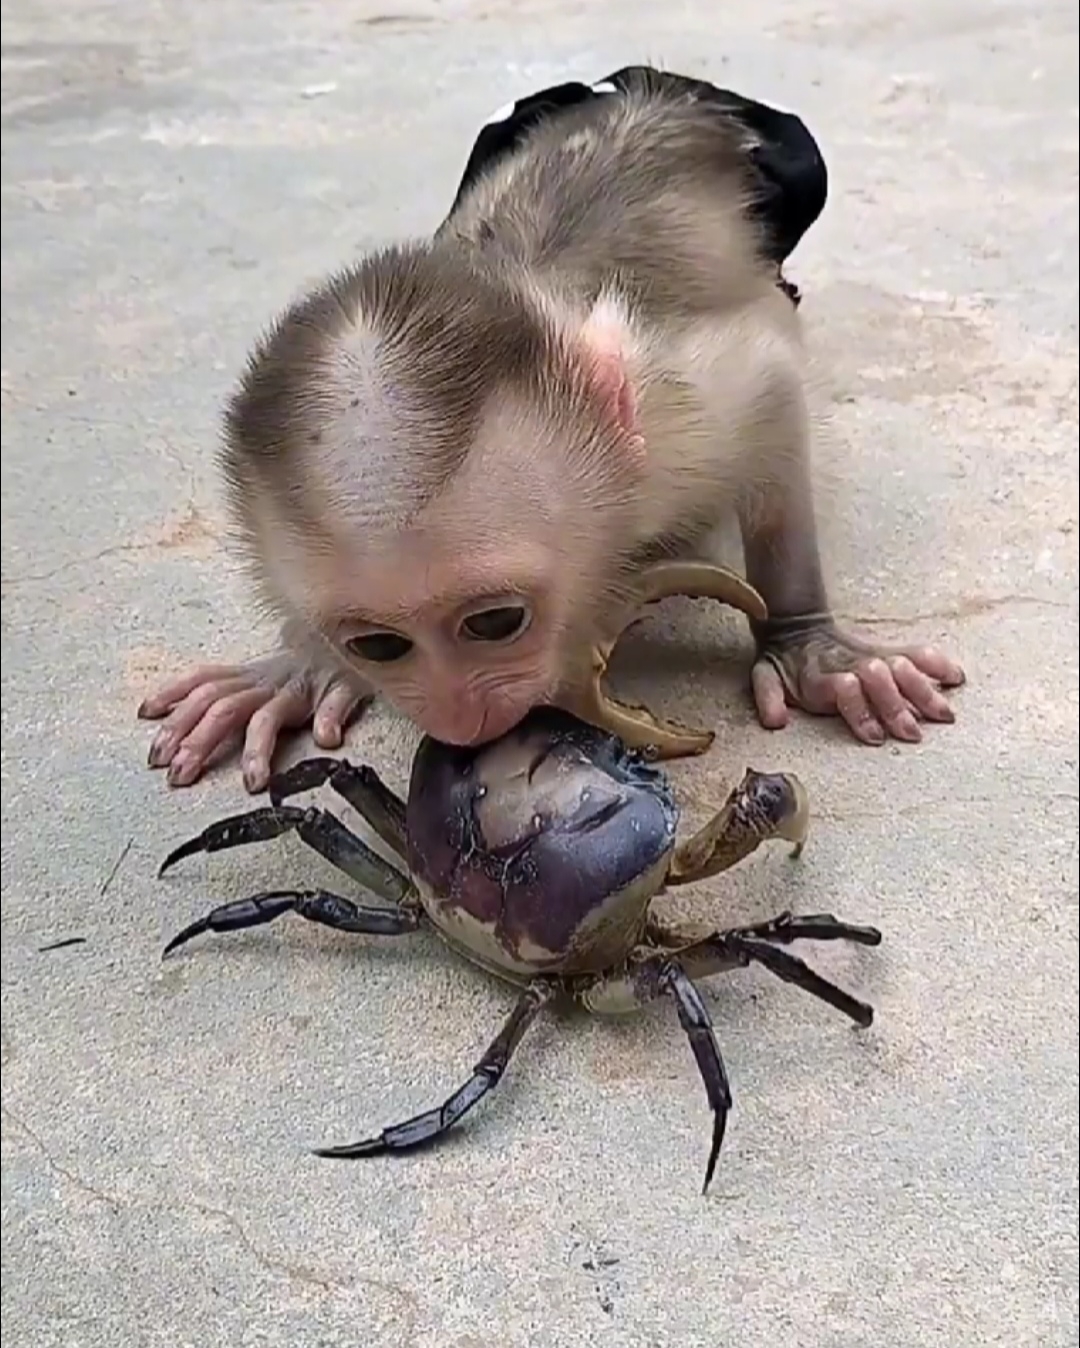
再看“猴子荒”这个另类指标。食蟹猴现货优质合规价十八万到二十万元一只,部分出口级高洁净谱系超二十二万元;中检院2026年6月采购单价十七点八万元、6月底预算价十九万元。 繁育周期六到七年,2024年本土存栏约二十二万只、年出栏约三万只、年需求已超四万只,2026至2028年供需缺口预估一点五万到两万只。 猴子被叫“创新药算力”,和人工智能行情里的光模块、存储是同一逻辑——供给稀缺、下游刚需。只是猴子比显卡更狠:显卡能扩产,猴群得等六七年。
三、借船出海是当下,造船出海是终局
当下中国出海主流是授权合作:把海外开发或商业化权益交给欧美大药企,拿首付款、里程碑、销售分成。2025年授权超一千三百亿美元里,首付款约七十亿美元, 大头是里程碑,不是立刻到账现金。这模式好处是快、稳、借别人临床和渠道;坏处是后期商业价值主要被跨国药企拿走,自己像“卖矿不炼钢”。
为什么欧美肯买?人家碰上专利断崖,自己养新分子太贵太慢,中国资产效率高、价格低、管线多。 2025年美国生物医药引进授权里接近一半来自中国, 说明不是捡漏,是刚需互补。
但“借船”只是上半场。真正世界级药企要“造船”:自主海外临床、自主注册、自主销售。百济神州是在美国自销抗癌药的先行样本; 恒瑞近三年十三笔海外交易、同时搭海外团队; 康宁杰瑞用人工智能公司数据和模型找美国路径,核心产品仍自主全球开发,其他项目授权或联合; 维立志博走授权加新设海外股权公司模式。 路径会从被动授权,到半主动新设公司,再到全主动自建——这是个五年、十年工程,不是发个公告就完事。
四、真瓶颈:不只是技术,更是“全球运营+政治”
技术端,靶点同质化要警惕。联合早报举了个刺眼例子:一个抗体偶联药物赛道就有几十个类似产品。 授权总额再高,若全是快速跟随,议价权会钝化。十五五提首创新药全球25%以上,就是要从“多”转向“首发”。
运营端,中小药企造船门槛高。海外三期临床动辄几亿美元,美国销售团队、医学事务、医保谈判、药物经济全要本地人;猴子、临床、注册、渠道任一条掉链子,管线就卡住。现金流紧的Biotech,一只猴子二十万、单款大分子安评几十只到上百只, 光临床前就被拖慢。
政治端更硬。美国是最肥市场,也是审查最严市场。生物安全、涉军清单、数据合规、药价管制,任一项变天,授权估值和自主销售节奏都重估。药明此前受美国议案压制、后续法院暂缓执行,就是例子;创新药授权虽不直接等同服务外包,但地缘折价会传染。
五、投资和产业怎么看:分三层抓,不瞎追“授权大利好”
第一层,卖水卖铲。创新药研发总量起量,临床前安评、实验猴、工艺开发、生产外包先见订单。猴子紧缺利好自有合规猴源、能锁产能的头部安全评价与合同研发企业;但纯靠猴价重估的公司,要防价格回落和替代技术,当然5年内逻辑还在。
第二层,授权兑现型大药企。看首付款到账、里程碑节点、后续自主海外临床比例。只签授权不建能力,估值给“一次性预期”;授权加自建,才给“长期世界药企”溢价。恒瑞、百济、信达、再鼎这类,重点看海外三期读出、美国销售、非肿瘤第二曲线,不单看国内医保放量。
第三层,前沿技术平台。抗体偶联药物、双抗、小核酸、细胞基因治疗、人工智能辅助发现新靶点,是十五五重点。 但同质化赛道只买龙头和差异化分子:同样抗体偶联,看毒素连接、旁观者效应、耐药数据;同样双抗,看靶点组合和临床终点。没差异化数据的“赛道股”,授权再热闹也难持续。
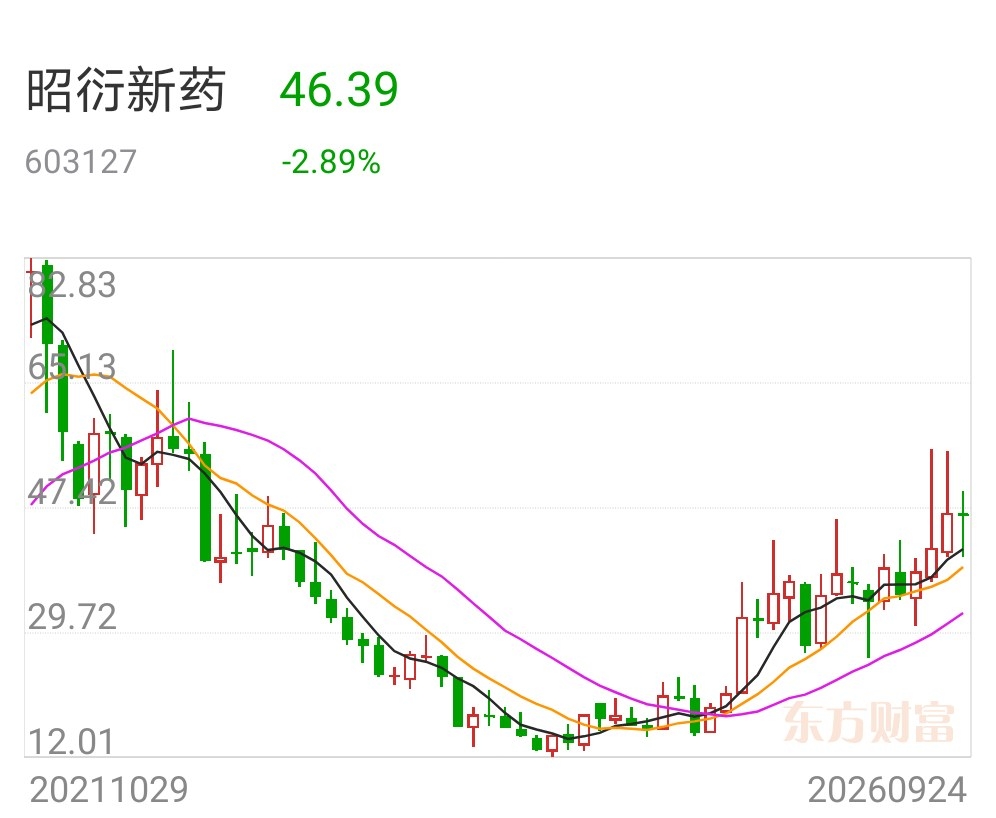
综上所述,继人工智能之后,创新药是更慢、更贵、但也更长的国运赛道。中国已经把“做得出”解决大半,接下来要解“全球卖得动、卖得久、卖得贵”。猴子紧缺是景气的副作用,授权破千亿是商业化的上半场,十五五首创新药25%是硬指标,美国欧盟等海外市场自主销售是终极考场。
未来五到十年,谁能从借船走到造船,谁就不只是A股医药牛股,而是中国高端制造从“成本优势”跨到“全球生命定价权”的那批企业。时间不短,但方向已经很清。
#基本面分析# #热点解析# #强势机会# #社区牛人计划# #盘逻辑:深度解析,理清投资思路#
本文作者可以追加内容哦 !

