作者|桑榆
编辑|王小明
中秋前两周,A股“月饼第一股”广州酒家更新了可转债问询回复,募资规模从10亿缩至7.74亿。
但这笔交易的起点并不在中秋前夕。2026年5月18日,广州酒家首次披露《向不特定对象发行可转换公司债券预案》,拟募资不超过10亿元,投向食品制造基地产能扩充及技术改造、省外市场拓展、数字化转型、健康食品研发四大项目。这是公司上市九年来第一次对外融资。随后四个月里,方案经历了上交所问询、董事会调整,最终在中秋前将募资规模压缩至7.74亿元,其中约六成投向以月饼为核心的食品产能扩充。
而此时行业正在经历近十年首次负增长——2025年全国月饼销售规模282.4亿元,同比下滑5.9%,产量51.8万吨,为近十年首次负增长。
一家连续十三年稳坐月饼产销量头把交椅的公司,在月饼最不好卖的时候,选择扩产。与其说这是“龙头逆势扩张”的励志叙事,不如说它暴露了一个更本质的困局:当月饼作为“社交货币”的旧逻辑正在瓦解,连最重的那家公司,也只能用“赌”的方式回答“月饼的未来在哪里”。
这件事的答案,可能比月饼本身更值得看。
282.4亿的池子
正在缩小
艾媒咨询《2025年中国月饼行业发展白皮书》显示,2025年,中国月饼市场销售规模282.4亿元,同比下滑5.9%,产量51.8万吨,为近十年首次负增长。进入2026年中秋周期,下滑态势并未缓解。据快消品网监测,中秋前夕(8月14日至9月13日),主要门店月饼销售额同比下滑45.17%,礼盒销量同比下滑49.04%。而高端市场收缩更为剧烈,据勤策消费研究数据,千元以上礼盒销量同比暴跌约76%,500元以上礼盒在常规渠道的占比从2023年的7.2%降至2025年的1.8%。
团购渠道的萎缩尤为触目。据媒体报道,往年撑起月饼市场大半销量的企业团购,占比已从60%以上跌至不足30%,其中金融、地产行业的团购订单下滑幅度达35%至40%。问题不在于大家不爱吃月饼了,而在于月饼所依附的那套人情网络正在大面积退潮,那些曾经用月饼来维护关系的场景本身,正在从日常中退场。
行业寒意之下,广州酒家的2025年报提供了一个值得细看的样本。全年月饼收入16.52亿元,同比仅增0.96%。但毛利率提升至53.3%,是全公司毛利率最高的品类。从量价结构看,广州酒家的月饼生意呈现出典型的“以价换量”特征:月饼销量同比增长4.4%,均价同比下降3.3%。市场份额是靠让利守住,而非需求扩张。
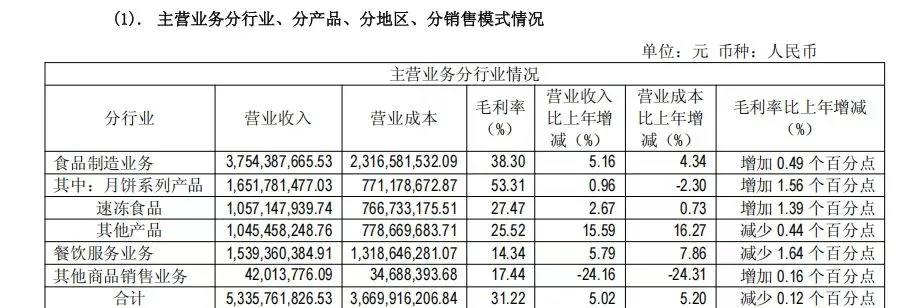
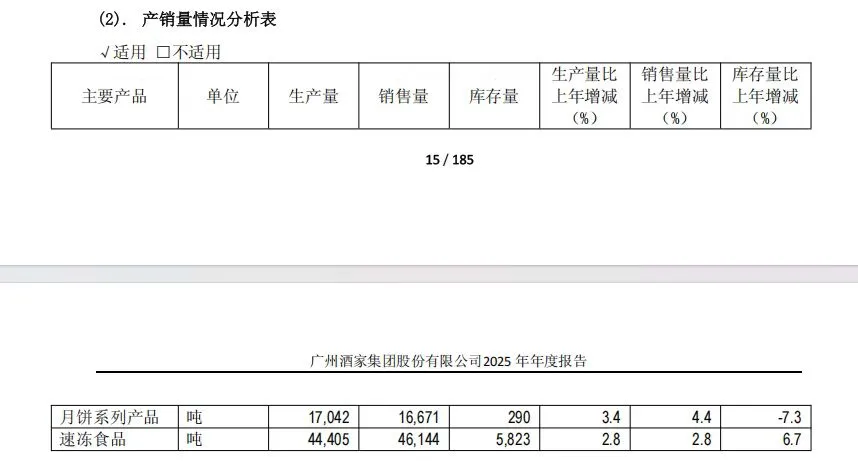
这不是“龙头抗跌”的赞美故事。广州酒家的“稳”,恰恰暴露了行业的真实处境——它不是找到了新增长点,而是在一个急剧缩小的池子用更低的价格抢到了更大的份额。当一块月饼要靠降价才能卖出去的时候,它和普通糕点之间的距离,就只剩下一个“中秋”了。
账面30亿
为何还要发7.74亿可转债?
2026年9月,广州酒家披露了上市九年来首次再融资方案:拟发行不超过7.74亿元可转债,投向食品制造基地产能扩充、数字化转型、省外市场拓展及健康食品研发四大项目。其中产能扩充项目总投资6.16亿元,将新增月饼、肉制品、饼酥等品类合计6955吨年产能。这6955吨新增产能中,月饼仅在原有约1万吨基础上新增1300吨(增幅约10%),大头是肉制品、西点与饼酥;且6.16亿元投资中约75%用于厂房搬迁、设备更新与车间技改,真正"纯新增"的产能约占25%。所谓"扩产",实质更多是自动化升级与品类延展,而非单纯加建月饼产线。
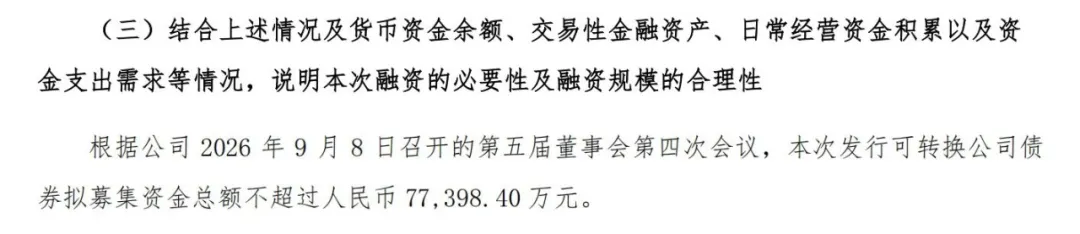
上交所的问询函直指核心矛盾:公司账面货币资金、交易性金融资产及大额存单合计超过30亿元,却仍要通过可转债融资。广州酒家的解释是“淡季沉淀、旺季释放”的季节性资金安排,同时披露未来三年总体资金缺口达12.32亿元。
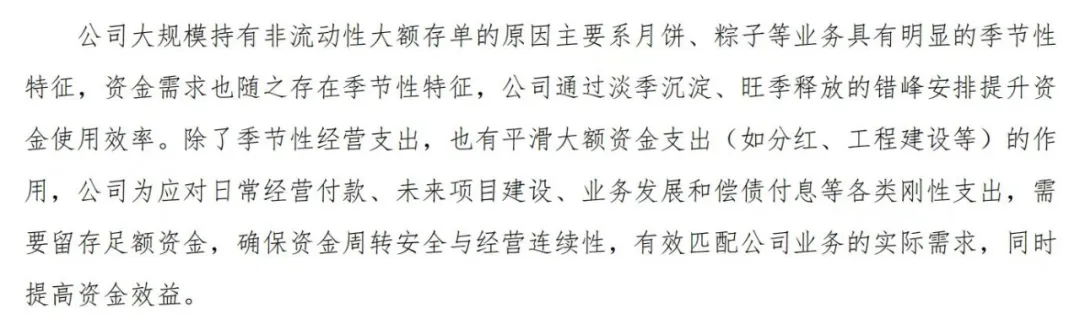
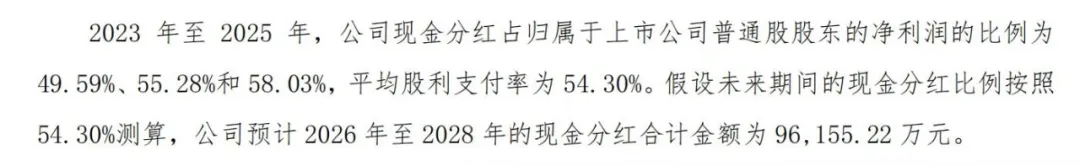
问询函之外,市场层面的讨论延伸得更远。2023至2025年股利支付率连续攀升至58.03%,过半净利润用于股东回报,同时却要通过可转债向市场募集资金。有行业人士指出,这本质上是用债权融资支撑股东回报,资金循环的合理性难以自洽。
值得一提的是盈利端的压力。2026年上半年,公司营收同比增长9.39%,但归母净利润反而下降21.15%(增收不增利),说明"扩产"背后的核心约束是盈利质量与现金流,而非账上"缺不缺钱"。
扩产的合理性支撑在于产能确实吃紧。2023至2025年,公司相关品类产能利用率分别为92.97%、97.13%、96.15%,产销率连续三年保持在98%以上,截至2026年7月末月饼在手订单超9亿元。公司还在拓展新渠道,多款产品进入了山姆、盒马、开市客。
但产能利用率高,不等于行业在回暖。在总量收缩的背景下,新增产能的消化路径,很大程度上仍要从竞争对手手中夺取份额。不过,这并非一场纯粹的零和游戏:广州酒家近年的增量同样来自新渠道(多款产品已进入山姆、盒马、开市客)、海外(2026年上半年境外收入同比增长近40%)与省外(2025年食品制造业务省外收入同比增长9.37%),更准确地说,公司的扩产逻辑是"以存量博弈为主、辅以渠道与出海增量"。
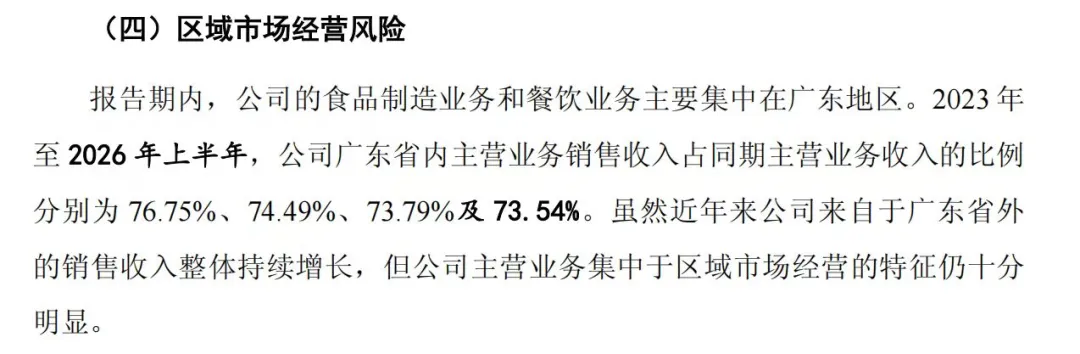
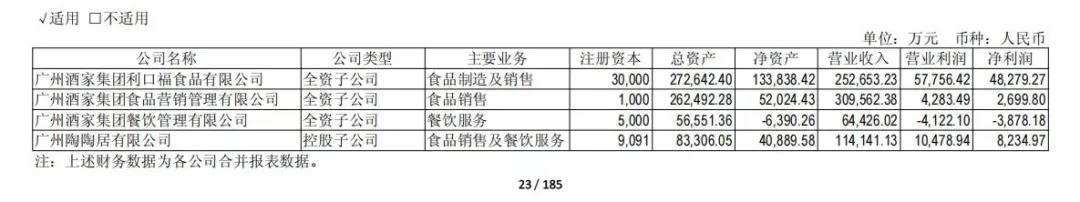
广州酒家的全国化仍处于早期。据可转债募集说明书,2025年境内广东省外收入占主营业务收入约25%,广东省内占比约七成。与此同时,核心餐饮运营主体“广州酒家集团餐饮管理有限公司”2025年净利润亏损3878.18万元,净资产为负6390.26万元,连续多年未能扭亏(2024年亏损3188.87万元,2023年亏损556.54万元)。同属公司旗下的"陶陶居"餐饮子公司2025年净利润约7193万元,与"广州酒家"餐饮主体的连年亏损形成反差,说明拖累整体盈利的主要是"广州酒家"品牌餐饮,而非餐饮板块全线失守。
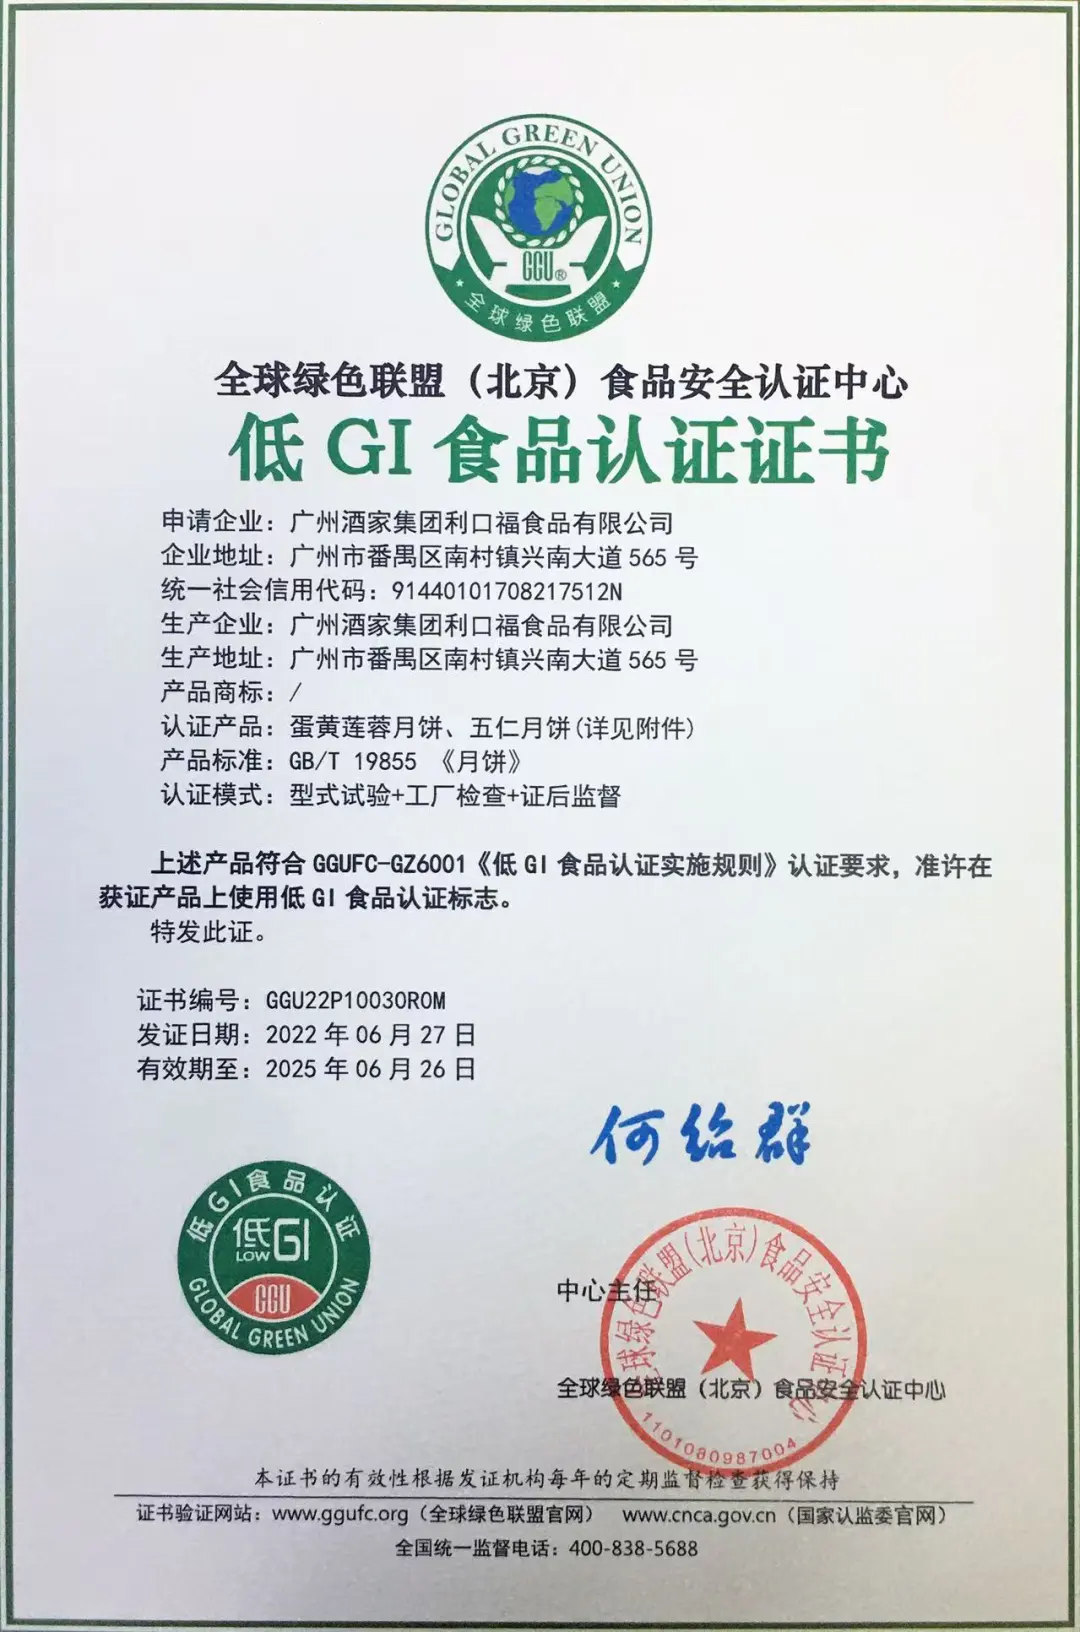
广州酒家在健康化这条赛道上起步更早。公司联合华南理工大学研发低GI月饼,创新运用甘油二酯含量达40%的二酯食用油,将升糖指数控制在55以下,国内首批获得GGU低GI食品认证的月饼产品。但需要注意的是,当五芳斋、稻香村等品牌纷纷跟进低糖低GI赛道时,健康化就不再是差异化优势,而变成了入场券。当健康化从差异化卖点变成行业标配,新的竞争壁垒究竟建立在什么之上,尚无企业给出经得起验证的答案。
一家龙头企业在行业下行期拿出7.74亿扩产,这件事的意义不在于“勇气”,而在于即便是行业里最重的那家公司,也无法确定月饼的未来在哪里。旧的增长逻辑,已经不足以支撑龙头继续往前走。
虚火散去
月饼终于变回一块点心
过去很长一段时间,月饼的价值锚定在“流通”上。从公司到客户,从下级到上级,从人情到人情。买的人不吃,吃的人不买。它的价格里,食材成本只是一小部分,大头是“关系维护费”。这本质上是一种社交货币的发行机制。
当这套机制运转时,月饼市场看起来很大,但实际上是一种“虚火”。金融、地产行业的团购支撑、过度包装撑起的高溢价、月饼券在二手平台的层层流转。礼盒在转手,月饼券在流转,二手平台在打折。整个链条都在运转,唯独“吃掉”这件事,从来不是它的目的。
如今,这层虚火慢慢散去。艾媒咨询发布的《2026年中国月饼行业及港式月饼创新发展趋势报告》显示,购买月饼用于“自己日常食用”的占比达到50.4%,首次超过“送礼”的42.5%,“和家人分享”更是占到55.9%。京东平台数据显示,“低糖月饼”搜索量同比飙升320%,73%的消费者选购时会主动翻看配料表,优先选择低糖、零添加、药食同源类产品。而据勤策消费研究及中国焙烤食品糖制品工业协会数据,68至200元的平价礼盒占比已升至60%以上,成为绝对主流。
当人们为自己买月饼、为家人买月饼时,品牌的权重在下降,“好不好吃”的权重在上升。消费正在从“礼赠渠道”向“自用渠道”转移,市场的底盘反而更稳固了,因为它不再依赖人情的“虚火”。
这些变化落到具体的生活里,其实很简单。中秋当晚,月饼被切开,一人一块。有人嫌甜,有人只吃半个,有人把蛋黄挖出来给孩子。这个画面里没有品牌,没有价格,没有包装。但它就是中秋。
广州酒家花7.74亿扩产的月饼产线,最终生产的是什么,现在没人能给出确定答案。但方向已经不难判断:更便宜、更少糖、更可能被一个人在中秋之后的日子里随手拆开吃掉。这不是它有先见之明,而是旧路走不通之后,它只能往消费者还在的地方靠近。这笔融资的成败,最终要看消费者买不买单。但它至少说明,连行业里最重的那家公司,也已经没有别的方向可站了。
这不是月饼的退场。这是月饼终于从“社交货币”变回“食物”。而中秋,也终于可以从“人情结算日”,变回一个可以好好吃一顿饭的日子。
本文作者可以追加内容哦 !

