—— 控股股东面临预重整,顾家会不会再次敲门?
喜临门控股股东走向预重整,上市公司超11亿元的风险仍在发酵。所幸,喜临门披露生产经营情况正常。
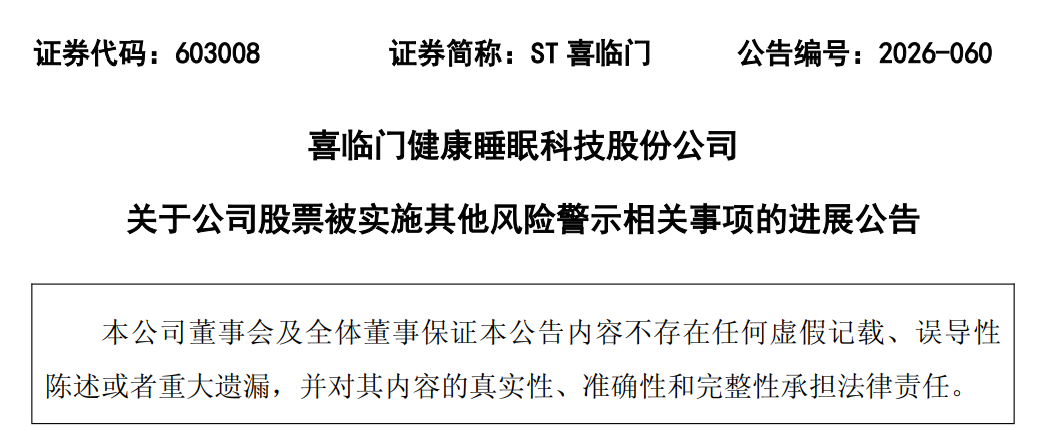
9月29日,喜临门健康睡眠科技股份公司发布了一份关于股票被实施其他风险警示的进展公告。
这份看似常规的月度披露,信息量却相当大。
控股股东的资金占用和违规担保不仅没有解决,反而因为保理融资到期,又新增了一笔“转化”出来的占用款。
又多了4070万?
公告里有一句话,值得细品:
“上月进展公告披露日后至本进展公告披露日,因部分供应商保理融资到期,保理机构划转上市公司及子公司资金合计4,070.19万元(含利息),致使该款项金额对应的违规担保情形转化为非经营性资金占用。”
简单说,之前上市公司替控股股东相关方做了违规担保,现在保理融资到期了,保理机构直接从上市公司账上把钱划走了。
这笔钱,原本挂在“违规担保”科目下,现在变成了实打实的“资金占用”。
问题没有解决,只是从一种形式转化成了另一种形式。
数字有点“触目惊心”
截至公告日,控股股东及其关联人非经营性资金占用余额为 59,028.80万元,占最近一期经审计净资产的16.58%。违规担保余额为52,321.02万元,占净资产的 14.70%。
两项加起来,超过11亿元。而公司最近一期经审计的净资产,不过35亿出头。
这意味着,控股股东从上市公司体系里“拿走”的钱,已经接近净资产的三分之一。
公告也坦承,这些金额“系本公司初步统计,最终金额以进一步调查为准”。
控股股东已进入预重整
更值得关注的是喜临门控股股东的近况。
绍兴市越城区人民法院已于2026年5月29日决定受理控股股东浙江华易智能制造有限公司及其一致行动人的预重整申请。
9月18日,预重整管理人越光所在淘宝网阿里资产平台等渠道发布了投资人招募公告。
这意味着,控股股东已经走到了需要外部投资人介入才能收拾局面的地步。
但公告也明确提示:预重整不等于正式受理重整申请,是否进入重整程序、是否重整成功,都存在不确定性。公司控制权是否会发生变更,也要看后续的重整方案和法院裁定。
鉴于控股股东股权全部处于冻结状态,预重整可能成为喜临门日后“改朝换代”的起点,但远不是定局。它更像是一扇被推开了一条缝的门,门后是什么,现在还看不清。
如果预重整最终走向正式重整,重整方案很可能涉及以股抵债或向重整投资人让渡股权。一旦发生这种情况,控股股东的持股比例将大幅下降,控制权随之旁落也
证监会立案调查仍在进行
今年4月1日,喜临门收到中国证监会《立案告知书》,因涉嫌控股股东资金占用等事项导致信息披露违法违规,证监会决定对公司立案。
截至这份公告披露日,调查仍在进行中,公司尚未收到结论性意见或决定。
子公司账户曾被非法划转9亿
公告还回顾了此前的一系列风险事件:
2026年3月28日,公司披露控股子公司账户资金被非法划转,公司对相关涉险银行账户采取保护性冻结措施,合计冻结金额 900,070,180.00元。
2026年5月12日、5月29日,公司披露收到相关债权人以公司等作为借款主体提起的民事诉讼,涉案金额合计 871,373,195.23元。经核查,相关事项未履行公司内控审批、董事会及股东会等法定审议决策程序。
这些违规行为如何界定、债权债务协议是否有效、公司是否需要承担对应责任,尚待最终司法裁定。公安机关刑事侦查工作也在推进中。
顾家家居会“圆梦”吗?
2018年顾家想“吃掉”喜临门,结果没成,只在二级市场买了4.84%就草草收场,后来还因为内幕交易挨了罚。
几年过去,顾家自己反倒换了主人,何剑锋的盈峰系入主顾家家居。
顾家家居原来的控股方(原顾家集团现名德烨嘉俊&TB Home)手里还捏着喜临门约15.78%的股份,但全被冻结了,只能被法院一笔一笔拍卖。
原顾家集团那1.79%卖给了杭州代明贸易,原顾家集团一致行动人TB Home那1.77%第一次被龚贺华以3.8亿拍下,结果他悔拍了,重新拍卖后拆成三份,绍兴做纺织的女老板邹妙琴和她的合伙人卢嘉懿联手接盘,邹妙琴一个人就拿了950多万股,成了这轮拍卖里买得最多的人,不过仍只是一小部分股份。
如果没有发生新变化,现在原顾家方面还剩下大约14%的喜临门股份,仍然全冻着,而喜临门自己的控股股东华易智能那边已经进了预重整,手里33%的股权也全被冻结,盈峰系正站在门口“虎视眈眈”。
假设盈峰系对喜临门有兴趣,那么一定是喜临门在顾家家居看来,有着极强的业务整合逻辑。
因为,在盈峰集团斥巨资成为顾家家居控股股东后,还入股了定制家具龙头索菲亚,意图构建覆盖软体家具(顾家)与定制家具(索菲亚) 的“超级联盟”,与美的集团可以协同打造“家电&家居”生态。
在这个版图中,喜临门作为床垫龙头,恰好是补全“软体家具”细分赛道的关键一块。盈峰系若拿下喜临门,将形成“顾家(沙发)+索菲亚(定制)+喜临门(床垫)”的完整闭环,战略协同价值巨大。
不过,虽然机会窗口已被打开,但实操的门槛却极高,即便是财大气粗的盈峰也需要出于现实因素考量其中的利好关系。
喜临门当前的状态,确实为外部资本介入创造了罕见且戏剧性的条件,控股股东华易智能制造及一致行动人合计持股约33%,但100%被冻结,且已进入预重整程序,正在公开招募投资人。
然而,盈峰系要抓住这个机会,仍面临多重考验:
第一,盈峰系自身的资金压力已经很大。收购顾家家居的款项中,有数十亿来自银行借贷且尚未结清,且盈峰集团自身还有负债,如果通过发债“借新还旧”,再拿出大笔资金去参与喜临门的重整,资金链会绷得更紧。
第二,喜临门是个“带刺的资产”。 它自身面临控股股东5.9亿元资金占用、5.23亿元违规担保,且被证监会立案调查。更棘手的是,还有约8.7亿元的诉讼涉案金额和9亿元被冻结的子公司资金。接盘方不仅要买股权,还要有能力、有方案去“拆弹”。
第三,重整方案的不确定性极高。 预重整不等于正式重整,投资人招募能否成功、方案能否获得法院批准,都还是未知数。喜临门公告也明确提示,控制权是否变更存在不确定性。
所以,是“机会”吗?
从战略逻辑上看,是机会。 盈峰系拿下喜临门,其“大家居帝国”的拼图就完整了,这是原顾家当年想做但没做成的事。
但从执行层面看,非常难。 盈峰系正面临“想吃,但可能吃不下或吃不好”的困境。它需要同时解决自身的资金杠杆问题、喜临门的巨额债务窟窿,以及监管审批的不确定性。
所以,推演来说,盈峰系可能不会以“白衣骑士”的姿态直接斥巨资收购,但有可能作为财务投资人参与预重整,以较低成本获得部分股权或债权,先解决喜临门的流动性危机,再图后续的整合。但即便如此,这也将是一场旷日持久的硬仗。
对于喜临门和盈峰系来说,这扇门后是“蜜糖”还是“砒霜”,一方面,取决于重整方案的设计和后续的执行力;另一方面,喜临门在此次危机中是否还能保留以往的“吸金力”与“国民床垫”的品牌姿态。
最终,顾家家居会借机收购喜临门吗?评论区内不妨留下您的观点
本文作者可以追加内容哦 !

