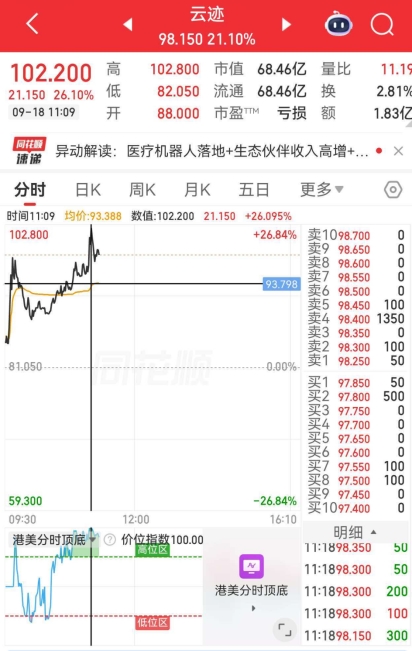
云迹科技近期受到资本市场较多关注。港股服务机器人板块行情回暖,估值修复氛围逐步扩散,云迹科技股价盘中冲高至102港元,阶段性走势获得市场关注。本轮股价上行并非短期情绪驱动,而是公司业务落地、经营结构改善等多重实质因素共同作用的结果,市场也开始重新审视云迹科技在机器人服务智能体赛道中的价值定位。
依托成熟的酒店机器人业务底盘,云迹科技持续向外拓展边界,医疗、工业等场景落地持续推进。伴随着生态体系建设、收入结构优化以及纳入港股通标的等事件落地,叠加行业相关政策支持、生态伙伴收入快速增长、新场景规模化验证完成,多重因素形成合力,增强了市场资金的配置意愿,推动云迹科技迎来新一轮估值重估。
多重利好集中显现,催化估值修复行情
多重积极因素共同推动云迹基本面迎来变化。
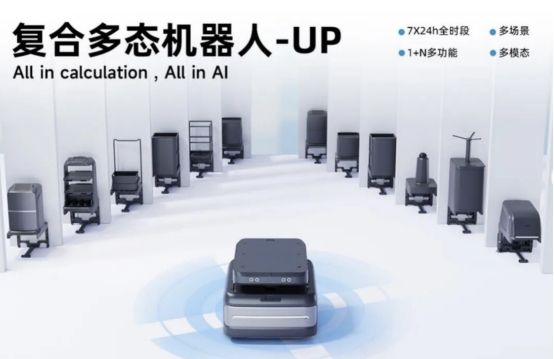
第一,医疗场景百台级落地。云迹旗下复合多态机器人UP首次实现医疗场景百台级规模化落地,进驻同济医院光谷院区等三家三甲医院,承担药品配送任务。别小看这个事。酒店场景跑通之后,医疗场景的复制才是真正打开天花板的信号。医院对配送效率、稳定性、合规要求极高,能百台级落地,说明产品力已经过了最难的验证期。
第二,生态伙伴收入爆发。2026年上半年,云迹生态伙伴收入达到9049.6万元,同比增长3302.1%,占总收入比重升至48.1%,成为第一大收入来源。这意味着云迹的收入结构正在优化,平台化收入占比持续提升。标准化底层平台开放给生态伙伴,收入从一次性硬件销售,逐步变成持续的服务分成。这个结构变化,比单季度利润数字更能说明问题。
第三,港股通纳入。9月7日港股通新一轮季度标的调整生效,云迹被正式调入港股通名单。跨境资本通道打开,南向资金有了制度性配置入口。再叠加9月14日商务部等八部门新政推广家庭服务机器人、健康监测、智能照护等适老化产品,以及地瓜机器人完成4亿美元C轮融资,机器人板块的政策和资本共振,云迹正好站在风口上。
财务结构持续优化,行业发展空间广阔
云迹2014年成立,是国内酒店机器人服务智能体龙头。硬件端,机器人技术从“润”、“格格”迭代到“UP”系列;软件端,自研HDOS多模态大模型AI智能体应用系统,推出“世界价值模型”,构建“感知—认知—决策—执行—反馈”闭环。软硬协同,形成数据飞轮。
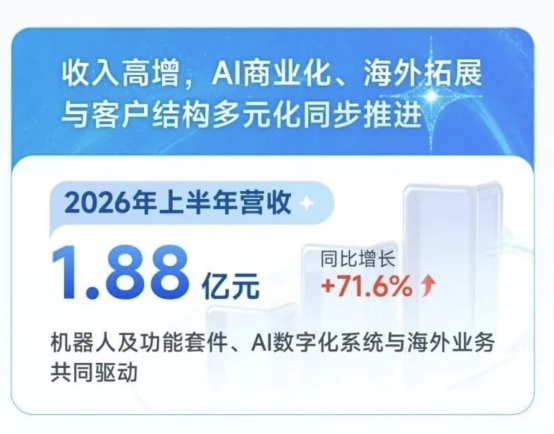
财务上,2026年上半年总收入1.88亿元,同比增长71.6%。机器人及功能套件、AI数字化系统两条线并行,后者收入占比持续提升,收入结构正在从硬件主导逐步转向平台与服务并重。毛利率方面,2022至2024年从24.3%提升至43.5%,2025年因战略性产品组合调整至37.6%,这是为更大规模生态扩张让路,不是坏事。
行业空间同样值得重视。中国机器人服务智能体市场2020至2024年从18亿元增长到37亿元,预计2029年达到135亿元,CAGR约29.3%。酒店场景2024年占比37.8%,是最大下游,预计2029年达到50亿元。云迹在酒店场景2024年市占率13.9%,居首位。这个基本盘稳,才有向医疗、工厂、楼宇、海外复制的基础。
多维竞争优势积累,助力业务向外延伸
云迹的核心竞争力体现在三大维度。
一是场景复制能力。2025年酒店场景和酒店外场景占比约81%/19%。和立讯集团联合打造“工厂AI智能体”,和顺丰同城“骑士+机器人”协同模式落地全国300余个城市,全球超过200家医疗机构在用云迹机器人。医疗百台级落地,就是复制能力的最好证明。场景越多,数据越丰富;数据越丰富,模型越准;模型越准,复制越快。
二是生态平台化。2026年上半年生态伙伴收入占比48.1%,成为第一大收入来源。公司用UP为核心的标准化底层平台赋能伙伴,商业模式从“卖机器人”逐步升级为“机器人服务智能体”。这个转变,打开了分成、复购、持续服务的空间。生态伙伴收入占比越高,说明平台能力越被市场认可,收入天花板也随之抬高。
三是全球化从产品出海走向能力出海。服贸会上云迹海外核心产品集中亮相。巴拿马项目从酒店延伸到5座住宅、综合体及办公楼;阿联酋已向4家酒店交付,而客户在阿联酋覆盖超过45家酒店。目前云迹服务进入全球20多个国家和地区,覆盖超过4万家酒店、数百家医院和公共机构,累计完成超过11亿次服务,自主行进超过9000万公里。这些真实数据,就是“世界价值模型”的燃料,也是全球化能力持续落地的底气。
综合来看,云迹科技本次股价上行,是市场结合公司基本面演进、服务机器人行业发展机遇、跨境资金流动性变化等多重因素形成的估值修复。短期层面,纳入港股通带来的资金渠道拓宽、医疗场景持续规模化落地,为云迹科技业务发展和市场估值提供支撑。中长期视角下,云迹科技的成长主线落脚于跨行业场景持续渗透、生态平台商业化落地以及全球化业务拓展。随着收入结构持续调整,软硬件协同优势不断释放,多场景运营沉淀的数据持续反哺AI智能体迭代,云迹科技的商业潜力有望持续释放,后续业务进展值得持续跟踪。
本文作者可以追加内容哦 !

