《房地产是否值得布局》
一、政策核心边界(先厘清范围)
自2026-10-01起,暂定执行1年;仅限新发放商贷首套房,要求:总价≤150万、面积≤120㎡,贴息贷款上限100万,年化贴息1%,最长贴息5年,100万贷款最多节省利息近5万元;存量房贷、公积金贷款、高价大户型不享受补贴 。
定位:定向托底刚需,不是全面大水漫灌,利好集中在二三线低总价刚需盘,一线高价楼盘基本无法享受。
二、房地产市场:结构性短期回暖,不会全面反转
1. 短期(未来3–6个月):二三线刚需成交阶段性回暖
降低月供,能够打消一部分刚需观望情绪,150万以内中小户型去库存提速,是“金九银十+银十”的强力催化。但仅限刚需,改善、豪宅投资需求拉动微弱;二手房挂牌压力依旧巨大,房价普涨不现实,属于量稳、价难涨。
2. 中长期:行业大趋势没有逆转
核心约束:居民收入预期、高二手房存量、房企债务包袱仍在。
结论:是结构性修复,不是全面趋势大牛市。只有二三线刚需盘销售改善;非核心远郊、高库存城市依旧承压;行业逻辑依然是存量时代、优胜劣汰,优质房企拿份额,弱房企持续出清。
三、对A股股市的影响(结合《赢论》模量体系视角)
1. 板块定性:属于事件驱动型反弹,不是长期主线
地产板块上涨是政策预期估值修复,不是基本面彻底反转。利好集中在:深耕二三线刚需盘、现金流稳健的国企房企。
和CXO/重组蛋白这种季月级别正向模量独立主线有本质区别:地产是政策博弈行情,板块模量稳定性弱,属于脉冲式行情,容易利好兑现后回落。
2. 个股分化逻辑:万科、保利、信达、华发为什么力度强
万科A/保利发展:全国龙头,安全边际高,资金首选博弈标的,融资端、交付端风险已经大幅释放,属于地产板块核心标杆;但项目结构上,高价改善盘占比高,直接吃到本次贴息红利的项目占比有限,更多是估值修复逻辑。
信达地产/华发股份:布局大量二、三线城市刚需/刚改项目,国企背景,很多房源刚好落在150万总价门槛内,直接受益本次贴息政策,基本面弹性更强,所以盘面爆发力更强。
其余受益方向:地方国资房企、地产后周期(建材、家居),但后周期传导滞后,弹性弱于房企。
四、结合《赢论》体系实操判断
1. 大盘当前处于调整期,地产板块属于脉冲题材反弹,不是可以长期死拿的月级别主线。
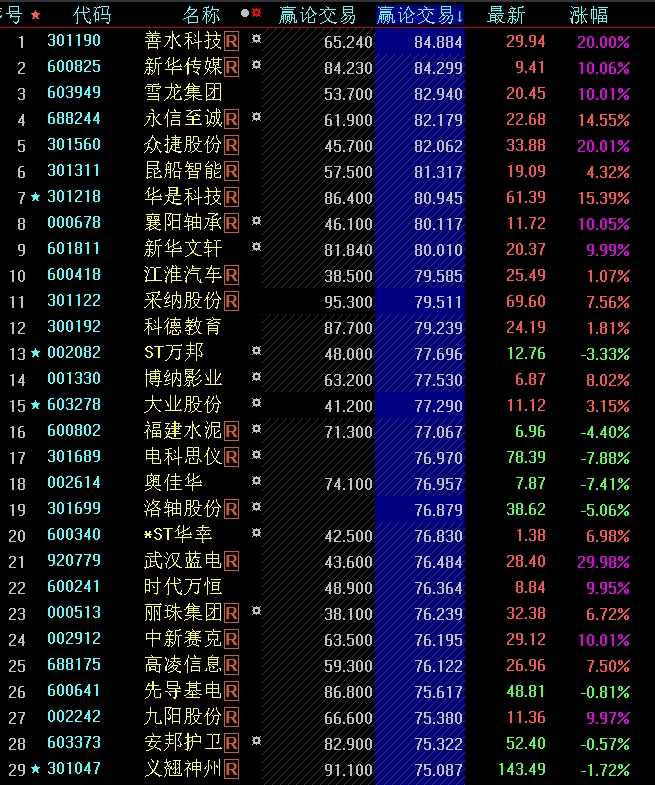
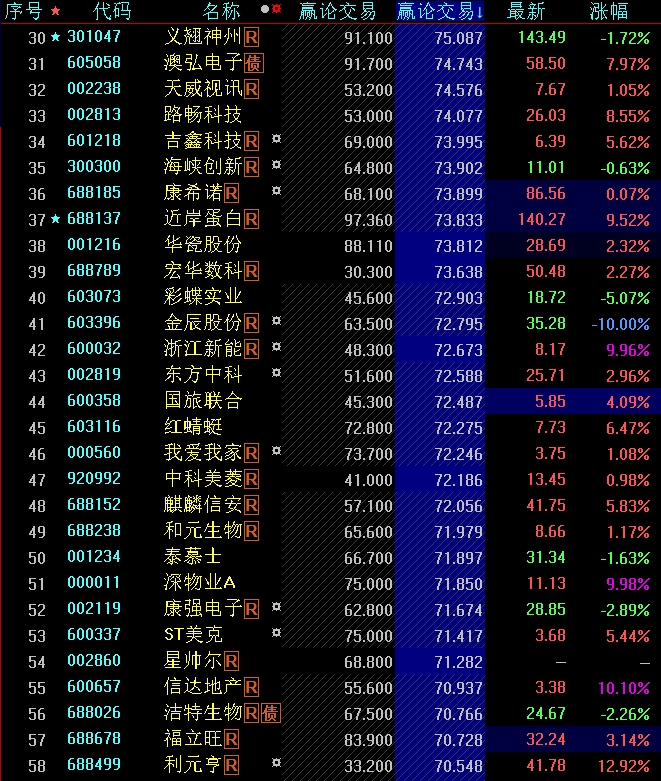
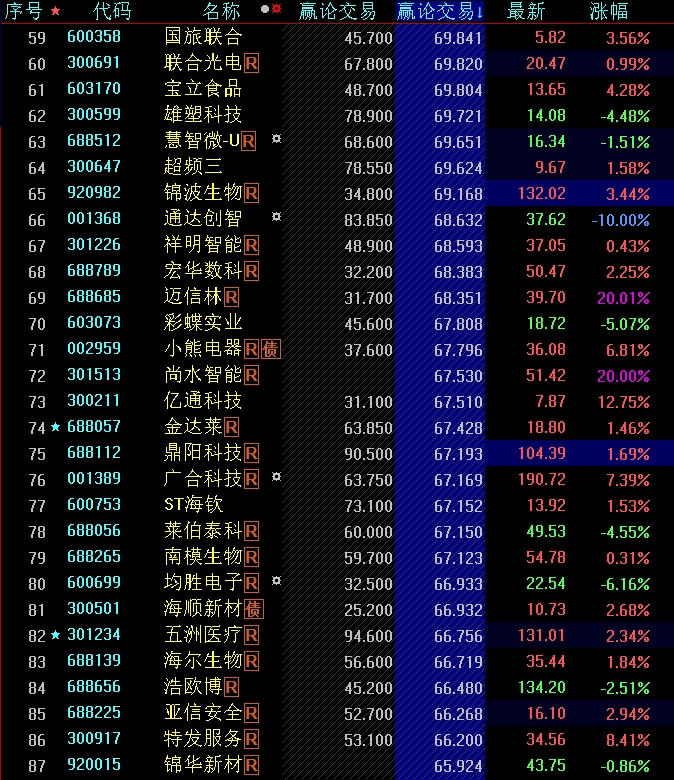
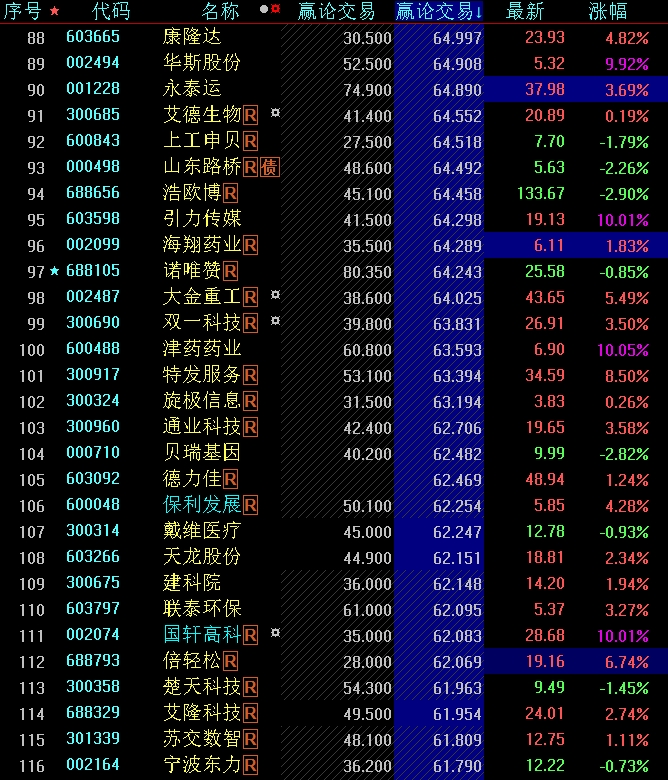
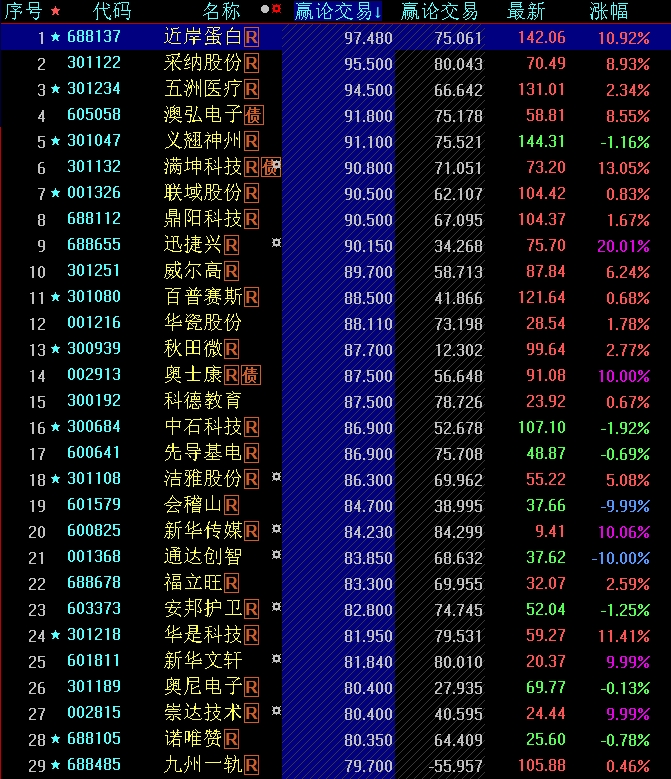
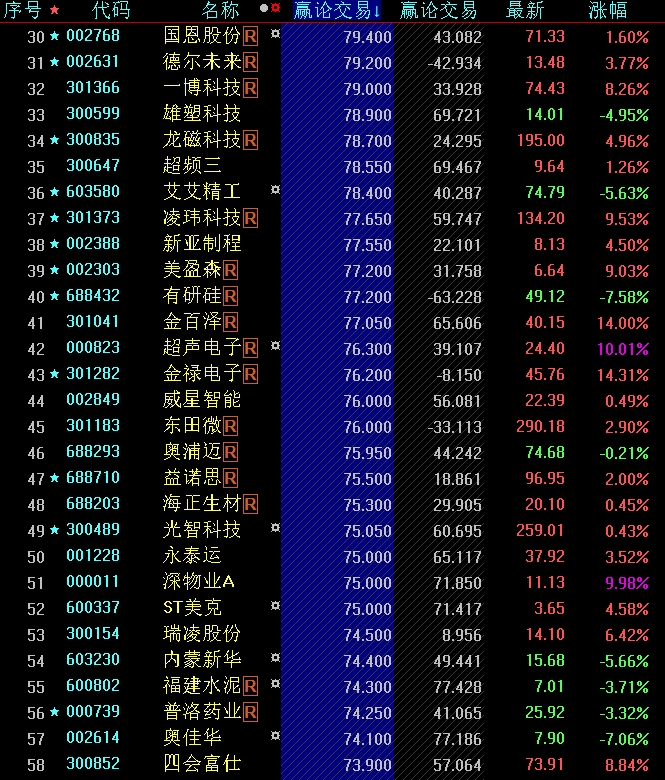
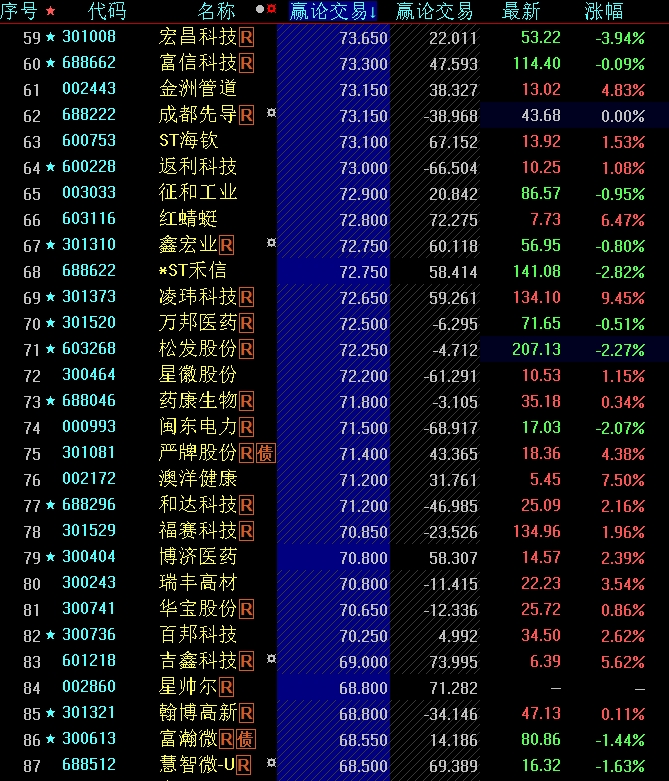
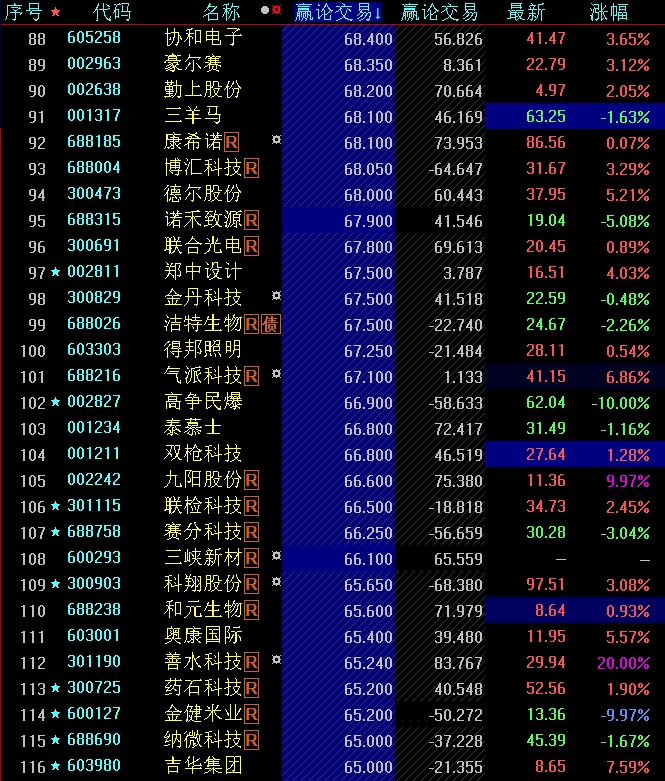
2. 盯盘核心:地产板块模量、仓位系数、板块胜率。
如果板块模量持续走高、三六零条件满足:可以小仓位博弈反弹;
一旦模量拐头,利好兑现,不能恋战,严格执行离场;不适合重仓长期持有,和CXO重组蛋白主线定位完全不同。
3. 个股执行规则沿用《赢论》体系:触发总模上穿起爆条件作为初选;盈利触及30-50%减半仓;剩下部分按模量分级管控,冲高回落跌回30-50%全部清仓;入场错单-3%止损。
重点提醒:地产板块政策消息密集,日线波动极大,容易出现快速冲高快速回落,不适合长期拿,不能忽略日线剧烈震荡的风险。
五、风险点
1. 政策为期仅一年,属于短期刺激,一年后红利消失;
2. 销售回暖不及预期:就算贴息,居民收入信心不足,刚需释放力度可能低于市场乐观预期;
3. 债务风险余震:部分中小房企依然存在交付、债务隐患;
4. 股市层面:利好提前price in,容易出现“落地即兑现”。
信息仅策略交流,不构成投资建议,买者自负!
本文作者可以追加内容哦 !

