算力的瓶颈,已经从"芯片"移到"互连"。
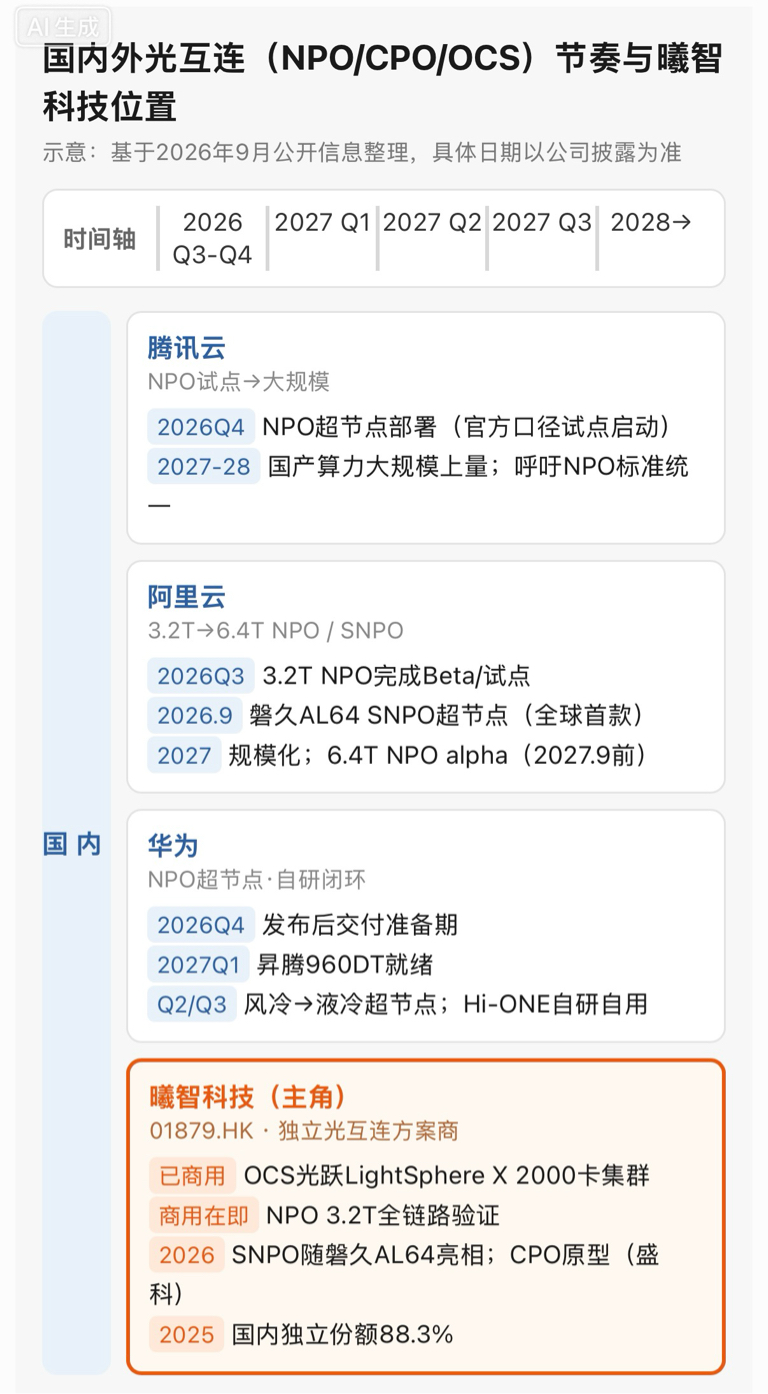
腾讯、阿里、华为三家的NPO时间表,第一次整齐地指向同一个窗口:2026Q4—2027。国产光互连不是"要不要做"的问题,而是"赶不赶得上"的问题。
1. 三份时间表,一个终点:2027
• 腾讯云:Q4 NPO超节点部署在即(官方口径"试点启动",市场按大规模上线交易),2027—28国产算力全面上量。腾讯云副总裁在WAIC原话——NPO是国产GPU超节点"更务实的技术路线"。
• 阿里云:3.2T NPO已在Q3完成Beta试点;9月云栖刚发布全球首款SNPO超节点磐久AL64;年底小批量、2027规模化,6.4T NPO的alpha节点定在2027年9月前。
• 华为:9/17刚发布全球首个NPO超节点昇腾960,但960DT要到2027Q1才就绪,风冷Q2、液冷Q3。Q4只是交付准备期,不是出货期。
三个需求源,全部指向2027,不是2030。错过这一轮资本开支,国产光互连的叙事就要再等三五年。
2. 窗口为什么这么短:三股力量在同时挤压
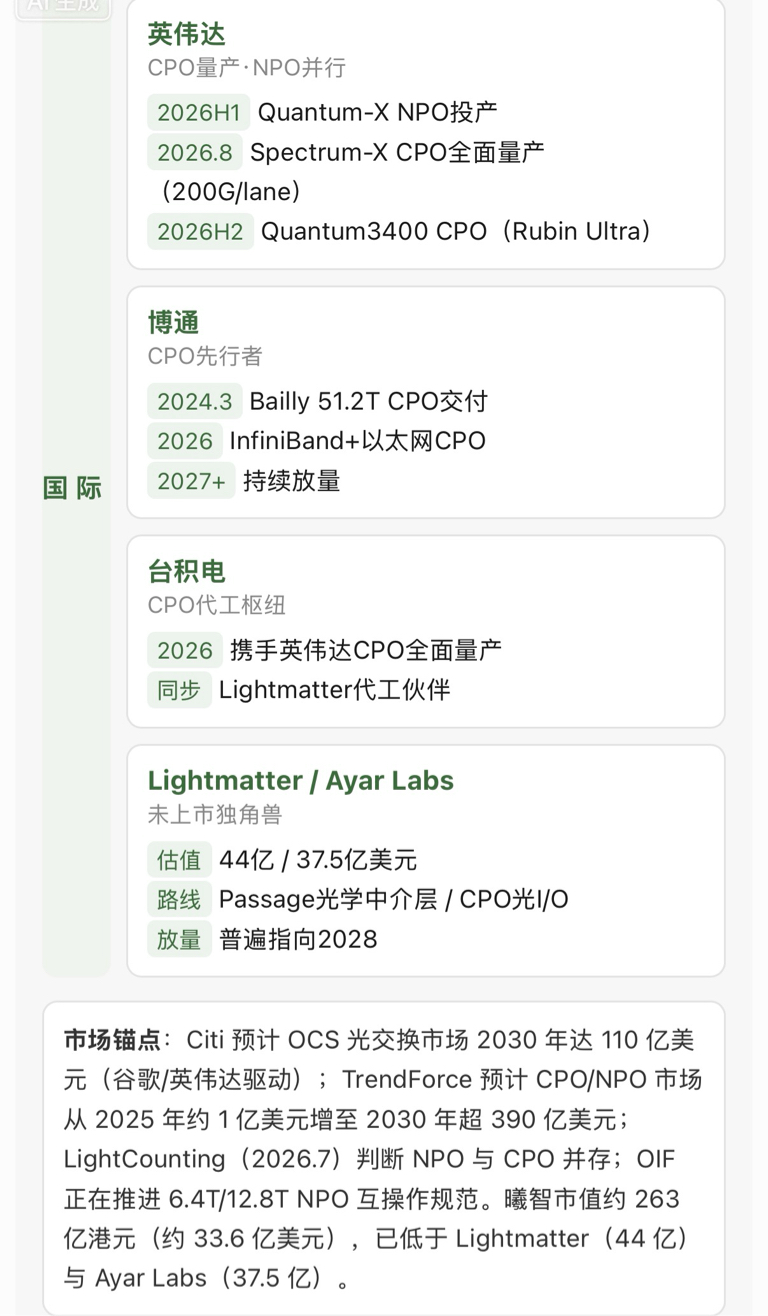
• 国际在加速:英伟达Spectrum-X CPO已在8月全面量产,Quantum3400 CPO排在下半年;博通CPO 2024年就交付了;台积电在量产。全球CPO已经落地,国内NPO若2027不能放量,标准和话语权都会旁落。
• 国内在抢跑:中际旭创半年报营收417.78亿(+182%),6.4T NPO光引擎已经摆上台面;光迅3.2T NPO模块已可商用。模块巨头降维打NPO,独立方案商的窗口稍纵即逝。
• 客户在自研:腾讯自己的SiPh NPO已突破,阿里在推自研,华为Hi-ONE自研自用、不外卖。等大厂自研成熟,独立供应商连入场券都拿不到。
3. 曦智的位置:唯一,但小,所以更要盯紧窗口
• 稀缺:国内唯一实现Scale-up光互连大规模商业化的独立供应商,2025年国内独立份额88.3%。
• 小:上半年营收仅7978万(+284%)、经调整净亏1.47亿。263亿港元市值,押的全是2027。
• 牌面:NPO 3.2T全链路验证、商用在即;SNPO随磐久AL64亮相;OCS光跃已落地2000卡集群;CPO原型已与盛科推出;PACE 3光计算芯片已流片。
• 倒计时事件:腾讯Q4订单转化、磐久AL64供应链点名、6.4T NPO的2027年9月alpha——每一个都是带日期的验证点。
更多详细信息
本文作者可以追加内容哦 !

